T. Korab: Alternatywy to przede wszystkim dywersyfikacja, a nie ślepa gonitwa za rynkiem
Rosnąca korelacja akcji i obligacji osłabia korzyści z budowania tradycyjnych portfeli 60/40. Zdaniem Tomasza Koraba, prezesa EQUES Investment TFI, to jeden z najważniejszych argumentów za włączeniem do nich inwestycji alternatywnych.
Ich główną zaletą ma być dywersyfikacja i redukcja ryzyka, choć o ostatecznym rezultacie w dużej mierze decyduje nie tyle sama klasa aktywów, co trafny wybór zarządzającego.
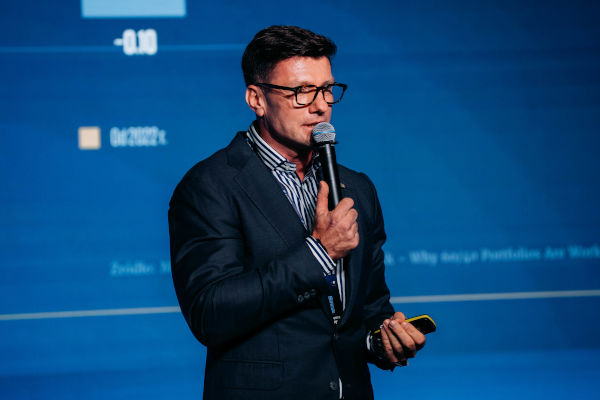
Inwestycje alternatywne coraz mocniej zaznaczają swoją obecność w portfelach, a kolejnym głównym motorem rozwoju tego rynku stają się inwestorzy indywidualni. Tomasz Korab podczas prelekcji na Fund Forum 2026 przekonywał jednak, że zainteresowanie alternatywami ma głębsze, strukturalne uzasadnienie niż sama popularność tej kategorii aktywów. Chodzi przede wszystkim o poszukiwanie rozwiązań, które pozwolą skutecznie rozłożyć ryzyko w portfelu.
Inwestorzy prywatni napędzą rynek
Jak wskazywał, inwestorzy instytucjonalni już mają istotną ekspozycję na rynki prywatne. Potencjał dalszego, dynamicznego wzrostu tkwi natomiast w klientach indywidualnych, zwłaszcza zamożnych. Według danych Bain & Company przywołanych podczas wystąpienia inwestorzy indywidualni kontrolują około 50% globalnych aktywów finansowych, ale w funduszach alternatywnych ten udział stanowi zaledwie 16% aktywów.
Korab zwracał uwagę, że ofertę inwestycji na rynkach prywatnych rozwijają największe globalne instytucje finansowe. Bank of America uruchamia dedykowane programy dla klientów z majątkiem powyżej 50 mln USD, Schwab przejmuje Forge Global, by dawać dostęp do spółek pre-IPO, a Vanguard we współpracy z Blackstone tworzy dedykowane fundusze prywatne. Co więcej, fintechy takie jak Revolut udostępniają fundusze rynków prywatnych (w formule ELTIF 2.0) z progiem wejścia zaczynającym się już od... 1 EUR. W jego ocenie pokazuje to, że alternatywy stają się coraz bardziej dostępnym elementem oferty inwestycyjnej. Kluczowe pytanie brzmi więc: jaką funkcję powinny pełnić w portfelu?
Koniec ery łatwej ochrony w modelu 60/40
Przez dekady podstawą jego budowy były akcje i obligacje. Popularny model 60/40, czyli 60% akcji i 40% obligacji, opierał się na ujemnej korelacji obu klas aktywów, których zachowanie częściowo się równoważyło. Tomasz Korab wskazał jednak, że rynki weszły w nową rzeczywistość: od 2022 roku korelacja między nimi stała się wyraźnie dodatnia, a w przywołanym przez niego zestawieniu dla akcji i obligacji długoterminowych wynosiła 0,67.
Skutki tej zmiany szczególnie wyraźnie pokazał właśnie 2022 rok, gdy inwestorzy doświadczyli jednoczesnych spadków na akcjach (−19,4%) oraz obligacjach (−12,9%), co przełożyło się na kilkunastoprocentową stratę całego zbalansowanego portfela (−15,3%). W takich warunkach tradycyjny podział portfela słabiej chronił przed stratami. Zdaniem prezesa Eques Investment TFI zwiększa to znaczenie poszukiwania aktywów, których wyniki w mniejszym stopniu zależą od tych samych czynników.
– W inwestycji alternatywnej najważniejsza korzyść nie jest z wyższej stopy zwrotu, ale właśnie z dywersyfikacji – podkreślał.

Reklama
Trzy drogi włączenia alternatyw do portfela
Korab argumentował, że wartość pracy instytucji finansowych polega przede wszystkim na budowaniu klientom zdywersyfikowanych portfeli. To właśnie odpowiednie połączenie inwestycji ma pozwalać ograniczać ryzyko, a w określonych warunkach również poprawiać wyniki.
Podczas wystąpienia przywołał analizy J.P. Morgan pokazujące wpływ dodania 20-procentowego udziału alternatyw do portfeli o różnych proporcjach akcji i obligacji. Według prezentowanych wyliczeń taka zmiana mogła obniżyć zmienność, a w części analizowanych wariantów jednocześnie zwiększyć oczekiwaną stopę zwrotu. W portfelach z dużym udziałem akcji szczególnie widoczna była redukcja ryzyka mierzonego zmiennością.
Sposób włączenia alternatyw powinien przy tym zależeć od celu inwestora. Tomasz Korab wskazywał, że zastąpienie nimi części akcji może służyć ograniczeniu wahań wartości portfela. Z kolei zastąpienie części obligacji pozwala podnieść oczekiwaną stopę zwrotu. Zmniejszenie udziału obu tradycyjnych klas aktywów daje możliwość szukania jednocześnie poprawy wyników i niższej zmienności.
Pod pojęciem alternatyw prelegent wymieniał m.in. fundusze nieruchomości, private equity, growth equity, private credit i venture capital. Podkreślał też, że ocena ich ryzyka przez inwestorów nie zawsze odpowiada charakterystyce poszczególnych strategii. Dostrzegał w tym zadanie dla doradców: wyjaśnienie różnic i pomoc w dobraniu inwestycji do portfela.
Zarządzający ważniejszy niż klasa aktywów
Istotne znaczenie ma również wybór zarządzającego. Jak wskazywał prezes EQUES Investment TFI, prezentowane zestawienia historycznych wyników pokazywały większe zróżnicowanie stóp zwrotu w inwestycjach alternatywnych niż na rynku akcji. Przykładowo, podczas gdy na publicznym rynku akcji dużych spółek rozrzut między słabym (25. percentyl) a bardzo dobrym zarządzającym (75. percentyl) wynosi zaledwie około 3,6 punktu procentowego (9,1% vs 12,7%), o tyle na rynkach prywatnych przepaść jest ogromna. W przypadku Private Equity szerokość tego przedziału to aż 1,1% vs 20,4%, a w Venture Capital od −2,5% do 17,3. Sam wybór kategorii aktywów nie przesądza więc o rezultacie – kluczowa jest selekcja konkretnego zarządzającego.
Polskie doświadczenia: stabilność w praktyce
Na zakończenie prezes EQUES Investment TFI odniósł te argumenty do realiów polskiego rynku. Przedstawił symulację, w której dodanie sztandarowego funduszu towarzystwa do krajowego portfela akcji i obligacji 60/40 podnosiło stopę zwrotu i mocno redukowało ryzyko. Zaznaczył również, że EQUES rozwija inwestycje alternatywne od 2012 roku, zarządzając obecnie aktywami o wartości ponad 2 mld zł, a zainteresowanie klientów takimi rozwiązaniami nieustannie rośnie.

12.10.2026

Źródło: WinWin artlab / Shutterstock.com



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania