Podatek Belki w 2026 roku wynosi 19%. Jest to potoczna nazwa podatku od dochodów i przychodów z kapitałów pieniężnych, który może dotyczyć m.in. odsetek z lokat i kont oszczędnościowych, zysków z akcji i ETF-ów, funduszy inwestycyjnych, obligacji czy dywidend.
Nie zawsze jednak inwestor sam płaci podatek. W przypadku lokaty robi to za niego bank, natomiast po sprzedaży akcji, ETF-ów czy jednostek funduszy inwestycyjnych inwestor zazwyczaj rozlicza dochód samodzielnie w rocznym zeznaniu PIT-38.
Są także sposoby inwestowania bez podatku Belki lub z odroczeniem momentu jego zapłaty. Należą do nich głównie produkty emerytalne. Od 1 stycznia 2027 r. dołączy do nich Osobiste Konto Inwestycyjne – OKI.
Podatek Belki w skrócie
- Stawka podatku Belki wynosi 19%.
- Podatek od dochodów kapitałowych jest pobierany od odsetek, dywidend lub dochodu osiągniętego na inwestycji, a nie od kwoty zainwestowanego kapitału.
- Przy lokatach bankowych i kontach oszczędnościowych podatek najczęściej automatycznie pobiera bank.
- Przy akcjach, ETF-ach i funduszach inwestycyjnych rozliczenia dokonuje zazwyczaj inwestor w PIT-38.
- Straty z części inwestycji można w określonych przypadkach kompensować z zyskami z innych inwestycji.
- Podatku Belki można legalnie uniknąć po spełnieniu określonych warunków m.in. dzięki IKE, IKZE, PPE, PPK, OIPE.
- Od 1 stycznia 2027 r. zacznie działać OKI, dla którego przewidziano odrębny system opodatkowania.
Co to jest podatek Belki?
Podatek Belki to potoczna nazwa opodatkowania dochodów i niektórych przychodów z kapitałów pieniężnych*. Nazwa pochodzi od Marka Belki, ministra finansów w rządzie Leszka Millera, za którego kadencji podatek został wprowadzony.
💡Podatek Belki to 19-procentowy zryczałtowany podatek dochodowy od zysków kapitałowych.
W praktyce określenie „podatek Belki” obejmuje kilka różnych sytuacji podatkowych. Czasem 19-proc. podatek automatycznie pobiera płatnik, na przykład bank od odsetek z lokaty. W innych przypadkach – np. po sprzedaży akcji lub jednostek funduszu – dochód oblicza i rozlicza sam inwestor.
Podatek może dotyczyć m.in.*:
- odsetek z lokat i kont oszczędnościowych (z wyjątkiem środków pieniężnych związanych z wykonywaną działalnością gospodarczą),
- odsetek i dyskonta z obligacji,
- dywidend,
- dochodów ze sprzedaży akcji i innych papierów wartościowych,
- dochodów z ETF-ów,
- dochodów z funduszy inwestycyjnych, ubezpieczeniowych funduszy kapitałowych (UFK),
- dochodów z instrumentów pochodnych,
- niektórych innych przychodów z kapitałów pieniężnych.
Ile wynosi podatek Belki w 2026 roku?
Stawka podatku Belki w 2026 roku wynosi 19%.
Nie istnieje jedna metoda pobierania podatku dla wszystkich inwestycji. W przypadku odsetek z lokaty płatnikiem podatku jest bank, który potrąca 19% automatycznie. Przy sprzedaży akcji, ETF-ów czy jednostek funduszy inwestycyjnych inwestor ustala natomiast dochód, uwzględniając przychody i koszty uzyskania przychodów. Podatek od sprzedaży akcji czy jednostek funduszu jest naliczany od dochodu (zysku netto), a nie od całej kwoty, którą otrzymujesz ze sprzedaży.
Jak obliczyć podatek Belki?
Podatek Belki = 19% × dochód lub przychód podlegający opodatkowaniu.
Szczegółowy sposób liczenia zależy od rodzaju inwestycji.
Przykład: podatek Belki od lokaty
Załóżmy, że wpłacasz 10 000 zł na roczną lokatę oprocentowaną na 5% w skali roku.
- Odsetki brutto wyniosą: 10 000 zł × 5% = 500 zł
- Podatek od dochodów kapitałowych: 500 zł × 19% = 95 zł
- Odsetki po podatku wyniosą: 500 zł – 95 zł = 405 zł
Na rachunek klienta bank wypłaci kapitał oraz odsetki pomniejszone o podatek. Klient nie musi wykazywać takiej lokaty bankowej w PIT.
Przykład: podatek od zysku z akcji lub ETF-u
Załóżmy w uproszczeniu, że kupujesz instrumenty za 10 000 zł, a następnie sprzedajesz je za 12 000 zł.
- Dochód przed uwzględnieniem dodatkowych kosztów wynosi: 12 000 zł – 10 000 zł = 2 000 zł
- Podatek od dochodów kapitałowych: 2 000 zł × 19% = 380 zł
W rozliczeniu należy dodatkowo uwzględnić koszty, które zgodnie z przepisami mogą stanowić koszt uzyskania przychodu, np. odpowiednie prowizje maklerskie.
Od czego płaci się podatek Belki i kto go rozlicza?
Sposób poboru i rozliczenia podatku od zysków kapitałowych uzależniony jest od tego, od czego jest on pobierany. W kilku przypadkach podatek Belki jest rozliczany i odprowadzany bez udziału podatnika automatycznie za każdym razem przez bank czy instytucje finansowe do urzędu skarbowego. W tych przypadkach nie wymaga się składania żadnych deklaracji podatkowych. W kilku przypadkach wymaga się jednak samodzielnego rozliczenia się z fiskusem. Trzeba wtedy złożyć roczne zeznanie podatkowe (do 30 kwietnia następnego roku) i zapłacić należny podatek.
| Rodzaj inwestycji | Stawka | Kto rozlicza podatek? | PIT-38 |
|---|---|---|---|
| Lokata bankowa | 19% od odsetek | bank | nie |
| Konto oszczędnościowe | 19% od odsetek | bank | nie |
| Detaliczne obligacje skarbowe | 19% od odsetek lub dyskonta | podatek pobierany automatycznie | zazwyczaj nie |
| Dywidenda z polskiej spółki | 19% | płatnik | zazwyczaj nie |
| Akcje | 19% od dochodu | inwestor | tak |
| ETF-y | 19% od dochodu | inwestor | tak |
| Fundusze inwestycyjne | 19% od dochodu | inwestor | tak |
| Papiery wartościowe sprzedawane na giełdzie | 19% od dochodu | inwestor | tak |
Przy inwestycjach zagranicznych sytuacja może być bardziej złożona. Znaczenie ma m.in. kraj źródła dochodu, podatek pobrany za granicą oraz odpowiednia umowa o unikaniu podwójnego opodatkowania.
Podatek Belki od lokat i kont oszczędnościowych
W przypadku lokat i kont oszczędnościowych inwestor ma najmniej formalności. Bank oblicza podatek od należnych odsetek, potrąca go i przekazuje do urzędu skarbowego. Klient otrzymuje więc odsetki netto. Dzięki temu odsetek z lokaty nie trzeba później samodzielnie wykazywać w PIT.
Podatek jest naliczany w momencie kapitalizacji lub wypłaty odsetek zgodnie z konstrukcją danego produktu.
Podatek Belki od obligacji skarbowych
W przypadku detalicznych obligacji oszczędnościowych Skarbu Państwa podatek od odsetek lub dyskonta jest co do zasady pobierany automatycznie. Moment zapłaty zależy od konstrukcji obligacji. Jeśli odsetki są kapitalizowane i wypłacane dopiero na końcu inwestycji, podatek również jest odroczony do momentu wypłaty. Jeżeli odsetki są wypłacane w trakcie życia obligacji, podatek jest pobierany przy ich wypłacie. Nie trzeba wykazywać zysków z tytułu odsetek lub dyskonta w PIT, ani samodzielnie odprowadzać podatku Belki.
Inaczej wygląda sytuacja przy sprzedaży papierów wartościowych na rynku wtórnym. Dochód ze sprzedaży papierów notowanych na giełdzie może wymagać samodzielnego rozliczenia w PIT-38.
Podatek Belki od akcji i ETF-ów
Inwestor, który sprzedał akcje lub ETF-y, sam rozlicza wynik inwestycji.
Biura maklerskie przesyłają inwestorowi informację PIT-8C, na podstawie której można przygotować PIT-38. Jeśli przykładowo na jednej transakcji inwestor zarobił 5 000 zł, a na innej stracił 2 000 zł i obie transakcje mogą zostać uwzględnione w tym samym źródle przychodów, podatek będzie liczony od odpowiednio ustalonego łącznego wyniku, a nie wyłącznie od transakcji zyskownej.
Samo posiadanie akcji lub ETF-u, którego cena wzrosła, nie oznacza jeszcze konieczności zapłaty podatku od niezrealizowanego zysku. W standardowym rachunku maklerskim obowiązek podatkowy związany ze wzrostem ceny pojawia się przy realizacji dochodu, np. sprzedaży.
Jak rozlicza się podatek Belki od funduszy inwestycyjnych?
W przypadku funduszy inwestycyjnych podatek Belki jest pobierany tylko, gdy inwestycja osiągnęła zysk.
Od 2024 roku sposób rozliczania podatku od funduszy inwestycyjnych zmienił się. Wcześniej przy odkupieniu jednostek uczestnictwa podatek od zysku najczęściej obliczało i pobierało TFI. Inwestor otrzymywał środki już po potrąceniu podatku.
Obecnie w typowej sytuacji inwestor rozlicza podatek samodzielnie. TFI nie potrącają zryczałtowanego podatku Belki, wypłacają pełną kwotę zysku uzyskanego z odkupienia jednostek uczestnictwa, a w przypadku konwersji 100% środków przenosi do innego funduszu.
TFI przekazuje informację PIT-8C osobom fizycznym, nie wystawia dokumentu w przypadku odkupienia jednostek nabytych w ramach prowadzonej działalności gospodarczej. Przychody i koszty z funduszy należy uwzględnić w PIT-38. Pozwala to jednocześnie uwzględniać zyski i straty z funduszy razem z zyskami i stratami z innych instrumentów kapitałowych, np. akcji (kompensacja zysków i strat).
👉 Czytaj: Jak rozliczyć podatek z funduszy inwestycyjnych? Zmiany od 2024 roku
Istnieją przypadki, gdy zyski z inwestycji w fundusze nie podlegają kompensacji zysków i strat z innymi instrumentami. Chodzi o:
- wypłaty dochodu bez odkupywania jednostek uczestnictwa (np. wypłaty stałego dochodu na jednostkę)
- wypłaty środków z produktów emerytalnych objęte podatkiem Belki.
💡W przypadku funduszy luksemburskich trzeba rozliczyć podatek samodzielnie. Instytucje nie dostarczają informacji analogicznej do PIT 8-C.
👉 Czytaj: Zasady opodatkowania dochodów z zagranicznych funduszy
Czy zamiana funduszu oznacza podatek Belki?
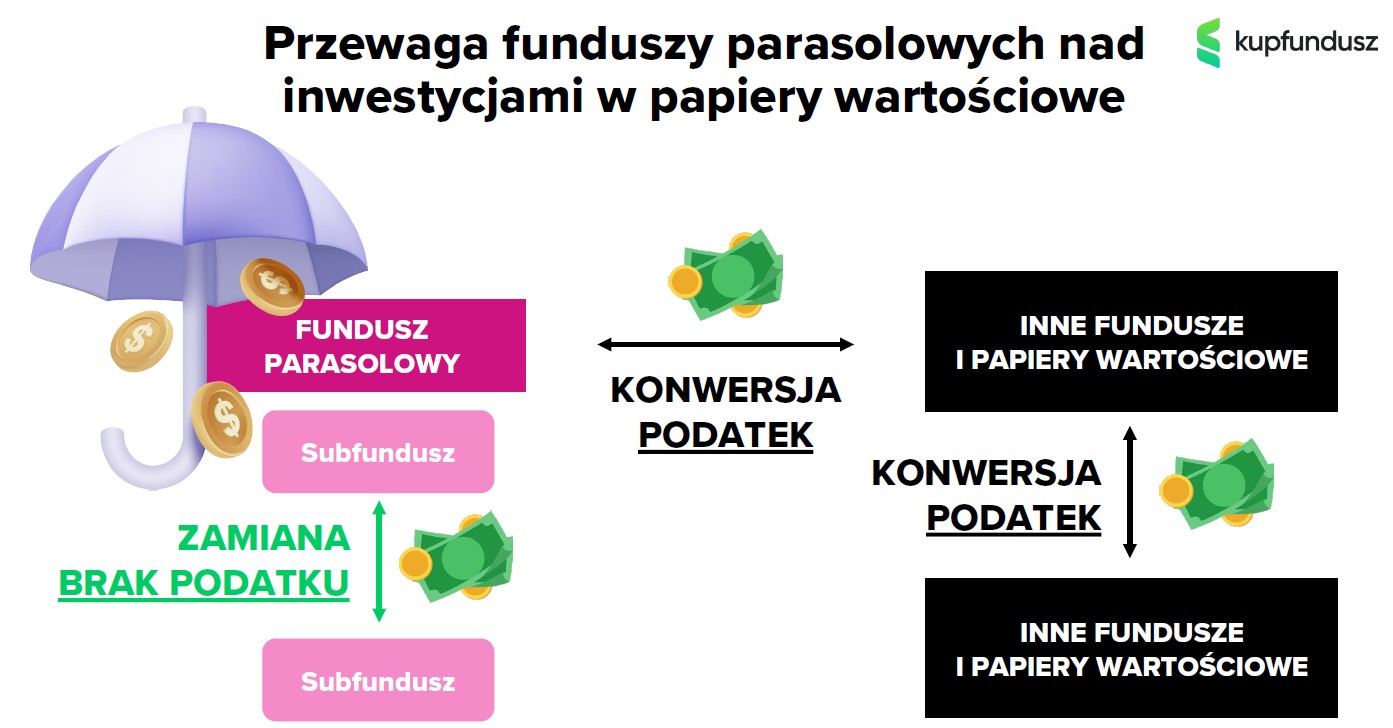
Nie zawsze. Jeśli inwestor dokonuje zamiany jednostek pomiędzy subfunduszami należącymi do tego samego funduszu parasolowego, podatek może zostać odroczony do momentu rzeczywistego wyjścia z inwestycji. To nie oznacza definitywnego uniknięcia podatku, lecz odroczenie jego zapłaty. Odroczenie może być korzystne, ponieważ cała kwota – razem z niezapłaconym jeszcze podatkiem – pozostaje dłużej zainwestowana i może pracować.
Przenoszenie pieniędzy pomiędzy różnymi funduszami lub różnymi parasolami może mieć inne konsekwencje podatkowe.
Jak rozliczyć podatek Belki w PIT-38?
W przypadku inwestycji, w których rozlicza się sam inwestor, trzeba złożyć roczne zeznanie podatkowe.
Po zakończeniu roku podatkowego podatnik jest obowiązany wykazać dochody uzyskane z odpłatnego zbycia papierów wartościowych i dochody z odpłatnego zbycia instrumentów pochodnych, a także dochody z realizacji praw z nich wynikających. Podobnie jak w funduszach. Służy do tego PIT-38.
Inwestor może otrzymać w jednym roku kilka informacji PIT-8C od domów maklerskich oraz TFI. Instytucje te mają obowiązek przesłania PIT-ów do końca lutego. Dane trzeba odpowiednio połączyć w jednym zeznaniu. Jeśli inwestor w danym roku nie odkupi, bądź nie przeniesie środków pomiędzy różnymi funduszami (konwersja), fundusz nie wystawi PIT-8C.
Zeznanie za dany rok składa się do 30 kwietnia następnego roku. Do tego dnia należy również zapłacić wynikający z rozliczenia podatek.
PIT-38 jest dostępny w usłudze Twój e-PIT. Dane przekazane administracji skarbowej przez instytucje finansowe mogą być już wstępnie uwzględnione w formularzu, ale odpowiedzialność za prawidłowość rozliczenia pozostaje po stronie podatnika.
Szczególnej uwagi wymagają inwestycje zagraniczne. Zagraniczny broker lub zagraniczny fundusz może nie wystawić polskiego PIT-8C, dlatego część danych inwestor musi ustalić i przeliczyć samodzielnie.
Czy trzeba złożyć PIT-38, jeśli inwestycja przyniosła stratę?
Tak. W przypadku transakcji podlegających wykazaniu w PIT-38 samo poniesienie straty nie oznacza, że można pominąć zeznanie. Wykazanie straty jest istotne także dlatego, że może umożliwić jej rozliczenie z dochodem z tego samego źródła w kolejnych latach.
Czy można odliczyć stratę z inwestycji od zysku?
W określonych przypadkach tak. Od 2024 roku dochody i straty z funduszy inwestycyjnych są w szerszym zakresie rozliczane razem z wynikami z m.in. akcji i innych instrumentów należących do tego samego źródła przychodów.
Przykład:
- zysk na akcjach: 10 000 zł,
- strata zrealizowana na funduszu inwestycyjnym: 4 000 zł,
- wynik do dalszego rozliczenia: 6 000 zł.
Przy założeniu, że obie pozycje mogą zostać skompensowane, podatek od 6 000 zł wyniesie: 6 000 zł × 19% = 1 140 zł
Niewykorzystaną stratę można rozliczać przez kolejnych pięć lat. Przepisy określają przy tym limity jej wykorzystania w poszczególnych latach. Nie każdą stratę inwestycyjną można skompensować z każdym rodzajem dochodu kapitałowego. Przykładowo odsetki z lokaty rozliczane automatycznie przez bank działają według innego mechanizmu niż dochody wykazywane w PIT-38.
Podatek Belki a danina solidarnościowa
Przy bardzo wysokich dochodach znaczenie może mieć także danina solidarnościowa.
Dochody rozliczane na zasadach określonych m.in. w art. 30b ustawy o PIT mogą wpływać na podstawę daniny solidarnościowej.
Od 2024 roku dotyczy to również odpowiednich dochodów z funduszy inwestycyjnych, które zostały objęte tym samym sposobem rozliczania co m.in. dochody ze sprzedaży akcji. Dla większości inwestorów nie będzie to jednak kluczowy element rozliczenia podatku Belki, ponieważ danina solidarnościowa dotyczy osób osiągających odpowiednio wysokie dochody.
Jak legalnie uniknąć podatku Belki?
Podatku Belki nie można po prostu „nie zapłacić”, jeżeli zgodnie z przepisami powstał obowiązek podatkowy. Obowiązek podatkowy powstaje w momencie uzyskania przychodu z inwestycji kapitałowych czy z oszczędności. Można natomiast wybierać rozwiązania, w których ustawodawca przewidział zwolnienie z podatku od zysków kapitałowych lub inną preferencję podatkową. To głównie produkty emerytalne z III filaru: IKE, IKZE, OIPE, PPE i PPK, a od 2027 roku - także OKI.
Najważniejsze rozwiązania to:
1. IKE – Indywidualne Konto Emerytalne
Na IKE można inwestować w różny sposób w zależności od instytucji prowadzącej konto. Jeżeli spełnione zostaną ustawowe warunki wypłaty, zyski zgromadzone na IKE są zwolnione z 19-proc. podatku od dochodów kapitałowych. Podstawowy warunek to wypłata po ukończeniu 60 lat albo po ukończeniu 55 lat w przypadku uzyskania uprawnień emerytalnych. Trzeba również spełnić ustawowy warunek dotyczący okresu dokonywania wpłat (przez co najmniej 5 dowolnych lat kalendarzowych lub wpłata co najmniej połowy wszystkich zgromadzonych pieniędzy nie później niż na 5 lat przed dniem złożenia wniosku o wypłatę). Jeżeli środki zostaną wycofane wcześniej w formie zwrotu, preferencję podatkową można utracić i od wypracowanego zysku będzie należny podatek.
👉Przeczytaj także: IKE – wszystko, co musisz wiedzieć o Indywidualnym Koncie Emerytalnym
2. IKZE – Indywidualne Konto Zabezpieczenia Emerytalnego
IKZE pozwala inwestować bez bieżącego podatku Belki od wypracowywanych zysków. Dodatkową zaletą jest możliwość odliczenia wpłat na IKZE od podstawy opodatkowania w rocznym PIT, w granicach obowiązującego limitu. Mechanizm podatkowy IKZE różni się jednak od IKE. Przy wypłacie po ukończeniu 65 lat i pod warunkiem dokonywania wpłat w co najmniej pięciu latach kalendarzowych pobierany jest 10-proc. zryczałtowany podatek od wypłacanych środków.
👉Przeczytaj także: IKZE – Indywidualne Konto Zabezpieczenia Emerytalnego
3. PPK i PPE
Preferencje podatkowe występują również w pracowniczych programach emerytalnych. W PPK (pracownicze plany kapitałowe) możliwość wypłaty środków bez podatku Belki od zysków zależy od spełnienia określonych warunków. Standardowy preferencyjny wariant po ukończeniu 60. roku życia zakłada wypłatę do 25% środków jednorazowo, a pozostałej części w co najmniej 120 miesięcznych ratach.
👉Przeczytaj także: Co to jest PPK – Pracowniczy Plan Kapitałowy?
Preferencyjne zasady dotyczą również wypłat z PPE po spełnieniu warunków przewidzianych dla tego produktu. Warunkiem ulgi podatkowej jest wypłata oszczędności po ukończeniu 60. roku życia lub po uzyskaniu wcześniejszego prawa do emerytury.
4. Fundusze parasolowe – odroczenie podatku
Fundusz parasolowy nie zawsze pozwala uniknąć podatku Belki, może jednak przesunąć moment jego zapłaty. Przenoszenie pieniędzy pomiędzy subfunduszami znajdującymi się w tym samym parasolu nie powoduje każdorazowo konieczności podatkowego rozliczenia wyniku. Podatek pojawia się dopiero przy wyjściu z inwestycji zgodnie z zasadami dotyczącymi danego produktu.
Im dłuższy okres inwestowania, tym większe znaczenie może mieć możliwość pozostawienia niezapłaconego jeszcze podatku w inwestycji.
OKI a podatek Belki – co zmieni się od 2027 roku?
Od 1 stycznia 2027 r. zacznie obowiązywać ustawa o osobistych kontach inwestycyjnych.
OKI – Osobiste Konto Inwestycyjne – będzie nowym sposobem oszczędzania i inwestowania. Dochody i przychody osiągane z aktywów zgromadzonych na OKI nie będą opodatkowane klasycznym podatkiem Belki.
Nie oznacza to jednak, że OKI będzie całkowicie wolne od podatków bez względu na wartość aktywów. Ustawa wprowadza zamiast podatku Belki podatek od wartości aktywów zgromadzonych na OKI, wraz z limitami zwolnienia.
Z podatku od wartości aktywów zwolnione będą środki w wysokości określonych rocznych limitów:
- do 100 tys. zł wartości aktywów objętych OKI,
- dla części oszczędnościowej, obejmującej m.in. lokaty i skarbowe obligacje oszczędnościowe, przewidziano limit 25 tys. zł.
Po przekroczeniu limitów może powstać podatek od wartości aktywów. Jego stawka będzie powiązana ze stopą referencyjną NBP obowiązującą 31 października roku poprzedzającego rok podatkowy.
Dla inwestora najważniejsze będzie porównanie obu mechanizmów: 19% od osiągniętego dochodu na zwykłym rachunku oraz podatku od wartości aktywów ponad limity na OKI.
👉Przeczytaj także: OKI 2027 – co to jest i jak działa? Limity i podatek
Czy podatek Belki zostanie zlikwidowany?
Nie ma przepisów likwidujących podatek Belki dla wszystkich inwestycji. W 2026 roku standardowa stawka opodatkowania dochodów kapitałowych nadal wynosi 19%.
Od 2027 roku pojawi się natomiast OKI, czyli rozwiązanie pozwalające inwestować według innego modelu podatkowego. Oznacza to, że zwykłe lokaty, rachunki maklerskie czy inne inwestycje prowadzone poza rozwiązaniami objętymi preferencjami nadal będą podlegać dotychczasowym zasadom opodatkowania.
Kiedy wprowadzono podatek Belki?
Podatek Belki został wprowadzony w 2002 roku. Początkowo obejmował wyłącznie odsetki od lokat i depozytów bankowych, a jego stawka wynosiła 20%. W 2004 roku zakres opodatkowania rozszerzono m.in. o dochody z inwestycji na rynku kapitałowym, a stawkę ustalono na obowiązującym do dziś poziomie 19%.
Nazwa podatku pochodzi od Marka Belki, który w momencie jego wprowadzania był ministrem finansów.

Reklama
Najczęstsze pytania o podatek Belki
Ile wynosi podatek Belki od 1000 zł zysku?
Przy stawce 19% podatek od 1000 zł dochodu wynosi 190 zł. Po zapłacie podatku pozostaje 810 zł. Dokładne rozliczenie może jednak zależeć od rodzaju inwestycji i możliwości uwzględnienia kosztów lub strat.
Czy podatek Belki płaci się od całej zainwestowanej kwoty?
Nie. Co do zasady opodatkowane są odsetki, dywidendy lub dochód z inwestycji, a nie sam kapitał wpłacony przez inwestora. Przykładowo przy lokacie 10 000 zł, która przyniosła 500 zł odsetek, podatek dotyczy odsetek, a nie całych 10 500 zł.
Czy bank automatycznie pobiera podatek Belki?
Tak, w przypadku lokat bankowych i kont oszczędnościowych bank oblicza, pobiera i odprowadza podatek od odsetek. Klient otrzymuje odsetki już pomniejszone o podatek.
Czy podatek Belki trzeba wpisać do PIT?
To zależy od rodzaju dochodu. Odsetek z typowej polskiej lokaty nie trzeba samodzielnie rozliczać, ponieważ robi to bank. Dochody ze sprzedaży akcji, ETF-ów czy jednostek funduszy inwestycyjnych trzeba natomiast co do zasady uwzględnić w PIT-38.
Czy podatek Belki dotyczy ETF-ów?
Tak. Dochód zrealizowany przy sprzedaży ETF-u na zwykłym rachunku inwestycyjnym jest co do zasady objęty 19-proc. podatkiem. Jeśli ETF znajduje się na rachunku objętym odpowiednią preferencją, np. IKE, zasady mogą wyglądać inaczej.
Czy podatek Belki dotyczy funduszy inwestycyjnych?
Tak. Od 2024 roku inwestorzy samodzielnie rozliczają w PIT-38 dochody z typowego odkupienia jednostek funduszy inwestycyjnych i mogą w odpowiednich przypadkach kompensować je z wynikami z innych instrumentów należących do tego samego źródła przychodów.
Czy można nie płacić podatku Belki dzięki IKE?
Tak, jeżeli wypłata z IKE nastąpi po spełnieniu ustawowych warunków, zysk jest zwolniony z podatku od dochodów kapitałowych. Wcześniejszy zwrot środków może oznaczać konieczność zapłaty podatku od wypracowanego zysku.
Czy IKZE jest wolne od podatku Belki?
Zyski osiągane wewnątrz IKZE nie są obciążane klasycznym podatkiem Belki. IKZE ma jednak własne zasady podatkowe. Przy prawidłowej wypłacie po ukończeniu 65 lat i spełnieniu warunku dokonywania wpłat pobierany jest 10-proc. zryczałtowany podatek.
Czy podatek Belki zostanie zniesiony w 2027 roku?
Nie. Wejście w życie OKI nie oznacza likwidacji podatku Belki dla wszystkich oszczędności i inwestycji. Standardowe inwestycje prowadzone poza rozwiązaniami objętymi preferencjami nadal będą rozliczane według obowiązujących zasad.
Podsumowanie
- Podatek Belki w 2026 roku wynosi 19%, ale sposób jego rozliczenia zależy od rodzaju inwestycji.
- Przy lokatach i kontach oszczędnościowych formalności wykonuje najczęściej bank. Przy akcjach, ETF-ach i funduszach inwestycyjnych inwestor zazwyczaj rozlicza dochód w PIT-38.
- Coraz większe znaczenie ma optymalizacja podatkowa. IKE może pozwolić całkowicie uniknąć podatku od zysków kapitałowych po spełnieniu warunków wypłaty, IKZE działa według odrębnego preferencyjnego mechanizmu, a fundusze parasolowe mogą pozwolić odroczyć moment opodatkowania.
- Od 1 stycznia 2027 roku do dostępnych rozwiązań dołączy OKI, które zastąpi klasyczny podatek Belki od aktywów znajdujących się na tym koncie odrębnym systemem opodatkowania wartości aktywów ponad ustawowe limity.
*Przedmiotem opodatkowania są przychody kapitałowe-pieniężne. Za przychody z kapitałów pieniężnych uważa się m.in.:
- odsetki od pożyczek
- odsetki od wkładów oszczędnościowych i środków na rachunkach bankowych lub w innych formach oszczędzania, przechowywania lub inwestowania
- dywidendy i inne przychody z tytułu udziału w zyskach osób prawnych (w tym: oprocentowanie udziałów członkowskich z nadwyżki bilansowej (dochodu ogólnego) w spółdzielniach, podział majątku likwidowanej osoby prawnej lub spółki, czy wartość dokonanych na rzecz wspólników spółek, akcjonariuszy nieodpłatnych lub częściowo odpłatnych świadczeń
- przychody z tytułu udziału w funduszach kapitałowych (funduszach inwestycyjnych, ubezpieczeniowych funduszy kapitałowych)
- przychody z odpłatnego zbycia udziałów (akcji), udziałów w spółdzielni oraz papierów wartościowych oraz z realizacji praw wynikających z papierów wartościowych
- przychody z odpłatnego zbycia prawa poboru, w tym również ze zbycia prawa poboru akcji nowej emisji przez pracowniczy fundusz emerytalny w imieniu członka funduszu
- przychody członków pracowniczych funduszy emerytalnych z tytułu przeniesienia akcji złożonych na rachunkach ilościowych do aktywów tych funduszy
- przychody z odpłatnego zbycia pochodnych instrumentów finansowych oraz z realizacji praw z nich wynikających
- przychody z odpłatnego zbycia waluty wirtualnej
- wartość dokonanych na rzecz wspólników spółek, nieodpłatnych lub częściowo odpłatnych świadczeń
- przychody z tytułu objęcia udziałów (akcji) w spółkach mających osobowość prawną albo wkładów w spółdzielniach w zamian za wkład niepieniężny
Źródła
- ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych,
- Ministerstwo Finansów / podatki.gov.pl,
- ustawa z 3 lipca 2026 r. o osobistych kontach inwestycyjnych, Dz.U. z 2026 r. poz. 1098,
- ustawa o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego.
---
Stan prawny: 28 sierpnia 2026 r.
Autor: Anna Zalewska / Aktualizacja: 28.08.2026