
PPK, czyli Pracownicze Plany Kapitałowe, to dobrowolny dla pracownika system długoterminowego oszczędzania. Na prywatny rachunek PPK trafiają wpłaty pracownika i pracodawcy oraz, po spełnieniu warunków, dopłaty państwa. Środki są inwestowane i podlegają dziedziczeniu.
PPK w skrócie – najważniejsze zasady
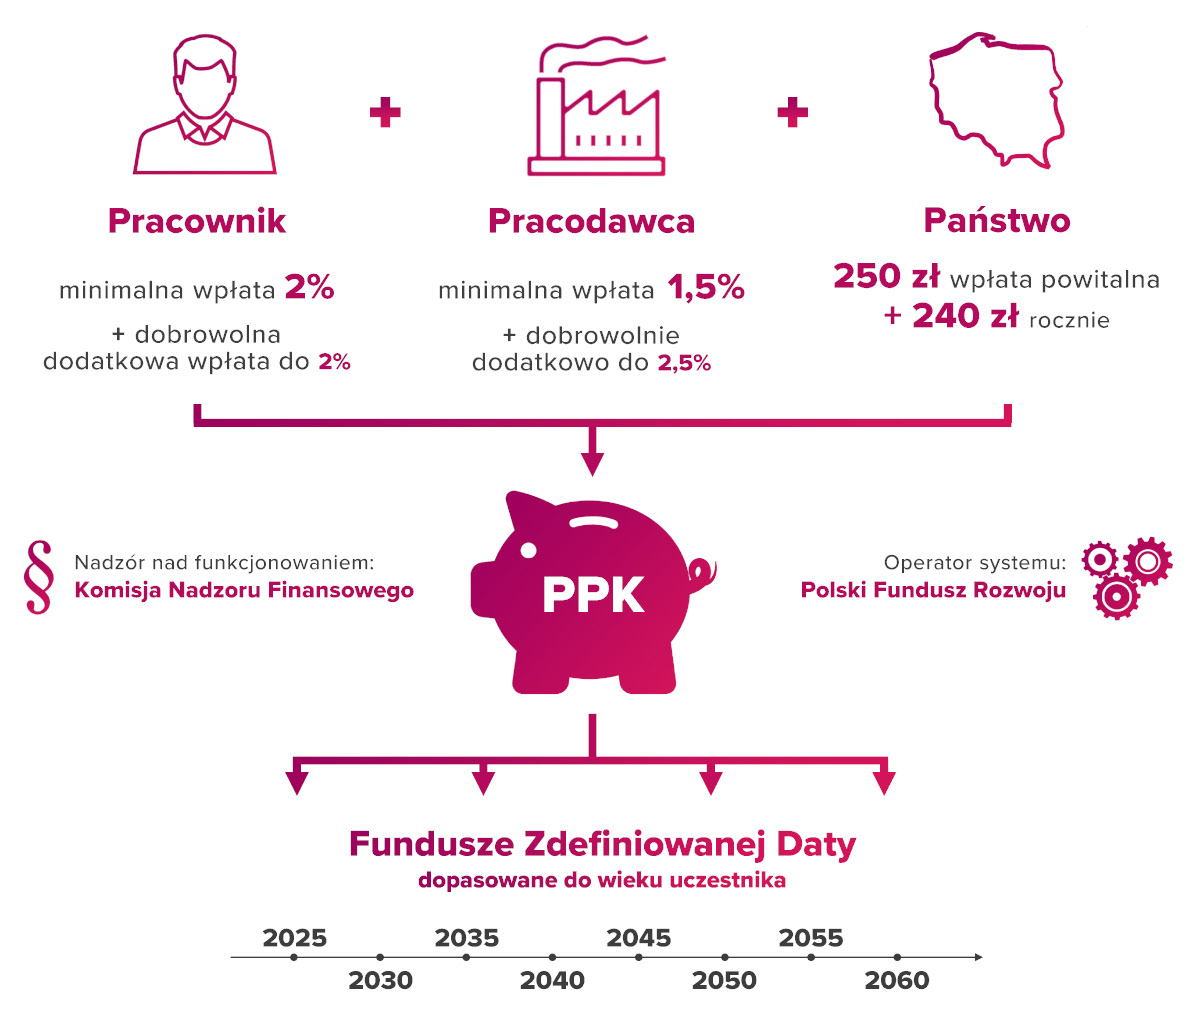
Pracownicze Plany Kapitałowe mają umożliwiać systematyczne budowanie prywatnych oszczędności przy udziale trzech stron: pracownika, pracodawcy i państwa.
Najważniejsze zasady PPK:
- podstawowa wpłata pracownika wynosi 2% wynagrodzenia,
- pracodawca finansuje podstawową wpłatę w wysokości 1,5% wynagrodzenia,
- zarówno pracownik, jak i pracodawca mogą zwiększyć swoje wpłaty,
- uczestnik może otrzymać od państwa 250 zł wpłaty powitalnej i 240 zł dopłaty rocznej po spełnieniu ustawowych warunków,
- środki zgromadzone w PPK są prywatne i podlegają dziedziczeniu,
- pieniądze są inwestowane w funduszach zdefiniowanej daty,
- z oszczędzania w PPK można zrezygnować i później do niego wrócić,
- zgromadzone pieniądze można wykorzystać zarówno po ukończeniu 60 lat, jak i wcześniej – na innych zasadach.
Co to jest PPK?
PPK to skrót od nazwy Pracownicze Plany Kapitałowe. Jest to system długoterminowego oszczędzania utworzony na podstawie ustawy o pracowniczych planach kapitałowych.
PPK nie jest częścią ZUS ani publicznego systemu emerytalnego. Środki zgromadzone na rachunku PPK stanowią prywatną własność uczestnika. Można z nich skorzystać, a w przypadku śmierci uczestnika podlegają one dziedziczeniu.
Dla pracownika udział w PPK jest dobrowolny. Pracodawca ma natomiast, z wyjątkami określonymi w ustawie, obowiązek utworzenia PPK i finansowania wpłat za uczestniczących w programie pracowników.

Reklama
Jak działa PPK?
Schemat działania PPK jest stosunkowo prosty.
Pracodawca wybiera instytucję finansową prowadzącą PPK, a następnie zawiera w imieniu pracownika umowę o prowadzenie PPK. Na utworzony w ten sposób rachunek regularnie trafiają wpłaty finansowane przez pracownika i pracodawcę.
Do oszczędności mogą również dochodzić wpłata powitalna i dopłaty roczne finansowane ze środków publicznych.
Pieniądze nie pozostają na rachunku w formie gotówki. Są inwestowane przez instytucję finansową w ramach funduszu zdefiniowanej daty odpowiedniego dla wieku uczestnika. Wartość zgromadzonych oszczędności może więc zmieniać się wraz z sytuacją na rynkach finansowych.
Kto może oszczędzać w PPK?
Do PPK automatycznie zapisywane są zasadniczo osoby zatrudnione, które ukończyły 18 lat i nie ukończyły 55. roku życia oraz spełniają warunki określone w ustawie.
Osoby, które ukończyły 55 lat, ale nie ukończyły 70 lat, mogą przystąpić do PPK na swój wniosek.
Automatyczny zapis nie oznacza jednak, że uczestnictwo jest obowiązkowe. Pracownik może złożyć deklarację rezygnacji z dokonywania wpłat do PPK, a później w dowolnym momencie wrócić do oszczędzania.
Co cztery lata działa również mechanizm ponownego autozapisu. Najbliższy przypada w 2027 roku.
Ile wynoszą wpłaty do PPK?
Oszczędności uczestnika PPK powstają przede wszystkim z wpłat pracownika i pracodawcy.
| Kto wpłaca? | Wpłata podstawowa | Wpłata dodatkowa |
|---|---|---|
| Pracownik | 2% wynagrodzenia | do 2% wynagrodzenia |
| Pracodawca | 1,5% wynagrodzenia | do 2,5% wynagrodzenia |
Osoby o niższych dochodach mogą, po spełnieniu ustawowych warunków, obniżyć swoją wpłatę podstawową nawet do 0,5% wynagrodzenia. Nie powoduje to obniżenia podstawowej wpłaty pracodawcy.
Oprócz tego uczestnik może otrzymać 250 zł wpłaty powitalnej oraz 240 zł dopłaty rocznej. Aby je otrzymać, trzeba spełnić warunki określone w ustawie.
Szczegółowe zasady, w tym warunki uzyskania dopłat i możliwość obniżenia wpłaty, opisujemy w artykule „Wpłaty do PPK – ile wpłaca pracownik, pracodawca i państwo?”.
Czy PPK jest obowiązkowe?
Dla pracownika PPK jest dobrowolne, choć w programie działa mechanizm automatycznego zapisu.
Oznacza to, że pracownik spełniający ustawowe warunki nie musi składać wniosku o przystąpienie do PPK. Jeżeli nie chce oszczędzać, może natomiast złożyć pracodawcy deklarację rezygnacji z dokonywania wpłat.
Rezygnacja nie oznacza zamknięcia rachunku ani wypłaty znajdujących się na nim pieniędzy. Zatrzymuje przede wszystkim przekazywanie kolejnych wpłat.
Zasady składania rezygnacji i ponownego autozapisu wyjaśniamy szczegółowo w materiale „Rezygnacja z PPK i ponowny autozapis – jak to działa?”.
Co dzieje się z pieniędzmi wpłacanymi do PPK?
Środki zgromadzone w PPK są inwestowane na rynku kapitałowym w ramach tzw. funduszy zdefiniowanej daty.
Uczestnik jest standardowo przypisywany do funduszu odpowiadającego jego wiekowi. Polityka inwestycyjna takiego funduszu zmienia się wraz ze zbliżaniem się uczestników do 60. roku życia.
W młodszych grupach wiekowych fundusz może inwestować większą część aktywów w instrumenty udziałowe, przede wszystkim akcje. Z upływem czasu udział bardziej ryzykownych aktywów jest ograniczany na rzecz części dłużnej.
Nie oznacza to jednak gwarancji osiągnięcia zysku. Wartość jednostek funduszu, a więc również wartość rachunku PPK, może zarówno rosnąć, jak i spadać.
Więcej o zasadach inwestowania oraz możliwości zmiany funduszu piszemy w artykule „Fundusze zdefiniowanej daty PPK – jak inwestowane są środki?”.
Czy pieniądze w PPK są prywatne?
Tak, środki zgromadzone na rachunku PPK stanowią prywatną własność uczestnika.
Oznacza to m.in., że uczestnik może nimi dysponować na zasadach określonych w ustawie, a po jego śmierci środki nie przepadają, lecz podlegają przekazaniu osobom uprawnionym lub dziedziczeniu.
PPK różni się pod tym względem od świadczeń wypłacanych z publicznego systemu emerytalnego.
Czy można wypłacić pieniądze z PPK przed 60. rokiem życia?
Tak, pieniądze zgromadzone w PPK nie są zamrożone do 60. roku życia.
Uczestnik może wcześniej dokonać tzw. zwrotu środków. Zwykły zwrot wiąże się jednak z określonymi konsekwencjami: dopłaty państwa są zwracane, 30% środków pochodzących z wpłat pracodawcy trafia do ZUS i jest zapisywane na koncie uczestnika jako składka emerytalna, a od wypracowanych zysków pobierany jest podatek od zysków kapitałowych.
Ustawa przewiduje też szczególne przypadki wcześniejszego wykorzystania oszczędności. Przy poważnym zachorowaniu uczestnika, jego małżonka lub dziecka można wypłacić do 25% środków bez obowiązku ich zwrotu. Osoba przed ukończeniem 45 lat może natomiast przeznaczyć do 100% oszczędności na wkład własny związany z kredytem mieszkaniowym, z obowiązkiem późniejszego zwrotu środków.
Szczegóły opisujemy w poradniku „Wypłata z PPK – kiedy i jak można wypłacić pieniądze?”.
Co dzieje się z PPK po ukończeniu 60 lat?
Ukończenie 60 lat nie oznacza automatycznej wypłaty środków z PPK. Uczestnik sam decyduje, kiedy rozpocząć korzystanie z oszczędności.
Jednym z przewidzianych w ustawie sposobów jest wypłata 25% zgromadzonych środków jednorazowo, a pozostałych 75% w co najmniej 120 miesięcznych ratach. Możliwe jest także wypłacanie 100% środków w co najmniej 120 ratach.
Przy zachowaniu ustawowych warunków takie warianty pozwalają skorzystać ze zwolnienia z podatku od zysków kapitałowych.
Dostępne są również inne formy wypłaty, dlatego przed podjęciem decyzji warto sprawdzić ich konsekwencje.
Co dzieje się z PPK po zmianie pracy?
Zmiana pracodawcy nie powoduje utraty dotychczas zgromadzonych pieniędzy.
Jeżeli nowy pracodawca korzysta z innej instytucji finansowej, uczestnik może posiadać więcej niż jeden rachunek PPK. Środki można również przenieść w ramach wypłaty transferowej i zgromadzić je w jednym miejscu.
Zmiana pracy nie oznacza więc konieczności wypłacania oszczędności.
Od czego zależy wartość rachunku PPK?
Na końcową wartość oszczędności wpływa kilka elementów:
- suma wpłat pracownika,
- wpłaty finansowane przez pracodawcę,
- otrzymane wpłaty powitalne i dopłaty roczne,
- okres oszczędzania,
- wyniki funduszu zdefiniowanej daty,
- koszty zarządzania i pozostałe koszty obciążające fundusz,
- wcześniejsze wypłaty lub zwroty środków.
Dlatego przy porównywaniu PPK warto patrzeć nie tylko na wysokość wpłat, ale również na długoterminowe wyniki poszczególnych funduszy.
W serwisie Analizy.pl można sprawdzić ranking funduszy PPK, porównać ich wyniki oraz zobaczyć, jak radzą sobie fundusze różnych instytucji.
PPK – najważniejsze informacje
PPK jest dobrowolnym dla pracownika systemem oszczędzania, w którym do jego pieniędzy dokłada się pracodawca, a po spełnieniu odpowiednich warunków również państwo.
Środki są prywatne, inwestowane w funduszach zdefiniowanej daty i podlegają dziedziczeniu. Uczestnik może zrezygnować z dalszych wpłat, wrócić do programu, zmienić sposób inwestowania w granicach przewidzianych przez system oraz skorzystać ze zgromadzonych środków zarówno przed, jak i po ukończeniu 60. roku życia.

Autor: Anna Zalewska
Ostatnia aktualizacja / weryfikacja: 18.09.2026
Źródła: ustawa o PPK, oficjalny portal MojePPK / PFR.
# PPK co to # jak działa PPK # na czym polega PPK # Pracownicze Plany Kapitałowe # zasady PPK.


