IKZE, czyli Indywidualne Konto Zabezpieczenia Emerytalnego, pozwala oszczędzać na emeryturę i odliczać wpłaty w rocznym PIT. W 2026 r. limit wpłat wynosi 11 304 zł, a dla uprawnionych osób prowadzących pozarolniczą działalność – 16 956 zł. Wypłata po spełnieniu ustawowych warunków podlega podatkowi 10% od całej wypłacanej kwoty.
Wcześniejsze wycofanie pieniędzy z IKZE rozlicza się inaczej – cała kwota zwrotu podlega opodatkowaniu według skali PIT.

Reklama
Co to jest IKZE?
IKZE to dobrowolna forma gromadzenia prywatnych oszczędności na emeryturę. Nie jest jednym konkretnym funduszem, lokatą ani inwestycją o z góry ustalonym oprocentowaniu. W zależności od wybranej oferty pieniądze mogą być lokowane m.in. w funduszach inwestycyjnych, akcjach, ETF-ach, obligacjach albo na rachunku bankowym.
W praktyce wybierasz więc dwie rzeczy: Indywidualne Konto Zabezpieczenia Emerytalnego z określonymi zasadami podatkowymi oraz sposób inwestowania zgromadzonych na nim pieniędzy. Samo założenie IKZE nie gwarantuje zysku. Wynik zależy od wybranych aktywów, opłat i sytuacji rynkowej. Także fundusz prowadzony w ramach IKZE może stracić na wartości.
Kto może założyć IKZE?
Prawo do wpłat na Indywidualne Konto Zabezpieczenia Emerytalnego przysługuje każdej osobie fizycznej, która ukończyła 16 lat. Osoby niepełnoletnie mogą wpłacać pieniądze tylko w roku, w którym uzyskują dochody z pracy na podstawie umowy o pracę. Ich wpłaty nie mogą przekroczyć ani tych dochodów, ani rocznego limitu IKZE. Osób pełnoletnich nie dotyczy warunek zatrudnienia na umowie o pracę.
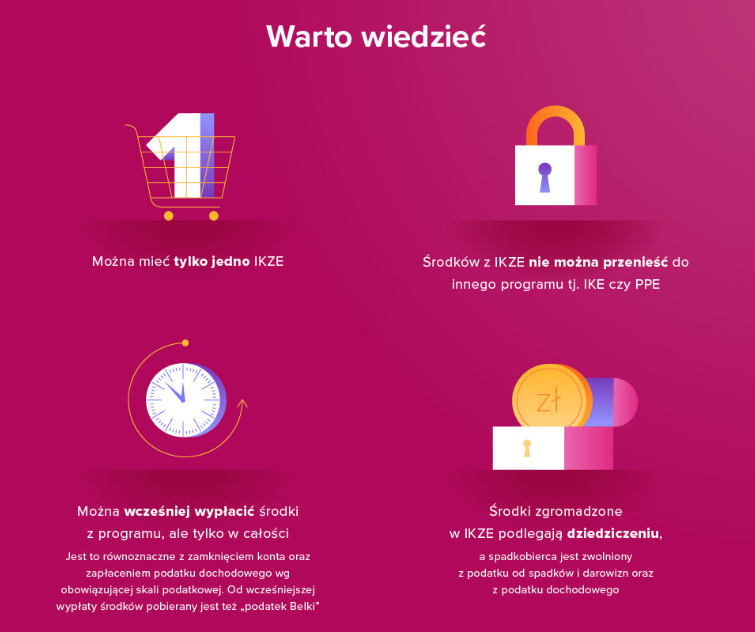
Co do zasady oszczędzasz na jednym IKZE. Nie można prowadzić wspólnego konta z małżonkiem lub dzieckiem – każdy oszczędzający ma własny rachunek i własny limit. Możesz natomiast posiadać jednocześnie IKE i IKZE, a także uczestniczyć w PPE lub PPK.
Trzeba przy tym odróżnić możliwość posiadania konta od możliwości wykorzystania ulgi. Jeżeli nie masz odpowiedniego dochodu lub przychodu do odliczenia, sama wpłata na IKZE nie zapewni oszczędności podatkowej.
Wpłaty na IKE i IKZE pozwalają gromadzić oszczędności emerytalne.
Ile wynosi limit wpłat na IKZE w 2026 roku?
W 2026 roku obowiązują dwa limity wpłat:
- Osoba korzystająca z limitu podstawowego – 11 304 zł
- Osoba prowadząca pozarolniczą działalność gospodarczą w rozumieniu art. 8 ust. 6 ustawy o systemie ubezpieczeń społecznych – 16 956 zł
Kwoty wynikają z obwieszczenia dotyczącego limitów na 2026 rok. Są to limity alternatywne, nie sumuje się ich. Sam status emeryta nie daje prawa do wyższej kwoty.
Przy równych wpłatach przez wszystkie 12 miesięcy roku wykorzystanie limitu oznaczałoby odkładanie odpowiednio 942 zł albo 1 413 zł miesięcznie. To jedynie sposób podziału rocznej kwoty, a nie odrębny limit miesięczny.
Nie musisz wykorzystywać całego limitu. Niewpłaconej części nie można jednak „nadrobić” przez zwiększenie ustawowego limitu w kolejnym roku. Do limitu nie wlicza się wypracowanych na rachunku zysków ani prawidłowo przeprowadzonej wypłaty transferowej z innego IKZE.
Aby skorzystać z odliczenia za dany rok, trzeba faktycznie dokonać wpłaty w tym roku. Przed końcem grudnia sprawdź termin przyjmowania wpłat w swojej instytucji. Nie zakładaj, że przelew zlecony w ostatniej chwili dotrze na czas.
🔎Aktualne kwoty i dane z poprzednich lat znajdziesz w zestawieniu limitów wpłat na IKE, IKZE, OIPE i PPE.
Ulga podatkowa IKZE – ile można zaoszczędzić?
🔎Kwota ulgi zależy od wysokości wpłat na IKZE oraz indywidualnej stawki podatku dochodowego.
Wpłat na IKZE nie odejmuje się bezpośrednio od podatku. Odliczenie zmniejsza dochód opodatkowany według skali PIT lub podatkiem liniowym, a przy ryczałcie – przychód. Dlatego wpłata 10 000 zł nie oznacza zwrotu 10 000 zł z urzędu skarbowego.
W prostym przypadku, gdy cała odliczana kwota obniża podstawę opodatkowaną jedną stawką, orientacyjną korzyść można obliczyć następująco:
Oszczędność podatkowa = odliczana wpłata × właściwa stawka podatku
Przykładowe oszczędności podatkowe w 2026 roku
| Wariant rozliczenia | Wpłata na IKZE | Stawka zastosowana do całego odliczenia | Szacowane zmniejszenie podatku |
|---|---|---|---|
| Limit podstawowy, skala PIT | 11 304 zł | 12% | 1 356,48 zł |
| Limit podstawowy, skala PIT | 11 304 zł | 32% | 3 617,28 zł |
| Limit podwyższony, skala PIT | 16 956 zł | 12% | 2 034,72 zł |
| Limit podwyższony, podatek liniowy | 16 956 zł | 19% | 3 221,64 zł |
| Limit podwyższony, skala PIT | 16 956 zł | 32% | 5 425,92 zł |
| Limit podwyższony, przykładowy ryczałt | 16 956 zł | 8,5% | 1 441,26 zł |
Obliczenia własne, przed zaokrągleniami w rozliczeniu PIT. Założono możliwość odliczenia całej wpłaty i zastosowanie do niej jednej wskazanej stawki. Limity wpłat według obwieszczenia na 2026 r.; sposób odliczenia i stawki według informacji Ministerstwa Finansów.
Kwoty z tabeli nie są gwarantowanym zwrotem podatku. Odliczenie może zwiększyć nadpłatę albo zmniejszyć dopłatę wynikającą z zeznania.
Przekroczenie progu podatkowego nie zawsze daje 32% korzyści od całej wpłaty
Załóżmy, że podstawa opodatkowania przed odliczeniem IKZE wynosi 125 000 zł, a odliczana wpłata – 10 000 zł. Przy pominięciu innych zmian w rozliczeniu pierwsze 5 000 zł odliczenia zmniejsza dochód objęty stawką 32%, a kolejne 5 000 zł – stawką 12%.
Oszczędność wynosi wtedy: 5 000 zł × 32% + 5 000 zł × 12% = 2 200 zł
Nie będzie to 3 200 zł, mimo że przed odliczeniem część dochodu znajdowała się w drugim przedziale skali. Przykład wynika z progu 120 000 zł i obowiązujących stawek PIT.
Przy ryczałcie korzyść zależy od stawek właściwych dla uzyskiwanych przychodów. Nie należy automatycznie stosować wartości z tabeli do rozliczenia obejmującego kilka różnych stawek.
🔎 Sprawdź kalkulator IKZE
Jak rozliczyć wpłaty na IKZE w PIT?
Na IKZE możesz odliczyć wpłaty od dochodu.
Wpłaty dokonane w 2026 roku rozliczasz w zeznaniu za 2026 rok, składanym w 2027 roku. Ulgi IKZE nie uwzględnia się przy obliczaniu bieżących zaliczek na podatek dochodowy.
Zachowaj potwierdzenia wpłat. Dokument powinien pozwalać ustalić wpłacającego, odbiorcę, tytuł oraz kwotę wpłaty. Odliczenie wykazuje się w odpowiednim zeznaniu PIT-28, PIT-36, PIT-37 lub PIT-36L, z załącznikiem PIT/O. Szczegóły opisujemy w poradniku jak rozliczyć ulgę na IKZE.
Niewykorzystanego odliczenia z powodu zbyt niskiego dochodu lub przychodu nie można przenieść na kolejne lata. Przed większą wpłatą warto więc sprawdzić nie tylko wolny limit IKZE, ale również możliwość wykorzystania odliczenia.
Wypłata, wcześniejszy zwrot i transfer – czym się różnią?
To trzy różne operacje. Ich rozróżnienie jest ważniejsze niż samo stwierdzenie, że pieniądze można wycofać z konta.
| Operacja | Co oznacza? | Zasada podatkowa |
|---|---|---|
| Wypłata po spełnieniu warunków | Wypłata po ukończeniu 65 lat i dokonywaniu wpłat w co najmniej pięciu latach kalendarzowych | 10% od całej wypłacanej kwoty (10% zryczałtowany podatek dochodowy) |
| Wcześniejszy zwrot | Wycofanie wszystkich środków bez spełnienia warunków wypłaty | Cała zwrócona kwota podlega rozliczeniu według skali PIT |
| Wypłata transferowa | Przeniesienie oszczędności do innego IKZE | Bez podatku w momencie prawidłowego transferu |
Zasady te dotyczą różnych sposobów zakończenia lub kontynuowania oszczędzania. Transfer nie jest zwykłym przelewem pieniędzy na osobisty rachunek bankowy.
Kiedy można wypłacić pieniądze z IKZE z podatkiem 10%?
Jeśli wypłacisz pieniądze, kiedy skończysz 65 lat, zapłacisz podatek w wysokości 10%. Podatek jest naliczany od całych oszczędności, które wypłacasz.
Musisz spełnić jedynie łącznie dwa warunki: ukończyć 65 lat oraz dokonywać wpłat na IKZE przynajmniej w pięciu latach kalendarzowych. Nie muszą to być kolejne lata. Samo posiadanie konta przez pięć lat, bez wymaganych wpłat, nie wystarcza.
Pieniądze można otrzymać jednorazowo albo w ratach. Wypłata ratalna co do zasady trwa co najmniej 10 lat. Jeśli wpłaty były dokonywane przez krótszy okres, raty można rozłożyć na okres odpowiadający okresowi wpłat.
Przykładowo przy wypłacie 100 000 zł podatek 10% wyniesie 10 000 zł, a kwota po potrąceniu samego podatku – 90 000 zł. Podatek pobiera instytucja prowadząca konto.
Rozpoczęcie wypłaty w tym ustawowym trybie kończy możliwość dalszego oszczędzania na IKZE. Po wypłacie jednorazowej lub pierwszej raty nie można ponownie rozpocząć gromadzenia oszczędności na takim koncie. Nie należy mylić tej zasady z wcześniejszym zwrotem.
Co się stanie przy wcześniejszym wycofaniu pieniędzy?
Z IKZE nie można dokonać częściowego zwrotu. Wycofujesz wszystkie środki, a cała otrzymana kwota – nie tylko zysk – stanowi przychód rozliczany według skali podatkowej. Dotyczy to także osoby, która działalność gospodarczą rozlicza podatkiem liniowym lub ryczałtem.
Duży zwrot może zwiększyć część dochodu opodatkowaną stawką 32%. Dlatego wcześniejsze wycofanie pieniędzy warto ocenić w kontekście całorocznego rozliczenia, a nie tylko bieżącej wartości konta. Nie jest to po prostu naliczenie 19% podatku Belki od zysku (podatek od dochodów kapitałowych).
Czy IKZE się opłaca?
Nie ma jednej odpowiedzi dla wszystkich oszczędzających. Przy ocenie warto uwzględnić możliwość wykorzystania odliczenia, koszty wybranej oferty, sposób inwestowania i prawdopodobieństwo, że pieniądze będą potrzebne przed spełnieniem warunków wypłaty.
Samo porównanie stawki PIT przy wpłacie ze stawką 10% przy wypłacie nie wystarcza. Odliczenie dotyczy wpłat, natomiast podatek przy wypłacie obejmuje całe wypłacane środki, również wypracowany wynik. Znaczenie ma też to, czy oszczędność podatkową wydajesz, czy przeznaczasz na dalsze oszczędzanie.
Porównując IKZE z innym rozwiązaniem, przyjmij takie same założenia: ten sam wydatek z domowego budżetu, okres oszczędzania, ryzyko inwestycji i sposób wykorzystania ulgi. Dopiero wtedy porównanie pokazuje różnice między rozwiązaniami, zamiast różnic między przyjętymi scenariuszami.
Gdzie można założyć IKZE i w co inwestować?
Najpierw określ, czy chcesz samodzielnie wybierać inwestycje, czy korzystać z zarządzania oferowanego przez instytucję. Dopiero później porównuj konkretne konta. Pamiętaj, że inwestowanie wiąże się z potencjalnymi zyskami, ale również pewnym ryzykiem inwestycyjnym
IKZE z funduszami inwestycyjnymi
W takim rozwiązaniu pieniądze trafiają do wybranych funduszy z oferty danego towarzystwa. Poszczególne fundusze mogą inwestować w różne aktywa i mieć odmienne poziomy ryzyka. Przy wyborze sprawdź nie tylko wyniki, ale także zakres dostępnych strategii i koszty.
Pomocą w porównaniu ofert jest ranking IKZE z funduszami - edycja 2025.
IKZE na rachunku maklerskim
Rachunek maklerski daje możliwość samodzielnego inwestowania w instrumenty udostępnione przez brokera, czyli różne papiery wartościowe np. akcje i ETF-y. Zakres dostępnych rynków i instrumentów zależy od oferty. Przed wyborem sprawdź prowizje, koszty wymiany walut oraz zasady obsługi rachunku.
Podstawy jednego z popularnych sposobów inwestowania opisujemy w artykule co to jest ETF i jak działają fundusze ETF.
Pamiętaj, że polskie preferencje podatkowe nie wyłączają automatycznie zagranicznego opodatkowania. Dywidendy zagranicznych spółek mogą podlegać podatkowi u źródła, również gdy inwestycja znajduje się na IKZE.
IKZE z detalicznymi obligacjami skarbowymi
Istnieje również oferta IKZE przeznaczona do kupowania detalicznych obligacji skarbowych. Nie jest to to samo co fundusz obligacji ani zakup dowolnych obligacji na standardowym rachunku maklerskim. Zakupy mogą odbywać się zgodnie z ustaloną dyspozycją, określającą rodzaje obligacji i ich proporcje.
Przed wyborem sprawdź dostępne serie, zasady oprocentowania, koszty prowadzenia konta i warunki przedterminowego wykupu.
IKZE z dobrowolnym funduszem emerytalnym
W tym wariancie oszczędności są inwestowane przez dobrowolny fundusz emerytalny, czyli DFE. Profil ryzyka zależy od jego polityki inwestycyjnej i struktury portfela. Nazwa „emerytalny” nie oznacza gwarancji kapitału ani braku możliwości poniesienia straty.
Oferty tej kategorii porównujemy w rankingu IKE i IKZE z DFE - edycja 2025.
IKZE na rachunku bankowym
W bankowym IKZE pieniądze mogą być gromadzone na oprocentowanym rachunku. Przy porównaniu zwróć uwagę na zasady zmiany oprocentowania oraz opłaty.
Jeśli depozyt podlega ochronie BFG, podstawowy limit gwarancji wynosi równowartość 100 000 euro łącznie na deponenta w danym banku, a nie osobno dla każdego rachunku. Przy jego obliczaniu uwzględnia się także inne objęte ochroną środki tej osoby w tym banku.
IKZE w formie ubezpieczenia z funduszem kapitałowym
IKZE może być także prowadzone w ramach umowy ubezpieczenia na życie z ubezpieczeniowym funduszem kapitałowym. W takim przypadku trzeba rozdzielić część inwestycyjną od ochrony ubezpieczeniowej i jej kosztów. Nie cała składka ubezpieczeniowa musi stanowić wpłatę na IKZE.
Przed podpisaniem umowy przeczytaj zasady podziału składki, pobierania opłat oraz zakończenia oszczędzania.
Ile kosztuje IKZE?
Koszty zależą od konstrukcji produktu. Przy porównywaniu ofert sprawdź opłatę za otwarcie i prowadzenie, koszty inwestowania oraz opłaty związane ze zmianą instytucji lub zakończeniem umowy. Rankingi funduszowych IKZE pokazują, że poszczególne oferty różnią się zarówno zakresem opłat, jak i ich wysokością.
W funduszach porównuj koszty bieżące, a nie tylko samą opłatę za zarządzanie. W rachunku maklerskim sprawdź koszt transakcji i przewalutowania. Przy obligacjach uwzględnij taryfę rachunku oraz warunki wcześniejszego wykupu. W ubezpieczeniu sprawdź dodatkowo, ile kosztuje sama ochrona.
Hasło „0 zł za prowadzenie” nie odpowiada więc na pytanie, ile będzie kosztować cały sposób oszczędzania. Podobnie chwilowa promocja nie powinna zastępować porównania warunków obowiązujących po jej zakończeniu.
IKZE a IKE – najważniejsze różnice
IKE i IKZE można posiadać jednocześnie, ale preferencje podatkowe działają w nich inaczej.
| Cecha | IKZE | IKE |
|---|---|---|
| Limit wpłat w 2026 r. | 11 304 zł lub 16 956 zł dla uprawnionych osób | 28 260 zł |
| Odliczenie wpłaty w rocznym PIT | Tak, na ustawowych zasadach | Nie |
| Wiek umożliwiający wypłatę przy spełnieniu pozostałych warunków | 65 lat | 60 lat albo 55 lat po nabyciu uprawnień emerytalnych |
| Podatek przy wypłacie spełniającej warunki | 10% całej wypłacanej kwoty | Zwolnienie z podatku od zysków kapitałowych |
| Wcześniejszy zwrot | Całość środków; rozliczenie według skali PIT | Możliwy zwrot całości lub części; dochód przypadający na zwracane środki co do zasady podlega 19% podatkowi od zysków kapitałowych. |
Limity i zasady wypłaty trzeba analizować oddzielnie dla obu kont.
W IKE również obowiązują wymagania dotyczące historii wpłat. Co do zasady chodzi o wpłaty w co najmniej pięciu latach kalendarzowych albo dokonanie ponad połowy wartości wpłat co najmniej pięć lat przed złożeniem wniosku o wypłatę. Dla najstarszych roczników przewidziano przepisy przejściowe.
Szersze porównanie znajdziesz w artykule IKE czy IKZE – co się bardziej opłaca. Przy podejmowaniu decyzji uwzględnij zarówno ulgę podatkową, jak i elastyczność dostępu do pieniędzy.
Czy można przenieść IKZE do innej instytucji?
Tak. Zmiana dostawcy odbywa się przez wypłatę transferową do innego IKZE. Najpierw zawierasz umowę z nową instytucją, a następnie składasz odpowiednią dyspozycję w dotychczasowej. Nie wycofuj pieniędzy na osobisty rachunek, jeżeli celem jest zachowanie ciągłości oszczędzania.
Transfer nie jest nową wpłatą objętą kolejnym odliczeniem. Nie zwiększa również rocznego limitu wpłat. Nie można przenieść IKZE do IKE, PPE ani PPK na zasadach przewidzianych dla transferu między IKZE. Różnice między poszczególnymi programami wyjaśniamy w artykule o transferach środków między IKE, IKZE, PPK i PPE.
Przed transferem sprawdź koszty. Umowa może przewidywać dodatkową opłatę za zakończenie oszczędzania w okresie nie dłuższym niż pierwsze 12 miesięcy. W przypadku rachunków maklerskich przepisy dopuszczają także późniejszą opłatę za przeniesienie aktywów, w ustawowo ograniczonej wysokości. Nie należy więc z góry zakładać, że każdy transfer po roku będzie całkowicie bezpłatny.
IKZE a dziedziczenie
W umowie możesz wskazać osobę lub osoby, które otrzymają środki po Twojej śmierci, oraz określić ich udziały. Taką dyspozycję można zmienić. Jeżeli nikogo nie wskażesz, środki co do zasady wejdą do spadku; odrębne zasady dotyczą umów zawartych z zakładami ubezpieczeń.
Osoba uprawniona może otrzymać wypłatę, od której pobierany jest 10-procentowy zryczałtowany podatek, albo przenieść środki na własne IKZE w ramach wypłaty transferowej. Transfer nie powoduje opodatkowania w momencie przeniesienia.
Środki z IKZE nie podlegają podatkowi od spadków i darowizn. Nie oznacza to jednak, że każda forma ich otrzymania jest wolna od podatku dochodowego. Odziedziczonych pieniędzy z IKZE nie można przenieść do PPE – właściwym kierunkiem transferu jest własne IKZE osoby uprawnionej.
Jak założyć IKZE?
Zacznij od wyboru sposobu oszczędzania i porównania ofert. Następnie zapoznaj się z regulaminem, tabelą opłat oraz dokumentami opisującymi ryzyko inwestycji. W zależności od instytucji konto można otworzyć przez internet albo z udziałem pracownika placówki.
Przy zawieraniu umowy podajesz wymagane dane i składasz oświadczenie dotyczące posiadania innego IKZE. Gdy zmieniasz instytucję, wybierasz procedurę transferu, a nie otwieranie drugiego, niezależnie zasilanego konta.
Po otwarciu rachunku sprawdź numer konta do wpłat i sposób inwestowania pieniędzy. Zachowuj potwierdzenia wpłat i aktualizuj dane osób uprawnionych do otrzymania środków po Twojej śmierci.

Sprawdź także Indywidualne Konto Emerytalne - IKE
Najczęstsze pytania o IKZE
Czy trzeba wpłacać na IKZE co miesiąc?
Ustawa nie wymaga comiesięcznych wpłat. Konkretna oferta może jednak określać minimalną pierwszą lub kolejną wpłatę oraz inne warunki. Nie utożsamiaj elastyczności ustawowej z brakiem warunków w umowie.
Czy pięć lat wpłat musi następować po sobie?
Nie. Do spełnienia warunku wypłaty z podatkiem 10% liczą się wpłaty w co najmniej pięciu latach kalendarzowych. Nie muszą to być kolejne lata. Konieczne jest również ukończenie 65 lat.
Czy emeryt może założyć IKZE?
Tak, o ile wcześniej nie zakończył oszczędzania wypłatą z IKZE w ustawowym trybie, która wyklucza ponowne gromadzenie środków. Samo pobieranie emerytury nie daje podwyższonego limitu wpłat.
Czy sprzedaż inwestycji wewnątrz IKZE oznacza wcześniejszy zwrot?
Nie. Sprzedaż instrumentu i pozostawienie pieniędzy na IKZE to inna operacja niż wycofanie środków poza konto. Trzeba jednak uwzględnić zasady i koszty transakcji właściwe dla danego produktu.
Czy na IKZE można stracić pieniądze?
Tak. Jeśli wybrany sposób inwestowania wiąże się z ryzykiem rynkowym. Ulga podatkowa nie gwarantuje wyniku funduszu, akcji czy ETF-u. Ryzyko należy oceniać na podstawie inwestycji znajdujących się na rachunku, a nie samego skrótu „IKZE”.
Materiał ma charakter edukacyjny i nie zastępuje indywidualnej analizy inwestycyjnej ani podatkowej przed podjęciem decyzji inwestycyjnej.
Autor: Anna Zalewska; Aktualizacja: 16.09.2026
# ikze indywidualne konto zabezpieczenia # roczny limit wpłat na IKZE # Na jakich zasadach działa IKZE?