IKE i IKZE pomagają oszczędzać na emeryturę, ale różnią się momentem uzyskania korzyści podatkowej, limitem wpłat i zasadami wypłaty. IKE daje zwolnienie z podatku od zysków kapitałowych po spełnieniu warunków, a IKZE pozwala dodatkowo odliczać wpłaty w rocznym PIT. Sprawdź najważniejsze różnice.
IKE i IKZE – na czym polega różnica?
IKE, czyli Indywidualne Konto Emerytalne, oraz IKZE, czyli Indywidualne Konto Zabezpieczenia Emerytalnego, są dobrowolnymi formami oszczędzania na emeryturę.
W obu przypadkach konto jest przede wszystkim konstrukcją podatkową. To, jak inwestowane są pieniądze, zależy od wybranej oferty. IKE i IKZE mogą być prowadzone m.in. w formie rachunku maklerskiego, funduszy inwestycyjnych, rachunku bankowego, ubezpieczenia z funduszem kapitałowym czy dobrowolnego funduszu emerytalnego.
Najważniejsza różnica dotyczy momentu uzyskania korzyści podatkowej.
- W IKE nie odliczasz wpłat w rocznym PIT, ale po spełnieniu ustawowych warunków wypłacasz środki bez podatku od zysków kapitałowych.
- W IKZE możesz odliczać wpłaty od dochodu, a przy ryczałcie od przychodu, ale przy prawidłowej wypłacie po zakończeniu oszczędzania pobierany jest 10-procentowy podatek od całej wypłacanej kwoty.
Jeżeli chcesz dokładnie poznać zasady IKZE, limity, wcześniejszy zwrot i transfery, przeczytaj poradnik „IKZE – co to jest i jak działa? Limity i zasady w 2026 roku”.

Reklama
IKE czy IKZE – porównanie najważniejszych zasad
| IKE | IKZE | |
|---|---|---|
| Limit wpłat w 2026 r. | 28 260 zł | 11 304 zł lub 16 956 zł dla uprawnionych osób prowadzących pozarolniczą działalność |
| Ulga w rocznym PIT | Nie | Tak |
| Korzyść podatkowa w czasie oszczędzania | Brak podatku Belki od dochodów pozostających na koncie | Odliczenie wpłat od dochodu lub przychodu oraz brak bieżącego podatku od zysków |
| Wiek umożliwiający wypłatę na preferencyjnych zasadach |
60 lat albo 55 lat po nabyciu uprawnień emerytalnych |
65 lat |
| Dodatkowy warunek dotyczący historii wpłat | Co najmniej 5 dowolnych lat wpłat albo ponad połowa wartości wpłat co najmniej 5 lat przed wnioskiem | Wpłaty w co najmniej 5 latach kalendarzowych |
| Podatek przy prawidłowej wypłacie | Brak podatku od zysków kapitałowych | 10% od całej wypłacanej kwoty |
| Częściowy wcześniejszy zwrot | Tak | Nie |
| Wcześniejszy zwrot całości | Możliwy; dochód podlega zasadom podatkowym właściwym dla IKE | Możliwy; cała zwrócona kwota jest rozliczana według skali PIT |
| Możliwość posiadania obu kont jednocześnie | Tak | Tak |
W 2026 roku limit wpłat na IKE wynosi 28 260 zł. Limit IKZE wynosi 11 304 zł, a dla uprawnionych osób prowadzących pozarolniczą działalność 16 956 zł.
Aktualne oraz historyczne kwoty znajdziesz w zestawieniu „Limity wpłat na IKE, IKZE i PPE”.
Jak działa korzyść podatkowa w IKE?
W przypadku IKE nie otrzymujesz ulgi podatkowej w roku dokonywania wpłaty.
Pieniądze trafiają na konto z dochodu, który został już opodatkowany. Korzyść pojawia się przede wszystkim później: jeżeli spełnisz ustawowe warunki wypłaty, dochód wypracowany na IKE nie będzie objęty 19-procentowym podatkiem od zysków kapitałowych.
Przykład: Załóżmy, że łącznie wpłaciłeś na IKE 100 000 zł, a wartość rachunku w momencie prawidłowej wypłaty wynosi 150 000 zł. Dochód wynosi więc 50 000 zł.
Po spełnieniu ustawowych warunków wypłaty nie zapłacisz od tego dochodu podatku od zysków kapitałowych. Poza IKE podatek 19% od 50 000 zł wyniósłby 9 500 zł.
To uproszczony przykład pokazujący mechanizm podatkowy. Nie uwzględnia m.in. opłat, sposobu inwestowania ani zmian wartości inwestycji w czasie.
Jak działa korzyść podatkowa w IKZE?
IKZE daje korzyść wcześniej.
Wpłaty możesz odliczyć w rocznym zeznaniu podatkowym:
- od dochodu opodatkowanego według skali,
- od dochodu opodatkowanego podatkiem liniowym,
- od przychodu opodatkowanego ryczałtem.
Wysokość korzyści zależy od Twojej sytuacji podatkowej.
Jeżeli wpłacisz na IKZE 10 000 zł, a całe odliczenie zmniejszy dochód opodatkowany stawką 12%, orientacyjna oszczędność podatkowa wyniesie: 10 000 zł × 12% = 1 200 zł
Przy podatku liniowym 19% byłoby to: 10 000 zł × 19% = 1 900 zł
Nie oznacza to jednak, że IKZE jest automatycznie korzystniejsze od IKE. Przy prawidłowej wypłacie z IKZE pobierany jest 10-procentowy podatek od całej wypłacanej kwoty, a nie tylko od zysku.
Szczegółowe zasady opisujemy w artykule „Jak rozliczyć ulgę na IKZE?”.
IKE czy IKZE – gdzie korzyść podatkowa jest większa?
Nie da się tego rozstrzygnąć jednym procentem.
W IKE korzyść polega przede wszystkim na uniknięciu podatku od zysków kapitałowych przy prawidłowej wypłacie.
W IKZE korzyść pojawia się już podczas oszczędzania, dzięki odliczeniu wpłat w PIT, ale na końcu występuje 10-procentowy podatek od całej wypłacanej kwoty.
Na wynik wpływa więc m.in.:
- stawka podatku, według której faktycznie wykorzystujesz odliczenie IKZE,
- wysokość wpłat,
- długość oszczędzania,
- stopa zwrotu,
- koszty produktu,
- sposób wykorzystania korzyści podatkowej,
- moment wypłaty,
- prawdopodobieństwo wcześniejszego wycofania środków.
Szczególnie ważne jest to, co robisz z oszczędnością podatkową z IKZE. Jeżeli ją wydajesz, wynik będzie inny niż wtedy, gdy dodatkowo ją inwestujesz.
IKE czy IKZE przy podatku 12%?
Przy stawce 12% wpłata 10 000 zł na IKZE może obniżyć podatek o około 1 200 zł, zakładając pełne wykorzystanie odliczenia. To daje korzyść w roku rozliczenia, ale trzeba pamiętać o późniejszym 10-procentowym podatku od wypłaty.
W IKE nie otrzymujesz 1 200 zł bieżącej korzyści, ale po spełnieniu warunków wypłaty nie płacisz podatku od wypracowanych zysków.
Dlatego przy długim okresie oszczędzania porównanie powinno uwzględniać nie tylko bieżącą ulgę, ale również przyszłą wartość rachunku.
IKE czy IKZE przy podatku 32%?
Im wyższa stawka podatku, według której faktycznie wykorzystywane jest odliczenie, tym większa może być bieżąca korzyść IKZE.
Wpłata 10 000 zł, która w całości obniża dochód opodatkowany stawką 32%, może oznaczać około 3 200 zł mniejszego podatku.
Nie zawsze jednak całe odliczenie działa według stawki 32%. Jeżeli po odliczeniu część dochodu spadnie poniżej progu podatkowego, ta część ulgi będzie efektywnie rozliczona przy stawce 12%.
Przykłady takiej sytuacji znajdziesz w poradniku „Jak rozliczyć ulgę na IKZE?”.
IKE czy IKZE dla przedsiębiorcy?
Przedsiębiorca również może korzystać z obu rozwiązań.
W przypadku IKZE znaczenie ma sposób opodatkowania działalności. Ulga może być wykorzystana przy:
- skali podatkowej,
- podatku liniowym,
- ryczałcie.
Dodatkowo osoby prowadzące pozarolniczą działalność w rozumieniu odpowiednich przepisów mają wyższy limit IKZE. W 2026 roku wynosi on 16 956 zł.
IKE nie daje bieżącej ulgi podatkowej, ale oferuje znacznie wyższy roczny limit wpłat - 28 260 zł.
Dlatego przedsiębiorca nie musi traktować IKE i IKZE jako rozwiązań wzajemnie się wykluczających. Może korzystać z obu jednocześnie.
IKE czy IKZE – co daje większą elastyczność?
Pod tym względem IKE jest bardziej elastyczne.
- Z IKE można dokonać częściowego zwrotu przed spełnieniem warunków wypłaty. Oznacza to, że można wycofać tylko część zgromadzonych środków.
- W IKZE częściowy zwrot nie jest możliwy. Jeżeli chcesz wcześniej wycofać pieniądze poza system IKZE, zwrot obejmuje wszystkie zgromadzone środki.
To istotna różnica dla osób, które nie są pewne, czy będą mogły pozostawić oszczędności nietknięte do wieku emerytalnego.
Co się dzieje przy wcześniejszej wypłacie?
Trzeba odróżnić prawidłową wypłatę od wcześniejszego zwrotu.
Wcześniejszy zwrot z IKE: Przy wcześniejszym zwrocie tracisz preferencję polegającą na zwolnieniu z podatku od zysków kapitałowych. Co do zasady opodatkowaniu podlega dochód przypadający na zwracane środki.
Wcześniejszy zwrot z IKZE: W IKZE nie można dokonać częściowego zwrotu. Przy wcześniejszym wycofaniu wszystkich pieniędzy cała zwrócona kwota jest rozliczana jako przychód według skali PIT. Nie jest to po prostu 19-procentowy podatek Belki od zysku.
To jedna z najważniejszych różnic między IKE i IKZE.
Kiedy można wypłacić pieniądze z IKE bez podatku Belki?
Preferencyjna wypłata z IKE jest możliwa po:
- ukończeniu 60 lat albo
- ukończeniu 55 lat i nabyciu uprawnień emerytalnych,
- oraz spełnieniu jednego z dodatkowych warunków dotyczących historii wpłat.
Trzeba:
- dokonywać wpłat na IKE w co najmniej 5 dowolnych latach kalendarzowych albo
- wpłacić ponad połowę wartości wszystkich wpłat co najmniej 5 lat przed złożeniem wniosku o wypłatę.
Dla osób z najstarszych roczników obowiązują przepisy przejściowe skracające wymagany okres.
Po prawidłowej wypłacie nie jest pobierany podatek od zysków kapitałowych.
Kiedy można wypłacić pieniądze z IKZE z podatkiem 10%?
W przypadku IKZE trzeba:
- ukończyć 65 lat,
- dokonywać wpłat w co najmniej 5 latach kalendarzowych.
Po spełnieniu tych warunków można dokonać wypłaty jednorazowej albo ratalnej.
Od wypłaty pobierany jest 10-procentowy zryczałtowany podatek dochodowy.
IKE i IKZE a dziedziczenie
W obu rozwiązaniach można wskazać osoby uprawnione do otrzymania pieniędzy po śmierci oszczędzającego. Zasady podatkowe są jednak inne.
W przypadku IKE osoba uprawniona może otrzymać środki bez podatku od zysków kapitałowych. Możliwe są również określone ustawowo wypłaty transferowe.
W przypadku IKZE wypłata osobie uprawnionej podlega 10-procentowemu zryczałtowanemu podatkowi dochodowemu. Alternatywnie uprawniona osoba może przenieść środki na własne IKZE w ramach wypłaty transferowej.
Szczegółowe zasady dziedziczenia IKZE opisujemy w głównym poradniku o IKZE.
Czy można przenieść pieniądze między IKE a IKZE?
Nie można dokonać bezpośredniego transferu środków z IKE do IKZE ani z IKZE do IKE.
Można natomiast przenosić środki:
- z jednego IKE do innego IKE,
- z jednego IKZE do innego IKZE,
- a w określonych przypadkach również pomiędzy IKE a PPE.
Nie należy mylić wypłaty transferowej ze zwykłym wycofaniem pieniędzy na rachunek osobisty.
Więcej na ten temat znajdziesz w artykule o transferach między IKE, IKZE, PPE i innymi rozwiązaniami emerytalnymi.
Czy można mieć jednocześnie IKE i IKZE?
Tak. Posiadanie IKZE nie wyklucza posiadania IKE i odwrotnie. Możesz wpłacać na oba rachunki w tym samym roku i korzystać z odrębnych limitów.
W 2026 roku oznacza to możliwość wpłacenia maksymalnie:
- 28 260 zł na IKE,
- 11 304 zł na IKZE,
czyli łącznie 39 564 zł.
W przypadku osoby uprawnionej do wyższego limitu IKZE łączna maksymalna wpłata wynosi: 45 216 zł.
Nie oznacza to jednak, że każdy powinien wykorzystywać oba limity. Decyzja zależy od sytuacji finansowej, podatkowej i celu oszczędzania.
IKE czy IKZE – od czego zacząć wybór?
Zamiast pytać wyłącznie „które konto jest lepsze?”, warto odpowiedzieć sobie na kilka bardziej szczegółowych pytań.
Czy możesz wykorzystać ulgę podatkową IKZE?
Jeżeli masz dochód lub przychód umożliwiający odliczenie, IKZE może przynieść bieżącą korzyść podatkową. Jeżeli nie masz od czego dokonać odliczenia, jedna z jego głównych korzyści traci znaczenie.
Czy pieniądze mogą być potrzebne przed emeryturą?
Jeżeli ważna jest możliwość wycofania części środków, IKE jest bardziej elastyczne.
Jaką kwotę chcesz odkładać?
IKE ma wyższy limit roczny. W 2026 roku jest to 28 260 zł wobec 11 304 zł podstawowego limitu IKZE.
Jak wykorzystasz ulgę z IKZE?
Reinwestowanie oszczędności podatkowej może znacząco zmieniać długoterminowy wynik porównania.
Jakie opłaty poniesiesz?
Porównuj konkretne produkty, a nie tylko samą konstrukcję IKE i IKZE. Dwa rachunki IKE mogą różnić się kosztami bardziej niż konkretne IKE i IKZE prowadzone w podobnej formie.
IKE czy IKZE – najważniejsze wnioski
IKE i IKZE nie muszą być alternatywami. Można posiadać oba konta i wykorzystywać je równolegle.
IKE oferuje wyższy limit wpłat, większą elastyczność wcześniejszego dostępu do pieniędzy oraz zwolnienie z podatku od zysków kapitałowych po spełnieniu warunków wypłaty.
IKZE daje bieżącą ulgę w PIT, ale ma niższy limit wpłat, późniejszy wiek preferencyjnej wypłaty oraz 10-procentowy podatek od całej wypłacanej kwoty.
To, które rozwiązanie będzie korzystniejsze w konkretnej sytuacji, zależy przede wszystkim od podatków, horyzontu oszczędzania, wysokości wpłat, kosztów i potrzeby dostępu do pieniędzy przed emeryturą.
Jeżeli chcesz dokładniej poznać jedno z rozwiązań, zobacz:
- „IKZE – co to jest i jak działa? Limity i zasady w 2026 roku”,
- „Jak rozliczyć ulgę na IKZE?”,
- „Limity wpłat na IKE, IKZE i PPE”.
IKE czy IKZE? Co wybrać?
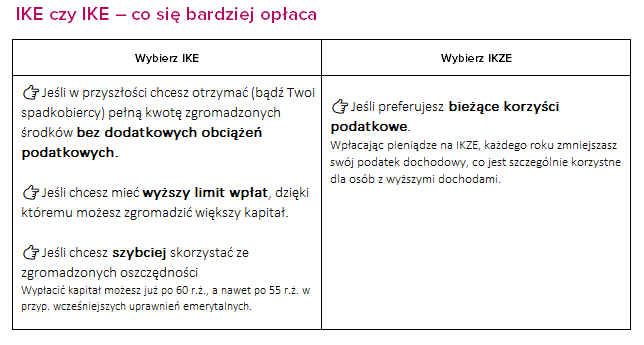
➡️ Wybierz IKZE, jeśli: preferujesz bieżące oszczędności podatkowe. Wpłacając pieniądze na IKZE, każdego roku zmniejszasz swój podatek dochodowy, co jest szczególnie korzystne dla osób z wyższymi dochodami.
➡️ Wybierz IKE, jeśli w przyszłości chcesz otrzymać pełną kwotę zgromadzonych zysków bez dodatkowych obciążeń podatkowych. Poza tym w IKE, dzięki wyższemu limitowi wpłat mamy możliwość zgromadzenia większego kapitału. Co więcej, w porównaniu z IKZE, okres wypłaty kapitału zaczyna się relatywnie szybciej. Ponadto IKE ma zalety nie tylko dla posiadaczy kont, ale również ich spadkobierców – w sytuacji dziedziczenia zgromadzony kapitał nie jest obciążany PIT-em.