IKE, czyli Indywidualne Konto Emerytalne, pozwala oszczędzać na przyszłość i po spełnieniu ustawowych warunków wypłacić wypracowany kapitał bez 19% podatku od zysków kapitałowych. W 2026 r. na IKE można wpłacić maksymalnie 28 260 zł. Sprawdź, jak działa IKE, kiedy można wypłacić pieniądze i na co zwrócić uwagę przy wyborze konta.
Co to jest IKE?
IKE, czyli Indywidualne Konto Emerytalne, jest dobrowolną formą długoterminowego oszczędzania z preferencją podatkową.
IKE samo w sobie nie jest konkretną inwestycją. Jest rodzajem rachunku, na którym – zależnie od wybranej instytucji – pieniądze mogą być przechowywane lub inwestowane m.in. w funduszach inwestycyjnych, akcjach, ETF-ach, obligacjach, na rachunku bankowym czy w dobrowolnym funduszu emerytalnym.

Najważniejszą korzyścią IKE jest możliwość wypłaty środków bez podatku od zysków kapitałowych, jeżeli zostaną spełnione ustawowe warunki dotyczące wieku oraz historii wpłat.
W przeciwieństwie do IKZE wpłaty na IKE nie są odliczane w rocznym PIT. Korzyść podatkowa pojawia się przede wszystkim na etapie inwestowania i późniejszej wypłaty.
Jeżeli chcesz porównać oba rozwiązania, zobacz IKE czy IKZE – co się bardziej opłaca?.
Kto może założyć IKE?
Prawo do wpłat na IKE przysługuje osobie fizycznej, która ukończyła 16 lat. Obowiązujące przepisy nie uzależniają tego prawa od posiadania polskiego obywatelstwa.
Osoby małoletnie mogą dokonywać wpłat tylko w roku kalendarzowym, w którym uzyskują dochody z pracy wykonywanej na podstawie umowy o pracę. Ich wpłaty nie mogą przekroczyć ani rocznego limitu IKE, ani wysokości tych dochodów.
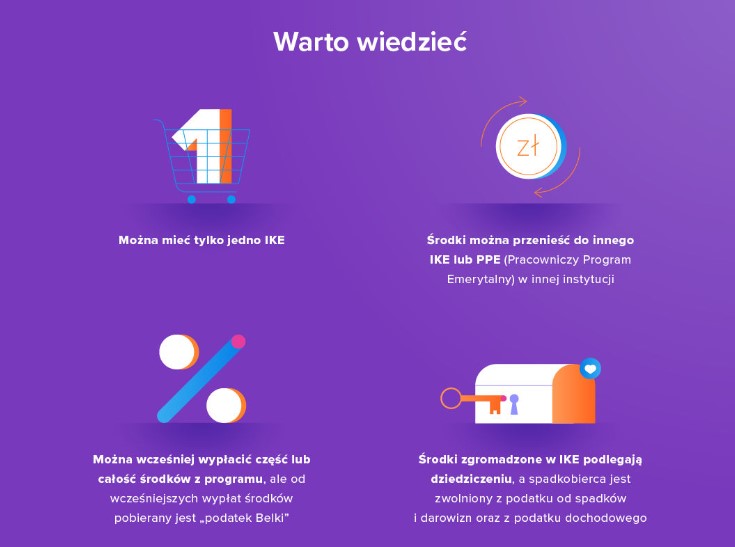
Na jednym IKE może oszczędzać tylko jedna osoba. Nie można więc prowadzić wspólnego IKE np. z małżonkiem czy dzieckiem.
Co do zasady oszczędzający korzystający z preferencji IKE gromadzi środki na jednym IKE. Można natomiast posiadać jednocześnie IKE i IKZE.
Ile wynosi limit wpłat na IKE w 2026 roku?
W 2026 roku na IKE można wpłacić maksymalnie: 28 260 zł.
Limit jest ustalany na każdy rok kalendarzowy i odpowiada trzykrotności prognozowanego przeciętnego miesięcznego wynagrodzenia w gospodarce narodowej, z ustawowym mechanizmem zabezpieczającym przed spadkiem limitu względem poprzedniego roku. Przy równych wpłatach przez 12 miesięcy wykorzystanie limitu oznaczałoby odkładanie: 2 355 zł miesięcznie.
Nie ma jednak ustawowego obowiązku wpłacania pieniędzy co miesiąc. Możesz wpłacać je regularnie albo nieregularnie, zależnie od zasad konkretnej umowy.
Niewykorzystany limit nie przechodzi na kolejny rok.
Do limitu zwykłych wpłat nie należy natomiast wliczać wzrostu wartości inwestycji. Jeżeli akcje, fundusze lub inne aktywa znajdujące się na IKE zyskują na wartości, nie oznacza to przekroczenia rocznego limitu wpłat.
Aktualne i historyczne kwoty znajdziesz w zestawieniu limitów wpłat na IKE, IKZE, OIPE i PPE. Możesz też sprawdzić efekt długoterminowego oszczędzania w kalkulatorze IKE.
Na czym polega korzyść podatkowa IKE?
Najważniejszą preferencją IKE jest zwolnienie z podatku od dochodów kapitałowych przy wypłacie spełniającej warunki ustawy.
Poza IKE dochody z wielu inwestycji są objęte 19-procentowym podatkiem od zysków kapitałowych, potocznie nazywanym podatkiem Belki. Na IKE środki mogą być inwestowane przez wiele lat bez konieczności rozliczania tego podatku w taki sposób jak na zwykłym rachunku inwestycyjnym, a przy prawidłowej wypłacie wypracowany dochód korzysta ze zwolnienia.
Przykład: Załóżmy, że w całym okresie oszczędzania wpłacisz na IKE łącznie 200 000 zł, a w momencie wypłaty rachunek będzie wart 300 000 zł.
Wypracowany dochód wynosi: 300 000 zł – 200 000 zł = 100 000 zł.
Gdyby taki dochód podlegał stawce 19%, podatek wyniósłby: 100 000 zł × 19% = 19 000 zł.
Przy prawidłowej wypłacie z IKE podatek od tego dochodu nie zostanie pobrany.
Jest to uproszczony przykład pokazujący mechanizm podatkowy. Rzeczywisty wynik inwestycji zależy m.in. od stóp zwrotu, opłat, momentu wpłat oraz rodzaju wybranych aktywów.
Wypłata, wcześniejszy zwrot i transfer – czym się różnią?
W przypadku IKE warto rozróżnić cztery pojęcia:
| Co oznacza? | Najważniejsza konsekwencja | |
|---|---|---|
| Wypłata | Zakończenie oszczędzania po spełnieniu ustawowych warunków | Zwolnienie z podatku od zysków kapitałowych |
| Częściowy zwrot | Wycofanie części środków przed spełnieniem warunków wypłaty | Dochód przypadający na zwracane środki podlega opodatkowaniu |
| Zwrot | Wcześniejsze wycofanie całości środków | Dochód podlega 19% podatkowi od dochodów kapitałowych; mogą wystąpić dodatkowe konsekwencje po transferze z PPE |
| Wypłata transferowa | Przeniesienie środków w ustawowo dopuszczalnym kierunku | Co do zasady pozwala zachować ciągłość preferencji podatkowych |
Ustawa wyraźnie rozróżnia te operacje.
Kiedy można wypłacić pieniądze z IKE bez podatku Belki?
Aby wypłata na rzecz oszczędzającego korzystała z preferencji IKE, trzeba spełnić warunek wieku:
- ukończyć 60 lat albo
- ukończyć 55 lat i nabyć uprawnienia emerytalne,
- oraz spełnić jeden z dwóch warunków dotyczących historii wpłat:
- dokonywać wpłat na IKE w co najmniej 5 dowolnych latach kalendarzowych albo
- wpłacić ponad połowę wartości wszystkich wpłat na IKE nie później niż 5 lat przed złożeniem wniosku o wypłatę. Nie muszą to być kolejne lata.
Ustawa przewiduje też szczególne przepisy przejściowe dla najstarszych roczników oszczędzających.
Czy wypłata musi być jednorazowa?
Nie. Pieniądze można wypłacić: jednorazowo albo w ratach.
W odróżnieniu od IKZE ustawa nie nakłada na ratalną wypłatę z IKE ogólnego obowiązku rozłożenia jej na co najmniej 10 lat. Dziesięcioletni minimalny okres dotyczy IKZE, nie IKE.
Po wypłacie jednorazowej albo pierwszej racie oszczędzający nie może ponownie założyć IKE. Po rozpoczęciu wypłaty ratalnej nie można też dokonywać kolejnych wpłat na to IKE.
Czy po 60. roku życia można nadal oszczędzać na IKE?
Tak. Samo ukończenie 60 lat nie zmusza do wypłaty pieniędzy. Jeżeli nie rozpocząłeś ustawowej wypłaty, możesz nadal oszczędzać.
Możliwe jest również założenie IKE po 60. roku życia, jeżeli wcześniej nie dokonano wypłaty z IKE korzystającej ze zwolnienia podatkowego.
Czy można wcześniej wypłacić pieniądze z IKE?
Tak. IKE jest pod tym względem bardziej elastyczne niż IKZE.
Przed spełnieniem warunków wypłaty możesz dokonać:
- zwrotu całego rachunku albo
- częściowego zwrotu.
Przy wcześniejszym zwrocie tracisz preferencję dotyczącą zwracanych środków i od dochodu przypadającego na zwrot trzeba zapłacić 19% podatku od dochodów kapitałowych. Nie oznacza to jednak opodatkowania 19% całej wypłacanej kwoty – opodatkowany jest dochód.
Kiedy częściowy zwrot nie jest możliwy?
Ustawa pozwala na częściowy zwrot tylko w odniesieniu do środków pochodzących z wpłat na IKE.
Ograniczenie ma znaczenie np. wtedy, gdy na konto trafiły wcześniej środki transferowane z PPE albo odziedziczonego IKE.
Co z pieniędzmi przeniesionymi wcześniej z PPE?
Jeżeli na IKE przyjęto wypłatę transferową z pracowniczego programu emerytalnego, przy późniejszym zwrocie instytucja przekazuje do ZUS kwotę odpowiadającą 30% sumy składek podstawowych wpłaconych wcześniej do PPE. Kwota jest ewidencjonowana na koncie ubezpieczonego w ZUS.
To dodatkowy powód, dla którego przed wcześniejszym zamknięciem IKE zawierającego środki z PPE warto dokładnie sprawdzić konsekwencje.
Czy wcześniejszy zwrot zamyka drogę do kolejnego IKE?
Nie. Jeżeli wcześniej wycofasz środki i dokonasz zwrotu, nie korzystając z preferencyjnej wypłaty po spełnieniu warunków ustawowych, możesz w przyszłości ponownie założyć IKE.
Inaczej jest po prawidłowej wypłacie korzystającej ze zwolnienia podatkowego – po wypłacie jednorazowej lub pierwszej racie nie można ponownie założyć IKE.
Czy IKE się opłaca?
Korzyść podatkowa jest jednym z najważniejszych argumentów za IKE, ale samo posiadanie takiego rachunku nie gwarantuje dobrego wyniku.
Na efekt oszczędzania wpływają przede wszystkim:
- długość okresu inwestowania,
- wysokość i regularność wpłat,
- stopa zwrotu,
- poziom ryzyka,
- opłaty,
- sposób inwestowania,
- prawdopodobieństwo wcześniejszego wycofania pieniędzy.
IKE jest konstrukcją podatkową, a nie gwarancją zysku. Rachunek inwestujący w akcje może tracić na wartości, podczas gdy bankowe IKE ma zupełnie inny profil ryzyka.
Przy porównywaniu ofert warto więc oddzielić dwie decyzje:
1. Czy chcę korzystać z IKE?
2. W jaki sposób chcę inwestować środki znajdujące się na IKE?

Reklama
Gdzie można założyć IKE?
Ustawa przewiduje prowadzenie IKE przez:
- fundusze inwestycyjne,
- podmioty prowadzące działalność maklerską,
- zakłady ubezpieczeń,
- banki,
- dobrowolne fundusze emerytalne.
Poszczególne rozwiązania mogą bardzo różnić się ryzykiem, kosztami i zakresem dostępnych inwestycji.
IKE z funduszami inwestycyjnymi
W funduszowym IKE pieniądze inwestowane są w fundusze oferowane przez dane TFI.
W zależności od oferty można wybierać strategie akcyjne, obligacyjne, mieszane, indeksowe czy fundusze cyklu życia.
Przed wyborem warto sprawdzić przede wszystkim:
- koszty bieżące funduszy,
- opłaty za zarządzanie,
- zakres dostępnych strategii,
- możliwość konwersji,
- dostęp do rachunku online,
- jakość i wyniki zarządzania w odpowiednio długim okresie.
Aktualne oferty porównujemy w Rankingu IKE 2025 – najlepsze IKE z funduszami. Ranking obejmuje IKE funduszowe, a nie wszystkie rodzaje IKE.
IKE na rachunku maklerskim
Maklerskie IKE pozwala samodzielnie inwestować m.in. w papiery wartościowe dostępne w ofercie brokera.
Na rachunku mogą być dostępne m.in.
- akcje,
- obligacje,
- ETF-y.
Ustawa dopuszcza również, w ograniczonym zakresie i po spełnieniu określonych warunków, instrumenty pochodne służące ograniczeniu ryzyka inwestycyjnego. Zakres instrumentów dostępnych na IKE zależy jednak od oferty konkretnego biura maklerskiego.
Jeżeli chcesz lepiej poznać jeden z popularnych instrumentów wykorzystywanych przy długoterminowym inwestowaniu, zobacz Co to jest ETF? Zasady działania ETF-ów.
Bankowe IKE
W bankowym IKE środki są gromadzone na wyodrębnionym rachunku bankowym.
Przy wyborze trzeba zwrócić uwagę na:
- oprocentowanie,
- zasady jego zmiany,
- opłaty,
- warunki wcześniejszego zakończenia umowy.
Bankowe IKE ma inny profil ryzyka niż IKE oparte na funduszach czy rachunku maklerskim. Jeżeli zgromadzone środki spełniają warunki ochrony depozytów, są objęte gwarancjami BFG na zasadach obowiązujących dla pozostałych należności deponenta w danym banku. Gwarancje BFG obejmują łącznie należności danego deponenta w danym banku do równowartości 100 tys. euro.
IKE z dobrowolnym funduszem emerytalnym
Dobrowolny fundusz emerytalny, czyli DFE, inwestuje zgromadzone środki zgodnie ze swoją polityką inwestycyjną.
Wynik zależy od struktury portfela i warunków rynkowych. DFE nie gwarantuje dodatniej stopy zwrotu.
Oferty tej kategorii można porównać w Rankingu IKE i IKZE z DFE 2025.
IKE w formie ubezpieczenia z UFK
IKE może być prowadzone w ramach ubezpieczenia na życie z ubezpieczeniowym funduszem kapitałowym.
Trzeba wówczas odróżnić:
- część składki przeznaczaną na IKE,
- koszty ochrony ubezpieczeniowej,
- koszty inwestowania.
Ustawa wymaga, aby część przeznaczana na IKE była odpowiednio wyodrębniona.
Przed podpisaniem umowy szczególnie ważne jest zapoznanie się z tabelą opłat i zasadami podziału składki.
Ile kosztuje IKE?
Nie ma jednej opłaty charakterystycznej dla wszystkich IKE.
Koszty zależą od rodzaju produktu i instytucji. Mogą obejmować m.in.:
- opłatę za utworzenie lub prowadzenie rachunku,
- koszty zarządzania funduszami,
- koszty bieżące funduszy,
- prowizje maklerskie,
- koszty przewalutowania,
- opłaty związane z ochroną ubezpieczeniową,
- koszty transferu lub wcześniejszego zakończenia umowy.
Koszty IKE mogą się znacząco różnić w zależności od rodzaju produktu i instytucji. Dwa rozwiązania korzystające z tej samej preferencji podatkowej mogą mieć zupełnie inny poziom opłat. W przypadku funduszy warto analizować nie tylko samą opłatę za zarządzanie, lecz także całkowite koszty bieżące.
IKE a IKZE – najważniejsze różnice
IKE i IKZE można posiadać równocześnie, ale ich mechanizmy podatkowe są inne.
| Cecha | IKE | IKZE |
|---|---|---|
| Limit wpłat w 2026 r. | 28 260 zł | 11 304 zł lub 16 956 zł dla uprawnionych osób |
| Odliczenie wpłaty w PIT | Nie | Tak |
| Preferencja przy prawidłowej wypłacie | Brak podatku od zysków kapitałowych | 10% podatku od całej wypłacanej kwoty |
| Wiek wypłaty | 60 lat lub 55 lat po nabyciu uprawnień emerytalnych | 65 lat |
| Częściowy wcześniejszy zwrot | Tak | Nie |
| Wcześniejszy zwrot całości | Dochód objęty podatkiem od zysków kapitałowych | Cała kwota rozliczana według skali PIT |
Więcej znajdziesz w artykule IKE czy IKZE – co się bardziej opłaca? oraz w poradniku IKZE – co to jest i jak działa?.
Czy można przenieść IKE do innej instytucji?
Tak. Zamiast likwidować rachunek i wypłacać pieniądze na zwykłe konto, można przeprowadzić wypłatę transferową.
Co do zasady transfer obejmuje całość środków zgromadzonych na IKE. Wyjątkiem są m.in. określone ustawą operacje między funduszami inwestycyjnymi zarządzanymi przez to samo TFI.
Czy transfer po 12 miesiącach zawsze jest bezpłatny?
Nie zawsze. Umowa może przewidywać dodatkową opłatę za wypłatę, transfer lub zwrot przez okres nie dłuższy niż pierwsze 12 miesięcy. Po tym okresie nie obowiązuje już dodatkowa opłata z art. 39 ust. 1, jednak w przypadku rachunku maklerskiego mogą wystąpić inne koszty związane z przeniesieniem instrumentów finansowych.
Dlatego przed transferem zawsze warto sprawdzić tabelę opłat obu instytucji.
Dokąd można transferować środki z IKE?
Wypłaty transferowe związane z IKE obejmują więcej sytuacji niż tylko zmianę dostawcy IKE.
W odpowiednich ustawowo przypadkach możliwe są m.in.:
- transfer z jednego IKE do innego IKE,
- transfer między IKE a PPE,
- transfer z IKE na subkonto OIPE,
- transfer z OIPE na IKE,
- w określonych sytuacjach transfer środków z PPK zmarłego uczestnika na IKE małżonka albo osoby uprawnionej.
Nie oznacza to, że dowolne środki z PPK można przenieść na własne IKE za życia uczestnika. Ustawa wskazuje konkretne przypadki.
Nie jest natomiast możliwy zwykły transfer własnych środków między IKE a IKZE.
Jak działa dziedziczenie IKE?
Środki zgromadzone na IKE są prywatne i podlegają dziedziczeniu.
W umowie można wskazać osobę lub kilka osób uprawnionych do otrzymania pieniędzy po śmierci oszczędzającego. Dyspozycję można później zmienić.
Jeżeli osoba uprawniona nie została wskazana, środki co do zasady przypadają spadkobiercom; szczególne zasady obowiązują w przypadku umów ubezpieczeniowych.
Osoba uprawniona może:
- wypłacić przysługujące jej środki albo
- dokonać wypłaty transferowej na własne IKE,
- w odpowiednim przypadku przenieść je do PPE, do którego przystąpiła.
Środki otrzymane po zmarłym z IKE są zwolnione zarówno z podatku od dochodów kapitałowych, jak i podatku od spadków i darowizn.
To istotna różnica w stosunku do IKZE, gdzie wypłata osobie uprawnionej podlega 10-procentowemu zryczałtowanemu podatkowi.
Jak założyć IKE?
Pierwszy krok to wybór formy oszczędzania i instytucji.
Przed zawarciem umowy sprawdź:
- dostępne inwestycje,
- ryzyko,
- wszystkie opłaty,
- warunki wpłat,
- zasady transferu,
- sposób obsługi rachunku,
- możliwość wskazania osób uprawnionych.
Przy zawieraniu umowy składa się wymagane ustawą oświadczenie dotyczące posiadania innego IKE. Jeżeli zmieniasz dostawcę, wskazujesz istniejące IKE i zamiar dokonania wypłaty transferowej. Osoba, która ukończyła 55 lat, potwierdza również, że nie dokonała wcześniej ustawowej wypłaty z IKE.
Oferty IKE dostępne na rynku możesz porównać w porównywarce IKE.
Najczęstsze pytania o IKE
Czy trzeba wpłacać na IKE co miesiąc?
Nie ma ustawowego obowiązku comiesięcznych wpłat.
Konkretna oferta może jednak określać minimalną pierwszą lub kolejną wpłatę. Zawsze trzeba sprawdzić warunki umowy.
Czy można mieć IKE i IKZE jednocześnie?
Tak. W 2026 roku oznacza to możliwość wykorzystania odrębnego limitu 28 260 zł na IKE oraz 11 304 zł na IKZE albo 16 956 zł w przypadku osób uprawnionych do podwyższonego limitu IKZE.
Czy można mieć dwa IKE?
Co do zasady oszczędzający korzystający z preferencji IKE gromadzi oszczędności na jednym IKE, z wyjątkami technicznymi przewidzianymi w ustawie, np. dotyczącymi funduszy zarządzanych przez jedno TFI.
Czy pięć lat wpłat musi następować po sobie?
Nie. Warunek dotyczy pięciu dowolnych lat kalendarzowych.
Alternatywnie można spełnić drugi warunek: ponad połowa wartości wszystkich wpłat musi zostać dokonana nie później niż pięć lat przed złożeniem wniosku o wypłatę.
Czy można wypłacić tylko część pieniędzy przed 60. rokiem życia?
Tak, pod warunkiem że środki objęte częściowym zwrotem pochodzą z wpłat na IKE. Dochód przypadający na zwracaną część podlega opodatkowaniu.
Czy można wypłacić całe IKE przed 60. rokiem życia?
Tak. Będzie to zwrot, a nie ustawowa wypłata korzystająca ze zwolnienia podatkowego. Od osiągniętego dochodu trzeba zapłacić podatek od dochodów kapitałowych. Jeżeli na IKE znalazły się wcześniej środki transferowane z PPE, mogą pojawić się również dodatkowe konsekwencje związane z przekazaniem części środków do ZUS.
Czy po wcześniejszym zamknięciu IKE można otworzyć kolejne?
Tak, jeżeli wcześniejsza operacja była zwrotem i nie skorzystałeś z ustawowej preferencyjnej wypłaty.
Po dokonaniu prawidłowej wypłaty jednorazowej albo rozpoczęciu wypłaty ratalnej ponowne otwarcie IKE nie jest możliwe.
Czy IKE gwarantuje zysk?
Nie. IKE określa zasady podatkowe i prawne oszczędzania. Wynik zależy od aktywów znajdujących się na rachunku oraz kosztów wybranego produktu.
Czy limit IKE obejmuje wypracowane zyski?
Nie. Roczny limit dotyczy wpłat, a nie wzrostu wartości zgromadzonych aktywów.
Czy pieniądze z IKE podlegają dziedziczeniu?
Tak. Można wskazać osoby uprawnione. Wypłata środków po zmarłym korzysta ze zwolnienia z podatku od dochodów kapitałowych i podatku od spadków i darowizn.
Materiał ma charakter edukacyjny. Inwestowanie wiąże się z ryzykiem, a wybór konkretnego rozwiązania powinien uwzględniać sytuację finansową, horyzont inwestycji, akceptowany poziom ryzyka oraz koszty produktu.