


Jak wybrać dobry fundusz obligacji?
Trzy rzeczywiste przykłady pokazują, dlaczego duration i rentowność do wykupu (YTM) są tak ważne w ocenie funduszu.
Fundusze obligacji często postrzegane są jako stosunkowo bezpieczna alternatywa dla lokat bankowych. Tymczasem różnice między nimi mogą być ogromne. W pierwszych dziewięciu miesiącach 2026 roku jeden z analizowanych funduszy stracił ponad 4%, podczas gdy inny zarobił prawie 3%. Skąd tak duże rozbieżności? Odpowiedzi należy szukać przede wszystkim w strukturze portfela, rentowności do wykupu (Yield to Maturity) oraz duration, czyli wrażliwości obligacji na zmiany rentowności rynkowych.
Dlaczego historyczne wyniki funduszu obligacji mogą wprowadzać w błąd?
Wielu inwestorów wybiera fundusze obligacji, kierując się stopami zwrotu osiągniętymi w ostatnich 12 miesiącach. To zrozumiałe, ponieważ historyczne wyniki są łatwo dostępne i pozwalają szybko porównać różne produkty. Problem polega na tym, że wysokie historyczne stopy zwrotu mogą być efektem wyjątkowo korzystnych warunków rynkowych, które niekoniecznie powtórzą się w przyszłości.
Przykładowo fundusz, który w ciągu ostatniego roku zarobił 10%, mógł osiągnąć taki wynik dzięki znacznemu spadkowi rentowności obligacji skarbowych. Spadek rentowności oznacza wzrost cen obligacji, co przekłada się na wyższą wycenę jednostek uczestnictwa funduszu. Jeżeli jednak rentowności obligacji przestaną spadać lub zaczną rosnąć, podobny wynik może być trudny do powtórzenia. Fundusz może nawet odnotować stratę, pomimo regularnego otrzymywania odsetek od obligacji.
Dlatego, wybierając fundusz obligacji, analizę warto rozpocząć nie od historycznych stóp zwrotu, lecz od tego, co aktualnie znajduje się w jego portfelu.

Reklama
YTM funduszu obligacji – ile może zarobić fundusz?
Jednym z najważniejszych parametrów opisujących fundusz dłużny jest Yield to Maturity, czyli rentowność do wykupu (YTM). W przypadku pojedynczej obligacji YTM określa roczną stopę zwrotu wynikającą z jej aktualnej ceny, przyszłych płatności odsetkowych oraz wartości wykupu. Obliczenie zakłada terminową realizację zobowiązań przez emitenta, utrzymanie obligacji do terminu zapadalności oraz reinwestowanie odsetek po tej samej rentowności.
W funduszach inwestycyjnych podawany jest zazwyczaj średni YTM obligacji znajdujących się w portfelu. Załóżmy, że fundusz posiada obligacje o średnim YTM wynoszącym 6%, a jego roczne koszty całkowite wynoszą 1%. W uproszczeniu można przyjąć, że potencjał dochodowy portfela po uwzględnieniu kosztów wynosi około 5% rocznie. Nie oznacza to jednak, że fundusz na pewno zarobi 5%.
W przeciwieństwie do pojedynczej obligacji utrzymywanej do wykupu fundusz nie ma jednego określonego terminu zapadalności. Zarządzający kupuje i sprzedaje obligacje, reinwestuje środki oraz dostosowuje portfel do warunków rynkowych. Na wynik wpływają także zmiany rentowności, spreadów kredytowych, kształtu krzywej rentowności i struktury portfela.
Mimo tych ograniczeń YTM jest jednym z najważniejszych punktów wyjścia do oszacowania potencjału przyszłych wyników funduszu obligacji. Trzeba jednak pamiętać, że wyższy YTM nie zawsze oznacza atrakcyjniejszą inwestycję. Może wynikać z większego ryzyka kredytowego emitentów, dłuższych terminów zapadalności lub niższej płynności obligacji. Jeżeli jednak inwestujemy w fundusze obligacji skarbowych tych samych państw, ryzyko kredytowe takich portfeli może być zbliżone.
Duration funduszu obligacji – dlaczego jeden fundusz może stracić znacznie więcej niż drugi?
Drugim kluczowym parametrem jest duration, które mierzy wrażliwość wartości obligacji na zmiany rentowności rynkowych. Im wyższe duration, tym silniej ceny obligacji reagują na zmiany stóp procentowych.
W analizie funduszy szczególnie przydatne jest zmodyfikowane duration (modified duration). Przykładowo fundusz posiadający duration wynoszące 5 lat może zyskać na wycenie około 5%, jeżeli rentowności obligacji spadną o 1 punkt procentowy. Jeżeli natomiast rentowności wzrosną o 1 punkt procentowy, wartość jego portfela może spaść o około 5%. To przybliżenie, które zakłada równoległą zmianę krzywej rentowności i pomija między innymi wpływ wypukłości obligacji.
Warto podkreślić, że duration nie jest tym samym co średni termin wykupu obligacji. Fundusz może posiadać papiery o długim terminie zapadalności, ale stosunkowo niewielkim duration, jeżeli dominują w nim obligacje o zmiennym oprocentowaniu.
Duration pozwala więc ocenić zarówno potencjał dodatkowych zysków, jak i ryzyko strat wynikających ze zmian rynkowych stóp procentowych.
Porównanie trzech funduszy obligacji – trzy różne strategie inwestycyjne
Aby zobaczyć, jak duże znaczenie mają YTM i duration, porównajmy trzy rzeczywiste fundusze inwestycyjne, których portfele charakteryzują się bardzo różną wrażliwością na zmiany rentowności.
W analizie składu portfeli wykorzystujemy dane z końca września 2026 roku.
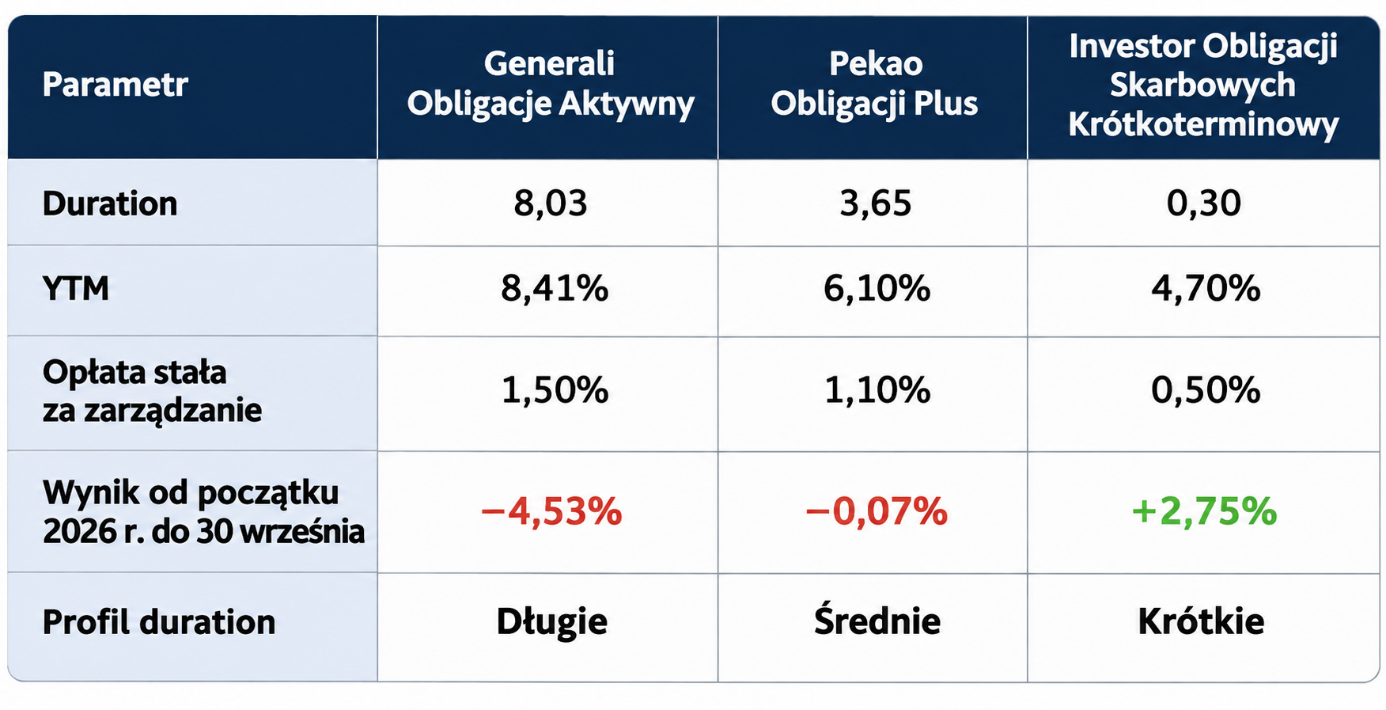
Źródło: karty funduszy Generali Investments TFI, Pekao TFI i Investors TFI, dane portfelowe na 30.09.2026 r. Podane opłaty stałe nie obejmują wszystkich możliwych kosztów, w tym opłat za wynik
Już na pierwszy rzut oka widać interesującą zależność. Fundusz Generali posiadał najwyższy YTM, wynoszący 8,41%, ale jednocześnie miał zdecydowanie najdłuższe duration. Z kolei fundusz Investor oferuje najniższy YTM, lecz jego wrażliwość na zmiany rentowności jest wielokrotnie mniejsza. W pierwszych dziewięciu miesiącach 2026 roku to właśnie fundusz o najkrótszym duration osiągnął najwyższą stopę zwrotu spośród tej trójki.
Nie oznacza to, że fundusze o krótkim duration zawsze będą zarabiać więcej. Pokazuje natomiast, jak silnie wynik inwestycji zależy od warunków rynkowych.
Generali Obligacje Aktywny – wysokie duration i duża wrażliwość na zmiany rynkowych rentowności
Generali Obligacje Aktywny jest przykładem funduszu, którego wynik w znacznym stopniu zależy od zachowania obligacji długoterminowych. Na koniec września 2026 roku modified duration portfela wynosiło 8,03, a YTM 8,41%. Fundusz inwestował głównie w instrumenty dłużne o stałym oprocentowaniu. Ponad 72% instrumentów dłużnych miało termin zapadalności przekraczający pięć lat.
Wśród największych pozycji znajdowały się polskie obligacje skarbowe, w tym DS1035, DS1034 oraz obligacje serii PS. To obligacje o stałym oprocentowaniu. Tak skonstruowany portfel może silnie zyskiwać w okresach spadku rentowności obligacji długoterminowych. Jednak przy wzroście rentowności jego wycena jest narażona na spadki.
W 2025 roku fundusz zarobił 10,9%, natomiast w pierwszych dziewięciu miesiącach 2026 roku stracił 4,53%. Dla porównania, jego benchmark zyskał w tym samym okresie 0,15%. Różnica pokazuje nie tylko skalę ryzyka rynkowego, ale również znaczenie aktywnego zarządzania. Warto pamiętać, że samo duration nigdy nie wyjaśnia całego wyniku funduszu.
Wniosek: Generali Obligacje Aktywny jest przykładem strategii o wysokiej wrażliwości na zmiany rentowności, która może przynosić znaczące zyski przy korzystnym scenariuszu rynkowym, ale również duże okresowe straty.
Pekao Obligacji Plus – średnie duration i bardziej zróżnicowany portfel
Pekao Obligacji Plus reprezentuje fundusze o średnim duration. Na koniec września 2026 roku duration wynosiło 3,65, a YTM portfela 6,10%. W portfelu dominowały obligacje skarbowe o stałym oprocentowaniu, których udział wynosił około 65,8%. Fundusz posiadał również znaczące zaangażowanie w obligacje korporacyjne, zarówno stało-, jak i zmiennokuponowe. To ważna różnica w porównaniu z funduszem Generali.
Wynik Pekao Obligacji Plus zależy nie tylko od zmian rentowności obligacji skarbowych, ale także od zachowania spreadów kredytowych oraz sytuacji finansowej emitentów korporacyjnych. Mimo to w tym roku kluczowe dla wyników funduszu były zmiany rynkowych rentowności, a nie spready kredytowe.
W 2025 roku fundusz osiągnął stopę zwrotu 8,69%, natomiast w pierwszych dziewięciu miesiącach 2026 roku jego wynik wyniósł -0,07%. W porównaniu z Generali Obligacje Aktywny fundusz wykazał w tym okresie znacznie mniejszą stratę.
Wniosek: Pekao Obligacji Plus stanowi przykład strategii pośredniej – o umiarkowanej wrażliwości na zmiany rentowności, ale z dodatkowym ryzykiem wynikającym z obecności obligacji korporacyjnych.
Investor Obligacji Skarbowych Krótkoterminowy – niskie duration i ograniczona zmienność
Trzecim przykładem jest Investor Obligacji Skarbowych Krótkoterminowy. Na koniec września 2026 roku zmodyfikowane duration wynosiło zaledwie 0,3, natomiast YTM portfela 4,7%. Struktura inwestycji znacząco różniła się od dwóch wcześniej opisanych funduszy.
Aż 99,6% aktywów stanowiły obligacje emitowane lub gwarantowane przez Skarb Państwa o zmiennym oprocentowaniu. Dzięki temu fundusz charakteryzuje się bardzo niską wrażliwością cenową na zmiany rentowności.
W 2025 roku zarobił 5,29%, natomiast w pierwszych dziewięciu miesiącach 2026 roku osiągnął stopę zwrotu 2,75%. W analizowanym okresie był zatem najbardziej odporny na niekorzystne warunki rynkowe spośród trzech porównywanych funduszy.
Nie oznacza to jednak, że jego wynik jest gwarantowany. Spadek krótkoterminowych stóp procentowych może prowadzić do obniżania kuponów obligacji zmiennoprocentowych, a tym samym do stopniowego zmniejszania potencjału dochodowego portfela.
Wniosek: Investor Obligacji Skarbowych Krótkoterminowy jest przykładem funduszu, którego podstawowym atutem jest ograniczenie wrażliwości na zmiany rentowności, kosztem mniejszego potencjału zysków kapitałowych w okresach silnego spadku rentowności obligacji.
Co stanie się z tymi funduszami, gdy rentowności obligacji spadną lub wzrosną?
Porównanie duration pozwala oszacować, jak może zmienić się wycena części obligacyjnej każdego funduszu w przypadku zmiany rentowności.
Przyjmijmy trzy scenariusze: spadek rentowności o 1 punkt procentowy, brak zmian oraz wzrost rentowności o 1 punkt procentowy.
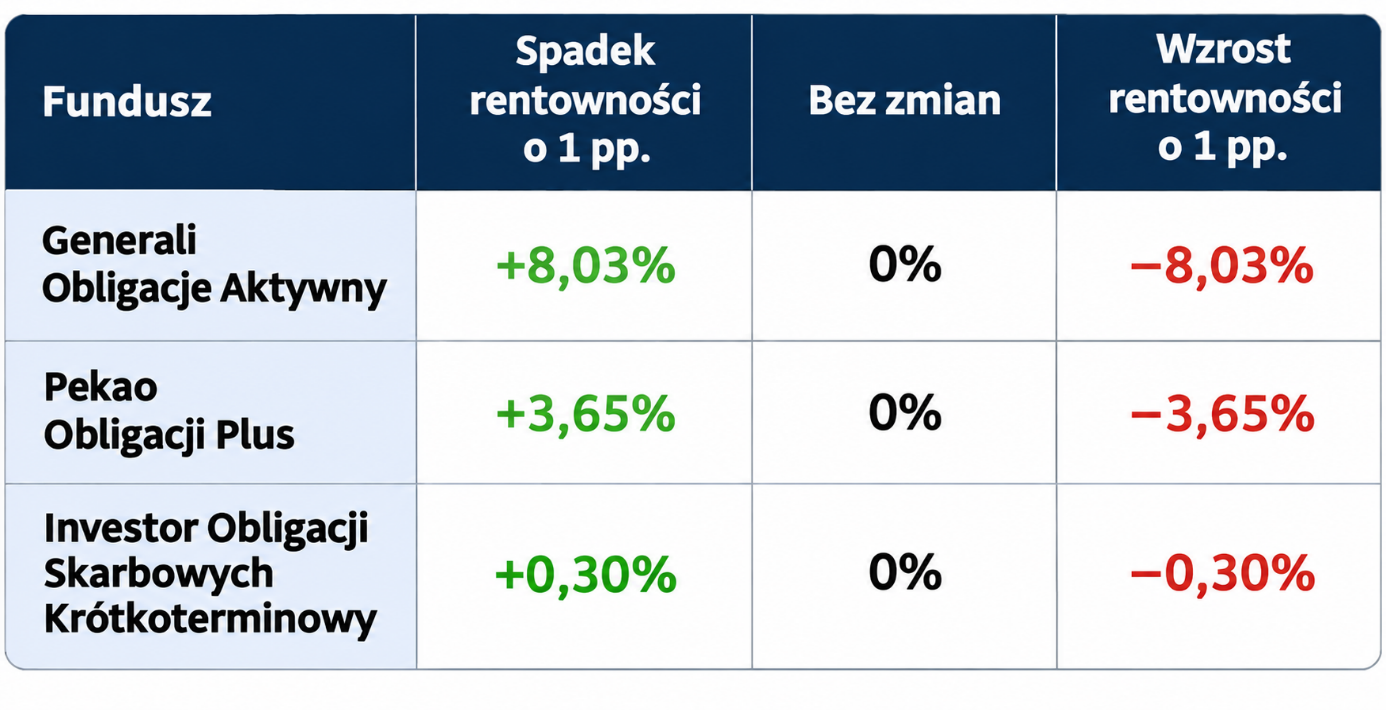
Różnice są bardzo duże. Przy spadku rentowności o 1 punkt procentowy fundusz Generali może zyskać na wycenie obligacji około 8%, podczas gdy wpływ na fundusz Investor wyniesie zaledwie około 0,3%. Jeżeli jednak rentowności wzrosną o 1 punkt procentowy, sytuacja się odwróci. Fundusz Generali może odnotować znaczący spadek wartości portfela, natomiast fundusz Investor pozostanie relatywnie odporny na taki ruch.
To właśnie duration, a nie historyczna stopa zwrotu, jest jednym z najważniejszych wskaźników pozwalających przewidzieć reakcję funduszu na zmianę warunków rynkowych.
Wysoki YTM może amortyzować straty, ale nie eliminuje ryzyka
Warto jednak pamiętać, że duration pokazuje tylko jeden element przyszłego wyniku. Drugim jest dochód wynikający z rentowności obligacji.
W przypadku Generali Obligacje Aktywny YTM na poziomie 8,41% oznacza relatywnie wysoki potencjał dochodowy portfela. Przy niezmienionych rentownościach i pozostałych warunkach rynkowych dochód ten może stanowić istotne źródło przyszłej stopy zwrotu. Jednocześnie wysokie duration oznacza, że nawet stosunkowo niewielki wzrost rentowności może istotnie ograniczyć ten dochód lub doprowadzić do straty w krótkim okresie.
W przypadku funduszu Investor sytuacja wygląda odwrotnie. Niższy YTM oznacza mniejszy początkowy potencjał dochodowy, ale znacznie niższe ryzyko spadku wyceny wynikające ze wzrostu rentowności.

W praktyce oznacza to, że fundusz z najwyższym YTM nie musi osiągnąć najwyższej stopy zwrotu w najbliższych miesiącach, choć przy braku zmian rynkowych rentowności ma wyższy początkowy potencjał dochodowy. Ostateczny wynik zależy jednak również od kosztów i pozostałych rodzajów ryzyka.
Skład portfela – dlaczego podobne duration nie oznacza podobnego ryzyka?
Analiza duration i YTM powinna być zawsze uzupełniona oceną struktury portfela. Dwa fundusze mogą posiadać podobne duration, ale różnić się ryzykiem kredytowym, płynnością i rodzajem posiadanych obligacji.
W analizowanych przykładach widać trzy odmienne podejścia.
Generali Obligacje Aktywny koncentruje się na obligacjach o dłuższych terminach zapadalności, przede wszystkim emitowanych przez państwa regionu Europy Środkowo-Wschodniej.
Pekao Obligacji Plus łączy obligacje skarbowe z obligacjami korporacyjnymi, co zwiększa znaczenie ryzyka kredytowego.
Investor Obligacji Skarbowych Krótkoterminowy opiera portfel na instrumentach skarbowych o zmiennym oprocentowaniu, ograniczając wrażliwość na zmiany stóp procentowych.
W przypadku funduszy korporacyjnych szczególnie ważne jest sprawdzenie ratingów emitentów, koncentracji portfela i poziomu spreadów kredytowych. Wyższa rentowność obligacji przedsiębiorstw może bowiem wynikać z dodatkowego ryzyka niewypłacalności emitenta. Dlatego samo porównanie YTM i duration nie wystarcza do pełnej oceny atrakcyjności funduszu. Ale to już temat na kolejny artykuł.
Historyczne wyniki funduszy obligacji – jak interpretować je prawidłowo?
Przykłady trzech funduszy pokazują, dlaczego analiza historycznych wyników wymaga zrozumienia warunków rynkowych. W 2025 roku wszystkie trzy fundusze osiągnęły dodatnie stopy zwrotu, ale ich wysokość była bardzo zróżnicowana.
Generali Obligacje Aktywny zarobił 10,9%, Pekao Obligacji Plus 8,69%, a Investor Obligacji Skarbowych Krótkoterminowy 5,29%.
W pierwszych dziewięciu miesiącach 2026 roku sytuacja wyglądała zupełnie inaczej. Generali stracił 4,53%, Pekao Obligacji Plus odnotował niewielką stratę 0,07%, a Investor zarobił 2,75%.
Ale jeżeli popatrzymy na stopy zwrotu w okresie od końca września do pierwszych dni listopada, to ranking wygląda inaczej.
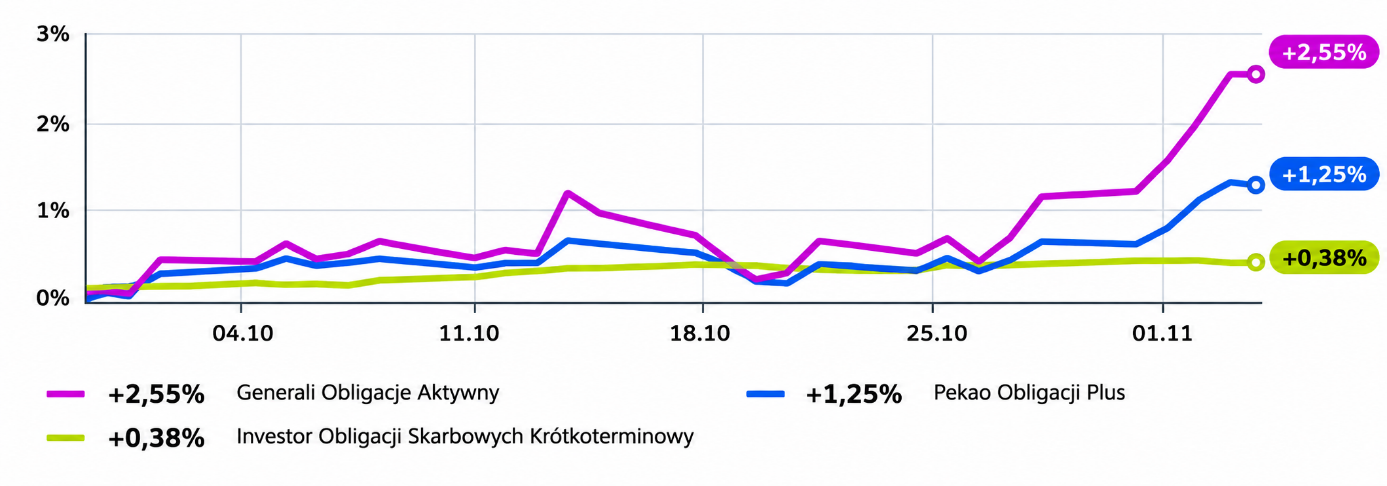
Poprawa notowań na rynku spowodowała, że liderem w okresie od końca września do 6 listopada został Generali Obligacje Aktywny. Wysoki YTM i długie duration zrobiły swoje.
Nie można jednak całej tej różnicy przypisać wyłącznie duration. Znaczenie miały również dobór konkretnych obligacji, zmiany spreadów kredytowych, struktura portfeli i decyzje zarządzających.
Porównanie dobrze jednak ilustruje, że fundusze o długim duration mogą osiągać bardzo dobre wyniki w jednym okresie, a następnie ponosić istotne straty, gdy warunki rynkowe się zmieniają, a potem znów osiągać dobre wyniki. Zmienność w notowaniach takich funduszy jest zdecydowanie większa niż w funduszach z niskim duration.
Historyczny lider stóp zwrotu nie musi być liderem w kolejnym roku.
Koszty zarządzania funduszem obligacji – dlaczego warto je porównywać?
W przypadku funduszy obligacji koszty są szczególnie istotne, ponieważ oczekiwane stopy zwrotu są zazwyczaj niższe niż w funduszach akcyjnych. W analizowanych funduszach stałe opłaty za zarządzanie wynoszą od 0,5% w Investor Obligacji Skarbowych Krótkoterminowy do 1,5% w Generali Obligacje Aktywny.
Różnica jednego punktu procentowego rocznie może mieć duże znaczenie dla wyniku inwestora, szczególnie przy kilkuletnim horyzoncie inwestycyjnym. Nie należy jednak porównywać samych opłat bez uwzględnienia strategii funduszu.
Fundusz aktywnie zarządzający długoterminowymi obligacjami może oferować większy potencjał zysków kapitałowych, ale również podejmować wyższe ryzyko. Trzeba także sprawdzić koszty bieżące oraz ewentualne opłaty za wynik. Wszystkie trzy analizowane fundusze przewidują możliwość pobierania opłat zmiennych na zasadach określonych w dokumentach funduszy.
Jaki fundusz obligacji może być atrakcyjny w różnych scenariuszach?
Wybór funduszu powinien zależeć od oczekiwań dotyczących przyszłych zmian rentowności oraz od horyzontu inwestycyjnego. Jeżeli inwestor zakłada wyraźny spadek rentowności obligacji długoterminowych, atrakcyjne mogą być fundusze o wysokim duration, takie jak Generali Obligacje Aktywny. W takim scenariuszu mogą one korzystać zarówno z dochodu odsetkowego, jak i ze wzrostu cen obligacji.
Jeżeli inwestor oczekuje stabilizacji rentowności i zależy mu na połączeniu potencjału dochodowego z umiarkowaną wrażliwością na zmiany stóp procentowych, warto analizować fundusze o średnim duration, takie jak Pekao Obligacji Plus. Trzeba jednak pamiętać o dodatkowym ryzyku kredytowym.
Natomiast w przypadku obaw o wzrost rentowności, na przykład z powodu utrzymującej się inflacji, rosnącego zadłużenia państwa lub zwiększonej podaży obligacji skarbowych, fundusze o krótkim duration mogą być bardziej odporne na spadki cen obligacji. Przykładem takiej strategii jest Investor Obligacji Skarbowych Krótkoterminowy.
Warto jednak pamiętać, że obniżki stóp procentowych przez bank centralny nie muszą automatycznie prowadzić do spadku rentowności obligacji długoterminowych. Na ich wycenę wpływają również oczekiwania inflacyjne, sytuacja fiskalna oraz premia za ryzyko.
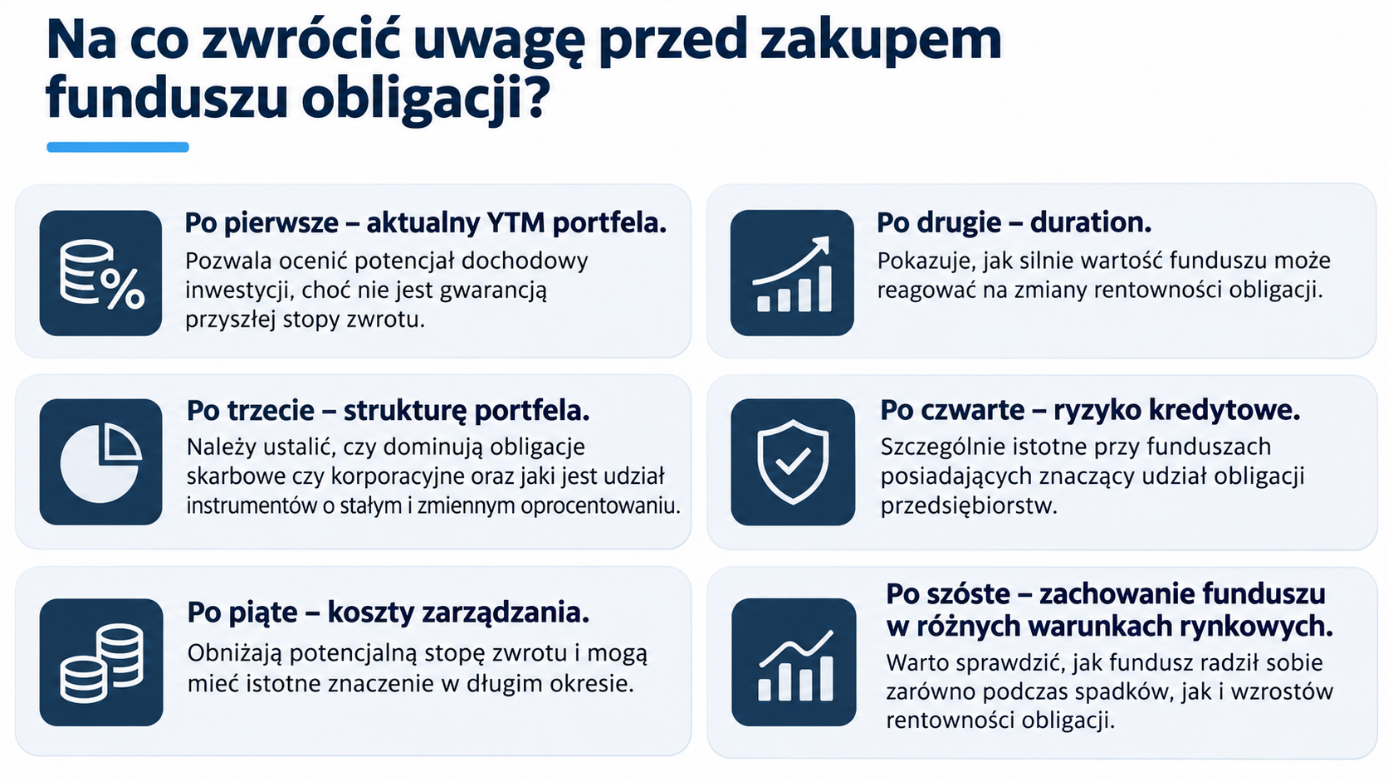
Na co zwrócić uwagę przed zakupem funduszu obligacji?
Przed podjęciem decyzji warto sprawdzić kilka podstawowych parametrów:
Podsumowanie. Najlepszy fundusz obligacji nie zawsze ma najwyższy YTM
Porównanie Generali Obligacje Aktywny, Pekao Obligacji Plus i Investor Obligacji Skarbowych Krótkoterminowy pokazuje, jak bardzo mogą różnić się fundusze należące do tej samej szerokiej kategorii inwestycyjnej. Fundusz o wysokim duration może osiągać bardzo dobre wyniki podczas spadku rentowności obligacji, ale jest również narażony na znaczne straty, gdy rentowności rosną. Fundusz o średnim duration stanowi rozwiązanie pośrednie, choć jego rzeczywiste ryzyko zależy także od struktury portfela i jakości kredytowej emitentów. Fundusz o krótkim duration może zapewniać większą stabilność wyceny, ale jego potencjał dochodowy będzie stopniowo dostosowywał się do zmian krótkoterminowych stóp procentowych.
Dlatego wybór funduszu obligacji nie powinien polegać na poszukiwaniu najwyższej historycznej stopy zwrotu ani najwyższego YTM.
Znacznie ważniejsze jest zrozumienie, ile fundusz może zarobić przy stabilnych rentownościach, jak zachowa się w przypadku ich spadku oraz jak dużą stratę może ponieść, gdy rentowności wzrosną. To właśnie połączenie analizy YTM, duration, struktury portfela i kosztów pozwala ocenić, czy potencjalny zysk stanowi odpowiednie wynagrodzenie za ponoszone ryzyko.
Dane funduszy według kart na 30 września 2026 r. Artykuł ma charakter edukacyjny i nie stanowi rekomendacji inwestycyjnej. Historyczne stopy zwrotu nie gwarantują podobnych wyników w przyszłości.
12.11.2026

Źródło: Marlon Trottmann / Shutterstock.com



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania