DFE pod lupą. W co inwestują i ile kosztują?
Dobrowolne fundusze emerytalne (DFE) to jedna z możliwości oszczędzania na emeryturę w ramach IKE i IKZE. Choć pod względem strategii przypominają tradycyjne fundusze mieszane, działają na nieco innych zasadach. Sprawdzamy, w co inwestują, czym się różnią, jakie osiągają wyniki i ile kosztuje oszczędzanie za ich pośrednictwem.
Artykuł zaktualizowany 4 listopada 2026 r.
Na indywidualnym koncie emerytalnym (IKE) i indywidualnym koncie zabezpieczenia emerytalnego (IKZE) można oszczędzać na różne sposoby: za pośrednictwem funduszy inwestycyjnych, rachunków maklerskich, lokat czy obligacji skarbowych. Jedną z dostępnych możliwości są również dobrowolne fundusze emerytalne, czyli DFE.
Choć pod względem polityki inwestycyjnej przypominają tradycyjne fundusze mieszane, działają w innych ramach prawnych. DFE są funduszami emerytalnymi tworzonymi i zarządzanymi przez powszechne towarzystwa emerytalne (PTE). Podlegają ustawie o organizacji i funkcjonowaniu funduszy emerytalnych, a nie przepisom regulującym działalność funduszy inwestycyjnych FIO i SFIO.
Na rynku funkcjonuje sześć DFE oferujących oszczędzanie w ramach IKE i IKZE. To właśnie im przyjrzymy się w tym artykule. Warto jednak pamiętać, że dobrowolne fundusze emerytalne mogą również działać w ramach PPK jako fundusze zdefiniowanej daty. Od 2027 roku DFE mogą też działać w ramach OKI.
Czytaj: Czym jest podatek Belki

Reklama
Jak inwestują DFE?
DFE funkcjonują na polskim rynku od 2012 r. Pod względem strategii najbardziej przypominają fundusze mieszane aktywnej alokacji. Łączą inwestycje w akcje i instrumenty dłużne, a proporcje między tymi klasami aktywów mogą zmieniać się w zależności od sytuacji rynkowej i decyzji zarządzających. Nie oznacza to jednak, że wszystkie fundusze inwestują podobnie. Według sprawozdań finansowych na koniec grudnia 2025 r. udział akcji w portfelach sześciu DFE wynosił od 42% w PKO DFE do niemal 57% w DFE PZU. Różnica przekraczała zatem 15 pkt proc.
W części akcyjnej portfeli DFE dominują spółki notowane na warszawskiej giełdzie. Zarządzający inwestują zarówno w największe firmy z WIG20, jak i w średnie i mniejsze podmioty z indeksów mWIG40 i sWIG80. Niektóre DFE uzupełniają portfel o akcje zagraniczne. Przykładowo w Nationale-Nederlanden DFE oraz Allianz Polska DFE papiery zagranicznych spółek stanowiły na koniec 2025 r. odpowiednio 30% i 26% portfela akcyjnego.
Część dłużna portfela opiera się przede wszystkim na polskich obligacjach skarbowych – zarówno stało-, jak i zmiennokuponowych, o różnych terminach zapadalności, i jest uzupełniona o papiery BGK (quasi skarbowe) oraz o obligacje korporacyjne. Niektóre fundusze inwestują zgodnie z polityką odpowiedzialnego inwestowania, stosując m.in. wykluczenia emitentów naruszających podstawowe standardy ESG.
Strategia inwestycyjna DFE jest budowana z myślą o wieloletnim, emerytalnym horyzoncie. Zarządzający mogą elastycznie przesuwać środki między częścią akcyjną i dłużną, a decyzje te mają służyć przede wszystkim stopniowemu pomnażaniu kapitału w długim terminie. W latach silnej hossy udział akcji potrafi być wyraźnie podniesiony, natomiast w okresach atrakcyjnych rentowności obligacji większą rolę w portfelu przejmują instrumenty dłużne.
Jak duży jest rynek DFE?
Na rynku działa obecnie 6 DFE:
- DFE PZU
- Nationale-Nederlanden DFE
- PKO DFE
- Generali DFE
- Allianz Polska DFE
- DFE Pocztylion Plus
Według ostatnich oficjalnych danych ze sprawozdań finansowych, na koniec grudnia 2025 r. sześć DFE zarządzało aktywami o wartości 3,63 mld zł. Od grudnia ubiegłego roku aktywa DFE jednak solidnie wzrosły. Według wyliczeń Analizy Online ich łączna wartość przekroczyła już 4 mld zł. Rynek ten jest jednak silnie skoncentrowany. Dwa największe fundusze - DFE PZU i Nationale-Nederlanden DFE - zgromadziły łącznie ponad 80% aktywów całej szóstki.
Jak DFE radzą sobie pod względem stóp zwrotu?
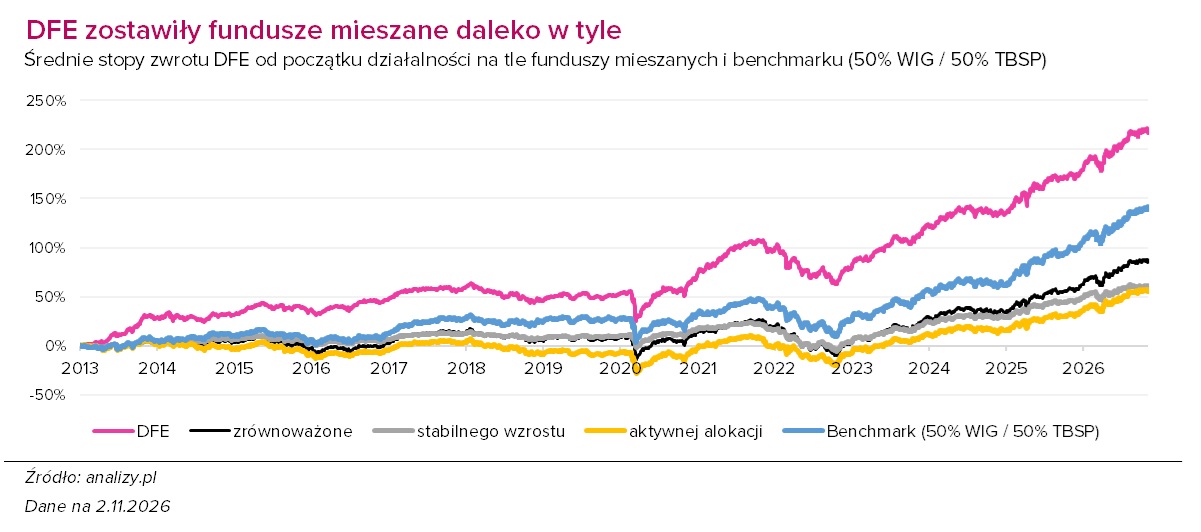
Patrząc na długoterminowe wyniki, Dobrowolne Fundusze Emerytalne wypadają zaskakująco dobrze jak na produkty o mieszanym profilu ryzyka. Średnia stopa zwrotu całej grupy od końca 2012 r. do 2 listopada 2026 r. wyniosła aż 217%. Dla porównania, w tym samym okresie indeks szerokiego rynku akcji WIG wzrósł niewiele więcej, bo o 230%.
DFE wyprzedziły modelowy portfel złożony w połowie z indeksu WIG, a w połowie z indeksu obligacji skarbowych TBSP, którego skumulowana stopa zwrotu wyniosła w tym czasie 138,5%. Długoterminowe wyniki DFE prezentują się też korzystnie na tle tradycyjnych funduszy mieszanych. W omawianym okresie bowiem fundusze zrównoważone zyskały średnio 85%, stabilnego wzrostu 60%, a aktywnej alokacji zaledwie 55%.
Najlepszy DFE – Nationale-Nederlanden – wypracował od początku działalności aż 322% zysku, a Generali i DFE PZU – odpowiednio – 247% i 227%. Nawet najsłabsze w zestawieniu DFE Pocztylion Plus oraz PKO DFE, które zarobiły – odpowiednio – 120% i 147%, uplasowały się powyżej średniej wyników funduszy mieszanych.
DFE okazały się więc nie tylko rozwiązaniem przewyższającym rynek obligacji i akcji, ale także rozwiązaniem znacznie efektywniejszym od produktów oferowanych przez TFI. Kluczowy był tu zwłaszcza rok 2013, kiedy przeciętny DFE zarobił prawie 30%, podczas gdy średnie w grupach funduszy mieszanych osiągały niskie kilka procent. Mocny start, przy relatywnie niewielkich aktywach, dał DFE solidną przewagę w długim horyzoncie.
Ostatnie cztery lata były wyjątkowo udane dla warszawskiej giełdy. Od 2 listopada 2022 r. do 2 listopada 2026 r. indeks WIG wzrósł o 204%, podczas gdy indeks polskich obligacji skarbowych TBSP zyskał 37%. Na tej hossie skorzystały również dobrowolne fundusze emerytalne, których średnia stopa zwrotu wyniosła 89%. Najlepsze niemal podwoiły wartość jednostki. Liderem był DFE PZU z wynikiem 96%. Niewiele ustąpił mu DFE Pocztylion Plus (+94%), a podium zamknął Generali DFE (+91%). Na drugim końcu zestawienia znalazły się PKO DFE (+76%) i Nationale-Nederlanden DFE (+77%).
Jak na tym tle wypadły tradycyjne fundusze mieszane? Najlepiej poradziły sobie fundusze zrównoważone, których średnia stopa zwrotu wyniosła 96%, a więc o 7 pkt proc. więcej niż średnia DFE. Fundusze aktywnej alokacji zarobiły przeciętnie 82%, a stabilnego wzrostu 65%. DFE pokonały zatem większość porównywanych grup funduszy mieszanych. Żaden z sześciu DFE nie dorównał jednak modelowemu portfelowi złożonemu po połowie z WIG i TBSP, którego skumulowana stopa zwrotu wyniosła w tym czasie 107%.
Trzeba jednak pamiętać, że DFE nie odwzorowują takiego portfela i nie jest to także ich oficjalny benchmark. Zarządzający aktywnie zmieniają proporcje między akcjami a obligacjami, inwestują również za granicą, a publikowane wyniki funduszy uwzględniają koszty zarządzania. Porównanie pokazuje więc nie tylko korzyści z giełdowej hossy, lecz także znaczenie przyjętej strategii inwestycyjnej.
Ile kosztuje inwestowanie w DFE?
Dobrowolne fundusze emerytalne funkcjonują w innych ramach prawnych, więc nie obowiązuje ich limit opłaty za zarządzanie (maks. 2%), jak w funduszach inwestycyjnych otwartych, ani sztywny, ustawowy model kosztowy, jak w OFE. Każde PTE określa maksymalne opłaty w statucie funduszu.
Wszystkie DFE pobierają stałe wynagrodzenie za zarządzanie aktywami, a większość z nich również prowizje od wpłat. W niektórych funduszach dochodzi do tego opłata za osiągnięte wyniki. Poszczególne towarzystwa stosują jednak odmienne zasady naliczania kosztów, a ich wysokość może zależeć m.in. od stażu oszczędzania, sumy wpłat czy kategorii jednostek.
Stałe wynagrodzenie za zarządzanie wynosi najczęściej 2-2,5% rocznie, choć w niektórych przypadkach może być niższe lub wyższe. Przykładowo Generali DFE pobiera 2% rocznie, DFE Pocztylion Plus do 1,9%, a PKO DFE 2,5%. W DFE PZU statut dopuszcza wynagrodzenie stałe do 2,99% rocznie.
Niektóre towarzystwa premiują długoterminowe oszczędzanie. W Allianz Polska DFE standardowa opłata za zarządzanie wynosi 2,5%, ale po osiągnięciu 20 tys. zł łącznych wpłat na IKE i IKZE spada do 1,5%, a po przekroczeniu progu 50 tys. zł – do 1%. W Nationale-Nederlanden DFE stawka zależy zarówno od wartości aktywów funduszu, jak i kategorii jednostek. Standardowo wynosi 2% od pierwszego miliarda złotych aktywów i 1,5% od nadwyżki. Osoby wpłacające co najmniej 600 zł rocznie mogą po każdych pięciu latach regularnego oszczędzania otrzymać tańszą kategorię jednostek. Po 20 latach stawki spadają odpowiednio do 1,4% i 0,9%.
Dwa fundusze pobierają również wynagrodzenie za wyniki inwestycyjne. W Nationale-Nederlanden DFE wynosi ono 15% nadwyżki rocznej stopy zwrotu ponad 8%. Z kolei DFE PZU może pobierać do 20% nadwyżki wyniku ponad przyjęty w statucie benchmark.
Istotne różnice występują również w prowizjach od wpłat. W Allianz Polska DFE standardowa stawka wynosi 1,5%. W DFE Pocztylion Plus początkowo jest to 3%, ale prowizja stopniowo maleje wraz ze wzrostem sumy wpłat i spada do zera po przekroczeniu 20 tys. zł. W DFE PZU wysokość opłaty zależy od stażu oszczędzania: przez pierwsze pięć lat wynosi 3,4%, a po 15 latach spada do 1%. Z kolei Generali DFE przewiduje 5% prowizji w pierwszym roku i brak opłat od wpłat w kolejnych latach. Szczególną konstrukcję ma opłata początkowa w PKO DFE. Standardowo towarzystwo potrąca 50% pierwszych wpłat, aż suma pobranych prowizji osiągnie 300 zł w przypadku umów internetowych lub 400 zł w pozostałym standardowym trybie. Późniejsze wpłaty nie są już obciążane tą prowizją.
W praktyce rzeczywiste koszty mogą być jednak niższe dzięki promocjom. Przykładowo Generali DFE zwalnia z prowizji od wpłat w pierwszym roku osoby, które zawrą umowę do końca 2026 r. Z kolei PKO DFE wprowadził promocję dla umów zawieranych od 19 października 2026 r. do 31 stycznia 2027 r., z wyłączeniem umów zawieranych przez dystrybutorów. Osoby, które z niej skorzystają, nie zapłacą prowizji od wpłat przez cały okres obowiązywania umowy.
Warto również pamiętać, że publikowane stopy zwrotu DFE uwzględniają już koszty zarządzania aktywami, w tym naliczone wynagrodzenie za wyniki. Nie obejmują natomiast indywidualnych prowizji potrącanych od wpłat, które dodatkowo pomniejszają kwotę faktycznie inwestowanych pieniędzy. Przy wyborze funduszu należy więc porównywać nie tylko historyczne wyniki, ale także łączne koszty oszczędzania, warunki ich obniżania oraz ewentualne opłaty za wycofanie lub przeniesienie środków przed upływem 12 miesięcy od zawarcia umowy.

25.11.2025

Źródło: earth phakphum / Shutterstock.com



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania