


Silne zróżnicowanie w grupie – przegląd funduszy akcji polskich małych i średnich spółek
Różnica pomiędzy wynikami wypracowanymi od początku roku przez lidera zestawienia i ostatni fundusz w grupie wyniosła na koniec października ponad 21 pkt proc. Przy średniej na poziomie 25,4% sytuacja ta pokazuje, jak duże znaczenie może mieć nie tylko decyzja o ekspozycji na konkretny sektor rynku, ale także i dobór właściwego funduszu.
Październik przyniósł spadki na wielu światowych parkietach, a wśród inwestorów na rynku akcji wiele emocji wzbudziły zarówno wyniki największych spółek z USA, jak i towarzyszące im w niektórych przypadkach gwałtowne załamania notowań. Posiadający znaczącą ekspozycję na sektor technologiczny indeks w Korei stracił w trakcie miesiąca 16,2%, amerykański NASDAQ 100 spadł o 6,7%, a szeroki indeks MSCI AC World znalazł się o 1,7% niżej niż przed miesiącem. W takim otoczeniu polska giełda wypadła korzystnie (WIG zyskał 0,2%), acz ze znaczącym zróżnicowaniem pomiędzy poszczególnymi segmentami rynku.

Reklama
Zdecydowanie najsłabiej na krajowej giełdzie wypadły w październiku spółki zgrupowane w ramach indeksu sWIG80 (-3,3%), a tym samym stopa zwrotu mierzona od początku roku spadła w tym przypadku do 0,1%. Aby nadać przytoczonym wielkościom szerszy kontekst – w październiku WIG zyskał 0,2%, a od początku roku odnotował wzrost w wysokości 34,5%. Spółki średnie zyskały odpowiednio 0,9% oraz 30,5%. Przy tak mocnym zróżnicowaniu pomiędzy siłą poszczególnych segmentów rynku decyzje zarządzających funduszami o alokacji środków miały istotny wpływ na miejsce zajmowane w tabeli wyników.

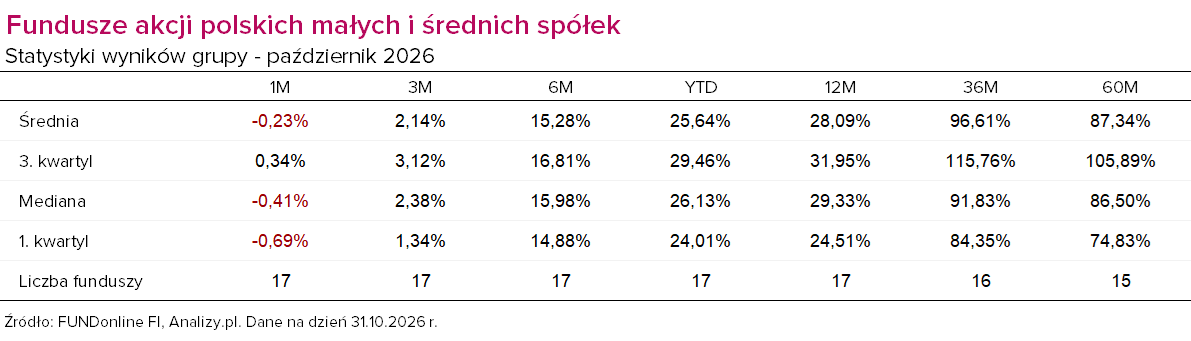
Października do udanych nie zaliczą osoby inwestujące w Skarbiec Małych i Średnich Spółek. Z wynikiem równym -1,4% fundusz zajął ostatnie miejsce w tabeli ze stopami zwrotu w grupie, przy przeciętnym wyniku konkurencji na poziomie -0,2%. Jednak ten słabszy miesiąc nie przesądza o niższej konkurencyjności produktu ogółem – w trakcie ostatnich miesięcy wskaźniki efektywności zarządzania IR dla 1 roku oraz 3 lat przesunęły się z 15% najsłabszych obserwacji do poziomu przeciętnego. Jednocześnie stopa zwrotu wypracowana od początku roku (29,5%) przewyższa średnią w grupie (25,4%).
Sytuacja inaczej prezentuje się natomiast w przypadku Rockbridge Neo Akcji Małych Spółek – październikowa stopa zwrotu była drugą w kolejności najsłabszych, ale jednocześnie fundusz zajmuje ostatnie miejsce w zestawieniu wyników od początku roku (11,5%). W przypadku długiego, 5-letniego okresu porównawczego strata względem przeciętnego rezultatu w grupie wynosi 14,8 pkt proc.
Interesującą obserwacją są także relatywne wyniki inPZU Akcje Polskie Małych i Średnich Spółek O. Okazuje się bowiem, że w przypadku tego funduszu indeksowego (zgodnie z polityką dąży do osiągnięcia stopy zwrotu równej stopie zwrotu indeksu liczonego według wzoru: 50% mWIG40TR + 50% sWIG80TR) stopy zwrotu znalazły się daleko za średnią w okresie 1 miesiąca (-1,2%) oraz w ujęciu od początku roku (17,1%).
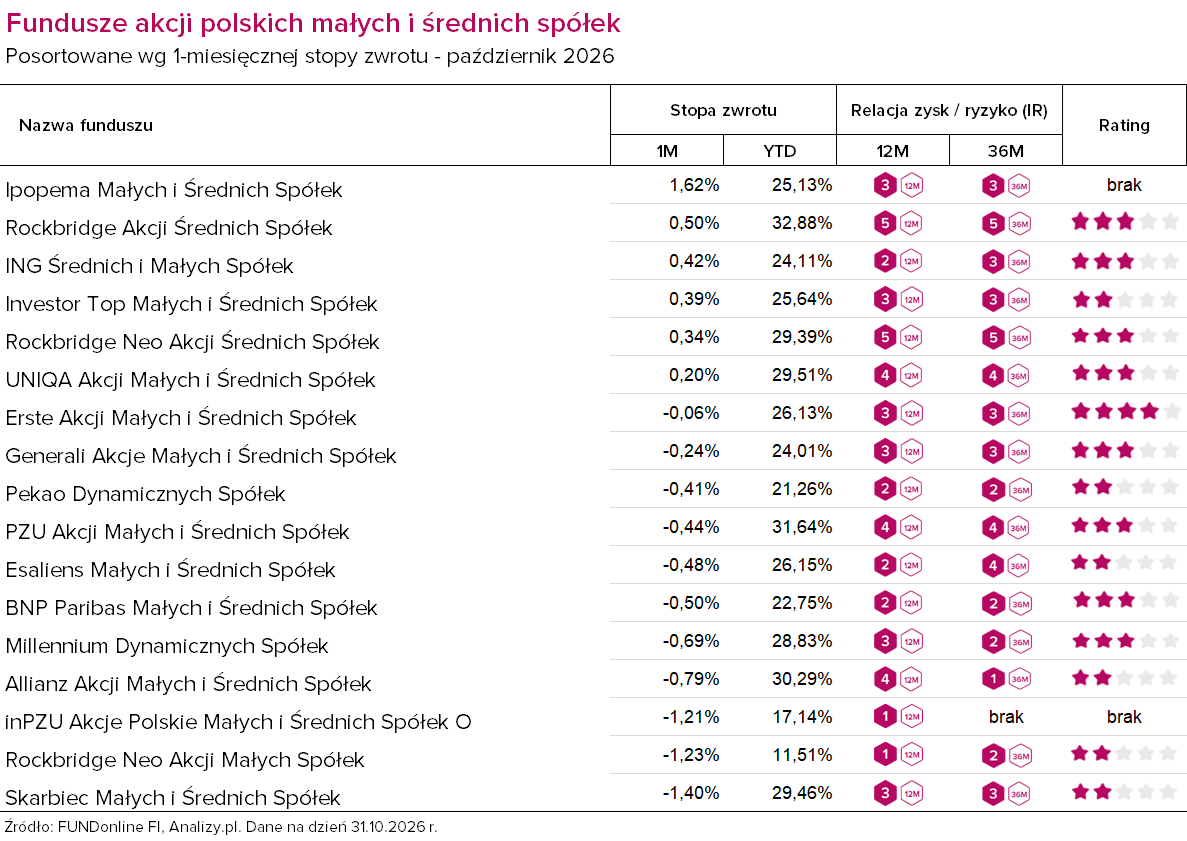
W kontekście stóp zwrotu wypracowanych od początku roku obok zajmującego ostatnie miejsce w zestawieniu Rockbridge Neo Akcji Małych Spółek (11,5%) na uwagę zasługuje także inny fundusz zarządzany przez Rockbridge TFI – Rockbridge Akcji Średnich Spółek. W przytoczonych uwarunkowaniach giełdowych okazał się on bowiem zdecydowanym beneficjentem silniejszego akcentu postawionego na przedsiębiorstwa o średniej kapitalizacji giełdowej. Z wynikiem 33,9% znalazł się on nie tylko na szczycie tabeli, ale także zdystansował konkurencję pod względem wskaźników efektywności zarządzania. Rankingi budowane w oparciu o parametr IR wyniosły na koniec października najwyższe 5a zarówno dla 12, jak i dla 36 miesięcy.
Z perspektywy osób inwestujących przy wykorzystaniu funduszy ciekawą informacją może być również fakt, że pozycja w grupie potrafi bardzo różnić się pomiędzy horyzontami analizy. Bardzo jaskrawym przykładem jest Esaliens Małych i Średnich Spółek. W horyzoncie 3 lat jest liderem zestawienia stóp zwrotu (138,1% przy średniej 96,6%), jednak w okresie 5 lat zamyka stawkę. Wypracowana stopa zwrotu (41,4%) jest w tym przypadku aż o blisko 46 pkt proc. niższa od przeciętnego rezultatu w grupie (87,3%).
Uwaga metodologiczna: Do analizy przyjęliśmy te fundusze, które sklasyfikowane są jako fundusze akcji polskich małych i średnich spółek, jednocześnie zaliczające się do średniej obliczanej przez nas dla grupy (tj. fundusze działające w formule FIO i SFIO).
06.11.2026

Źródło: Shutterstock.com



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania