


Jak fundusze dłużne skarbowe wykorzystały odbicie na rynku? Sprawdzamy
Chociaż 2026 rok jest dla inwestujących w polskie obligacje skarbowe dość wymagający, październik można potraktować jako światełko w tunelu.
W październiku wszystkie fundusze papierów dłużnych skarbowych osiągnęły zyski. Średnia stopa zwrotu wyniosła 0,69%, a próg wejścia do najlepszej ćwiartki funduszy – 0,79%. Co szczególnie istotne, w liczącej 27 funduszy grupie różnice w środku stawki były na ogół niewielkie. Tylko kilka produktów wyróżniało się wyraźnie lepszymi lub gorszymi wynikami. To może sugerować, że strategie funduszy są względnie podobne, ale bliższa analiza ich portfeli (w wielu przypadkach dostępne są dane na koniec września 2026 r.) wskazuje, że byłby to wniosek daleki od prawdy.
Październik znacząco poprawił wyniki od początku roku (YTD), ale bez wyraźnej zmiany trendu na rynku może być trudno wypracować dodatnią średnią stopę zwrotu za cały rok. Czy taka zmiana może nastąpić? W Analizach Online nie mamy szklanej kuli, ale możemy przyjrzeć się temu, co działo się na rynku w październiku.
| 1M | 3M | 6M | YTD | 12M | 36M | 60M | |
|---|---|---|---|---|---|---|---|
| Średnia | 0,69% | -1,88% | -0,23% | -1,66% | -0,26% | 14,26% | 13,39% |
| 3. kwartyl | 0,79% | -1,51% | 0,39% | -0,56% | 1,09% | 15,60% | 14,13% |
| Mediana | 0,71% | -1,85% | -0,30% | -1,87% | -0,51% | 13,39% | 11,56% |
| 1. kwartyl | 0,61% | -2,30% | -0,91% | -2,72% | -1,15% | 12,79% | 8,02% |
| Liczba funduszy | 27 | 27 | 27 | 27 | 27 | 25 | 25 |
Koniec promocji na rynku. Co dalej?
Fundusze obligacji skarbowych skupiają się w swojej strategii inwestycyjnej na środku i długim końcu krzywej rentowności – czyli, mówiąc prościej, kupują obligacje o średnim i długim terminie do wykupu. To właśnie pierwszy z tych segmentów rynku radził sobie w październiku całkiem dobrze. Obligacje o terminach do wykupu od 3 do nawet 8 lat drożały, choć spadki ich rentowności były na ogół niewielkie – od kilku do kilkunastu punktów bazowych. Słabiej – ale nie źle – radziły sobie papiery o dłuższych terminach do wykupu. Przykładowo rentowność obligacji DS0436, której do wykupu pozostało blisko 9,5 roku, wzrosła miesiąc do miesiąca o 2 punkty bazowe. Optymista napisze, że udało się zatrzymać wyprzedaż na rynku, pesymista zaś stwierdzi, że po spadkach z ostatnich trzech miesięcy mamy do czynienia z jedynie symbolicznym odbiciem. Kto ma rację?
Obie strony mają swoje argumenty. Trudna sytuacja polskich finansów publicznych prawdopodobnie pozostanie problemem przez wiele kolejnych lat. Sytuacja w cieśninie Ormuz wciąż pozostaje napięta, a olbrzymie zapotrzebowanie na kapitał ze strony branży AI drenuje rynki – to wszystko czynniki negatywne. Z drugiej strony inflacja wydaje się pod kontrolą, Ministerstwo Finansów dość sprawnie plasuje kolejne transze obligacji na rynku, a rentowności długoterminowych obligacji są najwyższe od kilku lat i już z tego względu atrakcyjne. Zarządzający funduszami muszą rozważyć te czynniki i odpowiednio kształtować swoje portfele, ale warto, by również inwestorzy wyrobili sobie własny pogląd na te kwestie – może to wymiernie pomóc w wyborze produktów na kolejne miesiące. Optymiści znajdą wiele ciekawych funduszy w omawianej grupie, natomiast pesymiści mogą rozważyć przeniesienie środków do funduszy dłużnych skarbowych krótkoterminowych.

Reklama
Duration królową
Zwykle w tego rodzaju zestawieniach wzrok inwestorów mimowolnie kieruje się ku zwycięzcom. W październiku szczególnie wyróżniły się Pekao Dłużny Aktywny oraz Generali Obligacje Aktywny, w obu przypadkach ze stopą zwrotu przekraczającą 1%. Oba fundusze charakteryzują się znacznym ryzykiem stopy procentowej (duration na koniec września 2026 r. wynosiło odpowiednio 7,2 roku i 8 lat), aktywnym podejściem do zarządzania oraz pewną ekspozycją na obligacje państw Europy Środkowo-Wschodniej. Różnica polega na tym, że dla funduszu Pekao była to kontynuacja dobrej passy na tle grupy, a dla produktu Generali – wyraźne przełamanie słabszej serii. Pozostałe produkty wypracowały zwykle stopy zwrotu zbliżone do średniej (0,7%). Na tym tle wyraźnie gorzej wypadł tylko Esaliens Obligacji Uniwersalny. Może to wynikać zarówno z niższego udziału obligacji skarbowych w portfelu, jak i krótszego duration (4,2 roku według wrześniowych danych), co mogło ograniczyć korzyści z październikowej stabilizacji rynku.
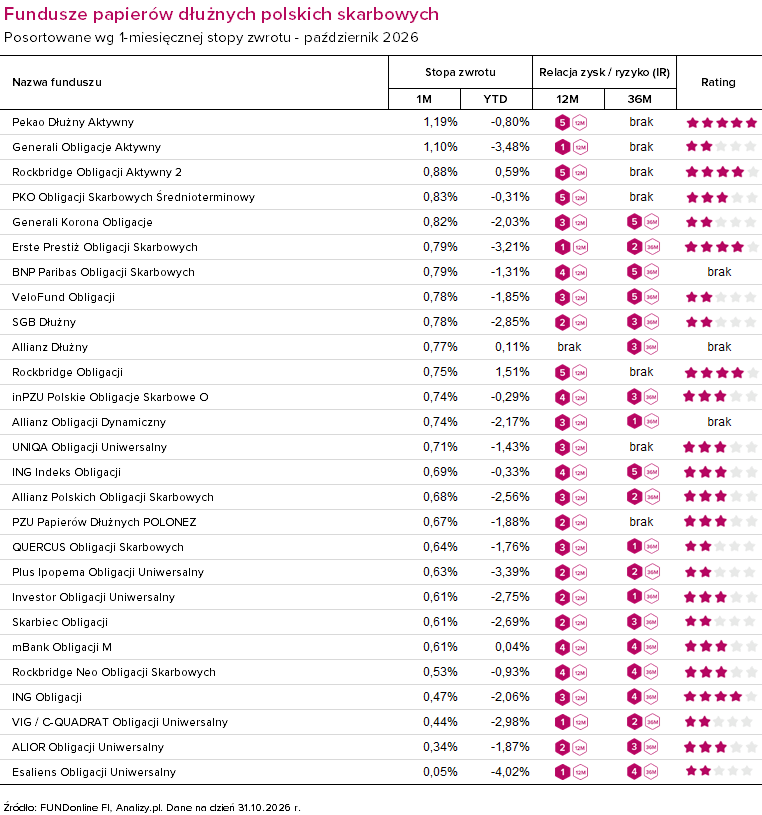
Warto przy tym pamiętać, że sam parametr duration może być niewystarczający do oceny perspektyw konkretnego funduszu. Intuicja podpowiada, że inwestor chcący jak najlepiej wykorzystać silniejsze odbicie po ostatnich spadkach cen obligacji powinien postawić na fundusz o możliwie najdłuższym duration, ale nie zawsze taka taktyka się sprawdzi. Jest tak z kilku powodów. Po pierwsze, ten sam poziom duration można uzyskać przy bardzo wielu różnych kombinacjach papierów. Jak pokazał październik, obligacje poszczególnych serii czy o różnych terminach zapadalności mogą w danym okresie osiągać wyraźnie odmienne stopy zwrotu. Po drugie, zarządzający często sięgają po papiery nieskarbowe lub zagraniczne, co wymaga uwzględnienia w analizie dodatkowych czynników – np. krzywych rentowności w różnych krajach. Dlatego sama wartość duration, podawana np. w karcie funduszu, nie daje pełnego obrazu portfela.
Uwaga metodologiczna: Do analizy przyjęliśmy te fundusze, które sklasyfikowane są jako fundusze dłużne polskie skarbowe, jednocześnie zaliczające się do średniej obliczanej przez nas dla grupy (tj. fundusze działające w formule FIO i SFIO).

05.11.2026

Źródło: Pla2na / Shutterstock.com



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania