


Polskie ETF-y na nowych zasadach. Rząd zmienia projekt ustawy po konsultacjach
Ministerstwo Finansów poprawiło projekt reformy polskich ETF-ów. Nowe przepisy mają umożliwić wprowadzenie giełdowych klas jednostek do istniejących funduszy oraz przekształcanie obecnych ETF-ów w fundusze otwarte. Doprecyzowano też zasady pobierania opłat manipulacyjnych. Projekt trafił do Stałego Komitetu Rady Ministrów.
Projekt ustawy o zmianie niektórych ustaw w związku z rozwojem funduszy inwestycyjnych przeszedł kolejny etap prac legislacyjnych. Ministerstwo Finansów skierowało go 2 listopada do Stałego Komitetu Rady Ministrów, a 9 listopada opublikowano nowy pakiet dokumentów. W porównaniu z pierwotną wersją z kwietnia resort wprowadził szereg istotnych zmian, uwzględniając część postulatów zgłoszonych przez uczestników rynku, w tym Izbę Zarządzających Funduszami i Aktywami (IZFiA), GPW i BETA TFI.

Reklama
Główne założenia reformy pozostały bez zmian. Polskie ETF-y mają zyskać możliwość działania w formule UCITS, co ułatwi ich dystrybucję na europejskim rynku. Dziś krajowe ETF-y funkcjonują jako fundusze portfelowe FIZ, a więc z punktu widzenia prawa unijnego są alternatywnymi funduszami inwestycyjnymi (AFI). Nowe przepisy pozwolą tworzyć ETF-y także jako fundusze inwestycyjne otwarte (FIO) i specjalistyczne fundusze inwestycyjne otwarte (SFIO).
O podstawowych założeniach reformy pisaliśmy już w kwietniu. Teraz sprawdziliśmy, co zmieniło się w projekcie po konsultacjach.
ETF jako nowa klasa jednostek istniejącego funduszu
Jedną z najważniejszych nowości jest możliwość wprowadzenia giełdowej klasy jednostek uczestnictwa w ramach już działającego funduszu otwartego. To rozwiązanie znane na rynkach zagranicznych jako ETF share class. W efekcie jeden fundusz będzie mógł równolegle oferować tradycyjne jednostki uczestnictwa oraz jednostki ETF, notowane na giełdzie. Pierwotny projekt przewidywał tworzenie ETF-ów jako odrębnych funduszy lub subfunduszy.
Obie klasy będą korzystać z tego samego portfela aktywów i realizować tę samą politykę inwestycyjną. Różnić się będą przede wszystkim sposobem dystrybucji i obrotu. Wprowadzenia takiego rozwiązania domagały się m.in. IZFiA oraz GPW. W trakcie konsultacji wskazywano, że może ono szczególnie ułatwić rozwój aktywnie zarządzanych ETF-ów i umożliwić wejście na rynek giełdowy także mniejszym towarzystwom.
Drugą istotną zmianą jest stworzenie ścieżki przekształcania istniejących funduszy portfelowych FIZ w ETF-y funkcjonujące jako FIO lub SFIO. W pierwotnym projekcie brakowało kompleksowych przepisów umożliwiających taką operację. Branża zwracała uwagę, że nowe regulacje mogłyby w praktyce uprzywilejować dopiero powstające ETF-y względem funduszy, które od lat działają już na GPW.
Ministerstwo Finansów uwzględniło ten postulat. Zgodnie z nowymi przepisami przejściowymi towarzystwo, po uzyskaniu zezwolenia KNF, będzie mogło przekształcić istniejący fundusz portfelowy FIZ w ETF działający jako FIO lub SFIO. Dopuszczono również przekształcenie takiego funduszu w subfundusz istniejącego parasola oraz połączenie kilku funduszy portfelowych w jeden fundusz z wydzielonymi subfunduszami ETF.
Przekształcenie ma zapewniać ciągłość praw i obowiązków funduszu, a dotychczasowe certyfikaty inwestycyjne staną się jednostkami uczestnictwa ETF. Operacja będzie jednak wymagała spełnienia warunków przewidzianych w ustawie oraz uzyskania zgody nadzoru.
Jednocześnie projekt zakłada, że istniejące fundusze portfelowe FIZ z dniem wejścia w życie nowych regulacji staną się funduszami ETF działającymi w formule FIZ. Będą miały trzy miesiące na dostosowanie działalności i dokumentacji do nowych przepisów. Przejście na formułę funduszu otwartego będzie natomiast odrębną, dobrowolną procedurą.
Co z opłatami manipulacyjnymi?
Po konsultacjach zmodyfikowano również przepisy dotyczące opłat pobieranych przez fundusze ETF. W kwietniowym uzasadnieniu Ministerstwo Finansów wskazywało, że projekt wyłącza możliwość pobierania opłat manipulacyjnych przy zbywaniu i odkupywaniu jednostek ETF. Jednocześnie sam tekst ustawy dopuszczał różnicowanie kategorii jednostek ETF m.in. pod względem takich opłat, co powodowało wątpliwości interpretacyjne.
Na problem zwrócono uwagę podczas konsultacji. BETA TFI postulowało jednoznaczne określenie zasad pobierania opłat przy emisji, zbywaniu oraz odkupywaniu lub wykupie jednostek ETF i certyfikatów inwestycyjnych. W nowej wersji projektu wyraźnie przewidziano, że statut funduszu ma określać maksymalną wysokość i sposób pobierania opłat manipulacyjnych, o ile takie opłaty zostały przewidziane. Dotyczy to regulacji odnoszących się do emisji i zbywania jednostek ETF lub certyfikatów inwestycyjnych.
Obrót jednostkami ETF na rynku wtórnym nadal będzie odbywać się za pośrednictwem firm inwestycyjnych, na zasadach właściwych dla obrotu giełdowego. Prowizje maklerskie oraz spread między ceną kupna i sprzedaży to odrębne rodzaje kosztów. Ostateczne zasady i wysokość ewentualnych opłat będą wynikały ze statutów konkretnych funduszy.
Czytaj także: Siedem nowych ETF-ów na horyzoncie. KNF zapowiada przełom dla polskiego rynku
Kiedy nowe przepisy wejdą w życie?
Projekt znajduje się obecnie na etapie Stałego Komitetu Rady Ministrów. Po zakończeniu prac rządowych będzie musiał jeszcze przejść proces ustawodawczy w parlamencie i zostać podpisany przez prezydenta.
Reforma może istotnie zmienić warunki konkurencji na polskim rynku ETF-ów. Według danych Analiz Online, przytoczonych w ocenie skutków regulacji, na koniec czerwca 2026 r. wartość ETF-ów i funduszy pokrewnych w portfelach polskich inwestorów indywidualnych wynosiła 19,6 mld zł. Zaledwie 14 proc. tej kwoty przypadało na polskie fundusze. Nowe przepisy mają ułatwić krajowym towarzystwom konkurowanie z zagranicznymi dostawcami ETF-ów.
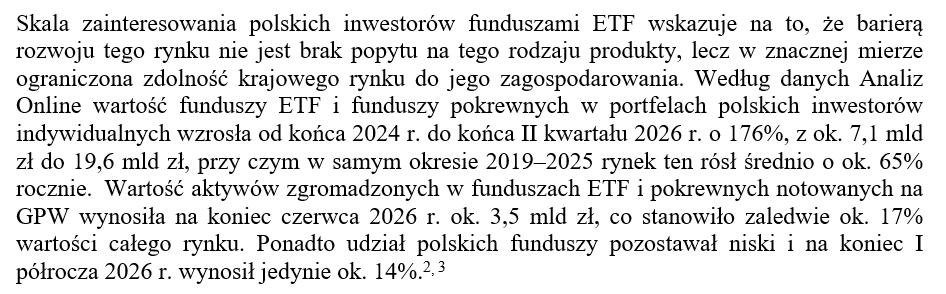
Fragment raportu o ETF-ach. Przywoływane dane odnoszą się do stanu na koniec czerwca 2026 r.

10.11.2026

Źródło: Eka Jaya Permana / Shutterstock.com



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania