


Ranking IKE i IKZE z DFE 2026. Kto wygrywa wyścig o emerytalne oszczędności?
Generali znów wygrywa ranking IKE i IKZE z DFE. Tuż za nim plasuje się Allianz, który szykuje korzystną promocję, a podium zamyka Nationale-Nederlanden – lider oceny kosztów. Sprawdzamy, co zadecydowało o kolejności i na co zwrócić uwagę przed wyborem funduszu.
Nie każdy, kto chce oszczędzać na emeryturę, ma ochotę śledzić notowania giełdowe i samodzielnie układać portfel. Dla takich osób ciekawą opcją może być IKE lub IKZE z dobrowolnym funduszem emerytalnym (DFE). Wpłacamy pieniądze, a decyzje inwestycyjne podejmuje za nas zespół zarządzający funduszem. Oszczędności są przeliczane na jednostki rozrachunkowe, których wartość zmienia się wraz z wyceną aktywów.
To wygodne rozwiązanie, ale niepozbawione ryzyka. DFE zwykle łączą akcje i obligacje, choć proporcje mogą się różnić między funduszami i zmieniać w czasie. Nie wybieramy pojedynczych spółek ani obligacji, ale musimy liczyć się z tym, że wartość rachunku może okresowo spadać. Dlatego przy wyborze warto spojrzeć nie tylko na ostatni rok, lecz także na dłuższą historię wyników i na opłaty.
👉Przeczytaj więcej o różnicach IKE/IKZE z DFE z innymi formami inwestowania
Jak co roku przyjrzeliśmy się ofercie DFE, próbując ją ocenić. Podobnie jak rok temu w naszym rankingu wygrało konto z Generali PTE. Fundusz zdobył najwięcej punktów za wyniki inwestycyjne, a jednocześnie dobrze wypadł w ocenie kosztów. Łącznie uzbierał 53 punkty. Allianz Polska PTE zajął drugie miejsce (48 pkt), wyprzedzając Nationale-Nederlanden PTE (47 pkt) zaledwie o punkt. To niewielka różnica, ale stoją za nią odmienne atuty: Allianz wyróżnia się ostatnimi wynikami, a Nationale-Nederlanden – kosztami.
Ranking łączy dwie perspektywy: sprawdzamy, jak fundusze radziły sobie z inwestowaniem, oraz ile oszczędzający płacą za tę usługę. Sam wynik z tabeli może być dobrym początkiem wyboru, w której instytucji otworzyć konto.
Ranking IKE / IKZE z DFE 2026
| PTE | Wyniki | Koszty | Suma punktów |
|---|---|---|---|
| Generali PTE | 44 | 9 | 53 |
| Allianz Polska PTE | 40 | 8 | 48 |
| Nationale-Nederlanden PTE | 35 | 12 | 47 |
| Pocztylion - Arka PTE | 38 | 5 | 43 |
| PKO BP Bankowy PTE | 34 | 6 | 40 |
| PTE PZU | 34 | 3 | 37 |
Źródło: Analizy.pl
DFE zyskują na popularności. Choć wciąż pozostają niszą
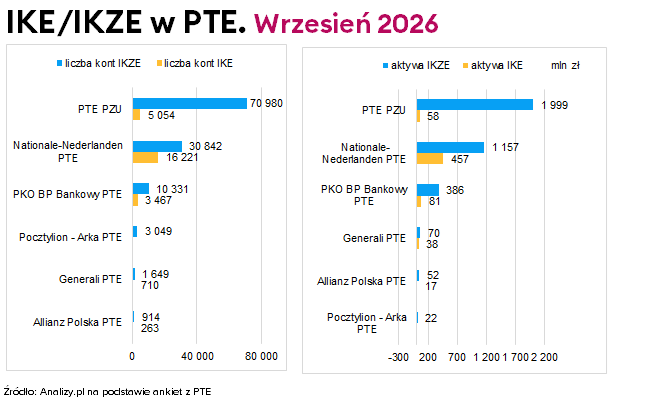
Dobrowolne fundusze emerytalne nie należą do najpopularniejszych form prowadzenia IKE i IKZE, ale przybywa im zwolenników. Na koniec września 2026 r. około 118 tys. osób miało IKZE z DFE, na których zgromadziło prawie 3,7 mld zł. IKE z DFE posiadało niemal 26 tys. oszczędzających, z aktywami sięgającymi około 0,7 mld zł. Razem to już ponad 4,3 mld zł. Ten segment rośnie szybciej niż konta emerytalne w bankach, TFI i zakładach ubezpieczeń; pod względem dynamiki ustępuje tylko rachunkom maklerskim.
Na rynku działa sześć PTE prowadzących IKZE z DFE, z czego pięć oferuje również IKE. Wyjątkiem jest Pocztylion-Arka PTE. W IKZE zdecydowanie największe aktywa zgromadziły PTE PZU (około 2 mld zł na ponad 71 tys. rachunków) i Nationale-Nederlanden PTE (około 1,2 mld zł na 30,8 tys. kont). Z kolei w IKE z DFE prym wiedzie Nationale-Nederlanden – prowadzi 16,2 tys. kont z aktywami rzędu 0,5 mld zł.
Kto najlepiej pomnażał pieniądze? Generali wygrywa w długim terminie
Dziesięcioletnia historia DFE wygląda całkiem dobrze, choć nie obyło się bez trudniejszych momentów. Fundusze DFE kończyły większość lat na plusie; wyjątkiem były 2018 i 2022 r. Na koniec października 2026 r. przeciętny dziesięcioletni zysk wyniósł 117,9%. To wynik niewiele niższy niż 120,6% uzyskane w tym samym czasie przez modelowy portfel złożony po połowie z indeksów WIG i TBSP.
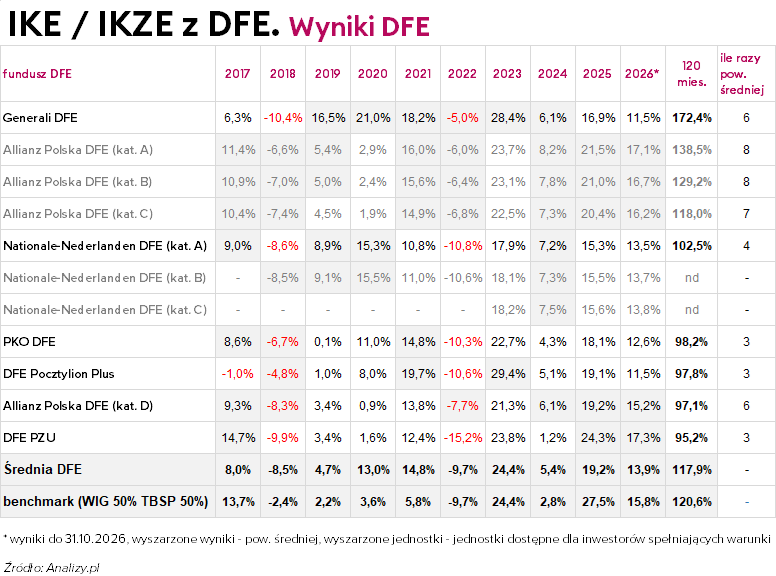
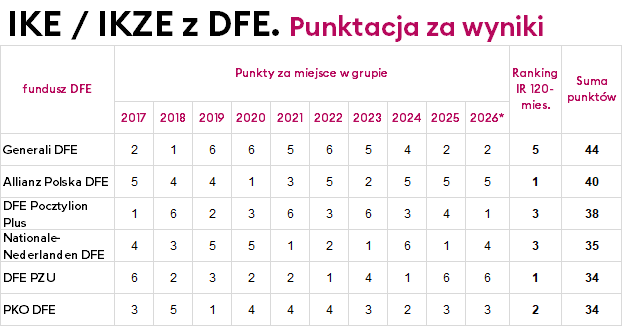
Najwięcej w tym okresie zarobił Generali DFE: jego skumulowana stopa zwrotu sięgnęła 172,4%. Szczególnie udane były dla niego lata 2019–2024. Ostatnio nie zawsze dotrzymywał kroku rywalom, ale wypracowana wcześniej przewaga wystarczyła do zwycięstwa w punktacji za wyniki (44 pkt).
Drugie miejsce w tej części zestawienia przypadło Allianz Polska DFE (40 pkt). Fundusz zyskał dzięki bardzo dobrej passie w ostatnich latach. Na trzeciej pozycji uplasował się DFE Pocztylion Plus (38 pkt), dalej Nationale-Nederlanden DFE (35 pkt), a po 34 pkt otrzymały DFE PZU i PKO DFE.
Ciekawy jest przypadek DFE PZU. W ostatnim czasie fundusz wyraźnie poprawił wyniki, jednak dobry finisz nie wystarczył, by zatrzeć słabsze lata z wcześniejszej części badanego okresu. To dobry przykład, dlaczego w rankingu emerytalnym liczy się nie tylko bieżąca forma.
Jak oceniamy wyniki?
Za miejsce w grupie w każdym roku od 2017 do 2025 r. oraz za okres styczeń–październik 2026 r. fundusze otrzymują od 6 pkt (najlepszy) do 1 pkt (najsłabszy). Do tego dodajemy ocenę dziesięcioletniej relacji wyników do ryzyka, opartą na wskaźniku Information Ratio, również w skali 1–6 pkt. Rok 2026 obejmuje tylko dziesięć miesięcy, więc nie jest porównaniem pełnych lat kalendarzowych.
‼️W analizie opieramy się przede wszystkim na standardowych jednostkach dostępnych dla przeciętnego nowego klienta. To ważne zastrzeżenie: Allianz Polska DFE i Nationale-Nederlanden DFE oferują także tańsze kategorie jednostek. Ponieważ pobierane w nich opłaty są inne, różnią się również publikowane wyniki. Szczegóły opisujemy dalej.
Co by było, gdyby odkładać po 10 tys. zł rocznie?
W emerytalnym oszczędzaniu nie chodzi o jednorazowy strzał, ale o konsekwencję. Sprawdziliśmy więc, jak wyglądałby rachunek osoby, która przez dziesięć lat wpłacała co roku 10 tys. zł – łącznie 100 tys. zł – i inwestowała w standardowe jednostki DFE. Najwięcej zgromadziłaby w Generali DFE: ponad 205 tys. zł. W DFE Pocztylion Plus byłoby to około 180 tys. zł, a w Nationale-Nederlanden DFE – około 169,5 tys. zł.
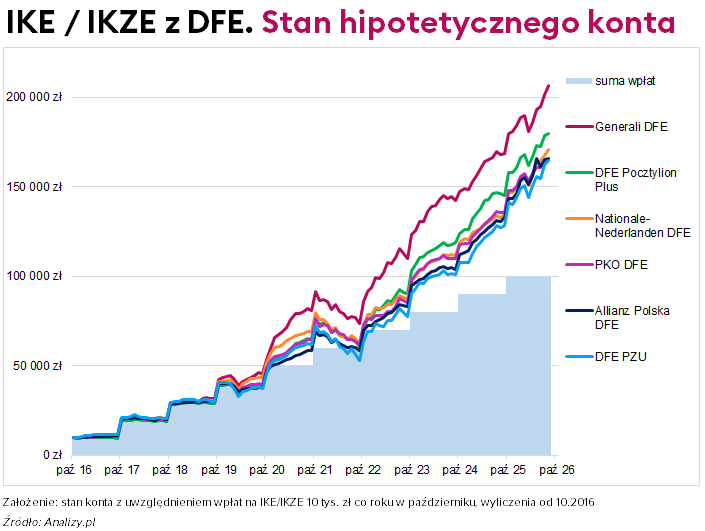
Ważne: to historyczna symulacja, a nie prognoza przyszłych zysków.
Wyniki to jedno. Ile kosztuje oszczędzanie w DFE?
Nawet dobry wynik funduszu to nie wszystko. Ważne jest także to, ile pieniędzy zabierają opłaty. W DFE najczęściej spotykamy wynagrodzenie za zarządzanie oraz prowizję od wpłaty, a czasem również success fee, czyli dodatkową opłatę za wynik. Opłaty za zarządzanie i za sukces są już odzwierciedlone w wycenie jednostek. Prowizja od wpłaty działa inaczej: razu zmniejsza kwotę, która zaczyna dla nas pracować.
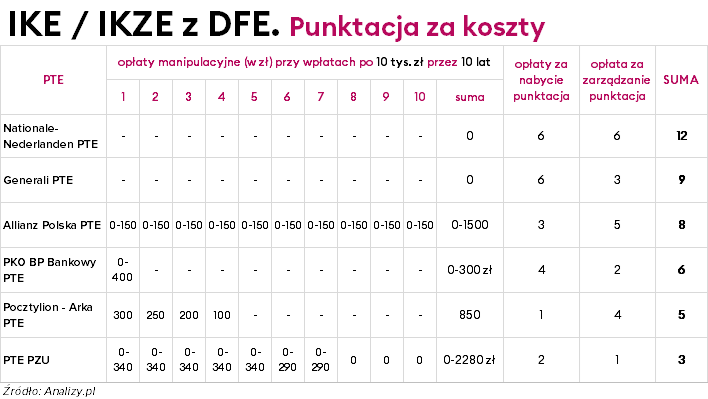
Żeby porównać oferty na wspólnych zasadach, przyjęliśmy dziesięć wpłat po 10 tys. zł i osobno oceniliśmy opłaty od wpłat oraz stałe wynagrodzenie za zarządzanie. Najlepiej w naszym zestawieniu wypadło Nationale-Nederlanden (12 pkt), przed Generali (9 pkt) i Allianz (8 pkt). Dalej znalazły się PKO (6 pkt), Pocztylion (5 pkt) oraz PZU (3 pkt). To model porównawczy, nie indywidualna kalkulacja kosztów – promocje i kategorie jednostek mogą istotnie zmienić rachunek konkretnej osoby.
Jak wyglądają opłaty w poszczególnych PTE?
IKE / IKZE z DFE – koszty
| PTE | Opłata za nabycie jednostek | Wysokość opłaty za zarządzanie | Success fee | Opłata za wcześniejsze rozwiązanie umowy (do 12 miesięcy) |
|---|---|---|---|---|
| Allianz Polska PTE | Jednostki B/C/D – 1,5%. W cyklicznej promocji jednostki A – brak opłaty. |
Standardowo: jednostki D – 2,5% Jednostki A – 0,6% dla oszczędzających wskazanych w statucie oraz w promocji. Jednostki B – 1,0% przy sumie zasileń obu kont min. 50 tys. zł. Jednostki C – 1,5% przy sumie zasileń obu kont min. 20 tys. zł. |
Brak | 200 zł |
| Generali PTE | W 1. roku członkostwa: brak opłat od wpłat przy zawarciu umowy do końca 2027 r. (promocja powtarzana co roku). Od 2. roku członkostwa: brak opłat. |
2,0% rocznie | Brak | 10% wypłacanych, transferowanych lub zwracanych środków, maks. 200 zł. |
| Nationale-Nederlanden PTE | Brak opłat | Standardowo: 2,0% rocznie. Od nadwyżki aktywów netto DFE ponad 1 mld zł – 1,5%. Przy wpłatach min. 600 zł rocznie: po 5 latach – 1,85% po 10 latach – 1,70% po 15 latach – 1,55% po 20 latach – 1,4% |
15% nadwyżki rocznej stopy zwrotu ponad 8%. | 50% wartości wypłacanych środków, maks. 300 zł. |
| PKO BP Bankowy PTE | 400 zł u dystrybutora, 300 zł korespondencyjnie. PROMOCJE okresowe – zwolnienie z opłaty od wpłat. |
2,5% rocznie | Brak | 10% wypłacanych środków, min. 36 zł i maks. 200 zł. |
| Pocztylion-Arka PTE | 0% – gdy suma wpłat przekracza 20 tys. zł. 1% – pow. 15 tys. zł. 2% – pow. 10 tys. zł. 2,5% – pow. 5 tys. zł. 3% – do 5 tys. zł. Dla uczestników PPK Pocztylion – brak opłat. |
1,9% rocznie | Brak | 10% wartości środków, min. 100 zł. |
| PTE PZU | Według statutu: do 5 lat oszczędzania – 3,4% wpłaty; 6–10 lat – 2,9% wpłaty; 11–15 lat – 2,4% wpłaty; powyżej 15 lat – 1,0% wpłaty. Dla oszczędzających w DFE PZU min. 7 lat promocja lojalnościowa (do odwołania) – bez opłat od wpłat. DFE PZU często stosuje promocje dla nowych i obecnych klientów, dzięki którym można całkowicie uniknąć opłat od wpłat. |
Maks. 2,99% rocznie | Maks. 20% nadwyżki wyniku funduszu ponad wynik benchmarku; tylko w przypadku dodatniego wyniku. | 10% wypłacanych środków, min. 50 zł, maks. 200 zł. |
Nationale-Nederlanden: najwięcej punktów za koszty
Nationale-Nederlanden DFE zdobył komplet 12 punktów w części kosztowej. Standardowo nie nalicza prowizji od kolejnych wpłat, a podstawowa roczna stawka zarządzania wynosi 2,0% od aktywów do 1 mld zł i 1,5% od nadwyżki (aktywa sięgają już 1,6 mld zł, więc średnia wysokość opłaty za zarządzanie to szacunkowo maks. 1,8%). Za systematyczność przewidziano zniżki: po pięciu kolejnych latach wpłat po minimum 600 zł rocznie można przejść do tańszej kategorii jednostek, a kolejne obniżki pojawiają się po 10, 15 i 20 latach. Trzeba jednak pamiętać także o success fee – 15% nadwyżki rocznej stopy zwrotu ponad 8%.
Generali: prosta taryfa i mocne wyniki
Generali DFE pobiera 2% rocznie za zarządzanie. Osoby korzystające z promocji przy zawieraniu umowy nie płacą opłat od wpłat w pierwszym roku, a od drugiego roku opłaty te nie są pobierane zgodnie ze statutem. Właśnie połączenie mocnych wyników z korzystną oceną kosztów dało Generali zwycięstwo w rankingu.
Allianz: promocja może zrobić dużą różnicę
W Allianz sporo zależy od tego, do jakiej kategorii jednostek trafią nasze oszczędności. Standardowo jednostki D kosztują 2,5% rocznie, przy łącznych wpłatach na IKE i IKZE od 20 tys. zł dostępna jest kategoria C (1,5%), a od 50 tys. zł – B (1%). Najtańsza kategoria A ma stawkę zaledwie 0,6%, ale poza promocją obowiązują szczególne warunki jej przyznawania. Standardowa opłata od wpłat wynosi 1,5%.
I tu pojawia się ważna informacja: warto czekać na promocję w tym koncie. I taka ma ruszyć w grudniu 2026 r. i potrwać do końca 2027 r. Osoby, które zawrą umowę w okresie jej obowiązywania, mają otrzymać jednostki kategorii A ze stawką 0,6% rocznie na cały okres trwania produktu, bez opłat od wpłat. To oferta, którą warto uwzględnić przy porównywaniu aktualnych warunków, choć nie zmieniamy z jej powodu przyjętej punktacji rankingu.
Pocztylion, PKO i PZU: większa rola prowizji i promocji
DFE Pocztylion Plus pobiera 1,9% rocznie za zarządzanie. Opłata od wpłat maleje wraz ze wzrostem ich łącznej wartości – od 3% do zera. W naszej modelowej kalkulacji daje to 850 zł prowizji przy dziesięciu wpłatach po 10 tys. zł. Dla uczestników PPK Pocztylion przewidziano zwolnienie promocyjne.
PKO DFE ma stawkę za zarządzanie na poziomie 2,5% i opłatę początkową zależną od sposobu zawarcia umowy. Od 19 października 2026 r. do 31 stycznia 2027 r. trwa promocja, która dla kwalifikujących się umów, z wyłączeniem umów zawieranych za pośrednictwem dystrybutorów, znosi opłaty od wpłat przez okres obowiązywania umowy.
W DFE PZU opłata za zarządzanie może sięgać 2,99% rocznie. Do tego dochodzi możliwość pobrania opłaty za wynik lepszy od benchmarku, i jeśli stopa zwrotu jest dodatnia. Prowizje od wpłat zależą od stażu oszczędzania i są dość wysokie (stąd zaledwie 2 punkty). Nie minumim, gdyż PZU organizuje promocje, które pozwalają ich uniknąć. W praktyce rzeczywisty koszt może się więc różnić od taryfy podstawowej.

Reklama
Na co spojrzeć przed założeniem konta?
DFE jest propozycją dla tych, którzy wolą powierzyć wybór inwestycji zarządzającemu, zamiast samodzielnie budować portfel. Ta prostota ma drugą stronę: w obrębie jednego funduszu nie możemy dowolnie zmieniać udziału akcji i obligacji. Trzeba więc sprawdzić, czy strategia funduszu pasuje do naszego horyzontu oszczędzania i odporności na spadki.
Warto też patrzeć na warunki, które będą obowiązywać za pięć czy dziesięć lat. Niska opłata dostępna jedynie w promocji, zniżka po kilku latach regularnych wpłat albo prowizja naliczana przy każdym zasileniu mogą w długim terminie mieć duże znaczenie. I wreszcie: historyczne wyniki są ważną wskazówką, ale nie obietnicą powtórki.
Pozostaje jeszcze wygoda. DFE można zwykle zacząć zasilać niewielką kwotą – często wystarczy od 50 do 200 zł – a wszystkie towarzystwa oferują obsługę internetową, choć zakres operacji online jest różny. Zanim wybierzemy produkt, dobrze sprawdzić, czy rachunek da się założyć i obsługiwać tak, jak nam najwygodniej.
IKE / IKZE z DFE. Oferta
| PTE | Dostępne programy | Minimalna wpłata | Możliwości założenia IKE/IKZE | Dyspozycje składane przez Internet | Czy jest dostęp do produktów oferowanych przez grupę kapitałową w jednym miejscu |
|---|---|---|---|---|---|
| Allianz Polska PTE | IKE/IKZE | 200 zł w 30 dni od zawarcia umowy, min. 50 zł; 600 zł w każdym roku trwania umowy, aż do zasilenia IKE kwotą 20 tys. zł lub IKZE kwotą 10 tys. zł | 1. forma pisemna – Internet z wysłaniem umowy z podpisem (kurier lub opłacona koperta zwrotna). 2. forma elektroniczna – Internet z wysłaniem umowy podpisanej podpisem elektronicznym kwalifikowanym. |
aktualizacja danych osobowych oszczędzającego oraz wskazania, odwołania lub aktualizacji danych osobowych osób uprawnionych, w formie dokumentowej bez konieczności składania dodatkowego podpisu | Dostęp do swoich produktów IKE i IKZE w jednym miejscu. |
| Generali PTE | IKE/IKZE | dowolna | 1. forma dokumentowa (online) - zawarcie umowy online (bez konieczności złożenia podpisu) 2. forma pisemna - formularz udostępniony przez Internet do wydrukowania, podpisania i przesłania do funduszu |
zmiana: formy wysyłki rocznej informacji o środkach. Pobranie: historii rachunku na życzenie (PDF); pobranie formularza zmiany danych osobowych i zmiany danych osób uprawnionych, które po uzupełnieniu, wydrukowaniu i podpisaniu należy dostarczyć do funduszu |
dostęp do posiadanych produktów emerytalnych w ramach serwisu Moje Generali (Konto Klienta) tj. rachunku w Generali OFE, IKE/IKZE w Generali DFE oraz do produktów/usług oferowanych przez pozostałe spółki z Grupy Generali |
| Nationale-Nederlanden PTE | IKE/IKZE | Pierwsza – 150 zł, kolejne – 50 zł. | Online na nnikze.pl. Weryfikacja tożsamości przez przelew na 1 zł lub kontem Moje NN (dla klientów, którzy mają inne produkty w NN i korzystają z NN). Pelecający IKZE swoim znajomym i rodzinie otrzymują bony Allegro o wartości 50-250 zł (Program Polecaj IKZE). | tak, wszystkie. Dodatkowo można podłączyć kartę bankową do serwisu - ustawić automatyczne płatności na ike/ikze z karty | Tak, w serwisie Moje NN. |
| PKO BP Bankowy PTE | IKE/IKZE | 50 zł | Umowę można zawrzeć online przez stronę www lub u dystrybutora. | zmiana danych kontaktowych (telefon, adres e-mail) | nie |
| Pocztylion-Arka PTE | IKZE | Dowolna, zalecana – 20 zł, min. 240 zł rocznie. | Internet - wypełnienie formularza on-line. Wysłanie umowy do podpisu przez klienta | podgląd historii rachunku / możliwość pobrania formularza zmiany danych (aktualizacja danych osobowych, wskazanie osób uposażonych) i dostarczenia w formie papierowej do siedziby PTE osobiście lub listownie | dostęp do swoich produktów emerytalnych na Portalu Klienta: IKZE, PPK, OFE |
| PTE PZU | IKE/IKZE | 50 zł | 1. IKZE oraz IKE forma dokumentowa (bez konieczności składania własnoręcznego podpisu) - internet, agenci, na koncie online 2.IKZE forma pisemna - oddziały PZU, bank Pekao |
zmiana danych: osobowych, adresowych, kontaktowych (adres e-mail, numer telefonu), osób uposażonych, potwierdzenie tożsamości przy wykorzystaniu Węzła Krajowego (mObywatel albo e-Dowód), wskazanie limitu wpłat dla IKZE, realizacja przelewów natychmiastowych, zmiana formy wysyłki informacji o środkach zgromadzonych na koncie, zmiana zgód handlowo-marketingowych | tak, dostęp do pełnej oferty produktowej Grupy PZU na moje.pzu.pl lub w aplikacji mojePZU |
Źródło: Analizy.pl
W tegorocznym rankingu najbardziej przekonująco wypada Generali: ma na koncie najlepszy długoterminowy wynik i stosunkowo niskie koszty. Allianz depcze mu po piętach, szczególnie z promocją z jednostkami kategorii A. Nationale-Nederlanden z kolei pokazuje, jak dużo może znaczyć konsekwentne ograniczanie kosztów – zwłaszcza przy regularnym oszczędzaniu przez wiele lat.
Ranking jest drogowskazem, nie gotową receptą. Najlepsze IKE lub IKZE z DFE to takie, które pozwoli nam regularnie odkładać pieniądze, akceptować ryzyko przy gorszej koniunkturze i wytrwać przy obranej strategii przez lata.

10.11.2026



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania