


Ranking PPK: prawie 170% zysku. Sprawdź, ile masz na koncie
Po blisko 7 latach regularnego oszczędzania w PPK przeciętny uczestnik programu zgromadził na rachunku średnio 35,3 tys. zł. To o ponad 22 tys. zł więcej, niż wyniosły jego własne wpłaty wraz z podatkiem od wpłat pracodawcy. Średni zysk uczestnika PPK na koniec września 2026 roku sięgnął niemal 170%.
Pracownicze Plany Kapitałowe (PPK) pozostają jednym z najbardziej opłacalnych sposobów długoterminowego oszczędzania. Ich największą zaletą jest to, że pracownik nie odkłada pieniędzy sam. Do jego wpłat dokłada się pracodawca, a dodatkowo rachunek zasilają dopłaty od państwa. Znaczenie mają również wyniki inwestycyjne funduszy zdefiniowanej daty, które w ostatnich latach korzystały z dobrej koniunktury na rynkach akcji.
Hipotetyczny uczestnik PPK, zarabiający średnią krajową i oszczędzający regularnie od grudnia 2019 r. do września 2026 roku, zgromadził na rachunku średnio 35,3 tys. zł. W zależności od funduszu zdefiniowanej daty wartość jego oszczędności wynosiła od 27,7 tys. zł do ponad 39 tys. zł. Z perspektywy własnego portfela oznacza to zysk wynoszący średnio około 168%, a w przypadku funduszy z odleglejszą datą docelową nawet blisko 200%. To efekt nie tylko inwestowania, lecz także systematycznych wpłat pracodawcy i państwa.
Skąd bierze się tak wysoki zysk w PPK?
Największą przewagą PPK nad samodzielnym oszczędzaniem jest konstrukcja programu. Pracownik wpłaca podstawowo 2% swojego wynagrodzenia brutto, ale na jego rachunek trafia również wpłata pracodawcy w wysokości 1,5% wynagrodzenia oraz dopłaty od państwa.
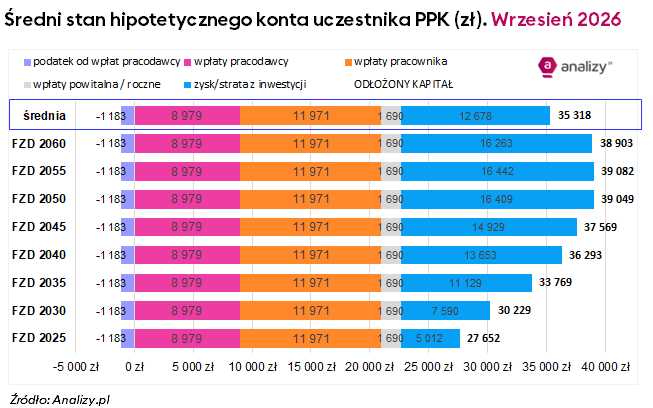
Od grudnia 2019 roku do końca września 2026 roku hipotetyczny uczestnik PPK zarabiający średnią krajową wpłacił z własnego wynagrodzenia łącznie 11 971 zł. Dodatkowo poniósł koszt podatku od wpłat pracodawcy w wysokości 1 183 zł. W tym samym czasie pracodawca zasilił jego rachunek kwotą 8 979 zł, a państwo dołożyło łącznie 1 690 zł w formie wpłaty powitalnej i dopłat rocznych.
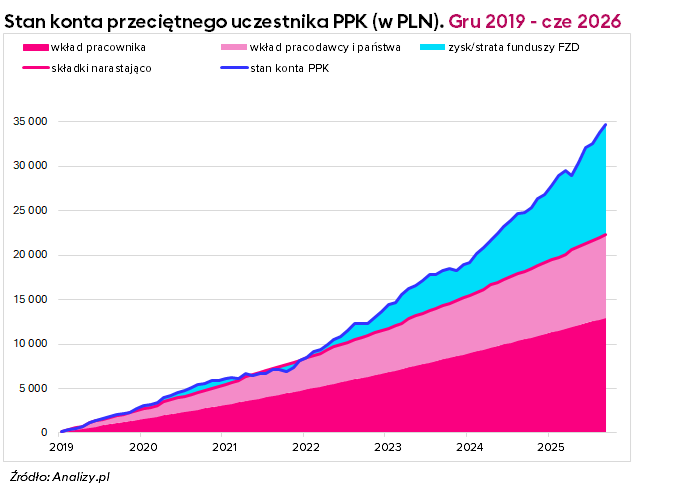
Łączna wartość środków przekazanych na rachunek wyniosła zatem 22 640 zł. Dzięki wynikom inwestycyjnym funduszy zdefiniowanej daty kapitał ten powiększył się średnio o kolejne 12 678 zł. W efekcie na koniec września 2026 roku przeciętny stan hipotetycznego rachunku PPK wyniósł 35 318 zł. To o 22 164 zł więcej niż suma wpłat pracownika i poniesionego przez niego podatku.
Oznacza to, że każda złotówka wydana przez pracownika na oszczędzanie w PPK przyniosła mu łącznie około 2,68 zł wartości rachunku.
Trzeci kwartał pomógł wynikom PPK. Akcje mocniejsze od obligacji
Na wzrost oszczędności uczestników PPK w III kwartale 2026 roku pozytywnie wpłynęła przede wszystkim dobra koniunktura na warszawskiej giełdzie. Sytuacja na światowych rynkach finansowych była jednak bardziej zróżnicowana. Podczas gdy akcje wielu spółek zyskiwały na wartości, obligacje znalazły się pod presją rosnących rentowności.
Lipiec przyniósł silne wzrosty na GPW, szczególnie wśród największych spółek. Indeks WIG20 zyskał wówczas 9,3%, osiągając najwyższy poziom zamknięcia w historii. Warszawskiej giełdzie sprzyjał napływ kapitału do banków oraz spółek energetycznych i paliwowych. Jednocześnie na rynkach zagranicznych trwała rotacja sektorowa, a pod presją znalazła się część spółek technologicznych. W sierpniu poprawiły się nastroje również na światowych giełdach. Amerykański S&P 500 wzrósł o około 2,7%, a indeks MSCI Emerging Markets o 3,4%. WIG zyskał kolejne 3,5%, ustanawiając nowe historyczne maksima. Odbicie na rynkach zagranicznych i utrzymująca się siła krajowych akcji sprzyjały funduszom PPK z większym udziałem części akcyjnej. Wrzesień przyniósł jednak wzrost nerwowości. Rosnące ceny energii ponownie rozbudziły obawy o inflację, a banki centralne zaostrzyły politykę pieniężną. W efekcie wzrosły rentowności obligacji, co przełożyło się na spadek ich cen. Polski indeks obligacji skarbowych TBSP stracił we wrześniu 0,9%. Na GPW nadal dobrze zachowywały się największe spółki. Indeks WIG wzrósł we wrześniu o 3,2%, a WIG20TR zyskał 4,5%. Gorzej radziły sobie spółki średnie i małe, których indeksy zakończyły miesiąc na minusie.
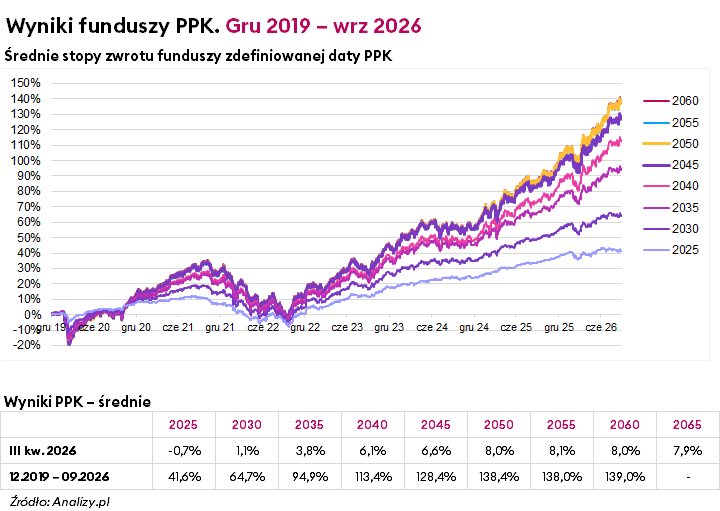
W takim otoczeniu fundusze PPK zakończyły cały III kwartał z dodatnimi wynikami niemal we wszystkich grupach zdefiniowanej daty. Najmocniej skorzystały strategie z większym udziałem akcji, przeznaczone przede wszystkim dla młodszych uczestników programu. Fundusze zdefiniowanej daty 2055 zarobiły w III kwartale średnio 8,1%, a fundusze 2050 i 2060 po 8%. Niewiele słabsze były fundusze 2045, które zyskały przeciętnie 6,6%, oraz 2040 z wynikiem 6,1%.
Znacznie skromniejsze rezultaty osiągnęły fundusze o bardziej defensywnej polityce inwestycyjnej. Strategie z datą 2030 zyskały średnio 1,1%, a fundusze 2025 straciły 0,7%. W ich przypadku większy udział obligacji ograniczał korzyści z giełdowej hossy, a jednocześnie wystawiał portfele na skutki przeceny papierów dłużnych.
Różnice te pokazują, jak istotne znaczenie dla wyników PPK ma struktura portfela. Fundusze zdefiniowanej daty z odleglejszą datą docelową mogą inwestować większą część aktywów w akcje, dzięki czemu mocniej korzystają z okresów wzrostowych na giełdach. W zamian uczestnicy muszą liczyć się z większymi wahaniami wartości oszczędności.
Długoterminowe wyniki funduszy pozostają bardzo dobre. Od końca 2019 roku do września 2026 roku fundusze zdefiniowanej daty 2025 zarobiły średnio 41,6%, podczas gdy w przypadku funduszy 2050, 2055 i 2060 stopy zwrotu wyniosły odpowiednio 138,4%, 138% i 139%.
Ile pieniędzy zgromadzili uczestnicy PPK?
Osoby, które rozpoczęły oszczędzanie w PPK w grudniu 2019 roku, na koniec września 2026 roku zgromadziły na hipotetycznym rachunku średnio od 27,7 tys. zł w funduszach zdefiniowanej daty 2025 do ponad 39 tys. zł w funduszach 2050 i 2055.
Najwyższą przeciętną wartość rachunku osiągnęli uczestnicy funduszy zdefiniowanej daty 2050 – 39 049 zł. Niewiele mniej zgromadzili uczestnicy funduszy 2055 (39 082 zł) i 2060 (38 903 zł). Różnice między tymi grupami były więc niewielkie.
Na drugim biegunie znalazły się fundusze zdefiniowanej daty 2025, w których średni stan hipotetycznego konta wyniósł 27 652 zł. To o ponad 11 tys. zł mniej niż w funduszach z odleglejszą datą docelową.
Warto jednak pamiętać, że fundusze z bliższą datą docelową przeznaczone są dla osób z krótszym horyzontem oszczędzania. Mają one większy udział obligacji i innych instrumentów dłużnych, a ich głównym celem jest stopniowe ograniczanie ryzyka inwestycyjnego w miarę zbliżania się uczestnika do wieku emerytalnego.
Z punktu widzenia pracownika najważniejsze jest jednak to, że niezależnie od wybranej grupy funduszy wartość oszczędności znacząco przewyższa kwoty finansowane bezpośrednio z jego wynagrodzenia.
Ranking instytucji PPK. Pekao TFI na czele
Różnice w wynikach widać również pomiędzy instytucjami zarządzającymi funduszami PPK.
Na koniec września 2026 roku w zestawieniu najwyższych stanów hipotetycznego konta wyróżniało się Pekao TFI. Fundusze tej instytucji zajęły pierwsze miejsce w kilku grupach zdefiniowanej daty. Najwyższy stan hipotetycznego rachunku w całym zestawieniu osiągnęli uczestnicy funduszu Pekao PPK 2055. Na koniec września zgromadzili oni 40 892 zł.
Bardzo dobre rezultaty osiągnęło również Erste TFI. W funduszu zdefiniowanej daty 2055 hipotetyczny uczestnik zgromadził 39 632 zł, a w funduszu 2045 – 39 274 zł. Erste TFI wyróżniło się ponadto najwyższymi wartościami rachunków w grupach 2035 i 2040.
W czołówce wielu grup znalazły się także Investors TFI, Esaliens TFI i UNIQA TFI. Przykładowo hipotetyczny rachunek w funduszu Investors PPK 2050 osiągnął wartość 39 836 zł, a w Esaliens PPK 2060 – 42 409 zł.
Rozpiętość wyników między instytucjami pokazuje, że choć wszystkie fundusze PPK działają w ramach podobnych zasad inwestycyjnych, ich rezultaty mogą się istotnie różnić. Znaczenie ma nie tylko udział akcji i obligacji w portfelu, ale również dobór konkretnych instrumentów oraz sposób zarządzania ryzykiem.
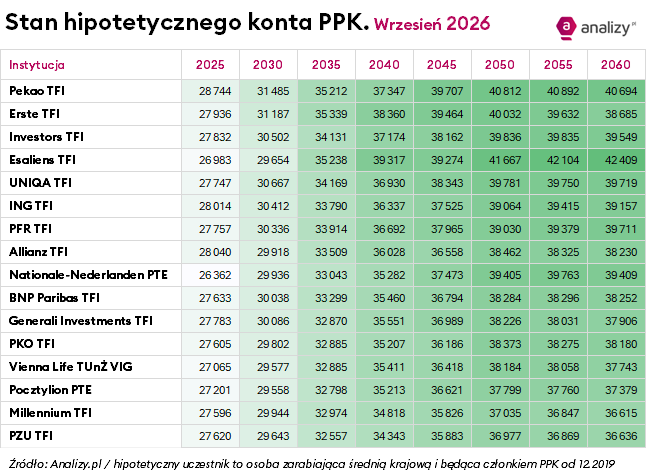
Kolejność w zestawieniu zależy od średniej z pozycji w poszczególnych grupach FZD. Np. średnia pozycji dla Pekao TFI wynosiła 1,9.
Dlaczego warto zostać w PPK?
Pracownicze Plany Kapitałowe zostały stworzone z myślą o długoterminowym oszczędzaniu. Ich efekty najlepiej widać po kilku latach regularnych wpłat, kiedy coraz większą rolę zaczynają odgrywać zarówno dodatkowe środki od pracodawcy i państwa, jak i wyniki inwestycyjne funduszy.
Dane na koniec września 2026 roku pokazują, że nawet stosunkowo niewielka część wynagrodzenia odkładana co miesiąc może przełożyć się na znaczący kapitał. Przeciętny uczestnik zgromadził już ponad 35 tys. zł, choć jego własne składki wyniosły niespełna 12 tys. zł.
Oczywiście wyniki funduszy nie są gwarantowane, a okresy dobrej koniunktury przeplatają się ze spadkami. Szczególnie dotyczy to funduszy z odległymi datami docelowymi, które większą część aktywów inwestują na rynkach akcji.
Jednak niezależnie od bieżących wahań rynkowych PPK oferuje mechanizm, którego nie zapewnia samodzielne oszczędzanie: regularne wpłaty pracodawcy i dopłaty państwa. To one sprawiają, że stopa zwrotu z perspektywy uczestnika może być znacząco wyższa od samego wyniku inwestycyjnego funduszu.
Po niemal siedmiu latach funkcjonowania programu dane potwierdzają, że PPK może być istotnym uzupełnieniem przyszłej emerytury. Największe korzyści osiągają osoby, które traktują oszczędzanie długoterminowo i systematycznie budują kapitał.

Reklama
Kilka słów o metodyce
Do wyliczeń założyliśmy, że uczestnik PPK zarabia przeciętne miesięczne wynagrodzenie w sektorze przedsiębiorstw, a składki są odprowadzane regularnie od grudnia 2019 roku do września 2026 roku.
Pracownik finansuje wpłatę podstawową w wysokości 2% wynagrodzenia brutto, a pracodawca wpłatę podstawową w wysokości 1,5%. Uwzględniono również wpłatę powitalną w wysokości 250 zł, dopłaty roczne po 240 zł, podatek od wpłat finansowanych przez pracodawcę oraz wyniki funduszy zdefiniowanej daty.
Wartość hipotetycznego rachunku jest więc sumą regularnych wpłat i dopłat, powiększoną lub pomniejszoną o wynik inwestycyjny. Stopa zwrotu uczestnika uwzględnia dodatkowo korzyści wynikające z finansowania części oszczędności przez pracodawcę i państwo. Nie należy jej utożsamiać ze stopą zwrotu samego funduszu.

21.10.2026



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania