Fundusz inwestycyjny – co to jest, jak działa i jakie są jego rodzaje? Sprawdź ryzyko, koszty, podatki oraz różnice między FIO, SFIO i FIZ.
Fundusz inwestycyjny to forma zbiorowego inwestowania, w której pieniądze wielu inwestorów są łączone i lokowane zgodnie z określoną polityką inwestycyjną. W zależności od rodzaju funduszu jego uczestnik nabywa jednostki uczestnictwa albo certyfikaty inwestycyjne.
Funduszami wpłaconymi do funduszu zarządzają osoby w TFI posiadające odpowiednią wiedzę i kwalifikacje, czyli zarządzający funduszami. Pieniądze mogą być inwestowane m.in. w akcje, obligacje, instrumenty rynku pieniężnego czy inne aktywa dopuszczone przepisami i polityką danego funduszu.
Fundusz inwestycyjny pozwala więc powierzyć decyzje inwestycyjne profesjonalnym zarządzającym i uzyskać dostęp do zdywersyfikowanego portfela bez konieczności samodzielnego kupowania wielu różnych instrumentów finansowych. Nie oznacza to jednak braku ryzyka – wartość inwestycji może zarówno rosnąć, jak i spadać.
Co to jest fundusz inwestycyjny?
Fundusz inwestycyjny gromadzi pieniądze wielu uczestników, przeliczone na tytuły uczestnictwa, które reprezentują proporcjonalny udział w majątku funduszu. Wartość Twojej inwestycji to iloczyn liczby jednostek i ich wartości w danym czasie. Fundusz inwestuje pozyskane środki według zasad opisanych w jego statucie, prospekcie oraz innych dokumentach.
W polskim systemie prawnym fundusz inwestycyjny jest odrębną osobą prawną. Zarządza nim towarzystwo funduszy inwestycyjnych (w skrócie TFI), które podejmuje decyzje inwestycyjne zgodnie z polityką danego funduszu.
Wpłacając pieniądze do funduszu otwartego, inwestor nabywa jednostki uczestnictwa. Ich wartość zależy przede wszystkim od wartości aktywów znajdujących się w portfelu funduszu, pomniejszonej o jego zobowiązania. W funduszach inwestycyjnych zamkniętych uczestnicy obejmują natomiast certyfikaty inwestycyjne.
Warto przy tym pamiętać, że fundusz inwestycyjny nie jest lokatą bankową. W większości przypadków nie ma gwarancji osiągnięcia określonego zysku ani zwrotu całego zainwestowanego kapitału.
💡 Definicja według ustawy: Fundusz inwestycyjny jest osobą prawną, której wyłącznym przedmiotem działalności jest lokowanie środków pieniężnych zebranych w drodze proponowania nabycia jednostek uczestnictwa albo certyfikatów inwestycyjnych w określone w ustawie papiery wartościowe, instrumenty rynku pieniężnego i inne prawa majątkowe. Fundusz inwestycyjny prowadzi działalność, ze szczególnym uwzględnieniem interesu uczestników, przestrzegając zasad ograniczania ryzyka inwestycyjnego określonych w ustawie.
Jak działa fundusz inwestycyjny?
Mechanizm działania funduszu można przedstawić w kilku krokach.
- Inwestor wpłaca pieniądze - W przypadku funduszy otwartych za wpłacone środki otrzymuje jednostki uczestnictwa. Ich liczba zależy od kwoty inwestycji i wartości jednostki w dniu realizacji zlecenia.
- Fundusz inwestuje zgromadzone środki. Zarządzający funduszami budują portfel zgodnie z określoną polityką inwestycyjną. W zależności od funduszu w portfelu mogą znaleźć się np. akcje, obligacje skarbowe i korporacyjne, instrumenty rynku pieniężnego, waluty czy inne aktywa.
- Wartość aktywów zmienia się w czasie. Jeżeli rośnie wartość inwestycji znajdujących się w portfelu funduszu, może wzrosnąć również wartość jednostki uczestnictwa. Jeżeli ceny aktywów spadają, wartość jednostki może się obniżyć. Podstawą wyceny jednostki uczestnictwa funduszu inwestycyjnego jest wartość aktywów netto (NAV – ang. Net Asset Value).
- Inwestor może zakończyć inwestycję. W funduszach inwestycyjnych otwartych następuje to poprzez złożenie zlecenia odkupienia jednostek przez fundusz. W przypadku FIZ sposób wyjścia z inwestycji zależy m.in. od warunków wykupu certyfikatów określonych w statucie oraz możliwości ich sprzedaży. Wynik inwestora jest więc pochodną zmian wartości aktywów funduszu, pobranych kosztów oraz – po zakończeniu inwestycji – podatku od zysków kapitałowych.
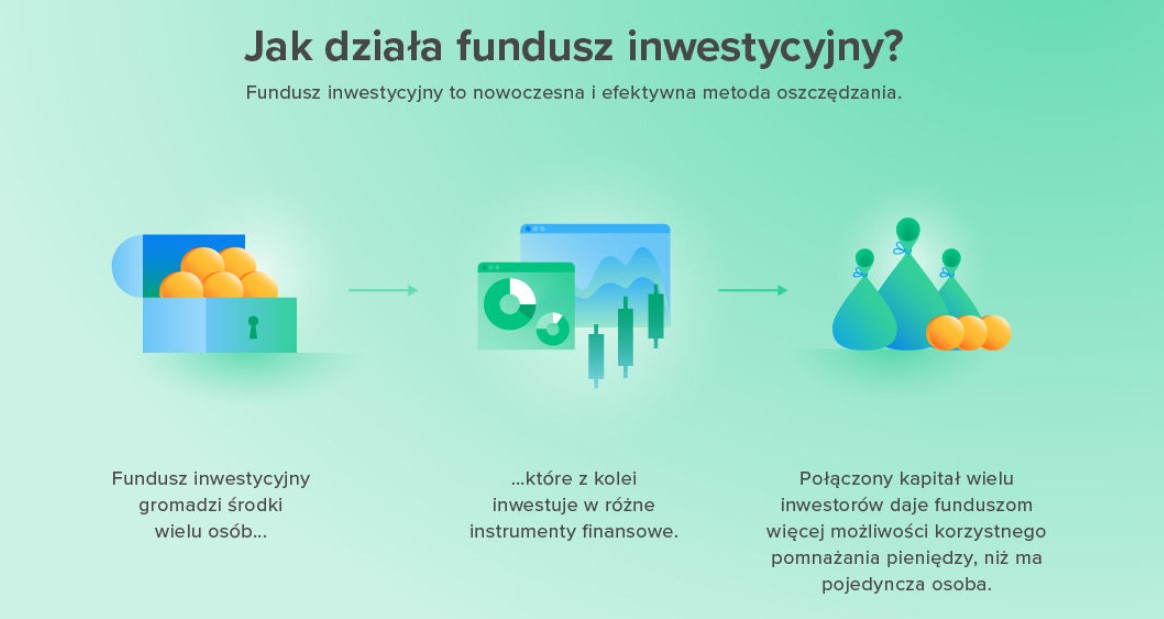
Zobacz także: Jak działa fundusz inwestycyjny [INFOGRAFIKA]
Dlaczego inwestorzy wybierają fundusze inwestycyjne?
Jedną z najważniejszych cech funduszu inwestycyjnego jest możliwość dywersyfikacji. Zamiast przeznaczać wszystkie pieniądze na akcje jednej spółki czy pojedynczą obligację, fundusz może rozłożyć kapitał pomiędzy różnych emitentów, klasy aktywów, sektory gospodarki lub rynki. Dywersyfikacja nie eliminuje ryzyka, ale może ograniczać wpływ niekorzystnej sytuacji pojedynczego emitenta lub instrumentu na cały portfel.
Drugim argumentem jest profesjonalne zarządzanie. Inwestor nie musi samodzielnie analizować każdej spółki i obligacji ani podejmować wszystkich decyzji dotyczących zmian w portfelu.
Fundusze są też dostępne dla osób dysponujących stosunkowo niewielkim kapitałem – minimalna wartość pierwszej wpłaty do wielu funduszy otwartych jest znacznie niższa niż kwota potrzebna do samodzielnego zbudowania szeroko zdywersyfikowanego portfela inwestycyjnego.
Inwestowanie w fundusze zawsze jest zawsze obarczone ryzykiem inwestycyjnym.
FIO, SFIO i FIZ – jakie są rodzaje funduszy inwestycyjnych?
Pod względem konstrukcji prawnej polskie fundusze inwestycyjne dzielą się przede wszystkim na fundusze inwestycyjne otwarte (FIO), specjalistyczne fundusze inwestycyjne otwarte (SFIO) oraz fundusze inwestycyjne zamknięte (FIZ).
Fundusz inwestycyjny otwarty – FIO
Fundusz inwestycyjny otwarty zbywa jednostki uczestnictwa i dokonuje ich odkupienia na żądanie uczestnika. Nie oznacza to jednak, że każdy FIO musi być wyceniany i realizować zlecenia składane każdego dnia. Częstotliwość zbywania i odkupywania jednostek określa statut. Zgodnie z ustawą nie może się to odbywać rzadziej niż raz na siedem dni. Przepisy przewidują również sytuacje, w których odkupywanie jednostek może zostać czasowo zawieszone.
FIO są jednak na ogół znacznie bardziej płynne od funduszy zamkniętych.
Specjalistyczny fundusz inwestycyjny otwarty – SFIO
Specjalistyczny fundusz inwestycyjny otwarty SFIO pod wieloma względami przypomina fundusz otwarty – jego uczestnicy również posiadają jednostki uczestnictwa. Statut SFIO może jednak w większym stopniu określać, kto może zostać uczestnikiem funduszu, np. poprzez wskazanie określonego rodzaju inwestorów albo minimalnej wpłaty.
SFIO mają również możliwość stosowania niektórych rozwiązań inwestycyjnych niedostępnych dla klasycznych FIO. Szczegółowe zasady zawsze zależą jednak od statutu i polityki konkretnego funduszu.
Fundusz inwestycyjny zamknięty – FIZ
Fundusz inwestycyjny zamknięty emituje certyfikaty inwestycyjne będące papierami wartościowymi. FIZ mogą stosować strategie oraz inwestować w aktywa, które ze względu na swoją płynność lub charakter nie zawsze są odpowiednie dla funduszy otwartych. Mogą to być przykładowo wierzytelności, nieruchomości czy udziały w niepublicznych spółkach.
Wyjście z FIZ może być trudniejsze niż z funduszu otwartego. Fundusz może wykupywać własne certyfikaty, jeżeli przewiduje to jego statut. Statut określa wtedy zasady i terminy wykupu. Niektóre certyfikaty mogą być również przedmiotem obrotu na rynku wtórnym, ale sama możliwość sprzedaży nie oznacza, że zawsze znajdzie się nabywca po oczekiwanej cenie.
FIZ należy więc analizować przede wszystkim pod kątem polityki inwestycyjnej, zasad wykupu certyfikatów, płynności i grupy inwestorów, do których skierowana jest oferta. Nie istnieje jeden uniwersalny próg wejścia ani jeden model działania właściwy dla każdego FIZ.
👉 Przeczytaj, czym się różnią fundusze otwarte od funduszy zamkniętych
Rodzaje funduszy zamkniętych
W zależności od sposobu oferowania certyfikatów (wskazanego w statucie funduszu) rozróżniamy:
- fundusze inwestycyjne zamknięte publiczne emitują certyfikaty dla szerokiego grona inwestorów. Są one dopuszczone do obrotu publicznego (powinny być wprowadzone do obrotu na rynku regulowanym). Do ich utworzenia potrzebna jest zgoda Komisji Nadzoru Finansowego (KNF).
- fundusze inwestycyjne zamknięte niepubliczne emitują certyfikaty inwestycyjne, które nie są dopuszczone do obrotu publicznego. To oznacza, że nie można ich sprzedać na giełdzie. Certyfikaty te są skierowane do ograniczonej grupy inwestorów (maksymalnie 149 osób w jednej emisji), a minimalna kwota inwestycji wynosi 40 tysięcy euro. Określony niepubliczny FIZ spełniający ustawowe warunki może zostać utworzony bez zezwolenia KNF. Brak zezwolenia na utworzenie nie oznacza braku regulacji.
Jakie są rodzaje funduszy inwestycyjnych według strategii?
Dla większości inwestorów ważniejsza niż sama konstrukcja prawna funduszu jest odpowiedź na pytanie, w co fundusz inwestuje. Potencjał zysku, jak i stopień ryzyka zależy od polityki funduszu. Szczegółowo różne rodzaje funduszy inwestycyjnych opisujemy w osobnym materiale o rodzajach funduszy inwestycyjnych.
Ze względu na politykę inwestycyjną można wyróżnić m.in.:
- Fundusze akcyjne - inwestują znaczną część aktywów w akcje spółek. Mogą koncentrować się na Polsce, konkretnym regionie, całym świecie albo określonej branży. Ich wartość może ulegać znacznym wahaniom, dlatego zazwyczaj są przeznaczone dla inwestorów akceptujących wyższe ryzyko i odpowiednio długi horyzont inwestycyjny.
- Fundusze obligacyjne - inwestują przede wszystkim w instrumenty dłużne, takie jak obligacje skarbowe, samorządowe czy korporacyjne, bony skarbowe. Nie należy jednak zakładać, że każdy fundusz obligacji ma niskie ryzyko. Na jego wynik wpływają m.in. zmiany stóp procentowych, wiarygodność emitentów, termin zapadalności obligacji oraz ryzyko walutowe.
- Fundusze mieszane - łączą w portfelu różne klasy aktywów, przede wszystkim akcje i obligacje. Proporcje mogą być względnie stałe albo zmieniać się w zależności od sytuacji rynkowej i strategii zarządzających funduszami.
- Fundusze rynku pieniężnego - koncentrują się na instrumentach o krótszych terminach zapadalności i zazwyczaj charakteryzują się niższą zmiennością niż fundusze akcyjne. Niższa zmienność nie oznacza jednak gwarancji dodatniej stopy zwrotu. Fundusz inwestycyjny nie jest odpowiednikiem depozytu bankowego.
- Fundusze surowcowe i tematyczne - ich wyniki zależą od określonego segmentu rynku – np. złota, surowców, nowych technologii, energetyki czy ochrony zdrowia. Koncentracja na jednym sektorze lub temacie może zwiększać zarówno potencjał zysku, jak i ryzyko.
- Fundusze inwestujące w aktywa alternatywne - niektóre fundusze, szczególnie FIZ, mogą lokować pieniądze m.in. w nieruchomości, wierzytelności czy aktywa niepubliczne.
Z każdym z wymienionych typów funduszy wiąże się dla inwestora inne ryzyko inwestycyjne oraz oczekiwana stopa zwrotu z inwestycji.
🌍 Podział ze względu na zasięg inwestycji
- Fundusze krajowe – inwestują głównie na rynku polskim.
- Fundusze zagraniczne – inwestują w papiery wartościowe emitentów spoza Polski.
- Fundusze globalne – obejmują wiele rynków na całym świecie.
Czy fundusz inwestycyjny jest bezpieczny?
To jedno z najczęściej pojawiających się pytań. O bezpieczeństwie funduszu warto mówić w dwóch różnych znaczeniach: bezpieczeństwa konstrukcji prawnej oraz możliwości utraty części pieniędzy na inwestycji.
Bezpieczeństwo prawne funduszu
Fundusz inwestycyjny jest odrębną osobą prawną, a jego aktywa są oddzielone od majątku towarzystwa funduszy inwestycyjnych TFI, które nim zarządza. Majątek klientów ulokowany w funduszu jest całkowicie niezależny od majątku towarzystwa funduszy inwestycyjnych (TFI), które nim zarządza. W przypadku ewentualnej upadłości TFI pieniądze klientów funduszy otwartych z prawnego punktu widzenia są niezagrożone.
Istotną rolę pełni także depozytariusz. Jest nim najczęściej bank, choć może być nim również Krajowy Depozyt Papierów Wartościowych lub instytucja kredytowa. Depozytariusz prowadzi rejestr aktywów funduszu i wykonuje przewidziane prawem obowiązki kontrolne. Aktywa funduszu przechowywane przez depozytariusza nie wchodzą do masy upadłości depozytariusza.
Działalność towarzystwa funduszy inwestycyjnych i funduszy podlega regulacjom oraz nadzorowi Komisji Nadzoru Finansowego.
Fundusz nadal może przynieść stratę
Oddzielenie majątku funduszu od majątku TFI nie chroni inwestora przed spadkiem cen aktywów znajdujących się w portfelu. Jeżeli spadają ceny akcji, obligacji albo innych inwestycji funduszu, może spaść także wartość jednostki uczestnictwa lub certyfikatu.
Jednostki funduszy inwestycyjnych nie są też depozytem bankowym objętym systemem gwarantowania BFG. Nie należy zatem porównywać prawnego oddzielenia aktywów funduszu z gwarancją depozytów bankowych – to dwa różne mechanizmy ochrony.
👉Przeczytaj także: Pieniądze bezpieczne jak w funduszu
Jakie ryzyko wiąże się z funduszem inwestycyjnym?
Poziom ryzyka może bardzo różnić się pomiędzy funduszami. Dlatego samo stwierdzenie, że produkt jest „funduszem inwestycyjnym”, nie mówi jeszcze, czy jest on konserwatywny, czy agresywny.
W zależności od strategii inwestor może być narażony m.in. na:
- ryzyko rynkowe – spadek cen akcji, obligacji lub innych aktywów,
- ryzyko stopy procentowej – szczególnie istotne dla instrumentów dłużnych,
- ryzyko kredytowe – możliwość pogorszenia sytuacji finansowej lub niewypłacalności emitenta,
- ryzyko walutowe – jeżeli fundusz inwestuje w aktywa denominowane w innych walutach,
- ryzyko płynności – możliwość trudności ze sprzedażą aktywów lub wyjściem z inwestycji,
- ryzyko koncentracji – gdy znaczna część portfela zależy od jednego rynku, sektora lub grupy emitentów.
Przed zakupem jednostek warto przeczytać Dokument zawierający kluczowe informacje (KID). Znajdują się w nim m.in. informacje o strategii, ryzyku, kosztach, możliwych scenariuszach oraz zalecanym okresie utrzymywania inwestycji.
To właśnie strategia konkretnego funduszu i informacje zawarte w KID, a nie sam fakt, że jest to FIO czy SFIO, powinny być punktem wyjścia przy wyborze horyzontu inwestycyjnego.

Reklama
Ile można zarobić na funduszu inwestycyjnym?
Inwestowanie w fundusze inwestycyjne to raczej maraton niż sprint. Jeśli znajdziemy fundusze, które w przeciągu jednego roku, a nawet kilku tygodni, mogą wypracować stopę zwrotu na poziomie kilkudziesięciu procent, to historia uczy, że należy uważać. Być może inwestują wyłącznie w spółki z jednej branży, które mają za sobą świetny okres, a może wzięły za dużo ryzyka, inwestując w bardzo małe i niepłynne spółki. Oczywiście, nie ma nic złego w ryzyku, ale trzeba być go świadomym. To dlatego przed podjęciem decyzji inwestycyjnej zawsze, oprócz prognozy potencjalnego zysku, określ także czynniki ryzyka inwestycyjnego, jakie mogą wiązać się z daną inwestycją.
Im krótszy termin inwestycji i bardziej agresywny fundusz, tym ryzyko poniesienia straty jest wyższe.
To, ile można potencjalnie zarobić na danym funduszu, zależy od jego polityki inwestycyjnej opisanej w prospekcie informacyjnym funduszu.
Potencjalny wynik zależy przede wszystkim od:
- rodzaju aktywów, w które inwestuje fundusz,
- sytuacji na rynkach finansowych,
- poziomu podejmowanego ryzyka,
- długości inwestycji,
- kosztów w ramach funduszu,
- decyzji zarządzających.
Fundusz akcyjny może w dobrym okresie osiągać wysokie stopy zwrotu, ale może także przejściowo stracić kilkanaście czy kilkadziesiąt procent wartości.
Fundusz obligacji może charakteryzować się mniejszą zmiennością, ale również może ponosić straty – np. w okresach gwałtownych zmian stóp procentowych lub pogorszenia sytuacji emitentów.
Dlatego porównywanie funduszy wyłącznie na podstawie stopy zwrotu z ostatnich kilku miesięcy może prowadzić do błędnych wniosków. Warto uwzględnić także poziom ryzyka, długość historii, benchmark, koszty oraz zachowanie funduszu w różnych warunkach rynkowych.
👉Czytaj również: Ile tak naprawdę możemy zarobić na funduszach inwestycyjnych?
💡Inwestycje w jednostki uczestnictwa funduszy inwestycyjnych nie gwarantują realizacji założonego celu inwestycyjnego ani uzyskania określonego wyniku inwestycyjnego, uczestnik funduszu ponosi ryzyko utraty przynajmniej części zainwestowanych środków.
💡Wyniki inwestycyjne funduszu osiągnięte w przeszłości nie stanowią gwarancji osiągnięcia podobnych wyników w przyszłości.
Na jak długo inwestować w fundusz?
Nie istnieje jeden właściwy horyzont inwestycyjny dla wszystkich funduszy otwartych ani wszystkich funduszy zamkniętych.
Fundusz akcyjny działający jako FIO może wymagać wieloletniego horyzontu, podczas gdy inny fundusz otwarty o bardzo konserwatywnej strategii może być przeznaczony do znacznie krótszego inwestowania.
Informację o zalecanym okresie utrzymywania produktu można znaleźć w KID konkretnego funduszu.
Okres inwestycji warto dopasować również do celu, na który odkładane są pieniądze. Środki potrzebne za rok lub dwa powinny być inwestowane inaczej niż kapitał odkładany na kilkanaście lat.
Ile kosztuje fundusz inwestycyjny?
Inwestowanie za pośrednictwem funduszu wiąże się z kosztami, które mogą mieć istotny wpływ na długoterminowy wynik.
Najczęściej można spotkać:
Opłaty dystrybucyjne
Opłata manipulacyjna najczęściej pobierana jest za zakup jednostek funduszy inwestycyjnych, rzadziej – za sprzedaż. Stanowią one wynagrodzenie dystrybutora (banku, domu lub biura maklerskiego). Przeważnie pobierane są przy zakupie jednostek metodą tradycyjną, czyli np. bezpośrednio u doradcy w banku. Taka opłata przeważnie waha się w przedziale 0,5% do 5,0% wpłaconej kwoty. Czyli w najgorszym przypadku, przeznaczając na zakup jednostek uczestnictwa 100 zł, de facto inwestujemy 95 zł. Można tej opłaty uniknąć – np. inwestując na Platformie KupFundusz.pl.
Opłatę za zarządzanie i inne koszty bieżące
Koszty zarządzania są pokrywane z aktywów funduszu, dlatego wpływają na wartość jednostki i osiągany przez inwestora wynik. Warto patrzeć nie tylko na samą opłatę za zarządzanie, lecz na łączne koszty produktu wskazane w KID.
Opłata za zarządzanie jest potrącana od wartości aktywów funduszu i jest wynagrodzeniem towarzystwa funduszy inwestycyjnych. Przeważnie im bardziej agresywna polityka funduszu inwestycyjnego, tym wyższa opłata za zarządzanie. W najtańszych wynosi mniej niż 1%, a w najdroższych funduszach otwartych – maksymalnie 2,0% (zgodnie z rozporządzeniem Ministra Finansów od 2022 roku nie może przekroczyć 2,0%). Opłata za zarządzanie jest niejako „zaszyta” w wynikach funduszu – pomniejsza potencjalny wynik inwestycji. Na co dzień jest mało odczuwalna, gdyż rozkładana jest ona po równo na każdy dzień notowań w danym roku.
Opłatę za wyniki. Niektóre fundusze mogą pobierać dodatkowe wynagrodzenie zależne od osiągniętych wyników i spełnienia zasad określonych dla danego produktu.
Koszty transakcyjne. Fundusz ponosi również koszty związane z kupnem i sprzedażą instrumentów znajdujących się w portfelu.
Przy wieloletniej inwestycji różnice w kosztach mogą istotnie wpływać na końcowy rezultat, dlatego przed wyborem funduszu warto porównywać produkty o podobnej strategii również pod tym względem.
Opłaty w funduszach inwestycyjnych to jeden z najważniejszych (a wielu twierdzi, że najważniejszy) czynnik, który decyduje o stopie zwrotu z inwestycji, szczególnie wieloletniej. Warto więc wybierać te fundusze, które na tle konkurentów mają niskie opłaty. Jak to sprawdzić? Na przykład na profilu funduszu.
👉Przeczytaj także: Za co płacimy, inwestując w fundusze?
Jak rozliczyć podatek?
Zysk osiągnięty z inwestycji w fundusz inwestycyjny podlega co do zasady 19-procentowemu podatkowi od dochodów kapitałowych, nazywanemu potocznie podatkiem Belki.
Podatek płaci się od dochodu, a więc co do zasady od różnicy pomiędzy przychodem uzyskanym z umorzenia, odkupienia lub wykupienia jednostek a kosztami ich nabycia.
Od 2024 roku zmienił się sposób rozliczania inwestycji w fundusze. Fundusz nie pobiera już podatku automatycznie przy wypłacie środków. Inwestor otrzymuje informację PIT-8C i samodzielnie wykazuje wynik z inwestycji w rocznym zeznaniu PIT-38. Jeżeli powstaje obowiązek zapłaty, to wpłaca 19% podatku do urzędu skarbowego w terminie do 30 kwietnia.
O podatkach w funduszach inwestycyjnych piszemy w artykule "Jak rozliczyć podatek od funduszy inwestycyjnych? Termin mija 30 kwietnia"
Przykład: inwestor przeznaczył na jednostki funduszu 10 000 zł, a następnie fundusz odkupił je za 11 000 zł. Dochód wynosi 1 000 zł. Przy stawce 19% podatek od tego dochodu wynosi 190 zł.
Zmiana zasad pozwala również uwzględniać straty. Strata z inwestycji w fundusz może na zasadach określonych w ustawie pomniejszać dochody zaliczane do tego samego źródła przychodów, np. dochody ze sprzedaży akcji. Nierozliczona strata może być wykorzystana w kolejnych latach zgodnie z obowiązującymi limitami i zasadami podatkowymi.
Ważny wyjątek dotyczy funduszy z wydzielonymi subfunduszami. Zamiana jednostek jednego subfunduszu na jednostki innego subfunduszu tego samego funduszu z wydzielonymi subfunduszami co do zasady nie powoduje w tym momencie powstania przychodu podatkowego.
Jak kupić fundusz inwestycyjny?
Jednostki uczestnictwa można nabywać za pośrednictwem różnych dystrybutorów – m.in. banków, domów maklerskich, TFI i internetowych platform inwestycyjnych. Oferta poszczególnych kanałów może różnić się liczbą dostępnych funduszy i wysokością pobieranych opłat.
Inwestor może korzystać z usługi doradztwa inwestycyjnego, jeśli dany podmiot ją świadczy, albo samodzielnie wybrać fundusz inwestycyjny.
Najlepsze fundusze inwestycyjne możesz wybrać na podstawie naszych comiesięcznych rankigów funduszy inwestycyjnych.
Przed podjęciem decyzji warto odpowiedzieć sobie na kilka pytań:
- Jaki jest mój cel inwestycyjny?
- Kiedy będę potrzebować tych pieniędzy?
- Jaką stratę jestem w stanie zaakceptować?
- W co dokładnie inwestuje fundusz?
- Jaki ma poziom ryzyka?
- Jak zachowywał się w różnych warunkach rynkowych?
- Jakie pobiera opłaty?
- Jaki okres inwestycji wskazano w KID?
Dopiero później warto porównywać stopy zwrotu.
Jednym ze sposobów zakupu i porównywania funduszy z różnych TFI jest również internetowa platforma inwestycyjna, np. KupFundusz.pl. Sprawdź, na czym polega inwestowanie pieniędzy w fundusze inwestycyjne na Kupfundusz.pl
Fundusz inwestycyjny – najważniejsze informacje
Fundusz inwestycyjny umożliwia wspólne inwestowanie pieniędzy wielu uczestników. Środkami zarządzają profesjonaliści zgodnie z określoną polityką inwestycyjną, a fundusz może zapewnić dostęp do szeroko zdywersyfikowanego portfela nawet przy relatywnie niewielkiej kwocie inwestycji.
Nie oznacza to jednak, że fundusz jest produktem bez ryzyka. Jego wartość zależy od sytuacji na rynkach finansowych oraz od aktywów znajdujących się w portfelu.
Dlatego przed inwestycją warto sprawdzić nie tylko historyczne wyniki, ale przede wszystkim politykę inwestycyjną, poziom ryzyka, koszty oraz zalecany horyzont inwestycyjny.
Dobry fundusz to niekoniecznie ten, który ostatnio zarobił najwięcej. Ważniejsze jest to, czy jego strategia odpowiada celowi inwestora, jego horyzontowi oraz akceptowanemu poziomowi ryzyka.
FAQ – najczęstsze pytania o fundusze inwestycyjne
Co to jest fundusz inwestycyjny?
Fundusz inwestycyjny to forma zbiorowego inwestowania. Gromadzi pieniądze wielu inwestorów i lokuje je w różne aktywa zgodnie z określoną polityką inwestycyjną. Uczestnik funduszu otwartego posiada jednostki uczestnictwa, a uczestnik FIZ – certyfikaty inwestycyjne.
Czy na funduszu inwestycyjnym można stracić?
Tak. Wartość jednostek lub certyfikatów zależy od wartości aktywów znajdujących się w portfelu funduszu. Jeżeli ich ceny spadają, inwestor może ponieść stratę części zainwestowanych pieniędzy.
Czy fundusz inwestycyjny jest objęty gwarancją BFG?
Nie. Jednostki uczestnictwa funduszy inwestycyjnych nie są depozytami bankowymi objętymi gwarancjami Bankowego Funduszu Gwarancyjnego. Aktywa funduszu są jednak prawnie oddzielone od majątku TFI i podlegają szczególnym zasadom ochrony.
Jak wypłacić pieniądze z funduszu inwestycyjnego?
W dowolnym momencie możesz wycofać część (lub całość) środków. W przypadku FIO inwestor składa zlecenie odkupienia jednostek. Fundusz realizuje je na zasadach i w terminach wynikających z jego statutu. W określonych prawem sytuacjach odkupywanie jednostek może zostać czasowo zawieszone. W przypadku FIZ sposób wyjścia zależy m.in. od zasad wykupu certyfikatów i możliwości ich sprzedaży.
Jaki podatek płaci się od funduszu inwestycyjnego?
Dochód z inwestycji w fundusz podlega co do zasady 19-procentowemu podatkowi od dochodów kapitałowych. Od 2024 roku inwestor rozlicza wynik samodzielnie w PIT-38 na podstawie informacji PIT-8C.
Czym różni się FIO od FIZ?
FIO emituje jednostki uczestnictwa, które fundusz odkupuje na żądanie uczestnika zgodnie z zasadami wynikającymi ze statutu i ustawy. FIZ emituje certyfikaty inwestycyjne, a zasady ich wykupu i obrotu mogą być znacznie bardziej ograniczone. FIZ mogą również inwestować w szerszy zakres aktywów.
Na jak długo warto inwestować w fundusz?
To zależy od strategii konkretnego funduszu. Nie można przyjąć jednego horyzontu dla wszystkich FIO, SFIO czy FIZ. Zalecany okres utrzymywania inwestycji znajduje się w KID danego produktu.
Ile wynosi minimalna wpłata do funduszu?
To zależy od oferty poszczególnych TFI. Bardzo często wystarczy już 100-200 zł. Nawet niewielkie kwoty, jeśli są odkładane systematycznie, np. 100, 200 zł miesięcznie, w dłuższym okresie dają możliwość zgromadzenia pokaźnej sumy.
Co to jest prospekt inwestycyjny?
Prospekt inwestycyjny zawiera statut, w którym są określone zasady zbywania i odkupywania jednostek uczestnictwa, uprawnienia uczestników i ich obowiązki, czy opis rodzajów ryzyka związanego z inwestycją w fundusz.
Źródła:
- Ustawa z dnia 27 maja 2004 r. o funduszach inwestycyjnych i zarządzaniu alternatywnymi funduszami inwestycyjnymi
# fundusz inwestycyjny # forma wspólnego inwestowania # FIO # SFIO