Stopy procentowe wpływają na wysokość rat kredytów, oprocentowanie lokat, ceny obligacji i sytuację w gospodarce. Ich poziom jest jednym z najważniejszych czynników wpływających na koszt pieniądza. Czym jest stopa procentowa, kto ustala stopy procentowe w Polsce i dlaczego ich zmiany mają znaczenie także dla inwestorów? Wyjaśniamy na przykładach.
Z artykułu dowiesz się:
- Co to jest stopa procentowa i jak działa?
- Ile wynoszą aktualne stopy procentowe w Polsce?
- Kto ustala stopy procentowe i jakie są ich rodzaje?
- Jak podwyżki i obniżki stóp wpływają na inflację, kredyty i lokaty?
- Co zmiany stóp procentowych oznaczają dla posiadaczy obligacji, funduszy inwestycyjnych i akcji?
Co to jest stopa procentowa?
Stopa procentowa to wyrażona procentowo cena pieniądza w czasie. W przypadku kredytu wpływa na wysokość odsetek płaconych przez kredytobiorcę, a w przypadku lokaty na wysokość odsetek otrzymywanych przez oszczędzającego. Stopa procentowa służy do określania kosztu pożyczki, co pozwala na łatwe porównywanie ofert kredytowych.
Przykładowo, jeśli wpłacimy 10 000 zł na lokatę oprocentowaną na 5% rocznie, po roku otrzymamy 500 zł odsetek brutto, przy założeniu, że oprocentowanie nie zmienia się, a odsetki nie są kapitalizowane w trakcie roku. Po potrąceniu 19% podatku od zysków kapitałowych zarobimy 405 zł.
Z kolei oprocentowanie kredytu w wysokości 7% rocznie oznacza, że od pozostającego do spłaty kapitału bank nalicza odsetki według tej stawki. Nie oznacza to jednak, że całkowity koszt kredytu wyniesie dokładnie 7% pożyczonej kwoty. Zależy on również od okresu kredytowania, sposobu spłaty oraz dodatkowych opłat.
Warto przy tym rozróżnić dwie kwestie:
- Stopy procentowe NBP – ustalane przez Radę Polityki Pieniężnej mają duży wpływ na warunki finansowania w całej gospodarce.
- Oprocentowanie kredytów i lokat – ustalane przez poszczególne banki, z uwzględnieniem m.in. sytuacji rynkowej, kosztów finansowania, ryzyka i warunków oferowanego produktu.
W codziennych informacjach gospodarczych określenie „stopy procentowe” odnosi się najczęściej do stóp Narodowego Banku Polskiego.
Stopy procentowe w Polsce – ile wynoszą obecnie?
Aktualna stopa referencyjna NBP wynosi 3,75% w skali roku.
Ostatnia obniżka stóp procentowych w Polsce została ogłoszona 4 marca 2026 r. RPP zdecydowała o zmniejszeniu stopy referencyjnej o 0,25 punktu procentowego, z 4,00% do 3,75%. Nowe stawki zaczęły obowiązywać 5 marca. Na posiedzeniach w ostatnich miesiącach Rada Polityki Pieniężnej pozostawiała stopy procentowe bez zmian.
| Rodzaj stopy procentowej | Wysokość |
|---|---|
| Stopa referencyjna | 3,75% |
| Stopa lombardowa | 4,25% |
| Stopa depozytowa | 3,25% |
| Stopa redyskontowa weksli | 3,80% |
| Stopa dyskontowa weksli | 3,85% |
Stan na 7 października 2026 r. Źródło: Narodowy Bank Polski
Najważniejszą spośród wymienionych stóp jest stopa referencyjna. To właśnie jej wysokość jest najczęściej traktowana jako główna stopa procentowa w Polsce.
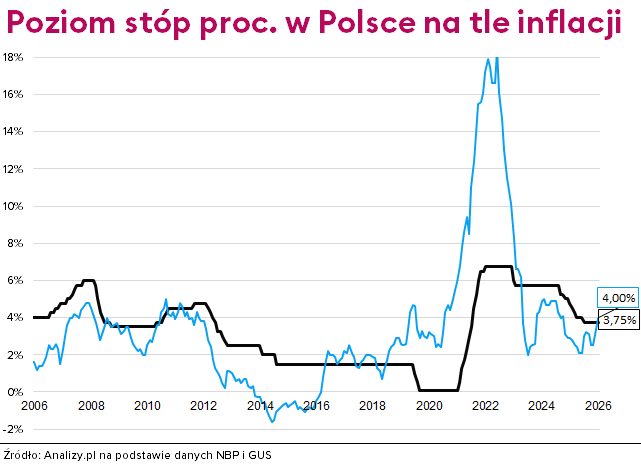
Zmiana stopy referencyjnej oddziałuje na krótkoterminowe stopy rynku pieniężnego, a pośrednio również na koszt kredytów, oprocentowanie depozytów i wycenę instrumentów finansowych. Koszt wyrażony jest zazwyczaj jako procent od pożyczonej sumy i mierzony jest w ujęciu rocznym.
Kiedy RPP podejmuje decyzje o stopach procentowych?
Decyzje o stopach procentowych podejmuje Rada Polityki Pieniężnej podczas zaplanowanych posiedzeń. Rada analizuje przede wszystkim perspektywy inflacji oraz sytuację gospodarczą w Polsce i za granicą. Obserwuje m.in. dynamikę cen, wynagrodzeń i konsumpcji, kondycję rynku pracy, wzrost gospodarczy, ceny surowców energetycznych oraz sytuację na rynkach finansowych.
Wysokość stóp procentowych nie musi zmieniać się na każdym posiedzeniu. RPP może zdecydować o ich podwyższeniu, obniżeniu lub pozostawieniu bez zmian. Na kolejne decyzje wpływają nowe dane i prognozy, dlatego oczekiwania ekonomistów nie są gwarancją przyszłych działań banku centralnego.
Kto ustala stopy procentowe w Polsce?
Stopy procentowe Narodowego Banku Polskiego ustala Rada Polityki Pieniężnej (RPP), będąca organem NBP.
Podstawowym celem polityki pieniężnej NBP jest utrzymanie stabilności cen. Cel inflacyjny w Polsce wynosi 2,5% w skali roku, z dopuszczalnym przedziałem odchyleń o 1 punkt procentowy w górę lub w dół. Oznacza to przedział od 1,5% do 3,5%. Nie jest to jednak mechanizm, który automatycznie wymusza zmianę stóp, gdy inflacja przekroczy jedną z tych wartości. RPP podejmuje decyzje na podstawie oceny perspektyw inflacji w średnim okresie.
Stopy procentowe są jednym z najważniejszych narzędzi polityki pieniężnej. Dzięki nim bank centralny wpływa na warunki finansowania w sektorze bankowym, a za jego pośrednictwem na decyzje gospodarstw domowych i przedsiębiorstw.
Jakie są rodzaje stóp procentowych?
W Polsce wyróżniamy pięć podstawowych stóp procentowych Narodowego Banku Polskiego. Każda pełni inną funkcję w systemie finansowym.
- Stopa referencyjna NBP jest główną stopą procentową banku centralnego. Określa oprocentowanie podstawowych operacji otwartego rynku NBP, wykorzystywanych do zarządzania płynnością w sektorze bankowym. Jej poziom ma istotne znaczenie dla krótkoterminowych stóp rynku pieniężnego oraz oczekiwań dotyczących kosztu pieniądza. W efekcie zmiany stopy referencyjnej mogą wpływać na wysokość oprocentowania pożyczek na krajowym rynku międzybankowym, oprocentowanie kredytów i depozytów, rentowności obligacji oraz kursy walut.
- Stopa lombardowa określa oprocentowanie kredytu lombardowego, którego NBP udziela bankom pod zastaw papierów wartościowych. Jest zwykle wyższa od stopy referencyjnej i stanowi górny poziom korytarza podstawowych stóp procentowych NBP. Nie należy jej utożsamiać z maksymalnym oprocentowaniem kredytów konsumenckich. Zasady naliczania odsetek maksymalnych wynikają z przepisów prawa i odnoszą się obecnie do stopy referencyjnej NBP.
- Stopa depozytowa określa oprocentowanie jednodniowych depozytów, które banki komercyjne mogą lokować w NBP. Stanowi dolny poziom korytarza podstawowych stóp banku centralnego. Stopa depozytowa nie oznacza minimalnego oprocentowania lokat oferowanych klientom indywidualnym.
- Stopa redyskontowa weksli określa cenę, po jakiej bank centralny skupuje weksle od banków komercyjnych. W praktyce ma mniejsze znaczenie dla przeciętnego konsumenta, ale może odgrywać rolę w regulacjach i rozliczeniach odwołujących się do jej poziomu.
- Stopa dyskontowa weksli dotyczy operacji dyskontowych na wekslach przyjmowanych przez NBP. Jej bezpośredni wpływ na codzienne decyzje finansowe gospodarstw domowych jest ograniczony.
Dlaczego stopy procentowe rosną lub spadają?
Zmiany stóp procentowych służą przede wszystkim wpływaniu na inflację i aktywność gospodarczą. Gdy inflacja jest zbyt wysoka i istnieje ryzyko jej utrzymywania się powyżej celu, bank centralny może podwyższyć stopy procentowe. Droższy kredyt ogranicza skłonność do zadłużania się, a atrakcyjniejsze oprocentowanie oszczędności może zachęcać do odkładania konsumpcji. W rezultacie popyt w gospodarce może się zmniejszyć, ograniczając presję na wzrost cen.
Z kolei gdy inflacja spada, a aktywność gospodarcza słabnie, bank centralny może zdecydować się na obniżkę stóp. Tańsze finansowanie może sprzyjać inwestycjom przedsiębiorstw i wydatkom gospodarstw domowych.
Wpływ zmian stóp na gospodarkę nie jest natychmiastowy. Mechanizm ten nazywamy transmisją polityki pieniężnej. Jego efekty pojawiają się z opóźnieniem i zależą także od innych czynników, takich jak sytuacja międzynarodowa, polityka fiskalna czy ceny energii.
Co oznacza podwyżka stóp procentowych?
W uproszczeniu podwyżka stóp może prowadzić do:
- wzrostu kosztu nowych kredytów i kredytów o zmiennym oprocentowaniu;
- wzrostu oprocentowania części lokat i kont oszczędnościowych;
- ograniczenia popytu konsumpcyjnego i inwestycyjnego;
- presji na spadek cen obligacji o stałym oprocentowaniu;
- stopniowego ograniczenia presji inflacyjnej.
Co oznacza obniżka stóp procentowych?
Obniżenie stóp może natomiast sprzyjać:
- spadkowi kosztów kredytów o zmiennym oprocentowaniu (kredyty stają się tańsze);
- obniżeniu oprocentowania nowych lokat;
- zwiększeniu dostępności finansowania;
- wzrostowi cen wcześniej wyemitowanych obligacji o stałym oprocentowaniu;
- pobudzeniu konsumpcji i inwestycji.
Nie są to jednak zależności automatyczne. Rynki finansowe często reagują na oczekiwania dotyczące przyszłych decyzji RPP jeszcze przed ich ogłoszeniem.
Jak stopy procentowe wpływają na raty kredytów?
Wpływ stóp procentowych na wysokość raty zależy przede wszystkim od rodzaju oprocentowania kredytu. W przypadku oprocentowania zmiennego wysokość odsetek jest powiązana z określonym w umowie wskaźnikiem referencyjnym. Jego zmiana może prowadzić do wzrostu lub spadku raty. Jeżeli natomiast kredyt ma oprocentowanie stałe, zmiany rynkowych stóp procentowych nie powodują automatycznej zmiany oprocentowania w okresie jego obowiązywania.
Stopy procentowe a WIBOR
WIBOR jest wskaźnikiem referencyjnym rynku pieniężnego, wykorzystywanym m.in. w niektórych umowach kredytowych i instrumentach dłużnych.
Na wysokość stawek WIBOR wpływają zarówno bieżące warunki rynku pieniężnego, jak i oczekiwania dotyczące przyszłych stóp procentowych NBP.
W przypadku kredytu hipotecznego oprocentowanego według zmiennej stopy może ono składać się z dwóch elementów: Oprocentowanie kredytu = wskaźnik referencyjny + marża banku. Przykładowo, gdy wskaźnik referencyjny wynosi 4%, a marża banku 2 punkty procentowe, oprocentowanie kredytu wynosi 6% rocznie. Jeśli wskaźnik wzrośnie do 5%, a marża pozostanie bez zmian, oprocentowanie kredytu zwiększy się do 7%. Nie musi to jednak nastąpić w dniu decyzji RPP. Termin zmiany oprocentowania zależy od zasad określonych w umowie kredytowej.
Warto pamiętać o reformie wskaźników referencyjnych w Polsce. Przy analizie kredytu trzeba sprawdzić, jaki wskaźnik jest stosowany w danej umowie, ponieważ nie każdy produkt musi być oparty na WIBOR-ze.
O ile wzrośnie rata kredytu po podwyżce oprocentowania?
Przyjmijmy następujący przykład: pozostały kapitał kredytu: 300 000 zł; okres do spłaty: 25 lat; oprocentowanie początkowe: 6% rocznie; nowe oprocentowanie: 7% rocznie; raty równe. Przy takich założeniach miesięczna rata wynosi orientacyjnie: przy 6% 1 933 zł, a przy 7% - 2 120 zł. Wzrost oprocentowania o 1 punkt procentowy oznacza zwiększenie miesięcznej raty o około 187 zł. Rzeczywista zmiana zależy m.in. od pozostałego salda, okresu spłaty, rodzaju rat i zasad naliczania odsetek w banku.
Czy obniżka stóp procentowych zawsze oznacza niższą ratę? Nie zawsze i nie od razu. Jeżeli kredyt ma stałe oprocentowanie, rata co do zasady nie zmieni się w trakcie obowiązywania ustalonej stawki. W przypadku oprocentowania zmiennego bank aktualizuje oprocentowanie zgodnie z umową. Wskaźnik referencyjny może wyprzedzać decyzje RPP lub reagować na inne czynniki rynkowe. Sama obniżka stopy referencyjnej NBP nie pozwala więc dokładnie określić, o ile zmniejszy się rata konkretnego kredytu.
Jak stopy procentowe wpływają na lokaty i oszczędności?
Zmiany stóp procentowych wpływają także na oprocentowanie depozytów bankowych. Gdy stopy NBP rosną, banki często podwyższają oprocentowanie lokat i kont oszczędnościowych. Z kolei w okresach obniżek stóp oprocentowanie nowych depozytów zwykle spada. Zależność ta nie jest jednak proporcjonalna. Jeżeli RPP podniesie stopę referencyjną o 0,5 punktu procentowego, nie oznacza to, że oprocentowanie lokat wzrośnie dokładnie o tyle samo. Banki uwzględniają własne potrzeby finansowania, konkurencję o depozyty oraz politykę cenową.
Jak obliczyć zysk z lokaty?
Załóżmy, że wpłacamy 10 000 zł na lokatę trwającą rok, oprocentowaną na 5% w skali roku.
- Odsetki brutto wynoszą: 10 000 zł × 5% = 500 zł.
- Od zysku pobierany jest 19% podatek od zysków kapitałowych: 500 zł × 19% = 95 zł.
- Zysk netto z lokaty wyniesie 405 zł, a końcowa kwota oszczędności – 10 405 zł.
W przypadku lokaty trzymiesięcznej oprocentowanej na 5% w skali roku nie otrzymamy 5% zysku za trzy miesiące. Oprocentowanie roczne trzeba odpowiednio przeliczyć na okres trwania lokaty.
Lokata a spadek stóp procentowych
Jeśli zakładamy lokatę ze stałym oprocentowaniem, bank gwarantuje tę stawkę przez umówiony okres. Późniejsza obniżka stóp NBP nie powoduje automatycznego zmniejszenia oprocentowania już trwającej lokaty. Inaczej może być na koncie oszczędnościowym o zmiennym oprocentowaniu. Bank może zmienić oferowaną stawkę zgodnie z umową i obowiązującym regulaminem.
Z punktu widzenia oszczędzającego ważne jest więc nie tylko nominalne oprocentowanie, ale również czas jego obowiązywania, warunki promocji, kapitalizacja odsetek oraz inflacja.
Czym jest realna stopa procentowa?
Realna stopa procentowa uwzględnia wpływ inflacji na wartość pieniądza. Pozwala ocenić, jak oprocentowanie przekłada się na zmianę siły nabywczej kapitału. Nominalna stopa procentowa określa oprocentowanie bez uwzględniania inflacji. Realna stopa pokazuje natomiast wynik po uwzględnieniu wzrostu poziomu cen.
W uproszczeniu: Realna stopa procentowa ≈ nominalna stopa procentowa − inflacja; a dokładnie Realna stopa = [(1 + stopa nominalna) / (1 + inflacja)] - 1
Dodatkowo rzeczywisty zysk z lokaty dla osoby fizycznej zależy od podatku od odsetek. Jeżeli oprocentowanie brutto wynosi 6%, a podatek 19%, nominalny zysk po opodatkowaniu jest niższy niż 6%.
Ujemna realna stopa procentowa występuje wtedy, gdy oprocentowanie jest niższe od inflacji. Przykładowo, gdy lokata jest oprocentowana na 3%, a ceny rosną w ciągu roku o 5%, zgromadzone pieniądze zwiększą swoją wartość nominalną, ale ich siła nabywcza spadnie. Nie oznacza to, że oszczędzający traci część wpłaconego kapitału nominalnie. Oznacza natomiast, że za zgromadzoną kwotę może kupić mniej dóbr i usług niż wcześniej.
W przypadku inwestycji o ustalonym z góry oprocentowaniu rzeczywista realna stopa zwrotu będzie znana dopiero po ustaleniu faktycznej inflacji w analizowanym okresie.
Stopy procentowe a obligacje – dlaczego ich ceny się zmieniają?
Zmiany stóp procentowych mają duże znaczenie dla rynku obligacji, zwłaszcza tych o stałym oprocentowaniu.
Ceny obligacji o stałym oprocentowaniu i ich rentowności poruszają się zazwyczaj w przeciwnych kierunkach. Gdy rentowności rynkowe rosną, ceny wcześniej wyemitowanych obligacji o stałym kuponie zazwyczaj spadają. Dzieje się tak dlatego, że inwestorzy mogą oczekiwać wyższego dochodu od nowo nabywanych instrumentów.
Z kolei spadek rentowności rynkowych zazwyczaj sprzyja wzrostowi cen istniejących obligacji o stałym oprocentowaniu.
Przykładowo, obligacja wypłacająca stałe odsetki w wysokości 4% rocznie może stać się mniej atrakcyjna, jeśli na rynku pojawią się podobne instrumenty oferujące rentowność 6%. Aby jej zakup był konkurencyjny, cena starszej obligacji musiałaby odpowiednio spaść.
Na zmiany stóp procentowych różnie reagują obligacje o stałym i zmiennym oprocentowaniu. Więcej o rodzajach tych instrumentów przeczytasz w poradniku dotyczącym obligacji skarbowych.
Dlaczego obligacje długoterminowe mocniej reagują na stopy procentowe?
Obligacje o dłuższym terminie zapadalności i większej wrażliwości na zmiany rentowności, mierzonej m.in. duration, zazwyczaj reagują silniej na zmiany warunków rynkowych.
Wzrost rentowności o 1 punkt procentowy może spowodować znacznie większy procentowy spadek ceny obligacji długoterminowej niż krótkoterminowej. Działa to również w drugą stronę – gdy rentowności spadają, obligacje długoterminowe mogą osiągać wyższe wzrosty cen.
Warto jednak pamiętać, że rentowności obligacji skarbowych zależą nie tylko od bieżących stóp NBP. Znaczenie mają również oczekiwania inflacyjne, sytuacja budżetowa, ryzyko kredytowe emitenta oraz warunki na światowych rynkach długu.
Jak stopy procentowe wpływają na fundusze inwestycyjne?
Stopy procentowe są jednym z czynników wpływających na wyniki funduszy inwestycyjnych, zwłaszcza funduszy dłużnych. Nie ma jednak jednej zależności, która gwarantowałaby zysk lub stratę funduszu po konkretnej decyzji RPP.
Fundusze obligacji krótkoterminowych
Fundusze inwestujące głównie w instrumenty dłużne o krótkim terminie zapadalności lub krótkim duration zwykle charakteryzują się niższą wrażliwością na zmiany rentowności niż fundusze obligacji długoterminowych. W środowisku podwyższonych stóp procentowych mogą korzystać z wyższych dochodów odsetkowych i stopniowego reinwestowania środków na korzystniejszych warunkach.
Nie oznacza to jednak braku ryzyka. Na ich wyceny mogą wpływać zmiany rentowności, spreadów kredytowych i sytuacji finansowej emitentów.
Fundusze obligacji długoterminowych
Fundusze obligacji długoterminowych mają z reguły większą wrażliwość na zmiany rynkowych stóp procentowych. Spadek rentowności obligacji może zwiększać wartość posiadanych przez nie papierów. Z kolei wzrost rentowności może prowadzić do spadku wyceny jednostek uczestnictwa.
Dlatego fundusze długoterminowych obligacji skarbowych mogą osiągać dobre wyniki w okresach malejących rentowności, ale również ponosić istotne straty, gdy rentowności gwałtownie rosną.
Przykładem był okres silnych wzrostów rentowności obligacji w latach 2021–2022, kiedy część funduszy długoterminowych obligacji odnotowała głębokie spadki wycen.
Czy obniżka stóp oznacza automatyczny zysk funduszu obligacji?
Nie, rynek obligacji często reaguje na oczekiwania dotyczące przyszłej polityki pieniężnej z wyprzedzeniem. Jeżeli inwestorzy spodziewają się obniżek stóp, ceny obligacji mogą wzrastać jeszcze przed decyzją RPP. Po jej ogłoszeniu reakcja rynku może być niewielka, jeżeli obniżka była już wcześniej uwzględniona w cenach.
Wynik funduszu zależy także od rodzaju obligacji w portfelu, ich duration, jakości kredytowej emitentów, kosztów zarządzania i zmian rentowności na rynku. Z tego powodu nie należy traktować samej informacji o wzroście lub spadku stóp NBP jako wystarczającego sygnału do wyboru konkretnego funduszu.
Jak stopy procentowe wpływają na giełdę i kursy akcji?
Niższe stopy procentowe mogą sprzyjać rynkowi akcji, ale zależność ta nie jest jednoznaczna.
Spadek kosztu finansowania może poprawiać warunki prowadzenia działalności gospodarczej, ułatwiać inwestycje i zwiększać wartość bieżącą oczekiwanych przyszłych przepływów pieniężnych przedsiębiorstw. Jednocześnie niższe oprocentowanie lokat i obligacji może skłaniać część inwestorów do poszukiwania innych źródeł zysku, również na rynku akcji.
Nie każda obniżka stóp prowadzi do wzrostów giełdowych. Jeżeli bank centralny obniża stopy z powodu recesji lub gwałtownego pogorszenia perspektyw gospodarczych, słabsze wyniki spółek mogą negatywnie wpływać na ich wyceny. Znaczenie mają też wcześniejsze oczekiwania rynku, tempo zmian stóp, kondycja przedsiębiorstw i poziom wycen akcji.
Czy wysokie stopy procentowe są złe dla akcji?
Podwyższone stopy mogą zwiększać koszty finansowania przedsiębiorstw oraz atrakcyjność instrumentów o niższym ryzyku, takich jak depozyty i obligacje. Nie wszystkie spółki reagują jednak na to w podobny sposób. Wpływ wyższych stóp zależy m.in. od poziomu zadłużenia firmy, jej modelu biznesowego, zdolności do przenoszenia kosztów na klientów oraz sytuacji w danym sektorze.
Dlatego ocena perspektyw rynku akcji wymaga szerszej analizy niż samo przewidywanie decyzji RPP.
Stopy procentowe a odsetki maksymalne
Wysokość stopy referencyjnej NBP wpływa również na ustawowe limity oprocentowania wynikające z Kodeksu cywilnego. Zgodnie z art. 359 Kodeksu cywilnego, jeśli wysokość odsetek kapitałowych nie została określona w inny sposób, stosuje się odsetki ustawowe równe sumie stopy referencyjnej NBP i 3,5 punktu procentowego.
Odsetki ustawowe = stopa referencyjna NBP + 3,5 pkt proc.
Natomiast odsetki maksymalne wynikające z czynności prawnej nie mogą w stosunku rocznym przekraczać dwukrotności odsetek ustawowych.
Odsetki maksymalne = 2 × odsetki ustawowe
Przykładowo przy stopie referencyjnej 3,75%: odsetki ustawowe wynoszą 7,25% rocznie; odsetki maksymalne wynoszą 14,50% rocznie.
Jest to limit odsetek kapitałowych objętych wskazanym przepisem. Odmienne zasady dotyczą odsetek za opóźnienie. Ponadto przepisy o kredycie konsumenckim przewidują odrębne ograniczenia pozaodsetkowych kosztów kredytu.

Reklama
Najczęściej zadawane pytania o stopy procentowe (FAQ)
Stopa procentowa to koszt kapitału, który przysługuje posiadaczowi kapitału za udostępnienie go innym na określony czas.
Kto ustala stopy procentowe w Polsce?
Podstawowe stopy procentowe Narodowego Banku Polskiego ustala Rada Polityki Pieniężnej. Jej decyzje są podejmowane w ramach realizacji polityki pieniężnej i mają na celu przede wszystkim utrzymanie stabilności cen.
Czym różni się stopa procentowa od oprocentowania?
Stopa procentowa to ogólne pojęcie określające procentowy koszt kapitału lub dochód z jego udostępnienia. Oprocentowanie konkretnego kredytu lub lokaty jest zastosowaniem stopy procentowej w warunkach danej umowy. Stopa referencyjna NBP nie jest tym samym co oprocentowanie produktu bankowego.
Co się dzieje, gdy stopy procentowe rosną?
Wzrost stóp procentowych zazwyczaj zwiększa koszt finansowania i może prowadzić do wyższych rat kredytów o zmiennym oprocentowaniu. Może również sprzyjać wyższemu oprocentowaniu nowych lokat. Podwyżki stóp służą m.in. ograniczaniu presji inflacyjnej.
Co oznacza obniżka stóp procentowych?
Obniżka stóp procentowych oznacza złagodzenie warunków polityki pieniężnej. Może obniżać koszt kredytów, wspierać konsumpcję i inwestycje, a jednocześnie prowadzić do spadku oprocentowania lokat. Jej rzeczywisty wpływ zależy od warunków rynkowych.
Co to jest realna stopa procentowa?
Realna stopa procentowa uwzględnia wpływ inflacji na wartość pieniądza. Jeśli nominalne oprocentowanie wynosi 5%, a poziom inflacji to 4%, realna stopa procentowa wynosi w przybliżeniu 1% przed uwzględnieniem ewentualnego podatku od odsetek.
Czy spadek stóp procentowych oznacza wzrost cen obligacji?
Spadek rynkowych rentowności zwykle sprzyja wzrostowi cen obligacji o stałym oprocentowaniu. Sama obniżka stóp NBP nie gwarantuje jednak wzrostu cen, ponieważ rynek może ją wcześniej uwzględnić, a na rentowności wpływają również inne czynniki.
Podsumowanie: dlaczego warto obserwować stopy procentowe?
Stopy procentowe to jeden z najważniejszych parametrów wpływających na funkcjonowanie gospodarki i rynków finansowych.
Dla kredytobiorców ich zmiany mogą oznaczać wyższe lub niższe koszty obsługi zadłużenia. Dla oszczędzających wpływają na atrakcyjność lokat i kont oszczędnościowych. Z kolei inwestorzy powinni uwzględniać stopy procentowe przy analizie obligacji, funduszy inwestycyjnych oraz akcji.
Warto jednak pamiętać, że decyzje Rady Polityki Pieniężnej są tylko jednym z czynników kształtujących wyniki inwestycji i warunki finansowania. Najważniejsze jest nie tylko to, na jakim poziomie znajdują się stopy procentowe, lecz także jakie są oczekiwania dotyczące ich dalszych zmian i co zostało już uwzględnione w cenach rynkowych.
👉 Przeczytaj: Prognozy stóp procentowych 2026

# założenia polityki pieniężnej # Stopa lombardowa # Stopa depozytowa # Stopa redyskontowa weksli