


Dziwna hossa w USA. Indeks S&P 500 nie pokazuje, co naprawdę dzieje się na Wall Street
Amerykański rynek akcji od kilku miesięcy zachowuje się w sposób, który może zaskakiwać nawet doświadczonych inwestorów. Indeks S&P 500 utrzymuje się stosunkowo blisko historycznych szczytów, ale sytuacja poszczególnych spółek jest diametralnie różna. Jedne akcje zyskują kilkadziesiąt, a nawet kilkaset procent, inne znajdują się w głębokiej bessie.
Co więcej, październik przyniósł niezwykłe zjawisko: większość amerykańskich spółek drożała, choć najważniejsze indeksy giełdowe spadały. Czy to oznaka słabości hossy, czy początek jej nowego etapu? A może to początek bessy?
Jeden indeks, kilka zupełnie różnych rynków
Na pierwszy rzut oka sytuacja na Wall Street wygląda całkiem dobrze. Pomimo korekty z ostatnich tygodni indeks S&P 500 pozostaje wyraźnie powyżej poziomu z początku roku. Na koniec października jego tegoroczna stopa zwrotu przekraczała 10%. Problem polega na tym, że zachowanie indeksu coraz mniej odzwierciedla doświadczenia przeciętnego inwestora posiadającego akcje amerykańskich spółek.

Reklama
Jeszcze 12 października, kiedy S&P 500 zyskiwał od początku roku około 14%, ponad 40% jego spółek notowało ujemne stopy zwrotu. Mediana wzrostu cen akcji wynosiła zaledwie około 4%. Ponad 200 firm notowało straty, a jedna czwarta spółek straciła co najmniej 11% wartości. Równocześnie akcje producentów pamięci, takich jak Micron Technology i Sandisk, wzrosły od początku roku ponadtrzykrotnie.
Tak duże rozbieżności pokazują, że w ostatnich miesiącach na Wall Street nie mieliśmy jednej, szerokiej hossy, lecz kilka równoległych trendów. Część rynku korzystała z ogromnych nakładów inwestycyjnych na sztuczną inteligencję. Inne spółki zmagały się z presją kosztową, wysokimi stopami procentowymi, słabszym popytem lub rozczarowującymi wynikami finansowymi. Jeszcze inne pozostawały przez długi czas niemal niezauważone przez inwestorów.
Październik odwrócił sytuację do góry nogami
Najbardziej niezwykły był jednak październik.
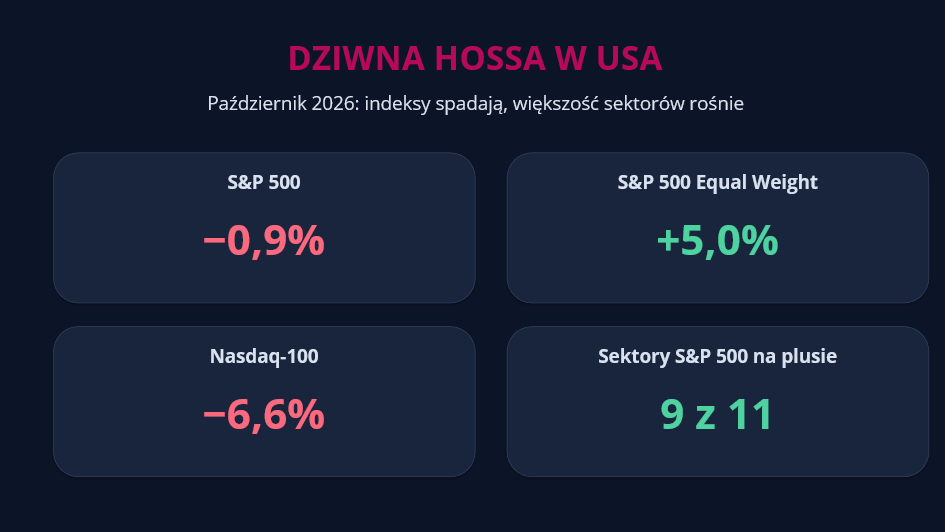
Indeks S&P 500 stracił 0,9%, a Nasdaq-100 spadł aż o 6,6%. Tymczasem indeks S&P 500 Equal Weight, w którym każda spółka ma taką samą wagę, wzrósł o 5%. Różnica między tymi dwoma wersjami S&P 500 wyniosła aż 5,9 punktu procentowego w zaledwie jeden miesiąc. Co jeszcze bardziej zaskakujące, ponad 70% spółek wchodzących w skład S&P 500 zakończyło październik wzrostami.
Oznacza to, że inwestor, który patrzył wyłącznie na główne indeksy, mógł odnieść wrażenie, że amerykańska giełda znajduje się w poważnej korekcie. Tymczasem większość spółek drożała. Przyczyną tego paradoksu jest konstrukcja indeksu S&P 500. Jego wartość zależy od kapitalizacji poszczególnych firm. Spadki największych spółek technologicznych mogą więc z nawiązką zneutralizować wzrosty setek mniejszych przedsiębiorstw. W rezultacie indeks może spadać nawet wtedy, gdy zdecydowana większość jego uczestników zyskuje.
Wielka rotacja kapitału. Technologia przegrywa z energetyką i defensywą
Jeszcze niedawno dominującym motywem inwestycyjnym na Wall Street była sztuczna inteligencja. Inwestorzy koncentrowali się na producentach półprzewodników, dostawcach infrastruktury centrów danych i największych spółkach technologicznych. Październik przyniósł jednak gwałtowną zmianę preferencji.
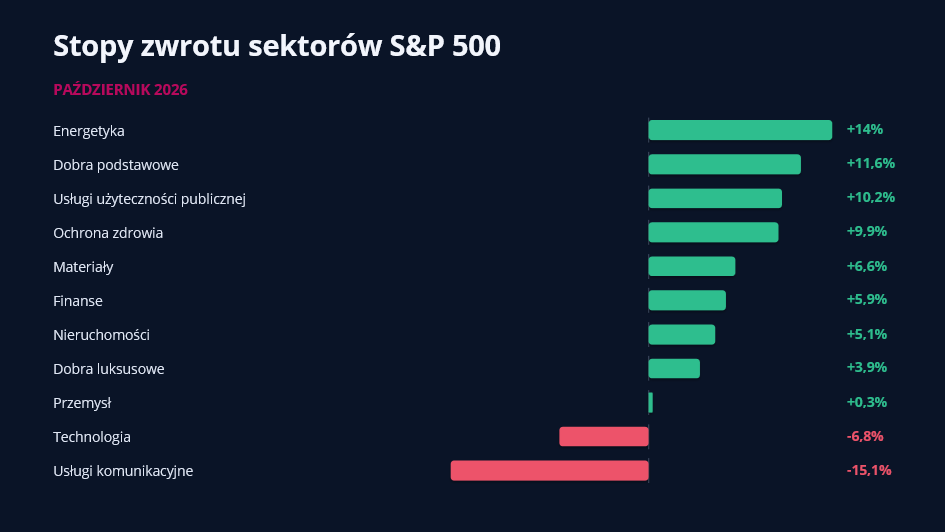
Największym zwycięzcą okazała się energetyka, która zyskała 14%. Silnie rosły również spółki produkujące dobra podstawowe, przedsiębiorstwa użyteczności publicznej i sektor ochrony zdrowia. Tymczasem technologia straciła 6,8%, a usługi komunikacyjne, obejmujące również część największych firm internetowych, spadły aż o 15,1%.
To nie jest typowy obraz gwałtownej ucieczki kapitału z rynku akcji. Gdyby inwestorzy obawiali się przede wszystkim recesji lub załamania całego rynku, można byłoby oczekiwać szerokich spadków w większości sektorów. Tymczasem kapitał nie tyle opuszczał amerykańską giełdę, ile przemieszczał się pomiędzy jej segmentami.
Inwestorzy sprzedawali część dotychczasowych liderów, a kupowali spółki o bardziej atrakcyjnych wycenach, stabilniejszych przepływach pieniężnych lub mniejszej ekspozycji na ryzyko związane z inwestycjami w AI. Warto jednak zauważyć, że silny wzrost energetyki miał także własny, niezależny katalizator: wysokie ceny ropy naftowej oraz ryzyko geopolityczne. Nie wszystkie wzrosty sektorów spoza technologii można zatem tłumaczyć wyłącznie rotacją portfeli.
Sztuczna inteligencja: od euforii do pytań o rentowność
Zmiana zachowania spółek technologicznych nie oznacza, że inwestorzy przestali wierzyć w potencjał sztucznej inteligencji. Zmieniło się natomiast pytanie, które zadają zarządom przedsiębiorstw. Przez wiele kwartałów rynek koncentrował się przede wszystkim na tempie wzrostu przychodów związanych z AI. Ogromne inwestycje Microsoftu, Alphabetu, Amazona czy Mety były traktowane jako niezbędny warunek uczestnictwa w technologicznej rewolucji. Teraz inwestorzy coraz częściej pytają, kiedy te wydatki zaczną generować odpowiednio wysokie zwroty.
Rozbudowa centrów danych, zakup procesorów graficznych, budowa infrastruktury energetycznej i sieciowej wymagają setek miliardów dolarów. Wydatki te mogą wspierać wzrost przychodów dostawców infrastruktury, ale jednocześnie ograniczają wolne przepływy pieniężne przedsiębiorstw finansujących inwestycje. Pojawia się więc istotne rozróżnienie pomiędzy spółkami, które już zarabiają na rozbudowie infrastruktury AI, a przedsiębiorstwami, które dopiero muszą udowodnić, że ponoszone nakłady przyniosą odpowiedni zwrot. Reuters wskazywał na początku listopada, że rozczarowujące wyniki Alphabetu, Amazona i Intela dodatkowo zwiększyły obawy inwestorów dotyczące finansowania inwestycji oraz przyszłej rentowności projektów AI.
Nie oznacza to końca technologicznej hossy. Może natomiast oznaczać, że inwestorzy przestają traktować wszystkie spółki związane ze sztuczną inteligencją jako jedną kategorię. Coraz większe znaczenie będą miały marże, generowanie gotówki, zadłużenie oraz relacja pomiędzy nakładami inwestycyjnymi a przyszłymi zyskami.
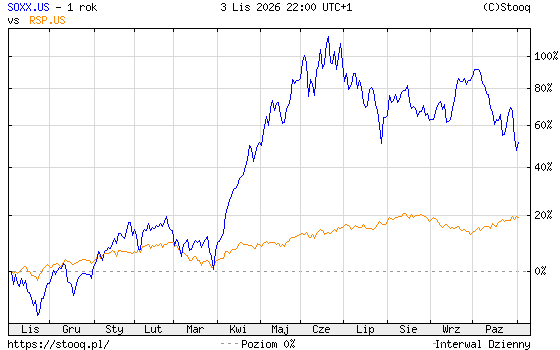
Jednak stopy zwrotu za 12 miesięcy nadal pokazują zdecydowaną przewagę spółek korzystających na boomie związanym z AI. ETF ISHARES SEMICONDUCTOR (SOXX.US), inwestujący w producentów mikroprocesorów, zyskał w ciągu 12 miesięcy ponaddwukrotnie więcej niż ETF INVESCO S&P 500 EQUAL WEIGHT (RSP.US), czyli fundusz inwestujący w spółki z S&P 500, ale z równymi udziałami.
Zaskakująca poprawa szerokości rynku
Jednym z najważniejszych wskaźników pozwalających ocenić kondycję giełdy jest tzw. „market breadth”, czyli szerokość rynku. Pokazuje ona, jaka część spółek uczestniczy w trendzie wzrostowym. Szczególnie użytecznym miernikiem jest odsetek firm notowanych powyżej średniej kroczącej z ostatnich 200 sesji. Wskaźnik ten pomaga ocenić kondycję długoterminowego trendu.
Jeszcze na początku października sytuacja wyglądała niepokojąco. Pomimo wysokiego poziomu S&P 500 mniej niż połowa jego spółek znajdowała się powyżej średniej 200-sesyjnej. W ciągu kolejnych tygodni nastąpiła jednak wyraźna poprawa.
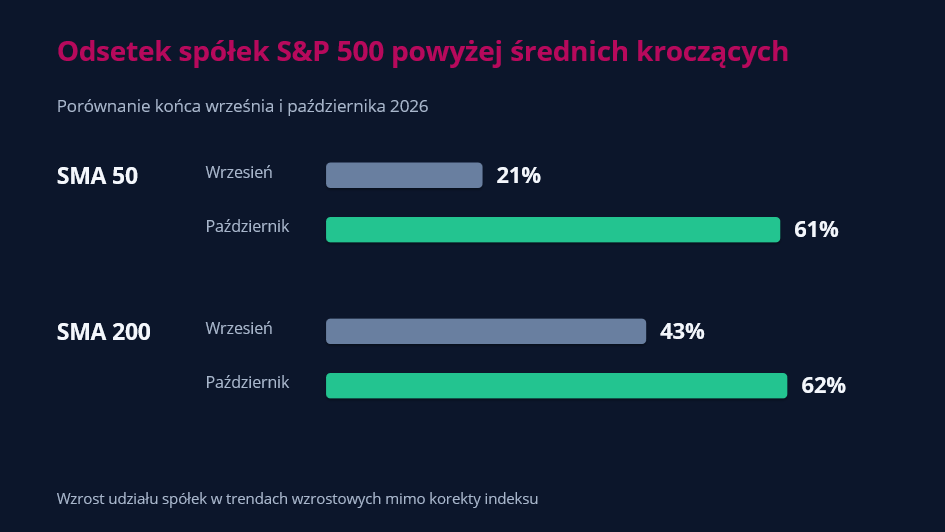
Pod koniec września zaledwie 21% spółek znajdowało się powyżej średniej 50-sesyjnej. Miesiąc później odsetek ten wzrósł do 61%.W przypadku średniej 200-sesyjnej nastąpił wzrost z 43% do 62%. To bardzo istotna zmiana. O ile wcześniej można było mówić o hossie podtrzymywanej przez stosunkowo wąską grupę liderów, o tyle październik przyniósł poprawę kondycji znacznie większej części rynku.
Paradoksalnie więc spadek S&P 500 zbiegł się z poprawą jego wewnętrznej struktury. Nie jest to jednak automatyczny sygnał rozpoczęcia nowej fali wzrostowej. Aby potwierdzić trwałość tego zjawiska, poprawa szerokości rynku musi utrzymać się również w kolejnych tygodniach.
Spółki wzrostowe tracą, spółki value wracają do łask
Jeszcze bardziej wymowna niż zachowanie poszczególnych sektorów była październikowa różnica pomiędzy spółkami wzrostowymi a przedsiębiorstwami zaliczanymi do kategorii value. Indeks Russell 1000 Growth stracił 6,1%, podczas gdy Russell 1000 Value zyskał 4,4%. Oznacza to przewagę spółek value o 10,5 punktu procentowego w ciągu jednego miesiąca. Co ciekawe, po tej zmianie indeks dużych spółek value osiągnął od początku roku stopę zwrotu wynoszącą 24,5%, podczas gdy indeks dużych spółek growth znalazł się nieznacznie pod kreską, tracąc 0,2%.
To jedna z najważniejszych zmian w strukturze amerykańskiego rynku akcji. Przez ostatnie lata inwestorzy byli przyzwyczajeni, że najlepsze wyniki zapewniały spółki charakteryzujące się wysoką dynamiką przychodów i zysków, nawet jeśli ich wyceny były bardzo wymagające.
Teraz coraz większą uwagę przyciągają przedsiębiorstwa o niższych wskaźnikach wyceny, stabilnych dywidendach i przewidywalnych przepływach pieniężnych. W pewnym sensie rynek zaczyna ponownie doceniać cechy, które w okresie euforii związanej ze sztuczną inteligencją schodziły na dalszy plan.
Uważam, że jest to jedynie przejściowa rotacja, po której spółki wzrostowe odzyskają przewagę. A punktem zwrotnym mogą być wybory do Kongresu, gdzie miażdżąco wygrywają demokraci. Wszystkie obawy związane z takim scenariuszem zostały już przez rynek wycenione, więc powrót hossy na spółkach technologicznych jest prawdopodobny.
Czy Wall Street przeżyła ukrytą bessę, czy zdrową korektę?
Obecna sytuacja pozwala sformułować dwie odmienne interpretacje. Pierwsza zakłada, że obserwujemy proces stopniowego oczyszczania rynku z nadmiernie wysokich wycen.
W takim scenariuszu spadki największych spółek technologicznych nie muszą prowadzić do załamania całej giełdy. Kapitał może przepływać do przedsiębiorstw z innych sektorów, rozszerzając zakres hossy. Osobiście uważam, że z tym scenariuszem mamy do czynienia.
Druga interpretacja jest mniej optymistyczna. Zakłada, że obecna rotacja stanowi jedynie etap szerszej korekty. Najpierw spadają spółki o najwyższych wycenach, a następnie pogorszenie nastrojów przenosi się na pozostałe sektory. Ryzyko takiego rozwoju wydarzeń wynika z ogromnego znaczenia technologii dla całego indeksu. Na początku listopada sam sektor technologiczny odpowiadał za około 38% kapitalizacji S&P 500. Dlatego nawet bardzo silne wzrosty mniejszych sektorów mogą nie wystarczyć do zneutralizowania kolejnej fali przeceny największych firm technologicznych.
Dodatkowo nakłady inwestycyjne na AI stały się ważnym źródłem popytu dla producentów półprzewodników, przedsiębiorstw energetycznych, dostawców infrastruktury i firm budowlanych. Gdyby największe koncerny technologiczne zaczęły znacząco ograniczać inwestycje, negatywne konsekwencje mogłyby objąć znacznie szerszą grupę przedsiębiorstw.
Jednak na razie na takie ograniczenie inwestycji się nie zanosi, a obecne i prognozowane wyniki spółek technologicznych przemawiają za kontynuacją hossy.
Na co powinni zwracać uwagę inwestorzy?
W najbliższych tygodniach szczególne znaczenie będą miały trzy zjawiska.
Pierwszym jest relacja pomiędzy klasycznym indeksem S&P 500 a jego wersją równoważoną. Jeżeli S&P 500 Equal Weight będzie nadal zachowywał się lepiej, może to oznaczać, że kapitał konsekwentnie przenosi się do szerszej grupy przedsiębiorstw.
Drugim jest odsetek spółek znajdujących się powyżej średnich 50- i 200-sesyjnych. Utrzymanie poprawy tych wskaźników byłoby argumentem przemawiającym za hossą.
Trzecim pozostaje zachowanie największych spółek technologicznych. Jeżeli ich kursy ustabilizują się, a pozostałe sektory utrzymają relatywną siłę, pojawi się możliwość bardziej zrównoważonego wzrostu całego rynku. Ale możliwy jest również scenariusz, że technologia szybko powróci do łask.

Hossa, której nie widać w indeksach
Ostatnie miesiące pokazują, jak bardzo myląca może być analiza amerykańskiego rynku akcji oparta wyłącznie na zachowaniu S&P 500. W pierwszej części roku indeks osiągał rekordy, choć znaczna część jego spółek pozostawała w trendach spadkowych. W październiku sytuacja się odwróciła: indeks stracił, mimo że większość spółek drożała.
To niezwykle interesujący moment dla inwestorów. Z jednej strony obserwujemy korektę wśród największych beneficjentów rewolucji AI. Z drugiej pojawiają się oznaki odradzania zainteresowania sektorami, które przez długi czas pozostawały w cieniu technologicznych gigantów. Najważniejszy wniosek jest taki, że amerykańska hossa niekoniecznie się kończy. Zmienia się natomiast jej charakter. Powiem więcej: gdyby to miał być początek bessy, to byłby to najdziwniejszy początek bessy jaki przeżyłem przez trzydzieści kilka lat spędzonych na rynkach.
Przez ostatnie lata pytanie brzmiało przede wszystkim, czy największe spółki technologiczne będą nadal rosły. Dziś znacznie ważniejsze staje się inne: czy pozostałe kilkaset przedsiębiorstw z indeksu S&P 500 będzie w stanie dołączyć do liderów rynku? Jeżeli tak się stanie, to hossa na amerykańskim rynku akcji może wejść w fazę dynamicznych wzrostów zarówno indeksów, jak i poszczególnych branż. A obecne dziwne zachowania rynku będzie można traktować jako realokację kapitału przed kolejną falą hossy. Oczywiście nikt nie wie jak będzie, ale realizacji właśnie takiego scenariusza można sobie życzyć.
04.11.2026

Źródło: Aleksandra Gigowska / Shutterstock.com



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania