


Co napędza hossę? Trzy rynki, trzy silniki [Analizy LIVE]
Warszawa przyciąga zagranicznych inwestorów, Europę ciągną banki i przemysł, a Wall Street korzysta z boomu AI i mocnych zysków spółek. Dobre dane z gospodarki dodają giełdom rozpędu, choć mogą też utrzymać presję na stopy procentowe. Czy te silniki wystarczą, jeśli rentowności obligacji będą rosły, a geopolityka znów podbije ceny energii?
W piątek Rafał Bogusławski zajrzy pod maskę hossy.
➡️ 🇵🇱 Polska: WIG zyskał w tym roku około 34%, a inwestorzy zagraniczni odpowiadali za rekordowe 73% obrotów akcjami na GPW w pierwszym półroczu. Czy nadal będą dodawać rynkowi paliwa?
➡️ 🇪🇺 Europa: Banki, przemysł i technologia korzystają z poprawy nastrojów. Wrześniowe dane sugerują też ożywienie w strefie euro i Niemczech. Czy wzrost obejmie więcej sektorów?
➡️ 🇺🇸 USA: Zyski spółek z S&P 500 za II kwartał wzrosły o około 52% rok do roku. Po wyłączeniu dużych przeszacowań inwestycji Alphabetu i Amazona nadal jest to około 33%. Ile w tej hossie trwałych wyników, a ile oczekiwań wobec AI?
➡️ 🏭 Gospodarka: Amerykański PMI dla przemysłu wzrósł do 57 punktów. Czy mocna koniunktura pomaga akcjom, czy utrudnia walkę z inflacją?
➡️ ⚠️ Ryzyka: Rosnące rentowności obligacji i napięcia geopolityczne mogą zmienić rynkowy rachunek. Co mogłoby naprawdę zatrzymać wzrosty?

Reklama
Polska: GPW jako lider relatywnej siły
Polski rynek akcyjny (WIG) wykazuje wyjątkową odporność i siłę na tle rynków rozwiniętych. Od początku 2025 roku indeks WIG pozostaje niepokonany przez S&P 500 czy Stoxx 600.
WIG osiągnął wzrost na poziomie 32% (licząc od początku 2025 r. w złotym), podczas gdy europejski Stoxx 600 zyskał 24%.
Wyceny: wskaźnik P/E dla WIG wynosi obecnie 14. Historycznie rynek polski odwracał się dopiero przy poziomach 16–18, co sugeruje dalszą przestrzeń do wzrostu.
Prognozy zysków (EPS): na bieżący rok prognozowany jest wzrost o 15%, a na przyszły o około 10%.
Motory wzrostu na GPW:
Napływ kapitału zagranicznego: globalne fundusze zwiększają ekspozycję na Polskę, dostrzegając siłę gospodarki i poprawę wyników spółek.
Sektor bankowy: banki korzystają z realnie dodatnich i nominalnie wysokich stóp procentowych oraz stromej krzywej rentowności.
Stymulacja fiskalna: deficyt na poziomie 7% PKB, choć niepokojący w kontekście długu, stymuluje gospodarkę, szczególnie poprzez wydatki na zbrojenia i inwestycje unijne (KPO).
Płynność: wzrost głębokości rynku przyciąga większe instytucje finansowe, które wcześniej obawiały się trudności z wyjściem z inwestycji.
Europa: odporność gospodarcza i cykliczność
Rynek europejski znajduje się w paradoksalnej sytuacji: fundamanty makroekonomiczne są silne, jednak ceny akcji od sierpnia 2026 r. wykazują słabość ze względu na obawy geopolityczne.
Kompozytowy wskaźnik PMI dla strefy euro wzrósł do 53,1 pkt (najwyższy poziom od trzech lat).
Niemcy: sektor prywatny wykazuje najwyższą aktywność w roku dzięki stymulacji fiskalnej rządu.
Akcja kredytowa: wzrost akcji kredytowej powyżej 2,5% daje nadzieję na dalszy rozwój, mimo wysokich stóp procentowych.
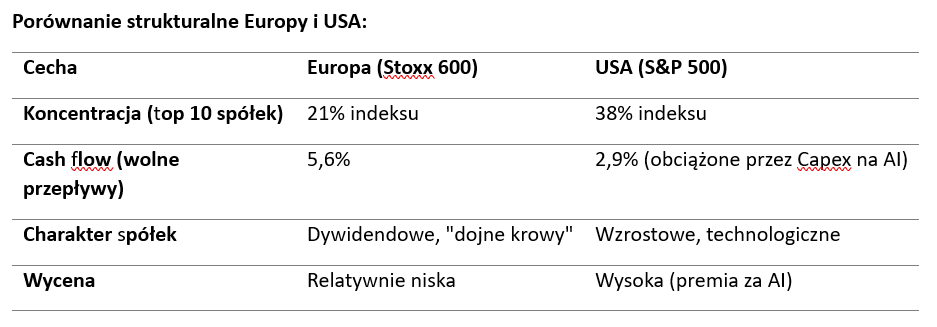
Główne czynniki wspierające:
Ekspansja fiskalna: odejście Niemiec od polityki zrównoważonego budżetu na rzecz inwestycji.
Obronność i energetyka: wieloletnie projekty związane z zieloną rewolucją i modernizacją armii (ze względu na trudności firm z USA w dostarczaniu zamówień).
Prognozy EPS: Goldman Sachs przewiduje 19% wzrostu zysków dla Stoxx 600 w drugim półroczu.
USA: AI jako napęd produktywności
Hossa w Stanach Zjednoczonych opiera się przede wszystkim na gigantycznych nakładach inwestycyjnych w sektorze technologicznym.
Inwestycje w AI i wyniki spółek:
Wydatki na AI: przewiduje się, że w przyszłym roku największe firmy zainwestują ponad 1 bilion dolarów w rozwój sztucznej inteligencji (centra danych, infrastruktura).
Przykład Mety: wprowadzenie agentów AI i ich masowe pobieranie (2,5 mln aplikacji) przełożyło się na 10-proc. wzrost kursu akcji spółki.
Prognozy długoterminowe: pięcioletnia prognoza wzrostu zysków (LTEG) dla S&P 500 wynosi rekordowe 26% rocznie.
Przewagi gospodarki USA:
Wzrost produktywności: automatyzacja i AI mają zapewnić USA szybszy wzrost produktywności niż w Europie w nadchodzącej dekadzie.
Brak recesji: dane z rynku pracy i silna konsumpcja sprawiają, że Fed nie rozważa obecnie obniżek stóp procentowych.
Psychologia rynku (FOMO): inwestorzy obawiają się pominięcia wzrostów, co napędza rynek nawet przy wysokich wycenach (P/E ok. 19–20).
Zagrożenia i czynniki ryzyka
Mimo optymistycznych prognoz, zidentyfikowano szereg czynników, które mogą wywołać korekty lub zakończyć hossę:
Geopolityka i energetyka: eskalacja konfliktu na Bliskim Wschodzie (Iran, cieśnina Ormuz) mogłaby doprowadzić do kryzysu energetycznego. Ceny ropy reagują gwałtownie na doniesienia o możliwych blokadach transportu.
Rentowności obligacji: wzrost rentowności 10-latek w USA powyżej 5,20% (w Polsce powyżej 6,37%) budzi niepokój. Przekroczenie poziomu 5,5% w USA może wywołać silną korektę na rynkach akcyjnych.
Umocnienie dolara (kurs USD/PLN w stronę 4,00) jest czynnikiem ryzyka dla rynków wschodzących, w tym Polski, gdyż może skłaniać inwestorów dolarowych do realizacji zysków.
Słabość szerokiego rynku: w USA ponad 50% spółek znajduje się poniżej swoich 200-sesyjnych średnich, co często jest sygnałem ostrzegawczym, choć obecnie duże spółki technologiczne utrzymują indeksy w trendzie bocznym.
Monetyzacja AI: istnieje niepewność, czy gigantyczne nakłady na AI przełożą się na wystarczające zyski w perspektywie 2–3 lat, by uzasadnić obecne wyceny.

📅 Analizy LIVE — piątek, 25 września, godz. 8.45
Zapraszamy!!
25.09.2026

Źródło: analizy.pl


Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania