


Zadziwiająca odporność złotego. Jakie perspektywy dla polskiej waluty ? [Analizy LIVE]
Rating w dół, złoty w górę? Moody’s obniżył ocenę Polski do A3, ostrzegając przed deficytem bliskim 7% PKB i szybko rosnącym długiem. Tymczasem pierwsza pełna sesja po decyzji przyniosła umocnienie złotego i spadek rentowności obligacji. Rynek zlekceważył ostrzeżenie czy po prostu wycenił je wcześniej?
Rafał Bogusławski i Robert Stanilewicz sprawdzą, co naprawdę zdecyduje o kursie polskiej waluty – budżet, stopy procentowe, kapitał zagraniczny, a może ropa i geopolityka.
➡️ Co dalej ze złotym? Moody’s prognozuje deficyt sektora finansów publicznych w pobliżu 7% PKB w 2026 i 2027 r. oraz wzrost długu do 68,9% PKB. To poważny test wiarygodności fiskalnej Polski.
➡️ Rating w dół, PLN w górę – dlaczego? W poniedziałek EUR/PLN znalazł się w okolicach 4,35, a USD/PLN 3,79. Część ryzyka była już w cenach, a złotemu pomogły tańsza ropa i lepszy globalny nastrój.
➡️ Co z polskimi obligacjami? Rentowność 10-latek spadła w okolice 6,21% po wcześniejszym dojściu do 6,55%. Ważne będą jednak nie tylko rentowności, lecz także premia Polski wobec Niemiec i USA.
➡️ Jak powstają ratingi i po co są rynkowi? Agencje oceniają gospodarkę, instytucje, finanse państwa i podatność na szoki. A3 nadal oznacza rating inwestycyjny, ale rynek może podnosić cenę ryzyka długo przed kolejną zmianą litery.
➡️ Stopy procentowe a złoty 🏦 NBP utrzymuje 3,75%, EBC podniósł stopę depozytową do 2,50%, a Fed stopy do 3,75–4,00%. Premia złotego nad euro pozostała, ale wobec dolara praktycznie zniknęła.
➡️ Bilans płatniczy i kapitał zagraniczny 💸 Lipiec przyniósł 10,4 mld zł deficytu na rachunku bieżącym, ale równocześnie zagraniczni inwestorzy zwiększyli inwestycje portfelowe w Polsce o 10,5 mld zł. Która siła okaże się trwalsza?

Reklama
Decyzja agencji Moody’s i reakcja rynku
Obniżenie ratingu o jeden poziom przez agencję Moody’s nie wywołało paniki na rynkach. Złoty utrzymał stabilny kurs, co wynika z kilku czynników:
- poziom inwestycyjny: rating pozostaje na wysokim poziomie inwestycyjnym (cztery stopnie powyżej poziomu spekulacyjnego);
- dyskontowanie informacji: rynek przewidział decyzję agencji, co objawiło się lekkim osłabieniem waluty jeszcze przed oficjalnym komunikatem;
- stabilna perspektywa: Moody’s zmienił perspektywę ratingu na stabilną z negatywnej, co sugeruje brak dalszych obniżek w najbliższym czasie.
Relacje kursowe i prognozy
Historycznie kurs 4,40 EUR/PLN był uznawany za optymalny dla polskiej gospodarki. Obecnie notowania oscylują wokół 4,35, co jest poziomem zbliżonym do tego sprzed 10 lat. Prognozuje się, że przez 80% czasu w najbliższym roku kurs będzie się mieścił w kanale 4,25–4,45.
Fundamenty fiskalne i metodologia ratingowa
Agencje ratingowe przy ocenie wiarygodności kraju biorą pod uwagę zdolność rządu do obsługi zadłużenia w perspektywie 5–10 lat.
Kluczowe wskaźniki makroekonomiczne
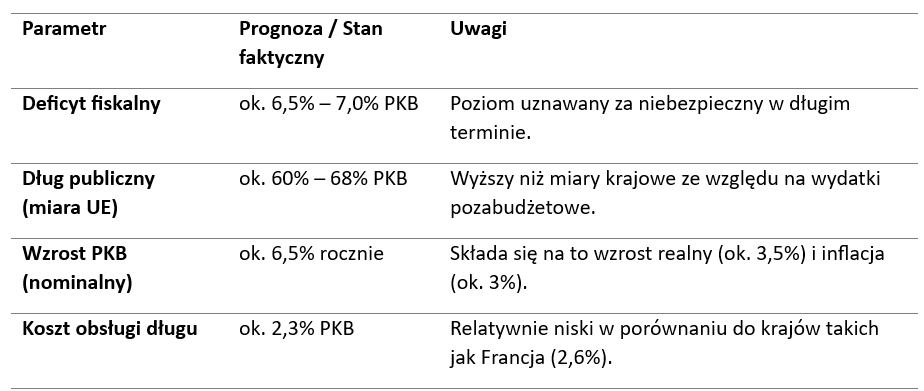
Analiza wskazuje, że nominalny wzrost PKB może skutecznie „rozwadniać” dług, sprawiając, że jego przyrost w relacji do PKB nie będzie tak gwałtowny, jak sugerują niektóre prognozy (np. skok o 9 punktów procentowych w dwa lata jest mało prawdopodobny).
Kontekst międzynarodowy i geopolityka
Siła złotego jest silnie skorelowana z nastrojami globalnymi (risk-on / risk-off).
Ceny surowców: spadek cen ropy naftowej jest dla złotego ważniejszy niż decyzje agencji ratingowych. Polska jako importer surowców energetycznych zyskuje na tańszej ropie (poprawa bilansu handlowego i niższa inflacja).
Konflikt na Bliskim Wschodzie: eskalacja działań w cieśninie Ormuz lub atak USA na Iran stanowiłyby bezpośredni impuls do gwałtownego osłabienia złotego (nawet o kilkanaście groszy w ciągu dnia).
Wojna na Ukrainie: ryzyka hybrydowe i obawy o stabilność energetyczną Ukrainy w okresie zimowym pozostają w orbicie zainteresowań inwestorów, choć ich wpływ uległ oswojeniu.
USA vs. strefa euro: silniejsza gospodarka amerykańska (wzrost ok. dwa razy szybszy niż w strefie euro) wspiera dolara, co zazwyczaj wywiera presję na osłabienie walut rynków wschodzących, w tym złotego.
4. Rynek Obligacji i Koszty Obsługi Długu
Polskie obligacje 10-letnie charakteryzują się rentownością na poziomie ok. 6,25%. Ruchy na polskim długu są niemal identyczne z trendami na rynku amerykańskim (Treasuries).
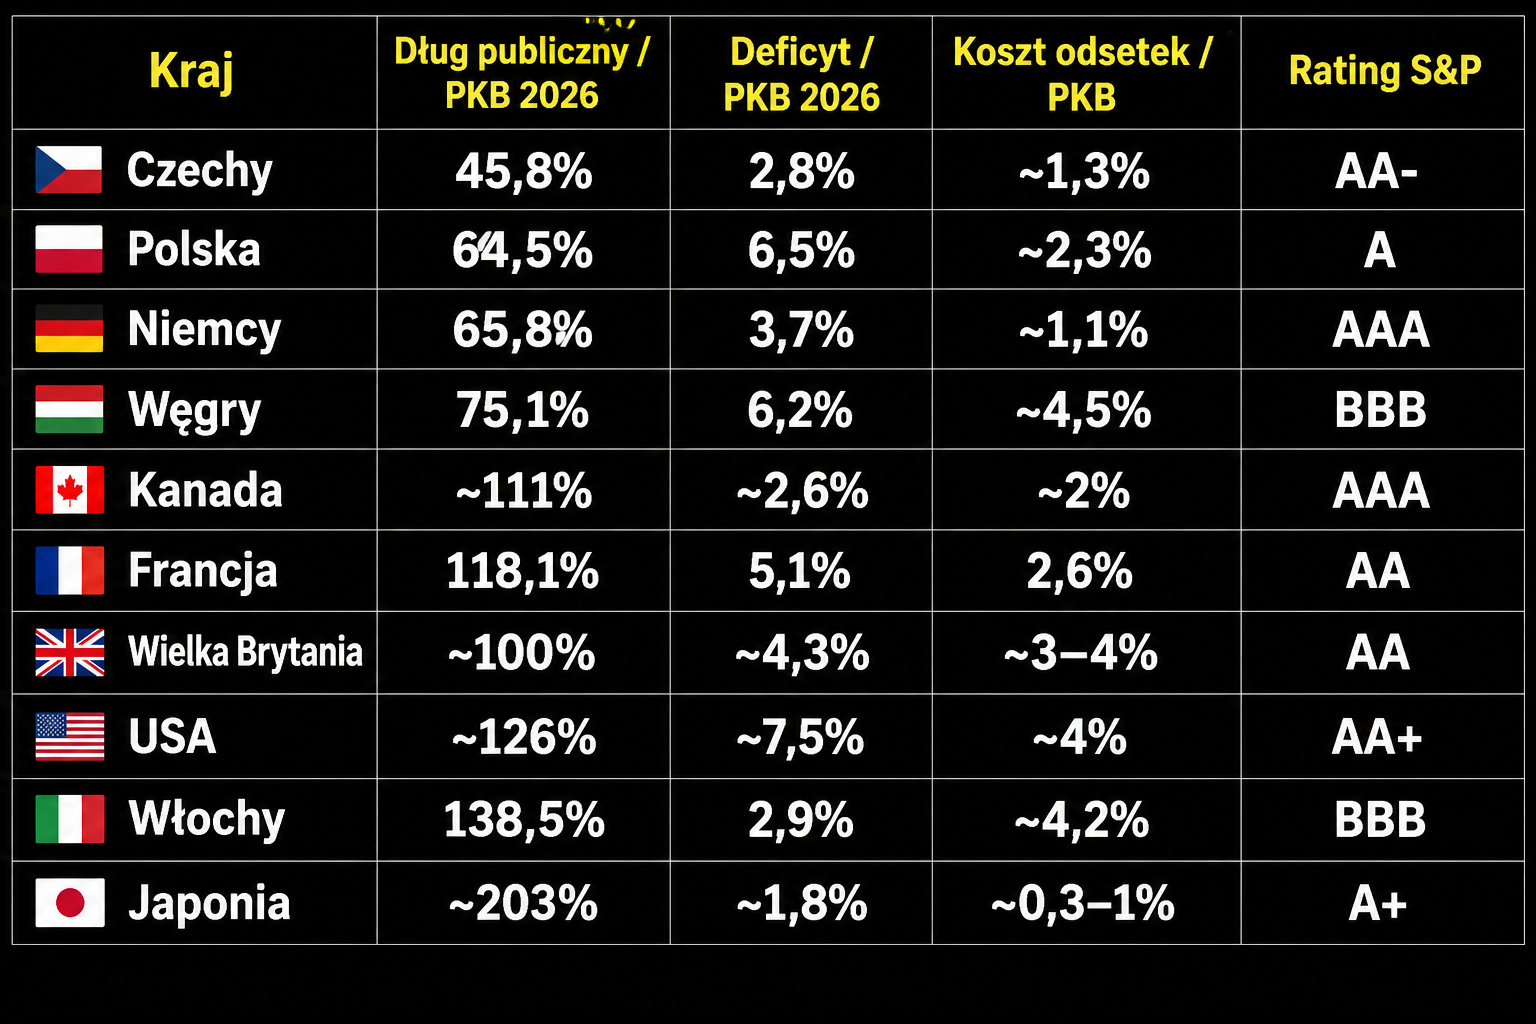
Inwestowanie w polskie obligacje przy obecnych poziomach rentowności jest oceniane jako okazja, o ile nie nastąpi globalna recesja. W przypadku recesji wysoki deficyt Polski mógłby zostać surowo ukarany przez inwestorów gwałtownym wzrostem rentowności.
Sytuacja na Giełdzie Papierów Wartościowych (GPW)
Warszawski parkiet znajduje się w fazie silnej hossy, co przeczy teorii o „dystrybucji akcji” przez dużych graczy.
Sektor bankowy: rewelacyjne wyniki wynikają z wysokich stóp procentowych i korzystnej krzywej rentowności. Banki pozyskują tani kapitał z depozytów (3,5–4,5%), inwestując go w obligacje o rentowności powyżej 6%.
Spółki surowcowe i energetyczne: Orlen oraz KGHM (wspierany rosnącymi cenami miedzi i srebra) pozostają kluczowymi motorami wzrostów indeksu WIG.
Kapitał zagraniczny: inwestycje bezpośrednie w Polsce osiągnęły poziom ok. 60 mld zł (2025 r.), przy czym dominują reinwestowane zyski i dywidendy, co stabilizuje popyt na polskie aktywa.
Ryzyka polityczne
Wewnętrzne napięcia na linii rząd-prezydent (rekordowa liczba wet ustawowych) są postrzegane jako czynnik ryzyka, choć rynek obecnie premiuje Polskę za zmianę postrzegania demokratycznego (porównanie z „karą” dla forinta węgierskiego za czasów rządów Viktora Orbána).
Zapraszamy też na rozmowę z Rafałem Madejem, prezesem PKO TFI, który mówi o głównych trendach na rynkach finansowych oraz zaprasza na Fund Forum 2026.

➡️ Ropa i geopolityka 🛢️ Spadek cen ropy pomógł złotemu, ale dla importera energii ponowny wzrost oznacza gorszy bilans handlowy, wyższą inflację i większą awersję do ryzyka.
➡️ Globalny dług 🌍 MFW ostrzega, że światowy dług publiczny zbliżył się do 100% globalnego PKB i przekroczył powojenne maksima. Polska nie jest samotną wyspą, ale konkurencja państw o pieniądze inwestorów rośnie.
📅 Analizy LIVE – wtorek, 22 września, godz. 8:45. Zapraszamy!
22.09.2026

Źródło: analizy.pl


Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania