


Dlaczego rosną rentowności polskich obligacji? Rynek wysyła Warszawie ostrzeżenie
Rentowność polskich 10-letnich obligacji skarbowych we wrześniu znalazła się na najwyższych poziomach od kilku lat. Za przeceną długu stoi kilka czynników jednocześnie: rosnące ryzyko inflacyjne, droższa ropa, perspektywa dużych emisji obligacji oraz coraz większe obawy inwestorów o stan finansów publicznych.
Obniżenie ratingu Polski przez Moody’s jest więc bardziej potwierdzeniem problemu niż jego główną przyczyną.
Polski dług pod presją
Rentowność 10-letnich obligacji skarbowych dotarła we wrześniu do 6,5%. To oznacza wyraźny wzrost w stosunku do poziomów obserwowanych jeszcze na początku lata.
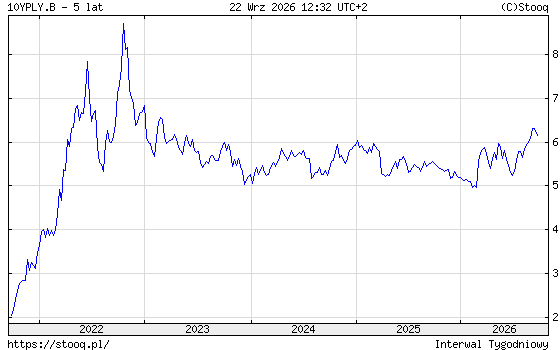
Ponieważ ceny obligacji poruszają się odwrotnie do ich rentowności, oznacza to jednocześnie spadek wartości papierów znajdujących się już w portfelach inwestorów.
Pierwszym źródłem presji jest inflacja. Wzrost cen ropy i paliw zwiększył ryzyko, że proces dezinflacji w Polsce będzie wolniejszy, niż jeszcze niedawno zakładał rynek. Mechanizm jest prosty: droższa energia podnosi oczekiwania inflacyjne, wyższa oczekiwana inflacja ogranicza przestrzeń do obniżek stóp NBP, a to powoduje wzrost wymaganej rentowności obligacji.

Reklama
Coraz większym problemem jest deficyt
Drugim czynnikiem podnoszącym rentowności jest sytuacja polskich finansów publicznych. Moody’s zakłada, że deficyt sektora instytucji rządowych i samorządowych pozostanie w najbliższych latach bardzo wysoki. Jednocześnie relacja długu publicznego do PKB ma nadal rosnąć. Dla rynku obligacji ma to bardzo praktyczne znaczenie.
Większy deficyt oznacza większe potrzeby pożyczkowe państwa. Większe potrzeby pożyczkowe oznaczają więcej obligacji trafiających na rynek. A inwestorzy muszą zostać przekonani do ich zakupu odpowiednio wysoką rentownością.
Polska musi jednocześnie finansować wysokie wydatki na obronność, ochronę zdrowia, inwestycje oraz programy społeczne. Przy braku szybkiej konsolidacji fiskalnej oznacza to utrzymywanie dużej podaży długu również w kolejnych latach.
Moody’s obniża rating Polski
Dodatkowym sygnałem ostrzegawczym była decyzja Moody’s. 18 września agencja obniżyła rating Polski z A2 do A3, zmieniając jednocześnie perspektywę z negatywnej na stabilną. Moody’s wskazał przede wszystkim na pogorszenie sytuacji fiskalnej, utrzymujące się wysokie deficyty, wzrost długu oraz rosnące koszty jego obsługi. Co ciekawe, sama decyzja ratingowa nie doprowadziła do gwałtownej wyprzedaży polskich obligacji. Znaczna część ryzyka została wcześniej uwzględniona w cenach. Po decyzji Moody’s rentowność 10-latek nawet przejściowo spadła.
To pokazuje, że rynek bardziej niż na sam rating patrzy obecnie na deficyt, przyszłą podaż obligacji, inflację i politykę NBP i przede wszystkim ryzyka zewnętrzne, w tym geopolitykę.
Dlatego Polska nie jest wyjątkiem
Presja na obligacje nie dotyczy wyłącznie Polski. Wzrost cen energii zwiększył oczekiwania inflacyjne również na największych rynkach świata. Jeżeli rosną rentowności amerykańskich Treasuries czy niemieckich Bundów, polskie obligacje również muszą oferować inwestorom odpowiednio wysoką premię.
Amerykańskie Treasuries są obecnie notowane z wyższymi rentownościami niż w 2023 roku:
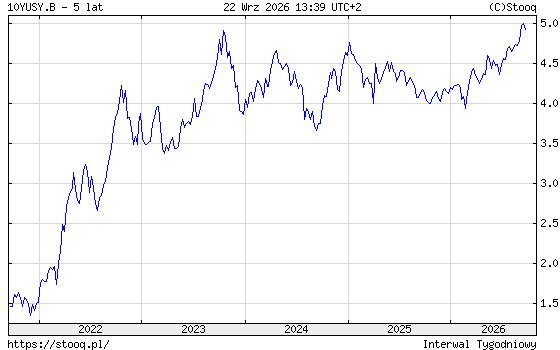
Inwestor zagraniczny zadaje bowiem proste pytanie: jakiej dodatkowej rentowności powinien oczekiwać za podjęcie ryzyka Polski zamiast kupowania obligacji USA czy Niemiec? Im wyższe rentowności na rynkach bazowych, tym większa presja na polski rynek długu. A inwestorzy boją się, że świat stał się bardziej nieprzewidywalny i życzą sobie wyższej premii za ryzyko.
Najważniejsza staje się premia fiskalna
Rentowność polskich 10-letnich obligacji można przedstawić jako sumę kilku elementów:
oczekiwanego poziomu stóp NBP + oczekiwanej inflacji + poziomu stóp w rozwiniętych gospodarkach + różnicy w poziomie rentowności między Polską i największymi gospodarkami + premii za ryzyko geopolityczne + premii za ryzyko Polski.
I ten ostatni element ma coraz większe znaczenie, właśnie dlatego, że rosną też inne ryzyka.
Rynek musi uwzględnić, że Polska będzie w kolejnych latach emitowała dużo długu, a koszty jego obsługi będą rosły. Dlatego nawet perspektywa przyszłych obniżek stóp procentowych przez NBP nie musi automatycznie oznaczać równie silnego spadku rentowności obligacji długoterminowych. Może więc dojść do sytuacji, w której krótkoterminowe obligacje będą korzystać z oczekiwań na łagodniejszą politykę NBP, podczas gdy papiery 10- czy 20-letnie pozostaną pod presją wysokiego deficytu, podaży długu i ryzyka inflacyjnego.
Podobna sytuacja dotyczy praktycznie wszystkich wysoko zadłużonych gospodarek. Premia za ryzyko inwestowania w długoterminowe papiery poszła w górę.
Co dalej z polskimi obligacjami?
W najbliższych tygodniach dla rynku kluczowe będą przede wszystkim ceny ropy, dane o inflacji, oczekiwania dotyczące stóp NBP oraz informacje o potrzebach pożyczkowych państwa. Jeżeli inflacja zacznie ponownie wyraźnie przyspieszać, a jednocześnie rynek nie zobaczy perspektywy ograniczenia deficytu, rentowności długoterminowych obligacji mogą pozostawać wysokie.

Z drugiej strony spadek cen energii, słabsza inflacja oraz bardziej wiarygodna ścieżka konsolidacji fiskalnej mogłyby zmniejszyć premię za ryzyko i poprawić sytuację na rynku długu. Dlatego obecny wzrost rentowności polskich obligacji należy traktować nie tylko jako reakcję na decyzje NBP czy ruchy na światowych rynkach. To również cena, jakiej inwestorzy zaczynają wymagać za finansowanie coraz większych potrzeb pożyczkowych polskiego państwa.
Warto jednak zaznaczyć, że sytuacja fiskalna Polski na tle innych państw nie wygląda źle. Zarówno poziom długu do PKB, jak również koszty obsługi tego długu do PKB pozostają na poziomach, które są zarządzalne. Problemy mogą pojawić się wówczas, gdy pogorszy się koniunktura gospodarczą i w Polsce i na świcie. Wówczas rynki mogą wystawić wyższy rachunek za politykę fiskalną. W przeciętnych scenariuszach rentowności polskich długoterminowych obligacji powyżej 6% wydają się atrakcyjnymi poziomami, oczywiście w perspektywie kilku lat, a nie kilku tygodni.
22.09.2026

Źródło: showcake / Shutterstock.com


Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania