


Czy Fed zatrzyma wielką przecenę obligacji? [Analizy LIVE]
Rentowności amerykańskich 10-latek dotarły w okolice 5%, polskich – 6,5%. Obligacje dostały mocno po głowie, inwestorzy ustawili rekordowo dużo pozycji na dalszy wzrost rentowności, a Fed znalazł się w centrum rynkowej układanki. Czy właśnie w takim momencie zaczyna się robić naprawdę ciekawie po drugiej stronie rynku?
Jeśli duża część inflacji, drogiej ropy i ogromnej podaży nowego długu jest już w cenach, to podwyżka stóp może paradoksalnie pomóc obligacjom. Ale jest jeden bardzo duży znak zapytania: ropa. Jeśli znów ruszy mocno w górę, wróci presja na inflację, Fed i rentowności. W czwartek rano Rafał Bogusławski i Robert Stanilewicz rozłożą ten układ na czynniki pierwsze.
➡️ 💥 Czy decyzja Fed kończy przecenę obligacji? Amerykańskie 10-latki krążą wokół 5%. Czy rynek zaszedł już za daleko?
➡️ 🇵🇱 6,5% na polskich 10-latkach – okazja czy nadal za mało za ryzyko? Po dużej wyprzedaży wyceny zaczynają wyglądać zupełnie inaczej niż jeszcze kilka miesięcy temu.
➡️ 🐻 Tłum gra na dalszy spadek cen obligacji. Krótkich pozycji jest bardzo dużo. Czy to paliwo do kolejnej przeceny, czy potencjalnie… do gwałtownego odbicia?
➡️ 🕰️ Co podpowiada historia? Jak obligacje zachowywały się przed podwyżkami stóp Fed i co działo się już po decyzjach banku centralnego?
➡️ 🛢️ Ropa znów rozdaje karty. Brent pozostaje powyżej 100 dolarów, ale w środę ceny spadły. Zapasy w USA kontra ryzyko dostaw z Bliskiego Wschodu – kto wygra ten pojedynek?
➡️ 📈 Inflacja, ropa, Fed i obligacje – jeden układ naczyń połączonych. Co musiałoby się wydarzyć, żeby rentowności wreszcie zawróciły?

Reklama
Fed podniósł stopy
Decyzja Fed o podniesieniu stóp procentowych do przedziału 3,75–4,00% stawia rynek przed dylematem dotyczącym skali dalszych działań. Obecnie rynek dyskontuje około 80% prawdopodobieństwa jeszcze dwóch podwyżek do marca przyszłego roku, podczas gdy prognozy Fed („kropki”) sugerują tylko jedną dodatkową podwyżkę.
Perspektywy dla rentowności obligacji
Jeżeli cykl zakończy się na jednej lub dwóch dodatkowych podwyżkach, obecna wyprzedaż obligacji (tzw. „łomot”) może się szybko zakończyć. Rentowności 10-letnich obligacji USA oscylują wokół 5%, co historycznie bywało poziomem atrakcyjnym w dłuższej perspektywie.
Czynniki wpływające na spadek rentowności:
Zapewnienie wiarygodności: podwyżka stóp utwierdza inwestorów w przekonaniu, że Fed kontroluje inflację, co paradoksalnie może obniżyć rentowności długoterminowe.
Pozycjonowanie spekulantów: na rynku obligacji utrzymywane są bardzo duże pozycje krótkie. Jeśli rentowności przestaną rosnąć, spekulanci będą zmuszeni do zamykania pozycji (odkupywania obligacji), co przyspieszy spadki rentowności.
Koszty utrzymania pozycji: w przeciwieństwie do akcji, krótka sprzedaż obligacji jest kosztowna ze względu na konieczność wypłaty kuponów od pożyczonych papierów.
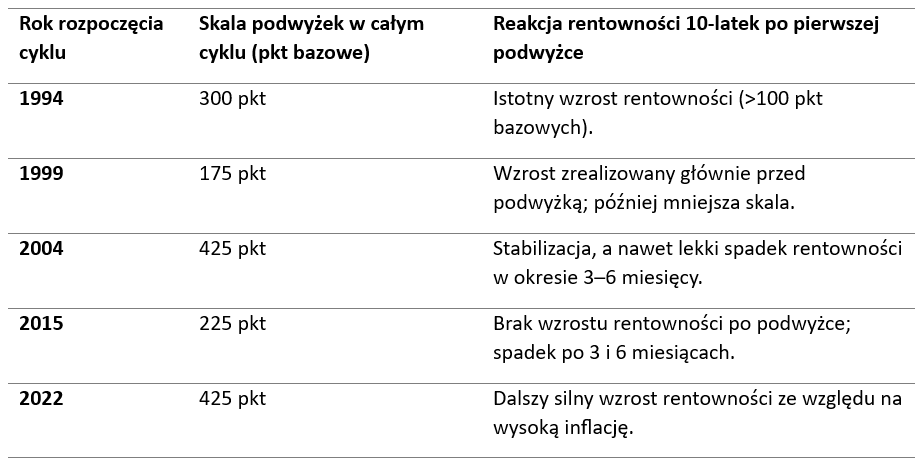
Historyczne porównanie cykli podwyżek (od 1994 r.)
Analiza poprzednich cykli pokazuje, że reakcja rentowności 10-letnich obligacji po pierwszej podwyżce nie jest jednoznaczna i zależy od tempa zacieśniania oraz poziomu inflacji.
Geopolityka i rynek surowców jako kluczowe ryzyko
Sytuacja na rynku ropy naftowej jest obecnie głównym czynnikiem niepewności dla banków centralnych. Prewencyjna podwyżka stóp przez Fed była prawdopodobnie podyktowana ostatnimi wzrostami cen surowca.
Scenariusz optymistyczny (normalizacja)
Zakłada stabilizację cen ropy (np. teksańska ropa w przedziale 90–100 USD) oraz częściowe porozumienie dotyczące drożności szlaków transportowych na Bliskim Wschodzie.
Kluczowym elementem byłoby odblokowanie transportu przez cieśninę Ormuz (obecnie braki sięgają 5 mln baryłek dziennie).
Presja Chin na Iran może skłonić ten kraj do ustępstw w kwestii bezpieczeństwa tankowców.
W tym scenariuszu rentowności obligacji długoterminowych powinny zacząć spadać.
Scenariusz pesymistyczny (eskalacja)
Zakłada utrzymanie zaburzeń w transporcie i wzrost cen ropy do poziomu 150–200 USD.
Światowe rezerwy strategiczne (zwłaszcza amerykańskie) zostały w dużej mierze wyczerpane i nie mogą dłużej kompensować deficytu.
Taki szok podażowy zmusiłby Fed do serii nawet sześciu podwyżek stóp, co byłoby skrajnie negatywne dla cen obligacji.
Rynek akcji i gospodarka USA
Wbrew obawom, podwyżki stóp nie muszą oznaczać końca hossy. Przewodniczący Fed, Warsh, podkreślił, że gospodarka amerykańska jest silniejsza, niż wcześniej zakładano, co stanowi pozytywny sygnał dla inwestorów.
Fundamenty AI: dynamika wzrostu zysków w sektorze sztucznej inteligencji (często 50–70% powyżej średniej) sprawia, że koszt kapitału na poziomie 5–6% ma drugorzędne znaczenie dla wycen liderów technologii.
Rynek pracy: boom inwestycyjny w obszarze AI stabilizuje rynek pracy i napędza rozwój gospodarczy, co oddala widmo recesji.
Perspektywa historyczna: dane pokazują, że zazwyczaj 6 miesięcy po pierwszej podwyżce stóp indeks S&P 500 znajdował się na wyższych poziomach.
Sytuacja w Polsce i działania RPP
Polski rynek obligacji i polityka pieniężna pozostają pod silnym wpływem działań globalnych oraz kursu walutowego.
Rentowność polskich obligacji 10-letnich osiągnęła poziomy powyżej 6,30–6,50%. Inwestycja w papiery długoterminowe (o wysokim parametrze duration) może przynieść dodatkowy zysk w perspektywie 5 lat, o ile inflacja zostanie zduszona, a rentowności powrócą w okolice 5,30%.
Wyzwania dla Rady Polityki Pieniężnej
RPP stoi przed koniecznością reakcji na działania Fed i EBC:
Presja walutowa: brak podwyżek stóp w Polsce przy jednoczesnym zacieśnianiu w USA i strefie euro wywołuje presję na osłabienie złotego (obecnie ok. 3,80 za USD).
Impuls proinflacyjny: słabszy złoty to droższy import i dodatkowa presja na wzrost cen krajowych.
Prognozy inflacyjne: przewiduje się, że inflacja w Polsce może osiągnąć szczyt w okolicach 4% pod koniec roku, a następnie spadać – o ile nie nastąpi kolejny szok cenowy na rynku paliw.
W przypadku kontynuacji cyklu podwyżek przez Fed, RPP prawdopodobnie zostanie zmuszona do podniesienia stóp procentowych do poziomu 4,5% w połowie przyszłego roku, aby stabilizować sytuację rynkową.

📅 Analizy LIVE – czwartek, 17 września, godz. 8:45
🎙️ Rafał Bogusławski i Robert Stanilewicz
💥 Inwestowanie 💥 Rynki finansowe 💥 Obligacje 💥 Fed 💥 Ropa 💥 Gospodarka 💥 Zero rekomendacji!
Zapraszamy!
17.09.2026

Źródło: analizy.pl



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania