


Druga fala przeceny obligacji. Fundusze dłużne oddają tegoroczne zyski
Droższa ropa, mocne dane gospodarcze i powrót podwyżek stóp procentowych uderzyły w rynek długu. Fundusze polskich obligacji skarbowych straciły przez ostatni miesiąc średnio aż 2,8 proc. Przecena objęła również strategie krótkoterminowe i korporacyjne, choć te nadal bronią tegorocznych zysków.
Wrzesień przyniósł gwałtowną wyprzedaż na globalnych rynkach obligacji. We wtorek 29 września dochodowość amerykańskich obligacji dziesięcioletnich sięgała 5,25 proc., a trzydziestoletnich 5,56 proc. Dzień wcześniej wynosiła odpowiednio 5,27 i 5,58 proc. W przypadku dziesięciolatek był to poziom najwyższy od czerwca 2007 r., a trzydziestolatek - od 2002 r. Jeszcze na koniec sierpnia rentowność amerykańskich dziesięciolatek wynosiła około 4,76 proc. Do 29 września wzrosła zatem o niemal pół punktu procentowego. W przypadku obligacji trzydziestoletnich wzrost wyniósł 31 punktów bazowych.
Polskie obligacje również znalazły się pod presją. Rentowność dziesięciolatek wynosiła we wtorek 6,48 proc. Dla porównania, na koniec sierpnia było to 6,08 proc., co oznacza wzrost o 40 punktów bazowych. Sam poniedziałek przyniósł zwyżkę z 6,40 do 6,49 proc., a więc o ponad 9 punktów bazowych. Krajowy rynek zbliżył się tym samym ponownie do szczytu z 15 września, kiedy rentowność dziesięciolatek dochodziła do 6,55 proc.
Impulsem do przeceny był przede wszystkim powrót obaw o inflację. Wojna na Bliskim Wschodzie i wzrost cen ropy powyżej 100 dolarów za baryłkę zwiększyły ryzyko, że presja cenowa pozostanie uporczywa, a banki centralne będą musiały dłużej utrzymywać restrykcyjną politykę pieniężną. Rynek zaczął ponownie wyceniać podwyżki stóp procentowych. We wrześniu Fed podniósł stopy po raz pierwszy od 2023 r., a inwestorzy zaczęli zakładać, że na tym zacieśnianie polityki pieniężnej może się nie skończyć. Do tego dochodzą coraz większe obawy fiskalne. Rosnące zadłużenie i wysokie potrzeby pożyczkowe rządów sprawiają, że inwestorzy żądają wyższej premii za utrzymywanie długoterminowych obligacji. W połowie września średnia rentowność 10-letniego długu państw G7 wzrosła do 4,285 proc., najwyżej od 2008 r.
W Polsce do presji z rynków zagranicznych również dochodzi perspektywa zmiany nastawienia Rady Polityki Pieniężnej. Ekonomiści Banku Pekao w komentarzu z 29 września zmienili prognozę i oczekują już podwyżek stóp NBP - łącznie o 75 punktów bazowych, z pierwszym ruchem możliwym w listopadzie. Uzasadniają to ryzykiem utrzymywania się inflacji powyżej dopuszczalnego pasma odchyleń od celu przez kolejne miesiące, przy odpornej gospodarce.

Reklama
Największe straty w funduszach obligacji skarbowych
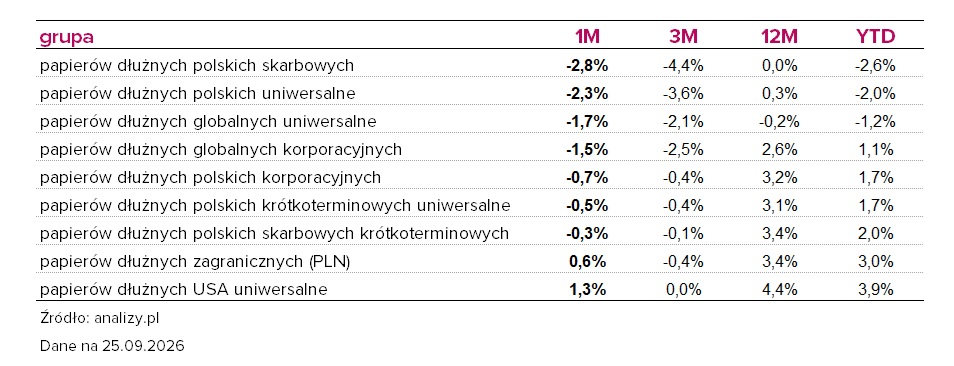
Skutki widać w wynikach funduszy. Według wyceny na 25 września fundusze polskich papierów dłużnych skarbowych straciły w miesiąc średnio aż 2,8 proc., a polskich papierów dłużnych uniwersalne - 2,3 proc. W obu grupach także bilans od początku roku pozostaje ujemny.
Na poziomie pojedynczych produktów straty są jeszcze większe. Najsłabiej wypada Erste Prestiż Obligacji Skarbowych, którego jednostka potaniała o 4 proc. W ciągu trzech miesięcy fundusz stracił 6,3 proc., a od początku roku jest 4,4 proc. pod kreską. Niewiele mniejszą miesięczną stratę, wynoszącą 3,7 proc., zanotował Generali Obligacje Aktywny. Jego trzymiesięczny wynik również wynosi -6,3 proc., natomiast liczony od początku roku sięga -4,8 proc.
Przecenie nie oparł się również Esaliens Obligacji Uniwersalny, zaliczany mimo nazwy do grupy funduszy polskich obligacji skarbowych. W miesiąc stracił 3,6 proc., w trzy miesiące zanurkował o 6 proc., a od początku roku jest 4,4 proc. pod kreską. Po 3,5 proc. w ostatnim miesiącu oddały natomiast Allianz Obligacji Dynamiczny oraz Eques Obligacji Uniwersalny. W ich przypadku trzymiesięczne straty sięgają odpowiednio 5,8 i 5,5 proc.
Lista funduszy, które w miesiąc straciły co najmniej 3 proc., jest znacznie dłuższa. Są na niej również m.in. VIG / C-QUADRAT Obligacji Uniwersalny, Allianz Polskich Obligacji Skarbowych, Pekao Dłużny Aktywny, Skarbiec Obligacji, Plus Ipopema Obligacji Uniwersalny oraz Investor Obligacji Uniwersalny. Fundusze te w skali ostatnich trzech miesięcy tracą od -4,5 do -5,8 proc.
Przecena nie ominęła ostrożniejszych strategii. Fundusze polskich obligacji skarbowych krótkoterminowych straciły przez miesiąc średnio 0,27 proc., a krótkoterminowe uniwersalne -0,50 proc. Mimo tego te grupy nadal pozostawały na plusie od początku roku. Krótkoterminowe skarbowe zarobiły średnio 2 proc., a krótkoterminowe uniwersalne 1,7 proc. To pokazuje znaczenie wrażliwości portfela na zmiany rentowności. Opisuje ją zmodyfikowana duracja: im wyższa, tym silniejsza reakcja wartości obligacji na zmianę rynkowych stóp procentowych.
Fundusze polskich obligacji korporacyjnych straciły przez miesiąc średnio 0,7 proc. Tym samym w tym okresie zachowywały się słabiej niż obie krajowe grupy krótkoterminowe. Nadal jednak zachowały dodatni wynik od początku roku: 1,7 proc. Globalne fundusze korporacyjne straciły przez miesiąc średnio 1,6 proc., lecz od początku roku pozostawały 1,1 proc. na plusie. Globalne fundusze uniwersalne zanotowały natomiast zarówno ujemny wynik miesięczny, jak i tegoroczny: odpowiednio -1,7 i -1,3 proc.
Dolar pomagał, ale nie wszystkim
Na tle strat pozostałych segmentów wyróżniają się fundusze obligacji amerykańskich, które według zestawienia na 25 września zarobiły w miesiąc średnio 1,3 proc. Za dodatnią średnią kryją się jednak duże różnice: od 4,2 proc. zysku Pekao Obligacji Rządu Amerykańskiego do 2,5 proc. straty inPZU Obligacje Skarbowe Amerykańskie O. Oprócz Pekao Obligacji Rządu Amerykańskiego na plusie znalazły się PKO Obligacji Dolarowych, który zarobił 3 proc., oraz Pekao Obligacji Dolarowych Plus z wynikiem 1,8 proc. Ich wynikom wyrażonym w złotych pomagało umocnienie dolara, które towarzyszyło ostatniej przecenie obligacji. Te produkty nie zabezpieczają bowiem ekspozycji walutowej.
Inaczej skonstruowany jest inPZU Obligacje Skarbowe Amerykańskie, który w miesiąc stracił 2,5 proc. Fundusz zabezpiecza ryzyko walutowe, dążąc do wyeliminowania wpływu zmian kursowych na wynik inwestycji. Nie korzysta więc z umocnienia dolara w taki sposób jak wymienione wyżej produkty. Różnica nie sprowadza się jednak wyłącznie do waluty: na koniec sierpnia duracja jego portfela wynosiła 5,84, podczas gdy polityka Pekao Obligacji Rządu Amerykańskiego ogranicza zmodyfikowaną durację do jednego roku. To również istotna różnica we wrażliwości na wzrost rentowności.
Trzy fundusze z SRI 1 na plusie
Generali Konserwatywny, PKO Obligacji Skarbowych i Samorządowych oraz BNPP Papierów Dłużnych Krótkoterminowych Skarbowych w skali ostatniego miesiąca zarobiły po około 0,24-0,25 proc. Wszystkie trzy mają najniższy poziom wskaźnika ryzyka SRI (1) w siedmiostopniowej skali. Dla porównania, średnia miesięczna strata krajowych funduszy skarbowych krótkoterminowych wyniosła -0,27 proc., a krótkoterminowych uniwersalnych -0,50 proc. Trzy wskazane produkty nie tylko zachowały więc tegoroczne zyski, ale również nie oddały ich części w ostatnim miesiącu.
Na koniec sierpnia zmodyfikowana duracja portfela Generali Konserwatywnego wynosiła 0,18. Ponad 55 proc. aktywów stanowiły rządowe instrumenty zmiennokuponowe, a blisko 44 proc. bony i obligacje rządowe o stałym oprocentowaniu. W PKO Obligacji Skarbowych i Samorządowych zmodyfikowana duracja wynosiła na koniec sierpnia 0,2. Depozyty i ich ekwiwalenty stanowiły około 36,7 proc. aktywów, obligacje samorządowe 34,0 proc., a skarbowe 29,4 proc. Wśród największych pozycji dominowały instrumenty o zmiennym oprocentowaniu opartym na WIBOR 6M.
BNPP Papierów Dłużnych Krótkoterminowych Skarbowych ma zapisany limit zmodyfikowanej duracji na poziomie 0,8 roku. Co najmniej 80 proc. aktywów netto lokuje - bezpośrednio lub przez inne fundusze - w polskie i zagraniczne instrumenty skarbowe. Do 20 proc. może przypadać na instrumenty dłużne przedsiębiorstw. Wspólną cechą tych strategii jest ograniczona wrażliwość na zmiany rynkowych stóp procentowych.

29.09.2026

Źródło: Shutterstock



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania