


Jesień 2026 jak jesień 1998?
Nasdaq spada, inwestorzy boją się końca technologicznej hossy, a geopolityka znów rozdaje karty. Historia nie powtarza się dokładnie, ale czasami podobieństwa są uderzające. Jesienią 1998 roku światowe rynki finansowe znalazły się pod presją rosyjskiego bankructwa, kryzysu funduszu LTCM i obaw o przyszłość internetowej rewolucji.
Jesienią 2026 roku inwestorzy ponownie wyprzedają akcje spółek technologicznych, kwestionują opłacalność gigantycznych inwestycji i obawiają się eskalacji konfliktu na Bliskim Wschodzie. Czy jesteśmy świadkami końca hossy, czy kolejnej gwałtownej korekty w trakcie wieloletniej transformacji technologicznej?
Dwie jesienie, podobne emocje
Na Wall Street coraz częściej powraca pytanie, które inwestorzy zadawali sobie już niemal trzy dekady temu: czy giełda zbyt optymistycznie wyceniła przyszłość nowej technologii?

Reklama
W październiku 2026 roku indeks Nasdaq-100 stracił ponad 5,8%, a wartość rynkowa reprezentowanych w nim spółek skurczyła się o ponad 2 bln dolarów. Szczególnie mocno ucierpiały przedsiębiorstwa związane ze sztuczną inteligencją, półprzewodnikami i infrastrukturą centrów danych. Inwestorzy zaczęli zadawać niewygodne pytania o skalę nakładów inwestycyjnych, ich finansowanie oraz termin, w którym gigantyczne wydatki zaczną przynosić odpowiednio wysokie zyski.
Podobne pytania padały jesienią 1998 roku, kiedy po kilku latach dynamicznych wzrostów na amerykańskim rynku technologicznym doszło do gwałtownej przeceny. Internet miał zrewolucjonizować gospodarkę, ale inwestorzy nie byli pewni, które firmy rzeczywiście zarobią na tej rewolucji i czy ponoszone wydatki kiedykolwiek się zwrócą. A dodatkowo większość firm na internetowej rewolucji jeszcze nie zarabiała. Wówczas również nie brakowało głosów, że technologiczna hossa dobiegła końca. A jednak historia potoczyła się inaczej. Po jesiennej panice 1998 roku Nasdaq nie tylko odrobił straty, ale od listopada 1998 wszedł w najbardziej spektakularną fazę internetowej hossy, zakończoną dopiero pęknięciem bańki w 2000 roku.
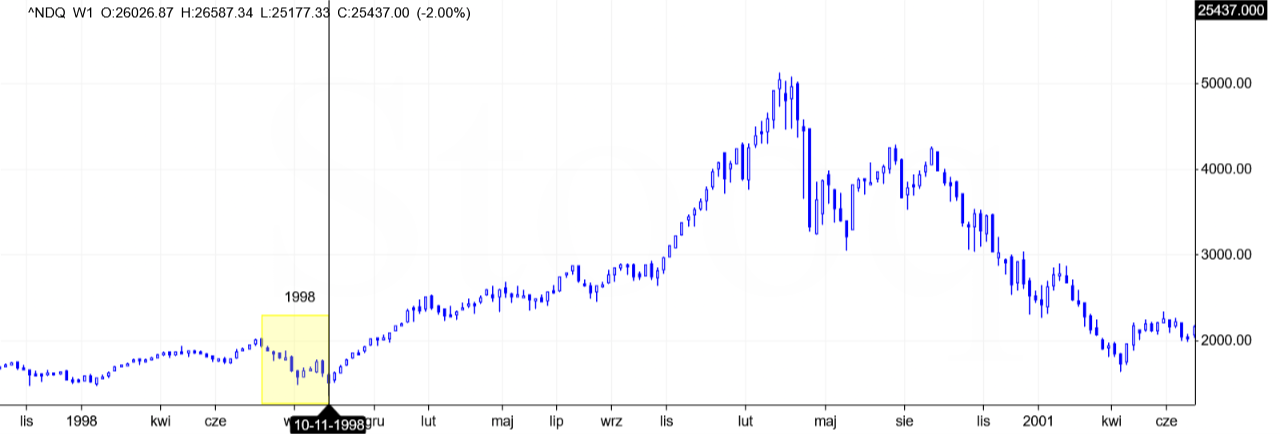
To właśnie ten fragment historii zasługuje dziś na szczególną uwagę.
Rok 1998. Rosja bankrutuje, Wall Street wpada w panikę
Latem 1998 roku światowa gospodarka znajdowała się w wyjątkowo trudnym położeniu. Kryzys azjatycki, który rozpoczął się rok wcześniej, osłabił gospodarki regionu, wywołał odpływ kapitału z rynków wschodzących i doprowadził do gwałtownego wzrostu awersji do ryzyka. 17 sierpnia 1998 roku Rosja ogłosiła restrukturyzację części krajowego zadłużenia, rozszerzyła pasmo wahań rubla i wprowadziła moratorium na niektóre zobowiązania zagraniczne. Dla globalnych inwestorów był to szok.
Jeszcze chwilę wcześniej rosyjskie obligacje oferowały bardzo wysokie rentowności, przyciągając kapitał spekulacyjny. Nagle okazało się, że wysokie oprocentowanie nie rekompensuje ryzyka utraty pieniędzy. Kryzys błyskawicznie przeniósł się na światowe rynki finansowe. Szczególnie niebezpieczna okazała się sytuacja funduszu Long-Term Capital Management. LTCM, wykorzystujący ogromną dźwignię finansową, znalazł się na skraju upadłości. We wrześniu konsorcjum instytucji finansowych zorganizowało jego ratowanie przy udziale koordynacyjnym nowojorskiego oddziału Rezerwy Federalnej.
Strach przed efektem domina doprowadził do masowej ucieczki inwestorów od ryzyka. 1 października 1998 roku Nasdaq Composite spadł podczas jednej sesji o 4,8%. Jednocześnie inwestorzy kupowali amerykańskie obligacje skarbowe, traktując je jako bezpieczną przystań.
Rentowności 10-letnich obligacji skarbowych w USA dynamicznie spadły:
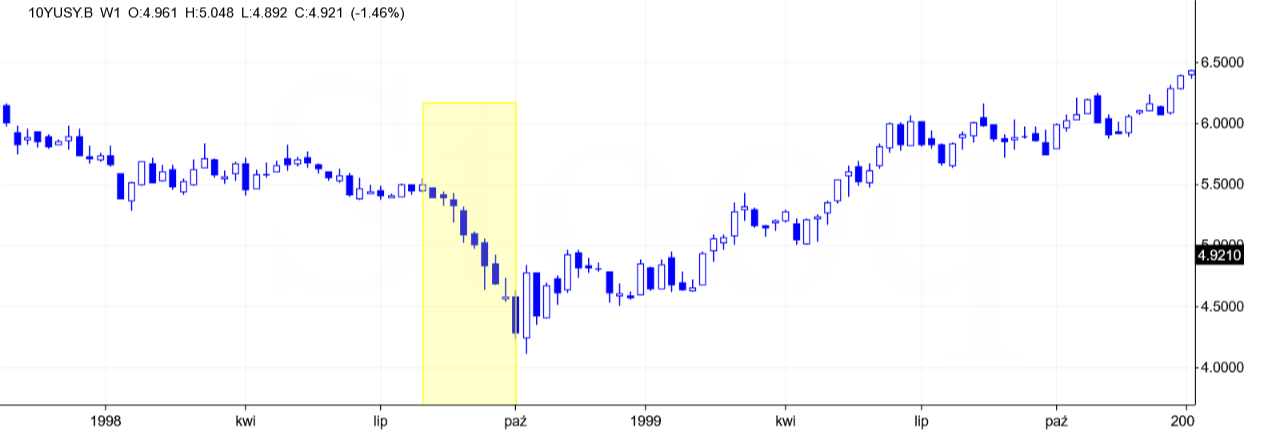
Sytuacja przypominała klasyczny kryzys zaufania. Nie chodziło już wyłącznie o kondycję pojedynczych przedsiębiorstw, ale o stabilność całego systemu finansowego. Co ciekawe, sam internet rozwijał się wówczas w niezwykle szybkim tempie. Liczba użytkowników rosła, firmy inwestowały w infrastrukturę telekomunikacyjną, a handel elektroniczny dopiero zaczynał pokazywać swój potencjał. Rynek zaczął jednak rozróżniać dwie rzeczy: potencjał technologii i cenę, jaką warto zapłacić za akcje firm, które miały na niej zarabiać.
Rok 2026. Zamiast rosyjskiego bankructwa – Iran i ryzyko eskalacji wojny
Jesienią 2026 roku źródło geopolitycznej niepewności jest inne, ale reakcje inwestorów wykazują podobieństwa. W centrum uwagi znajduje się konflikt na Bliskim Wschodzie oraz ryzyko kolejnego uderzenia na Iran i dalszej eskalacji działań militarnych. To zagrożenie ma dla rynków finansowych szczególne znaczenie, ponieważ może oddziaływać bezpośrednio na ceny ropy naftowej, inflację, rentowności obligacji i politykę banków centralnych. Pod koniec października ropa Brent przekraczała 113 dolarów za baryłkę, a konflikt bliskowschodni pozostawał jednym z najważniejszych czynników ryzyka dla globalnych rynków.
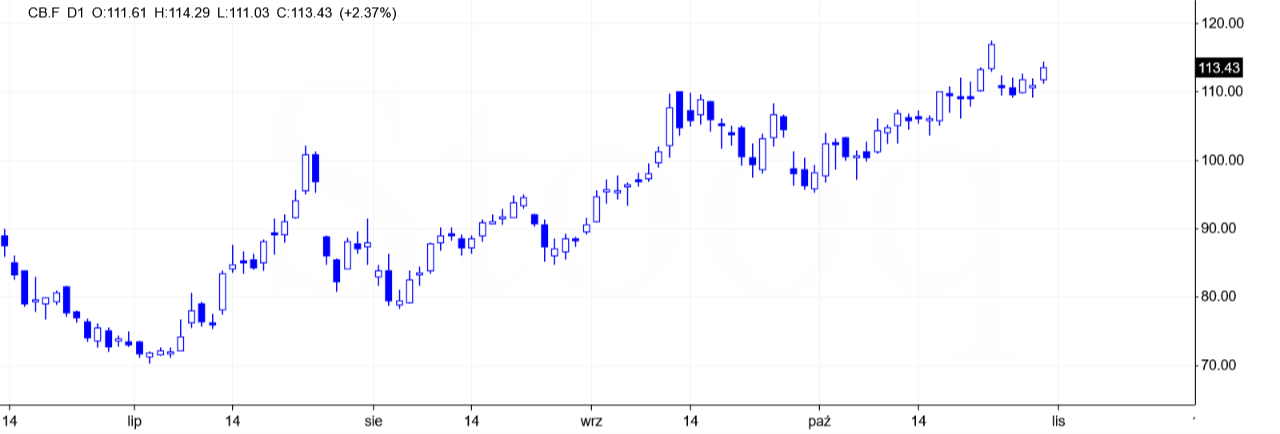
W 1998 roku inwestorzy obawiali się przede wszystkim rozprzestrzeniania kryzysu finansowego i deflacyjnego wpływu załamania gospodarek azjatyckich. W 2026 roku zagrożenie ma w większym stopniu charakter inflacyjny. Eskalacja konfliktu z Iranem mogłaby doprowadzić do dalszego wzrostu cen energii, ograniczenia globalnego wzrostu gospodarczego i utrudnienia bankom centralnym łagodzenia polityki pieniężnej.
Dla rynku technologicznego byłaby to wyjątkowo niekorzystna kombinacja. Spółki wzrostowe są bowiem szczególnie wrażliwe na koszt kapitału. Im wyższe stopy procentowe i rentowności obligacji, tym niższa – przy pozostałych warunkach niezmienionych – bieżąca wartość ich przyszłych przepływów pieniężnych.
Istnieje jednak zasadnicza różnica między obydwoma okresami. W 1998 roku dominującym zagrożeniem był kryzys płynności i kredytu. Dziś równie poważnym problemem może okazać się utrzymywanie wysokich kosztów finansowania przy jednoczesnym wzroście nakładów inwestycyjnych. To sprawia, że ewentualna reakcja banków centralnych może być znacznie bardziej skomplikowana niż przed 28 laty.
Przeinwestowanie w technologie. Ten argument już słyszeliśmy
Najbardziej interesujące podobieństwo między jesienią 1998 a jesienią 2026 roku dotyczy jednak nie geopolityki, lecz sposobu, w jaki inwestorzy oceniają rozwój technologii. Pod koniec lat 90. ogromne środki kierowano na budowę sieci światłowodowych, infrastruktury telekomunikacyjnej, serwerowni i rozwój internetowych przedsiębiorstw. Prognozy zakładały eksplozję popytu na transmisję danych, handel elektroniczny i usługi cyfrowe. Wiele z tych przewidywań okazało się słusznych. Problem polegał na tym, że tempo inwestycji w niektórych segmentach wyprzedzało rzeczywiste zapotrzebowanie, a modele biznesowe części przedsiębiorstw nie uzasadniały ich wycen.
Dziś podobna dyskusja dotyczy sztucznej inteligencji. Microsoft, Alphabet, Amazon, Meta i Oracle angażują ogromne środki w centra danych, procesory, infrastrukturę energetyczną i sieci transmisyjne. Według szacunków J.P. Morgan globalne nakłady związane z AI mogą wynieść około 900 mld dolarów w 2026 roku i osiągnąć skumulowaną wartość 5,5 bln lub nawet 7 bln dolarów do 2030 roku.
Jeszcze niedawno każda informacja o zwiększeniu wydatków inwestycyjnych była interpretowana jako potwierdzenie siły technologicznej rewolucji. Teraz coraz częściej staje się powodem wyprzedaży akcji.
Zmienił się sposób myślenia inwestorów. Rynek nie pyta już wyłącznie, jak szybko będzie rosło zapotrzebowanie na moc obliczeniową. Coraz ważniejsze stają się pytania o rentowność inwestycji, amortyzację sprzętu, zapotrzebowanie na finansowanie dłużne i przyszłe wolne przepływy pieniężne. Szczególnie wymowna była reakcja na wyniki Alphabetu i Amazona oraz plany finansowania inwestycji przez Metę. Inwestorzy zaczęli obawiać się, że rosnące nakłady będą przez dłuższy czas ograniczać przepływy pieniężne i zwrot kapitału dla akcjonariuszy.
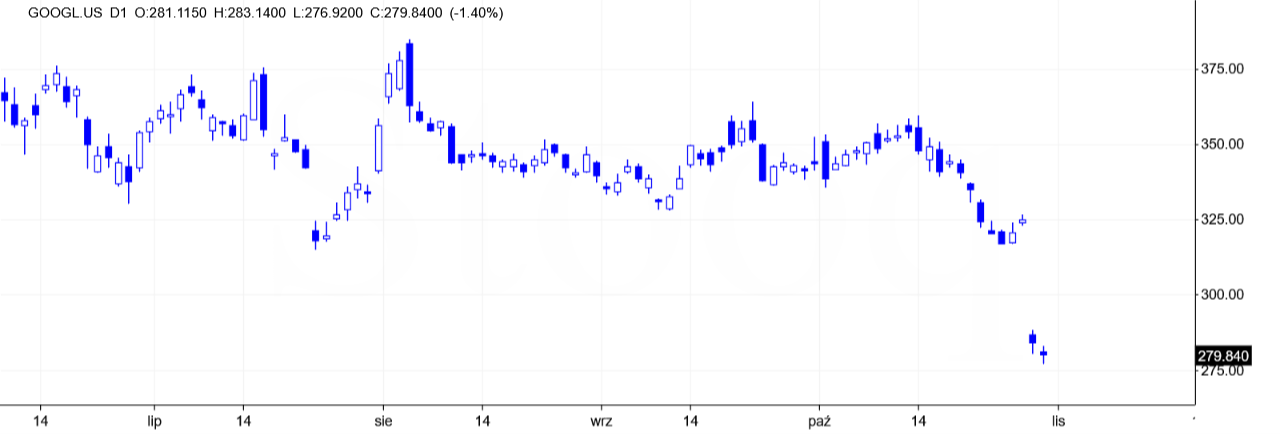
W tym miejscu warto przypomnieć fundamentalną prawidłowość rynków finansowych: rewolucja technologiczna może okazać się ogromnym sukcesem gospodarczym, a jednocześnie część inwestycji w tę rewolucję może przynieść rozczarowujące stopy zwrotu.
Internet zmienił świat, ale nie uratował wszystkich przedsiębiorstw internetowych przed bankructwem. Sztuczna inteligencja również może całkowicie przekształcić gospodarkę, nie gwarantując sukcesu każdemu producentowi procesorów, operatorowi centrów danych czy dostawcy oprogramowania. Nie oznacza to jednak, że obecna przecena musi być początkiem długotrwałej bessy.
Psychologia inwestorów. Od euforii do strachu
Giełdowe korekty rzadko wynikają wyłącznie ze zmiany danych finansowych. Bardzo często ich główną przyczyną jest zmiana interpretacji tych samych informacji. Podczas hossy inwestorzy koncentrują się na możliwościach. W okresie korekty zaczynają dostrzegać zagrożenia, które wcześniej ignorowali.
W 1998 roku rozwój internetu nie zatrzymał się z powodu rosyjskiego kryzysu. Podobnie dzisiaj popyt na rozwiązania AI nie znika dlatego, że Nasdaq traci kilka procent. Zmieniają się natomiast oczekiwania dotyczące przyszłych zysków i poziom ryzyka, jaki inwestorzy są gotowi zaakceptować. Widać to szczególnie wyraźnie w reakcji na publikowane wyniki kwartalne. Nawet dobre dane o przychodach przestają wystarczać, jeżeli spółka zapowiada jeszcze większe wydatki inwestycyjne albo nie spełnia bardzo wysokich oczekiwań rynku dotyczących wzrostu zysków.
Na początku października 2026 roku amerykańskie indeksy znajdowały się blisko szczytów. Pod koniec miesiąca dominowała już narracja o przeinwestowaniu w AI, nadmiernym zadłużeniu i zagrożeniu dla rentowności gigantów technologicznych. Jednocześnie nie wszystkie fundamenty uległy pogorszeniu. Przychody usług chmurowych Microsoftu i Amazona nadal wykazywały wzrost, a część przedsiębiorstw zaczęła pokazywać wymierne efekty komercjalizacji AI. To istotna różnica między korektą wycen a załamaniem perspektyw całego sektora.
Podobną zmianę nastrojów można było obserwować jesienią 1998 roku. Inwestorzy, którzy kilka miesięcy wcześniej byli gotowi płacić wysokie premie za przyszły wzrost, zaczęli sprzedawać akcje, koncentrując się na ochronie kapitału.
W obu przypadkach działa ten sam mechanizm psychologiczny: kiedy ceny rosną, ryzyko wydaje się niewielkie, a kiedy spadają, inwestorzy zaczynają zakładać, że negatywne scenariusze są bardziej prawdopodobne.
Fed w 1998 roku uratował nastroje. Czy dziś może odegrać podobną rolę?
Jednym z najważniejszych wydarzeń jesieni 1998 roku była reakcja Rezerwy Federalnej. Alan Greenspan i kierowany przez niego Fed uznali, że napięcia na światowych rynkach finansowych mogą zagrozić amerykańskiej gospodarce. Między wrześniem a listopadem Fed trzykrotnie obniżył stopy procentowe, łącznie o 75 punktów bazowych – z 5,50% do 4,75%. Działania banku centralnego pomogły ustabilizować rynek kredytowy, ograniczyć obawy o płynność i odbudować apetyt na ryzyko.
Jednak od listopada indeksy zaczęły odrabiać straty. W całym 1998 roku Nasdaq Composite wzrósł o blisko 40%, a S&P 500 zyskał ponad 25%. To pokazuje, jak bardzo zmieniła się sytuacja w ciągu zaledwie kilku miesięcy.

Jesienią 2026 roku inwestorzy nie mogą jednak liczyć na równie prosty scenariusz. Fed utrzymał 28 października przedział stóp procentowych na poziomie 3,75–4,00%, podczas gdy wysokie ceny energii podtrzymują ryzyko inflacyjne. Rynek bierze pod uwagę możliwość kolejnego zaostrzenia polityki pieniężnej.
W 1998 roku słabnąca presja inflacyjna ułatwiała obniżki stóp. Dziś eskalacja konfliktu na Bliskim Wschodzie może działać w przeciwnym kierunku. Jest jednak również bardziej optymistyczny scenariusz. Jeżeli napięcia geopolityczne osłabną, ceny ropy spadną, a presja inflacyjna zmaleje, rynek może ponownie zacząć dyskontować łagodniejszą politykę monetarną. W takim otoczeniu nawet umiarkowana poprawa oczekiwań dotyczących stóp procentowych mogłaby pomóc spółkom technologicznym. I powtórka z końcówki ubiegłego stulecia stanie się bardzo realna.
Historia pokazuje, że najważniejsza faza hossy może nadejść po gwałtownej korekcie
Najciekawszym elementem analogii do 1998 roku jest to, co wydarzyło się później po kryzysowych wydarzeniach. Po jesiennym kryzysie Nasdaq rozpoczął dynamiczne odbicie. W 1999 roku internetowa hossa weszła w fazę gwałtownego przyspieszenia, a inwestorzy ponownie zaczęli koncentrować się na długoterminowym potencjale technologii.
Z dzisiejszej perspektywy wiemy, że tamten optymizm ostatecznie przerodził się w bańkę spekulacyjną. Jednak inwestorzy, którzy jesienią 1998 roku uznali korektę za definitywny koniec technologicznej hossy, błędnie ocenili jej moment. Nie każda gwałtowna przecena po wieloletnich wzrostach oznacza początek bessy. Czasami rynek potrzebuje okresu spadków, aby skorygować nadmierne oczekiwania, ograniczyć spekulację i stworzyć warunki do kolejnej fazy wzrostowej.
Nie oznacza to, że rok 2027 musi powtórzyć rok 1999. Struktura gospodarki, wyceny przedsiębiorstw, poziom zadłużenia i polityka pieniężna są dziś inne. Istnieje jednak możliwość, że obecna korekta okaże się przede wszystkim procesem dostosowania wycen do bardziej realistycznych oczekiwań, a nie początkiem końca rozwoju sztucznej inteligencji.
Co może zdecydować o kierunku rynku w najbliższych miesiącach?
Kluczowe będą trzy czynniki.
Pierwszym jest sytuacja geopolityczna. Ograniczenie ryzyka eskalacji konfliktu z Iranem mogłoby zmniejszyć presję na ceny energii i poprawić globalne nastroje inwestycyjne. Dalsze działania militarne, zwłaszcza zagrażające transportowi ropy, mogłyby natomiast pogłębić niepewność.
Drugim jest polityka Fed. Spadek rentowności obligacji wynikający z mniejszej presji inflacyjnej i oczekiwań łagodniejszej polityki pieniężnej sprzyjałby spółkom wzrostowym. Jednak inaczej należałoby interpretować spadek rentowności spowodowany gwałtownym pogorszeniem perspektyw gospodarczych.
Trzecim, być może najważniejszym czynnikiem, pozostaną wyniki finansowe przedsiębiorstw technologicznych. Inwestorzy będą szukać dowodów, że nakłady na AI przekładają się na przychody, marże i wolne przepływy pieniężne. Sama zapowiedź kolejnych miliardowych inwestycji przestaje wystarczać.
Międzynarodowy Fundusz Walutowy ostrzegał już w październiku, że spowolnienie inwestycji i zysków związanych z AI, połączone z rosnącą dźwignią finansową, mogłoby wywołać szerszą korektę na światowych rynkach. Dlatego szczególnego znaczenia nabiera kondycja rynku kredytowego. Dopóki duże przedsiębiorstwa zachowują dostęp do finansowania, a wzrost przychodów pozostaje solidny, korekta akcji nie musi prowadzić do kryzysu gospodarczego.
Jesień 2026 nie musi oznaczać końca hossy
Historia rynków finansowych pokazuje, że największe technologiczne rewolucje rzadko przebiegają bez gwałtownych korekt. Jesienią 1998 roku inwestorzy obawiali się rosyjskiego bankructwa, destabilizacji światowego systemu finansowego i nadmiernych inwestycji w rozwój internetu. Dziś obawiają się eskalacji wojny na Bliskim Wschodzie, rosnącego zadłużenia i przeinwestowania w sztuczną inteligencję.
Podobieństwa dotyczą przede wszystkim psychologii rynku. W obu okresach po latach optymizmu pojawiło się przekonanie, że rozwój technologii został już w pełni uwzględniony w cenach akcji, a dalsze inwestycje mogą okazać się nierentowne.
W 1998 roku takie obawy nie zakończyły hossy. Przeciwnie, po ustabilizowaniu sytuacji finansowej nastąpiła kolejna, jeszcze silniejsza fala wzrostów. Dziś taki scenariusz również pozostaje możliwy, choć nie jest przesądzony. Największym błędem byłoby jednak utożsamianie spadku cen akcji z końcem technologicznej rewolucji. Wyceny mogą okazać się zbyt wysokie, część przedsiębiorstw może przeinwestować, a niektóre modele biznesowe mogą nie spełnić oczekiwań. Nie oznacza to automatycznie, że długoterminowy potencjał AI został wyczerpany.
Jesień 1998 roku przypomina, że rynek potrafi ogłosić koniec hossy na długo przed jej rzeczywistym zakończeniem. Jesień 2026 roku może być podobnym momentem – ale dopiero wyniki przedsiębiorstw, sytuacja na rynku długu i rozwój wydarzeń geopolitycznych pokażą, czy historia rzeczywiście się rymuje. A być może najważniejsze pytanie brzmi dziś nie: czy sztuczna inteligencja zmieni świat, lecz czy inwestorzy nie zaczęli zbyt wcześnie zakładać, że już wiedzą, kto i ile na tej zmianie zarobi.
03.11.2026

Źródło: Luis Louro / Shutterstock.com



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania