


Podsumowanie tygodnia na rynkach (2026-10-16) – AI pod presją, obligacje drożeją
Rosną koszty finansowania boomu AI, a inwestorzy zaczynają tracić cierpliwość. W czwartek koreański Kospi stracił 7,6 proc., a rentowność obligacji CoreWeave przekroczyła 15 proc. Kapitał wrócił do amerykańskich obligacji skarbowych, choć inflacja CPI w USA przyspieszyła do 3,7 proc., a PPI do 6,3 proc.
Na globalnych rynkach doszło w tym tygodniu do wyraźnej zmiany nastrojów. Jeszcze niedawno inwestorzy byli skłonni ignorować rosnące rentowności obligacji, koncentrując się na perspektywach rozwoju sztucznej inteligencji i oczekiwanych zyskach spółek technologicznych. Teraz coraz więcej uwagi poświęcają kosztom finansowania gigantycznych inwestycji w centra danych, infrastrukturę obliczeniową i półprzewodniki.

Reklama
Efektem była silna przecena części sektora technologicznego, szczególnie widoczna w Azji, oraz powrót popytu na obligacje skarbowe. Co ciekawe, doszło do tego pomimo publikacji danych wskazujących na dalszy wzrost presji inflacyjnej w Stanach Zjednoczonych. Na Wall Street, według stanu na czwartkowe zamknięcie, Nasdaq Composite tracił od poprzedniego piątku 2,4 proc., a S&P 500 0,9 proc. Jednocześnie Dow Jones zyskiwał 1 proc.
Boom AI zderzył się z kosztami finansowania
Najbardziej nerwowa była środa. Po publikacji wyższej od oczekiwań inflacji w USA Nasdaq stracił 1,9 proc., S&P 500 spadł o 1,1 proc., a indeks Philadelphia Semiconductor, skupiający producentów półprzewodników, zanurkował o 4,3 proc.
Wyprzedaż szybko przeniosła się do Azji. W czwartek południowokoreański Kospi spadł o 7,6 proc., a japoński Nikkei 225 o 4,9 proc. Szczególnie mocno ucierpieli producenci układów pamięci wykorzystywanych w infrastrukturze AI. Akcje SK Hynix potaniały o 11 proc., a Samsunga Electronics o 9,5 proc. Piątek przyniósł częściowe odreagowanie – Kospi zyskał 2,1 proc., a Nikkei 1,8 proc. – ale nie zniwelowało ono wcześniejszej przeceny.
Obawy inwestorów nie ograniczają się już do tego, czy wyceny spółek technologicznych nie są zbyt wysokie. Coraz ważniejsze staje się pytanie, czy firmy inwestujące setki miliardów dolarów w infrastrukturę AI będą w stanie osiągnąć z tych przedsięwzięć wystarczające zyski, aby obsłużyć zaciągnięte zobowiązania.
Warto bowiem pamiętać, że rozwój AI wymaga ogromnych nakładów ponoszonych z wyprzedzeniem, podczas gdy przychody z nowych centrów danych i usług obliczeniowych będą pojawiać się przez wiele kolejnych lat. Przy wysokich stopach procentowych inwestorzy zaczynają bardziej rygorystycznie oceniać zarówno rentowność projektów, jak i zdolność ich właścicieli do refinansowania długu.
Symbolem tych wątpliwości stał się CoreWeave, amerykański operator centrów danych i dostawca mocy obliczeniowej, którego działalność jest silnie uzależniona od popytu na sztuczną inteligencję. Spółka, dysponująca zadłużeniem sięgającym 50 mld USD, znalazła się pod presją zarówno na rynku akcji, jak i obligacji. Rentowność części jej papierów dłużnych wzrosła powyżej 15 proc., chwilami przekraczając nawet 16 proc. To poziomy charakterystyczne dla obligacji obarczonych bardzo wysokim ryzykiem kredytowym.
Inflacja przyspiesza, ale obligacje drożeją
Drugim najważniejszym wydarzeniem tygodnia była gwałtowna zmiana sytuacji na rynku obligacji skarbowych. Środowy odczyt amerykańskiej inflacji początkowo wywołał wzrost rentowności papierów skarbowych. Wrześniowy CPI przyspieszył do 3,7 proc. rok do roku z 3,4 proc. w sierpniu, a inflacja bazowa wzrosła z 2,4 do 2,6 proc. W ujęciu miesięcznym ceny konsumpcyjne zwiększyły się o 0,6 proc., głównie za sprawą drożejących paliw.
W czwartek inwestorzy otrzymali kolejny niepokojący sygnał. Ceny producentów w USA wzrosły we wrześniu aż o 1,3 proc. miesiąc do miesiąca, a ich roczna dynamika sięgnęła 6,3 proc. To największy miesięczny wzrost PPI od marca 2022 r. Jednocześnie sprzedaż detaliczna zwiększyła się o 0,8 proc. miesiąc do miesiąca, więcej od oczekiwań, choć część tego wyniku wynikała z wyższych cen benzyny. Normalnie taki zestaw danych powinien wywierać presję na ceny obligacji, ponieważ zwiększa ryzyko dalszego podnoszenia stóp procentowych przez Fed. Tym razem stało się inaczej.
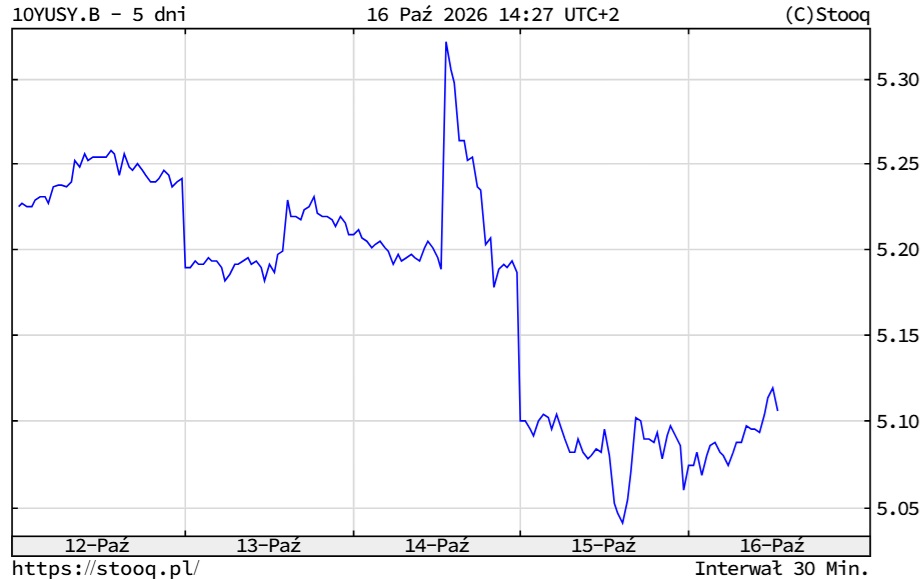
Rentowność dziesięcioletnich obligacji skarbowych USA, która po środowej publikacji CPI chwilowo sięgnęła 5,33 proc., w kolejnych godzinach gwałtownie spadła. W piątek rano znajdowała się w pobliżu 5,1 proc. W stosunku do poprzedniego piątku oznaczało to spadek o 16 punktów bazowych. Amerykańskie papiery skarbowe prawdopodobnie zaliczą tym samym najlepszy tydzień od lutego. Spadające rentowności oznaczają wzrost cen obligacji. Inwestorzy, którzy jeszcze niedawno pozbywali się długu z obawy przed dalszą inflacją, zaczęli ponownie postrzegać go jako bezpieczniejszą alternatywę dla ryzykownych aktywów.
Zdaniem analityków UniCredit odwrócenie tendencji wynika przede wszystkim ze wzrostu awersji do ryzyka, choć zmniejszyły się również oczekiwania dotyczące szybkich podwyżek stóp Fed. Prawdopodobieństwo ruchu w październiku rynek ocenia na mniej niż 15 proc., wobec około 25 proc. we wtorek. Coraz częściej rozważanym terminem kolejnej podwyżki pozostaje jednak grudzień. Analitycy banku wskazują, że różnica między rentownościami amerykańskich obligacji dwu- i dziesięcioletnich zmniejszyła się w tym tygodniu o 10 punktów bazowych, do 35 punktów. Krzywa dochodowości pozostaje więc dodatnia, ale uległa wyraźnemu spłaszczeniu.
Na podobny mechanizm zwraca uwagę Michał Jóźwiak, analityk XTB. W jego ocenie część inwestorów, którzy ograniczali ekspozycję na sektor półprzewodników, przeniosła kapitał do obligacji skarbowych oferujących wysokie rentowności.
Najbliższe posiedzenie Fed zaplanowano na 27-28 października. Po ostatnich danych inflacyjnych bank centralny będzie musiał zdecydować, czy presja cenowa wymaga szybkiej reakcji, czy może pozwolić sobie na dalszą obserwację gospodarki. Istotnym czynnikiem pozostają ceny energii. Ropa Brent w piątek kosztowała 105 USD za baryłkę, a napięcia na Bliskim Wschodzie nadal podtrzymują ryzyko wzrostu kosztów paliw i transportu.
Zobacz także: Inflacja w USA kontra giełdy. Prognozy dla branż na Wall Street. Gdzie czai się bessa?
Polska: inflacja CPI rośnie, a bazowa spada
W Polsce najważniejsze były dane o wrześniowej inflacji oraz zmiana sytuacji na krajowym rynku obligacji. Według ostatecznego odczytu GUS inflacja CPI wyniosła we wrześniu 4,1 proc. rok do roku, wobec 3,4 proc. w sierpniu. To jednocześnie wynik nieco wyższy od szybkiego szacunku, który wskazywał na 4 proc. Za przyspieszeniem inflacji stały przede wszystkim drożejące paliwa. Ich ceny były o 36,1 proc. wyższe niż rok wcześniej. W przypadku usług roczna dynamika cen wyniosła 5,3 proc., a towarów 3,6 proc.
Nieco bardziej optymistyczny sygnał przyniosły natomiast dane NBP o inflacji bazowej, czyli wskaźniku nieuwzględniającym cen żywności i energii. We wrześniu spadła ona do 3,1 proc. rok do roku, z 3,3 proc. w sierpniu. Rozbieżność między inflacją CPI a bazową wskazuje, że bieżące przyspieszenie wzrostu cen w Polsce jest w dużym stopniu związane z droższą energią, a nie z powszechnym nasileniem presji inflacyjnej we wszystkich kategoriach.
To ważne w kontekście decyzji Rady Polityki Pieniężnej, która na październikowym posiedzeniu pozostawiła stopę referencyjną na poziomie 3,75 proc. W kolejnych miesiącach RPP będzie musiała ocenić, czy wzrost cen energii ma charakter przejściowy, czy zacznie przenosić się na ceny pozostałych towarów i usług.
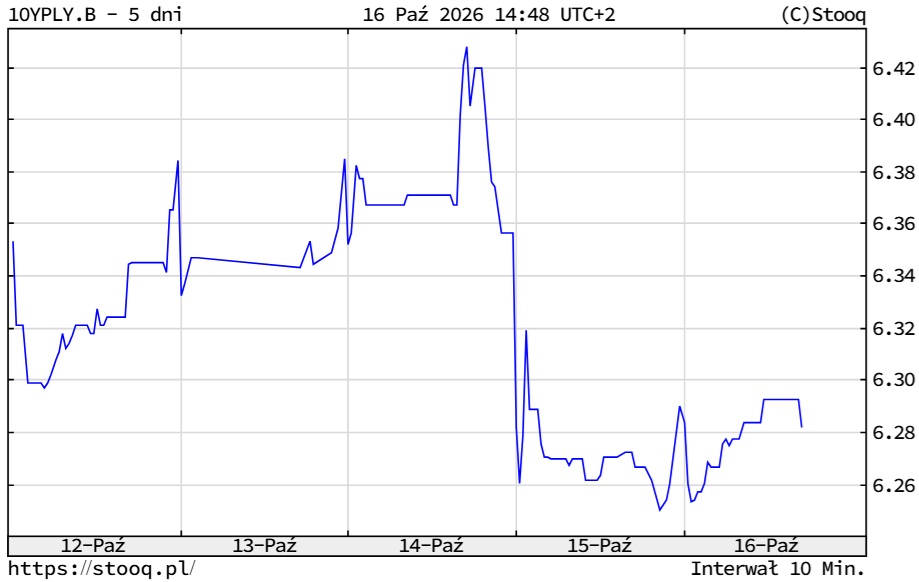
Na rynku obligacji końcówka tygodnia przyniosła odreagowanie. Rentowność polskich dziesięciolatek, która w środę utrzymywała się w okolicach 6,4 proc., w czwartek spadła do około 6,29 proc. Oznacza to wzrost cen papierów skarbowych, częściowo zgodny z kierunkiem obserwowanym na rynkach bazowych.
Warszawska giełda zachowywała się natomiast relatywnie stabilnie. WIG20 zakończył czwartkową sesję na poziomie 4208 pkt, co oznaczało wzrost o 0,5 proc. w stosunku do poprzedniego piątku. W tym samym okresie technologiczny Nasdaq tracił ponad 2 proc.
Spadek rentowności amerykańskich obligacji osłabił też dolara. Od środowego minimum kurs EUR/USD wzrósł o ponad 1,2 proc., a złoty umocnił się wobec amerykańskiej waluty o 1,5 proc. W piątek USD/PLN znajdował się nieznacznie poniżej 3,88 zł.
W piątek GUS opublikował również rewizję wcześniejszych danych o PKB. Szacunek wzrostu polskiej gospodarki w II kwartale podniesiono z 3,9 do 4,1 proc. rok do roku, a w I kwartale z 3,5 do 3,7 proc. To kolejny argument wskazujący na stosunkowo dobrą kondycję krajowej gospodarki pomimo wzrostu kosztów energii i utrzymujących się wysokich stóp procentowych.
Wieści z rynku
- Wrzesień przyniósł gwałtowne wyhamowanie sprzedaży funduszy inwestycyjnych. Jak wynika z raportu Analiz Online, saldo wpłat i wypłat wyniosło zaledwie 0,25 mld zł, wobec 3,53 mld zł w sierpniu. Z funduszy detalicznych odpłynęło 0,4 mld zł netto, a największe umorzenia dotknęły fundusze dłużne, z których klienci wycofali prawie 1,8 mld zł. Jednocześnie aktywa całego rynku zmniejszyły się o 341 mln zł, do 491,3 mld zł, przerywając pięciomiesięczną serię wzrostów.
- PPK nadal rosną. Na koniec września zgromadzono w nich niemal 59 mld zł. W ciągu miesiąca wartość oszczędności zwiększyła się o 1,06 mld zł. Za większość przyrostu odpowiadały regularne wpłaty uczestników i pracodawców.
- Ghelamco Invest ujawniło skalę problemów finansowych. Spółka zakończyła pierwsze półrocze stratą netto 359,3 mln zł i ujemnymi kapitałami własnymi w wysokości 353,1 mln zł. W marcu przyszłego roku przypada wykup obligacji o wartości 405 mln zł. Jak opisaliśmy na Analizy.pl, terminowa spłata zobowiązań zależy od sprzedaży nieruchomości, refinansowania długu i wsparcia ze strony grupy. Problemy emitenta są szczególnie istotne dla krajowych funduszy posiadających obligacje spółek z grupy Ghelamco.
- Pekao TFI uruchamia fundusz rynku pieniężnego. To jeden z pierwszych krajowych produktów działających w formule przewidzianej unijnym rozporządzeniem MMF. Nowy fundusz należy do kategorii standardowych funduszy rynku pieniężnego o zmiennej wartości aktywów netto (VNAV).
- Zmiany właścicielskie w Erste TFI. Kontrolę nad polskim towarzystwem przejęła austriacka Erste Asset Management. To element reorganizacji działalności zarządzania aktywami w grupie Erste.
- UE uzgodniła stanowisko w sprawie reformy nadzoru nad rynkiem kapitałowym. W przyjętym przez Radę UE podejściu GPW i KDPW mają pozostać pod nadzorem KNF. Reforma obejmuje także zasady działalności depozytariuszy i podmiotów świadczących usługi inwestycyjne na rynku unijnym.
Co będzie ważne w przyszłym tygodniu?
Po nerwowym tygodniu na rynkach finansowych uwaga inwestorów przesunie się przede wszystkim na wyniki amerykańskich spółek technologicznych. Jednocześnie pojawią się ważne dane z Chin, Polski i strefy euro.
- Poniedziałek, 19 października – PKB Chin. Poznamy dane o wzroście gospodarczym w III kwartale. UniCredit prognozuje wzrost o 4,5 proc. rok do roku, podczas gdy konsensus rynkowy wynosi 4,4 proc. Istotna będzie jednak nie tylko główna dynamika PKB, ale również struktura wzrostu. Chińska gospodarka nadal opiera się w dużej mierze na eksporcie i produkcji przemysłowej, podczas gdy konsumpcja krajowa i rynek nieruchomości pozostają słabsze. Dane mogą wpłynąć na notowania surowców oraz spółek powiązanych z azjatyckim przemysłem.
- Wtorek, 20 października – pakiet danych z polskiej gospodarki. GUS opublikuje wrześniową produkcję przemysłową i budowlano-montażową, inflację producencką PPI oraz dane o wynagrodzeniach i zatrudnieniu w sektorze przedsiębiorstw. Po wzroście inflacji CPI szczególne znaczenie będzie miała dynamika cen producentów, która może pokazać skalę presji kosztowej w przedsiębiorstwach.
- Czwartek, 22 października – sprzedaż detaliczna w Polsce. Wrześniowy odczyt pokaże, czy konsumpcja nadal wspiera krajowy wzrost gospodarczy pomimo drożejących paliw. To ważne również w kontekście piątkowej rewizji danych o PKB.
- Piątek, 23 października – wstępne indeksy PMI. Poznamy październikowe odczyty dla przemysłu i usług w największych gospodarkach, w tym w strefie euro i USA. UniCredit oczekuje, że zbiorczy PMI dla strefy euro utrzyma się na poziomie 53,1 pkt, takim samym jak we wrześniu. Inwestorzy będą zwracać szczególną uwagę na komponenty cenowe. Ich wzrost mógłby zwiększyć oczekiwania na bardziej restrykcyjną politykę pieniężną EBC.
Sezon wyników w USA nabiera tempa. W przyszłym tygodniu raporty kwartalne mają przedstawić m.in. Meta Platforms, Tesla, Netflix oraz producenci półprzewodników Lam Research i Texas Instruments. Po ostatniej przecenie sektora technologicznego szczególnie uważnie analizowane będą prognozy przychodów, plany inwestycyjne oraz informacje o kosztach budowy infrastruktury AI. Dla rynków będzie to ważny sprawdzian. Ostatnie dni pokazały, że inwestorzy zaczynają rozliczać spółki technologiczne nie tylko z tempa rozwoju sztucznej inteligencji, lecz także z kosztów finansowania inwestycji.
Dane rynkowe w tekście obejmują czwartkowe zamknięcie sesji w Stanach Zjednoczonych i Polsce oraz piątkowe notowania przed otwarciem Wall Street.

16.10.2026

Źródło: Blue Planet/ Shutterstock.com



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania