


Co dzieje się z ropą na Bliskim Wschodzie? Ormuz znów trzyma rynki w napięciu
Rynek ropy znalazł się w nietypowej sytuacji. Cieśnina Ormuz nadal jest jednym z największych zagrożeń dla globalnych dostaw energii, transport pozostaje niebezpieczny i ekstremalnie drogi, ale jednocześnie coraz więcej ropy z Bliskiego Wschodu ponownie dociera na światowy rynek.
To tłumaczy, dlaczego Brent utrzymuje się w okolicach 100 dolarów za baryłkę, ale nie doszło do eksplozji cen w kierunku 150 czy 200 dolarów. Dla inwestorów kluczowe pytanie brzmi dziś nie: „czy Ormuz jest zamknięty?”, lecz: „ile ropy rzeczywiście opuszcza Zatokę Perską i jak długo obecny system może funkcjonować?”.
Ormuz pozostaje najważniejszym wąskim gardłem rynku ropy
Znaczenie cieśniny Ormuz trudno przecenić. W 2025 r. przepływało przez nią blisko 20 mln baryłek ropy i produktów naftowych dziennie, czyli około jednej czwartej światowego morskiego handlu ropą. Sam eksport ropy naftowej wynosił prawie 15 mln baryłek dziennie. Około 80% surowca transportowanego tą drogą trafiało do Azji.
Problem polega na tym, że alternatywy są ograniczone. Arabia Saudyjska może transportować ropę rurociągiem East-West do portu Janbu nad Morzem Czerwonym, a Zjednoczone Emiraty Arabskie posiadają połączenie prowadzące do Fudżajra nad Zatoką Omańską. IEA ocenia jednak łączną dostępną przepustowość alternatywnych tras na około 3,5–5,5 mln baryłek dziennie. To tylko część wolumenu, który w normalnych warunkach przechodzi przez Ormuz. Dlatego każde poważniejsze zakłócenie żeglugi natychmiast zwiększa geopolityczną premię w cenach ropy.
Cieśnina nie działa normalnie. Ale ropa płynie
Obraz sytuacji jest bardziej skomplikowany, niż sugerowałoby proste stwierdzenie, że Ormuz jest „otwarty” albo „zamknięty”. W ostatnich miesiącach państwa Zatoki stworzyły system pozwalający omijać część ograniczeń: wykorzystują rurociągi, transport do alternatywnych terminali, przeładunki ship-to-ship (STS) oraz eskortowane przejścia tankowców. Dzięki temu coraz większa część ropy ponownie dociera do odbiorców.

Reklama
Według danych Kpler cytowanych przez Reuters, w tygodniu rozpoczynającym się 20 września do 25 września przez Ormuz wyeksportowano już 33,7 mln baryłek ropy. W poprzednim pełnym tygodniu było to 49,2 mln baryłek. Jednocześnie eksport ropy największych producentów Bliskiego Wschodu wzrósł we wrześniu do około 12,8 mln baryłek dziennie – najwyższego poziomu od lutego. Za poprawą stoją przede wszystkim Arabia Saudyjska i ZEA. To właśnie ten element jest obecnie najważniejszy dla rynku.
Fizyczna podaż ropy poprawia się szybciej, niż można byłoby oczekiwać na podstawie samych informacji geopolitycznych.
Ostatnie ataki pokazują jednak, jak kruchy jest ten system. Normalizacja jest daleka od stabilizacji. Po atakach na tankowce w ostatnim tygodniu ruch przez cieśninę ponownie gwałtownie zwolnił. Według danych Kpler w sobotę przez Ormuz przepłynęło tylko pięć statków przewożących surowce, a w niedzielę nie zarejestrowano żadnego. Dla porównania – podczas poprzedniego weekendu było ich 31.
To pokazuje, że rynek funkcjonuje obecnie w modelu „stop and go”: część transportu jest przywracana, po czym kolejne ataki lub wzrost zagrożenia powodują ponowne ograniczenie ruchu. Dodatkowym problemem jest jakość danych. IEA ostrzega, że systemy AIS nie dają pełnego obrazu. Część tankowców wyłącza transpondery, występują zakłócenia GPS oraz przypadki spoofingu. Oficjalne dane mogą więc zaniżać rzeczywistą skalę transportu.
Ropa płynie, ale transport kosztuje fortunę
Drugim elementem układanki są koszty frachtu. Kryzys w Ormuz doprowadził do bezprecedensowego wzrostu stawek za największe tankowce VLCC. We wrześniu benchmarkowa stawka na trasie Bliski Wschód – Chiny dochodziła do około 760 tys. dolarów dziennie, ustanawiając historyczne rekordy. W niektórych transakcjach rynkowych koszty dochodziły nawet do poziomów przekraczających milion dolarów dziennie.
Do tego dochodzi ubezpieczenie. W lipcu dodatkowa składka war-risk dla statków przechodzących przez Ormuz wzrosła według Marsh do około 7,5–10% wartości ładunku, wobec 1–3% kilka tygodni wcześniej. Powstaje więc paradoks: ropy jest coraz więcej, ale jej dostarczenie na światowy rynek jest znacznie droższe niż przed konfliktem. Te koszty trafiają ostatecznie do cen surowca, paliw, transportu i inflacji.
Dlaczego ropa nie kosztuje 150 dolarów?
To jedno z najważniejszych pytań dla inwestorów. Rynek uniknął najgorszego scenariusza przede wszystkim dlatego, że Arabia Saudyjska i ZEA zwiększyły wykorzystanie alternatywnych tras, część transportu przez Ormuz została wznowiona, producenci spoza Bliskiego Wschodu zwiększyli podaż, a państwa IEA uwolniły ogromne ilości rezerw strategicznych. IEA podaje, że od początku konfliktu jej kraje członkowskie uwolniły ponad 300 mln baryłek zapasów awaryjnych. Jednocześnie globalne zapasy obserwowane przez agencję zmniejszyły się od początku wojny o około 507 mln baryłek.
To ważne rozróżnienie. Światowy rynek nie wrócił do normalności. Szok został częściowo zamortyzowany poprzez wykorzystanie zapasów, alternatywnych tras i ograniczenie popytu. Bufor bezpieczeństwa jest więc mniejszy niż kilka miesięcy temu.
Brent powyżej 100 dolarów, ale rynek zaczyna dostrzegać poprawę
29 września rynek otrzymał kolejny sygnał, że eksport z Zatoki może się poprawiać. Po wcześniejszych wzrostach ceny zaczęły spadać. Brent znalazł się w okolicach 96–97 dolarów za baryłkę, a WTI około 90–91 dolarów. Mimo tego Brent jest na drodze do wzrostu w skali miesiąca.
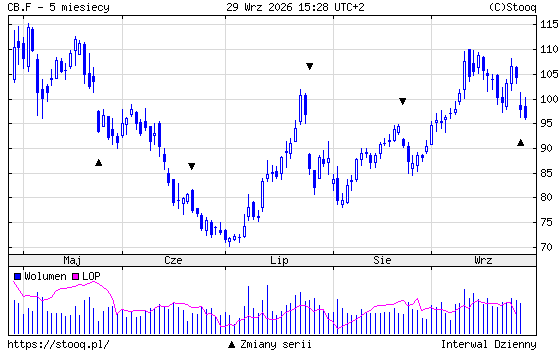
Reakcja rynku dobrze pokazuje zmianę narracji. Jeszcze niedawno inwestorzy koncentrowali się przede wszystkim na pytaniu, ile ropy może zniknąć z rynku. Obecnie coraz większe znaczenie ma pytanie, jak szybko producenci Zatoki potrafią przywrócić eksport mimo trwającego konfliktu. Jeżeli wolumeny nadal będą rosły, premia geopolityczna w Brent może stopniowo maleć. Jeżeli jednak dojdzie do kolejnych skutecznych ataków na tankowce, terminale lub rurociągi omijające Ormuz, rynek może ponownie bardzo szybko wyceniać ryzyko niedoboru.
Największym problemem mogą być produkty naftowe, a nie sama ropa
Jest jeszcze jeden element, który łatwo przeoczyć. Sytuacja na rynku ropy poprawiła się bardziej niż sytuacja na rynku produktów naftowych. Według wrześniowego raportu IEA eksport produktów i LPG z regionu pozostaje prawie 3,7 mln baryłek dziennie, czyli około 60% poniżej poziomów z lutego. Eksport netto diesla i benzyn z państw Zatoki wynosił w sierpniu tylko około 390 tys. baryłek dziennie, czyli niewiele ponad jedną czwartą poziomu sprzed wojny. Dlatego nawet stabilizacja cen Brent nie musi oznaczać równie szybkiego spadku cen diesla, paliwa lotniczego czy kosztów transportu. Dla inflacji może to być nawet ważniejsze niż sama cena baryłki, zwłaszcza że nie ma prawie żadnych rezerw diesla. A prezydent Trump przymierza się do zakazu eksportu diesla z USA.
Co oznacza droga ropa dla rynków finansowych?
Pierwszym kanałem transmisji jest inflacja. Droższa ropa podnosi ceny paliw, transportu i produkcji. To utrudnia bankom centralnym obniżanie stóp, a w obecnych warunkach może wzmacniać oczekiwania na utrzymywanie restrykcyjnej polityki pieniężnej.
Drugim kanałem są obligacje. Rentowność amerykańskich 10-letnich Treasuries znajduje się obecnie w okolicach 5,2%, czyli blisko wieloletnich maksimów. Wysoka ceny ropy wzmacnia obawy inflacyjne i może utrzymywać presję na rentowności.
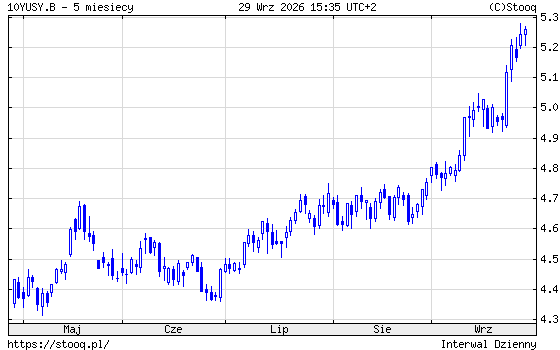
Trzecim kanałem jest rynek akcji. Szczególnie wrażliwe są spółki wzrostowe i technologiczne, ponieważ wyższe rentowności zwiększają stopę dyskontową przyszłych zysków. Jednocześnie beneficjentami wysokich cen pozostają producenci ropy i część sektora usług naftowych oraz transportu morskiego.
Czwartym kanałem jest dolar. W okresach wzrostu ryzyka geopolitycznego USD może korzystać zarówno ze statusu bezpiecznej przystani, jak i z wyższych rentowności amerykańskich obligacji. Taki mechanizm był widoczny już we wrześniu.
Dla Europy problem jest szczególnie istotny, ponieważ gospodarka jest importerem netto energii. Droższa ropa oznacza pogorszenie terms of trade, wyższą inflację oraz dodatkową presję na konsumentów i przedsiębiorstwa. A dodatkowe znaczenie mają wyzwania związane z rynkiem gazu.
Trzy scenariusze dla ropy
Scenariusz normalizacji: eksport przez Ormuz i alternatywne trasy nadal rośnie, liczba ataków maleje, a rozmowy polityczne przynoszą stopniową deeskalację. W takim otoczeniu geopolityczna premia w cenie ropy mogłaby wyraźnie spaść. To powinno poprawić sytuację na rynku obligacji skarbowych.
Scenariusz obecnego status quo: ropa płynie, ale transport pozostaje drogi i niebezpieczny. Brent może wówczas utrzymywać znaczną premię za ryzyko, a zmienność pozostanie wysoka. Daje to szansę na zatrzymanie wzrostu rentowności obligacji.
Scenariusz ponownej eskalacji: skuteczne ataki ograniczają jednocześnie transport przez Ormuz oraz alternatywne szlaki i infrastrukturę. To najbardziej niebezpieczny wariant, ponieważ świat dysponuje obecnie mniejszym buforem zapasów niż na początku konfliktu. Rośnie prawdopodobieństwo dalszej przeceny obligacji.
Dla inwestora liczy się teraz nie tylko cena ropy
Najważniejszą zmianą ostatnich tygodni jest to, że Iran nie jest już w stanie całkowicie odciąć światowego rynku od ropy z Zatoki. Producenci stworzyli sieć alternatywnych tras, przeładunków i zabezpieczonych transportów, która pozwoliła przywrócić znaczną część eksportu. Nie oznacza to jednak powrotu do normalności.
Ormuz funkcjonuje dziś bardziej jak droga i niebezpieczna arteria działająca z ograniczoną przepustowością niż jak normalny szlak handlowy. To właśnie dlatego Brent pozostaje w okolicach 100 dolarów, koszty frachtu tankowców bije rekordy, a rynki finansowe nadal uwzględniają wysoką premię geopolityczną.

Dla inwestorów najważniejsze wskaźniki na najbliższe tygodnie to nie tylko notowania Brent i WTI. Warto obserwować przede wszystkim rzeczywiste wolumeny eksportu z Zatoki, liczbę tankowców przechodzących przez Ormuz, stawki VLCC, składki war-risk, wykorzystanie rurociągów Saudi East-West i UAE–Fujairah oraz globalne zapasy ropy i produktów naftowych.
Jeżeli eksport będzie nadal odbudowywany, rynek może zacząć usuwać część premii geopolitycznej z cen ropy. Jeśli jednak nastąpi kolejna fala ataków, przy kurczących się światowych zapasach reakcja cenowa może być znacznie gwałtowniejsza niż kilka miesięcy temu.
Dlatego obecna cena ropy odzwierciedla nie tylko bieżącą podaż. Jest również ceną ubezpieczenia od ryzyka, że kruchy system transportu ropy z Bliskiego Wschodu ponownie przestanie działać.
30.09.2026

Źródło: Shutterstock Gen AI



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania