


Gdy kurz opadnie – perspektywy polskich obligacji okiem TFI PZU (wrzesień 2026)
Na skutek konfliktu zbrojnego toczącego się na Bliskim Wschodzie rentowności obligacji na całym świecie wzrosły do poziomów niewidzianych od lat. Inwestorzy lokujący kapitał w funduszach dłużnych zaczęli zadawać sobie pytanie: czy trwająca od końca 2022 r. hossa na polskim rynku obligacji skarbowych dobiegła końca, czy to jedynie przystanek.
Trwająca od końca 2022 r. hossa na polskim rynku obligacji skarbowych wyniosła TBSP.Index na historyczne szczyty. Najwyższy został osiągnięty 10 lipca, gdy wydawało się, że osiągnięte porozumienie między Waszyngtonem a Teheranem zostanie zwieńczone trwałym zamrożeniem konfliktu. Okazało się ono jednak tymczasowe: konflikt rozgorzał na nowo, a napięcia zaczęły wykraczać poza rejon cieśniny Ormuz – jednego z najważniejszych szlaków transportu ropy naftowej na świecie.
We wrześniu do konfliktu włączyli się wspierani przez Iran rebelianci Huti. Zajęli oni port Mocha w Jemenie, zwiększając ryzyko zakłóceń żeglugi przez inną strategiczną cieśninę w regionie – Bab al-Mandab. Dodatkowo Arabia Saudyjska czasowo zamknęła rurociąg Wschód-Zachód, który częściowo łagodził skutki paraliżu transportu przez Ormuz. Zakłócenia w dostawach surowców energetycznych oraz obawy o globalną podaż ropy naftowej i skroplonego gazu ziemnego (LNG) z rejonu Zatoki Perskiej szybko przełożyły się na wzrost ich cen.
Do tego w Europie zapasy gazu u progu sezonu grzewczego są niższe niż zwykle o tej porze roku. Szok naftowy nie jest jedynym źródłem presji inflacyjnej na świecie. W Stanach Zjednoczonych wzrost cen napędza dobra koniunktura gospodarcza, w tym utrzymująca się siła popytu wewnętrznego – napędzanego przez konsumpcję prywatną i inwestycje w sztuczną inteligencję (AI).

Reklama
Choć ekonomiści oceniają, że w długim terminie sztuczna inteligencja może działać dezinflacyjnie dzięki wzrostowi produktywności, obecnie wymaga gigantycznych inwestycji w centra danych, półprzewodniki, sprzęt komputerowy i infrastrukturę energetyczną. Przy ograniczonej podaży podnosi to ceny tych dóbr i usług. Jednocześnie amerykańskie koncerny technologiczne finansują część tych wydatków emisjami obligacji, konkurując o kapitał z rządem USA i zwiększając premię oczekiwaną przez inwestorów.
Wzrost cen ropy naftowej i gazu przekłada się na droższe paliwa (np. olej napędowy, benzyna) i energię, a te podnoszą koszty działalności firm. Z czasem część tych wydatków przenoszona jest na konsumentów w postaci wyższych cen towarów i usług. W Polsce było to dobrze widoczne w ostatnich odczytach zarówno inflacji CPI, jak i inflacji bazowej, czyli po wyłączeniu cen żywności i energii. Szybko drożały zwłaszcza kategorie silnie powiązane z cenami paliw, takie jak bilety lotnicze, przewozy pasażerskie czy wycieczki zagraniczne. Inwestorzy przestraszyli się, że ten impuls ze strony cen rozleje się szerzej na gospodarkę, a utrwalenie się presji inflacyjnej wymusi na NBP podniesienie stóp procentowych.
W Polsce, w przeciwieństwie do USA, gospodarka nie generuje obecnie istotnej presji inflacyjnej. Podobnie jak za oceanem mierzymy się jednak z rosnącym zadłużeniem publicznym.
W wyniku splotu powyższych czynników inwestorzy zaczęli wymagać wyższego wynagrodzenia za finansowanie państwa, co przełożyło się na wyższe oprocentowanie nowych emisji obligacji skarbowych. To naturalnie obniżyło atrakcyjność notowanych już papierów o niższym kuponie (płacących niższe odsetki), przez co ich ceny spadły. Efekt ten natychmiast uwidocznił się w wycenach funduszy obligacyjnych, które na bieżąco odzwierciedlają zmiany wartości rynkowej posiadanych papierów.
Analitycy PZU próbują jednak na chłodno przyjrzeć się całej sytuacji. Przypominają, że szczycie drugiej odsłony globalnego szoku naftowego, w połowie września, rentowność polskich obligacji 10-letnich podniosła się do około 6,5%, czyli najwyższego od początku 2023 r. Zasadnicza różnica polega na tym, że ostatnio inflacja w Polsce wzrosła do niecałych 3,5% – wówczas była dwucyfrowa. Z kolei główna stopa NBP obecnie wynosi 3,75%, podczas gdy trzy lata temu była dokładnie 3 punkty procentowe wyższa.
To oznacza, że inwestorzy zaczęli przewidywać wyższą, bardziej uporczywą inflację w Polsce w niedalekiej
przyszłości – i wyceniać bardzo agresywną ścieżkę stóp procentowych.
Perspektywy inflacji wg TFI PZU
– Dlaczego uważamy, że rynek przereagował? – piszą anlitycy TFI PZU w komentarzu. – Według naszych najnowszych szacunków inflacja CPI w Polsce jeszcze urośnie i już we wrześniu może sięgnąć 4% r/r. Do końca 2026 r. – jeżeli nie dojdzie do wyraźnej trwałej poprawy sytuacji na rynkach surowców energetycznych – okresowo może jeszcze podskoczyć. Na początku przyszłego roku pojawią się spore wahania wynikające z efektów bazy, tj. dużych tegorocznych zmian cen paliw związanych z konfliktem w Zatoce Perskiej. W drugiej połowie 2027 r. inflacja powinna jednak powrócić do przedziału 2,5-3,5% – pod warunkiem, że konflikt na Bliskim Wschodzie zostanie zakończony, a sytuacja w transporcie i dostępności towarów będzie się normalizowała.
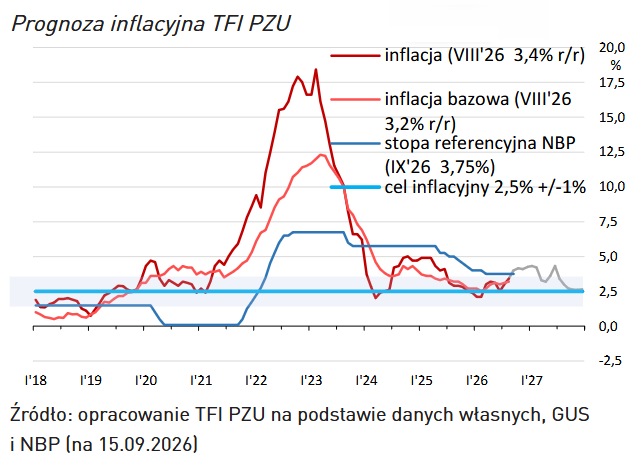
Wobec dużej zmienności sytuacji na rynku surowcowym (ropa i paliwa) nasze szacunki inflacji CPI mogą się dynamicznie zmieniać. O ile jednak nie dojdzie do gospodarczej katastrofy i jakiś „czarny łabędź” nie wywróci wszystkich obecnych założeń do góry nogami, to najbardziej prawdopodobnym scenariuszem na drugą połowę 2027 r. jest… obniżka stóp procentowych. Sporo będzie zależało od tempa (zakładanej) dezinflacji. W tym kontekście inwestorzy będą wypatrywać przyszłorocznych projekcji NBP, które rzucą na tę kwestię więcej światła.

Dlaczego obligacje mogą zarabiać?
Dużo złego jest już w cenach polskich obligacji, a po ostatniej przecenie wywołanej globalnym szokiem naftowym atrakcyjność krajowego długu skarbowego wręcz wzrosła. Czy przekroczenie „magicznej” granicy 6% w przypadku obligacji 10-letnich to już okazja? Odpowiedź jest bardziej złożona, ponieważ wymaga osadzenia tej wartości w szerszym kontekście: ryzyka inflacyjnego, fiskalnego i – zwłaszcza w przypadku funduszy long duration – ryzyka stopy procentowej. Wyższe rentowności niewątpliwie stanowią jednak lepszy punkt startowy dla inwestycji dla osób posiadających dłuższy horyzont inwestycyjny.
Co więcej, premia oferowana przez polskie obligacje skarbowe jest dziś najwyższa od długiego czasu – obligacje nie muszą nawet mocno drożeć, aby zapewniać atrakcyjne wyniki inwestycyjne.
Najważniejsze argumenty przemawiające za funduszami polskich obligacji to:
- atrakcyjny dochód z trzymania obligacji (carry),
- najwyższe rentowności od lat,
- premia względem stopy referencyjnej NBP,
- solidna premia terminowa (1,5 pp. równicy między obligacjami 10-letnimi a 2-letnimi),
- aktywne zarządzanie i zyskowne dodatki do portfela obligacji (zmiana duracji, obligacje zmiennokuponowe WZ lub inflacyjne IZ).
Znaczenie ma także globalna polityka pieniężna największych banków. EBC i Fed rozpoczęły podwyżki stóp procentowych, co powinno w konsekwencji przyhamować gospodarkę, a to przygasić presję inflacyjną.
– W tym otoczeniu, jeśli w Polsce podążymy nakreśloną wcześniej ścieżką, a cel inflacyjny NBP ponownie zacznie wyłaniać się na horyzoncie, to z czasem inwestorzy powinni zacząć wycofywać się z „kasandrycznych” oczekiwań na podwyżki stóp – co historycznie sprzyjało obligacjom – wskazuje TFI PZU. I dodaje:
Nasze przewidywania stóp zwrotu z funduszy obligacji na kolejne 12 miesięcy są następujące:
- Dla funduszy obligacji skarbowych krótkoterminowych: ok. 7%
- Dla funduszy obligacji skarbowych długoterminowych: 8-9%
- Ponadto: potencjał wynikowy funduszy polskich obligacji korporacyjnych szacujemy na ok. 5-6%, czyli WIBOR +200 pb.
23.09.2026

Źródło: HAKINMHAN/ Shutterstock.com


Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania