


Świat płaci coraz więcej za dług. Czy nadchodzi kryzys obligacji?
USA, Francja, Polska, Japonia i w zasadzie niemal cała Unia Europejska mierzą się z rosnącymi kosztami obsługi zadłużenia. Problemem jest nie tylko coraz większy dług publiczny, ale również konieczność refinansowania go po znacznie wyższych stopach procentowych. To zagrożenie dla budżetów państw, wzrostu gospodarczego i rynków akcji.
Przez kilkanaście lat rządy korzystały z wyjątkowo taniego finansowania. Rentowności obligacji w Europie i Japonii oscylowały wokół zera, a w USA były historycznie niskie. Pandemia, inflacja i podwyżki stóp procentowych zakończyły tę epokę. Dziś państwa muszą emitować nowe obligacje z wyższym oprocentowaniem, jednocześnie finansując duże deficyty. A dodatkowo boom inwestycyjny związany z AI również zwiększył potrzeby pożyczkowe firm. W rezultacie koszty obsługi długu rosną nawet wtedy, gdy banki centralne zaczynają obniżać stopy procentowe.

Reklama
Mechanizm jest prosty: stare, tanie obligacje zapadają, a w ich miejsce pojawiają się nowe, droższe. Ponieważ zadłużenie stale rośnie i koszt refinansowania jest wyższy, coraz większa część dochodów budżetowych trafia do posiadaczy obligacji zamiast na inwestycje i usługi publiczne.
1. Rentowności obligacji gwałtownie wzrosły
Najbardziej niepokojąca sytuacja występuje we Francji, gdzie rentowność dziesięcioletnich obligacji przekroczyła 5% (w ostatnich dniach nieco spadła), osiągając poziomy niewidziane od 2002 roku. Spread wobec niemieckich obligacji gwałtownie się rozszerzył. To sygnał, że inwestorzy zaczynają żądać znacznie wyższego wynagrodzenia za ryzyko francuskiego długu.
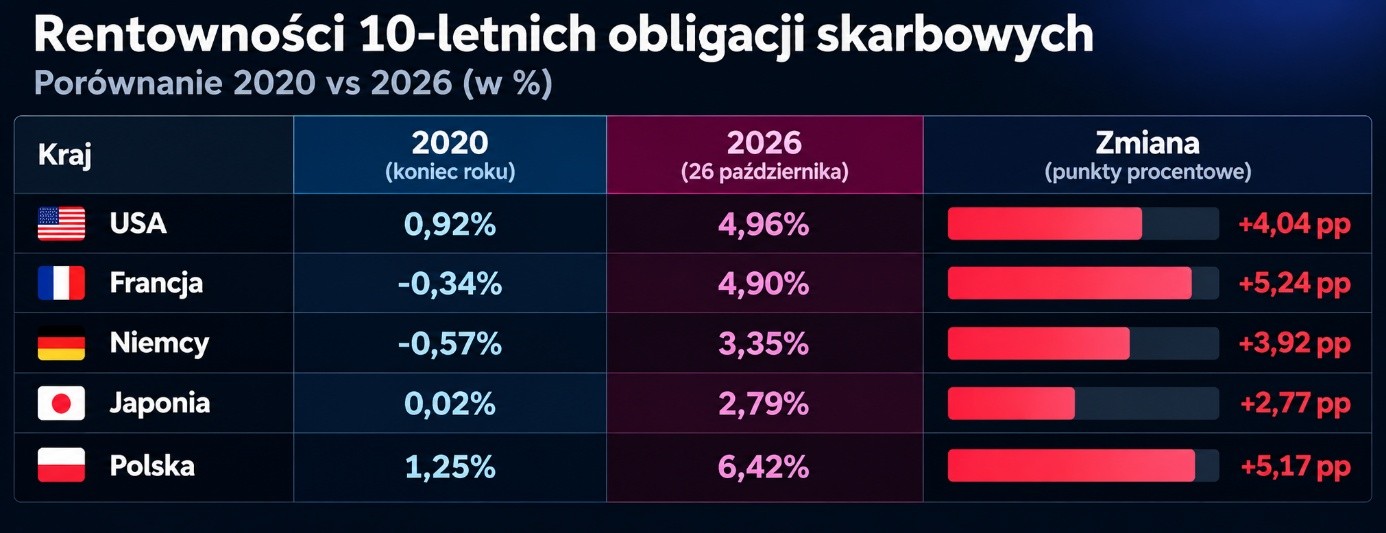
Natomiast w większości krajów i stopy procentowe i rentowności obligacji są obecnie znacznie wyższe, niż w 2020 roku. Co oznacza wyższy koszt pozyskania kapitału dla rządów.
2. Koszty obsługi długu stają się coraz większym obciążeniem
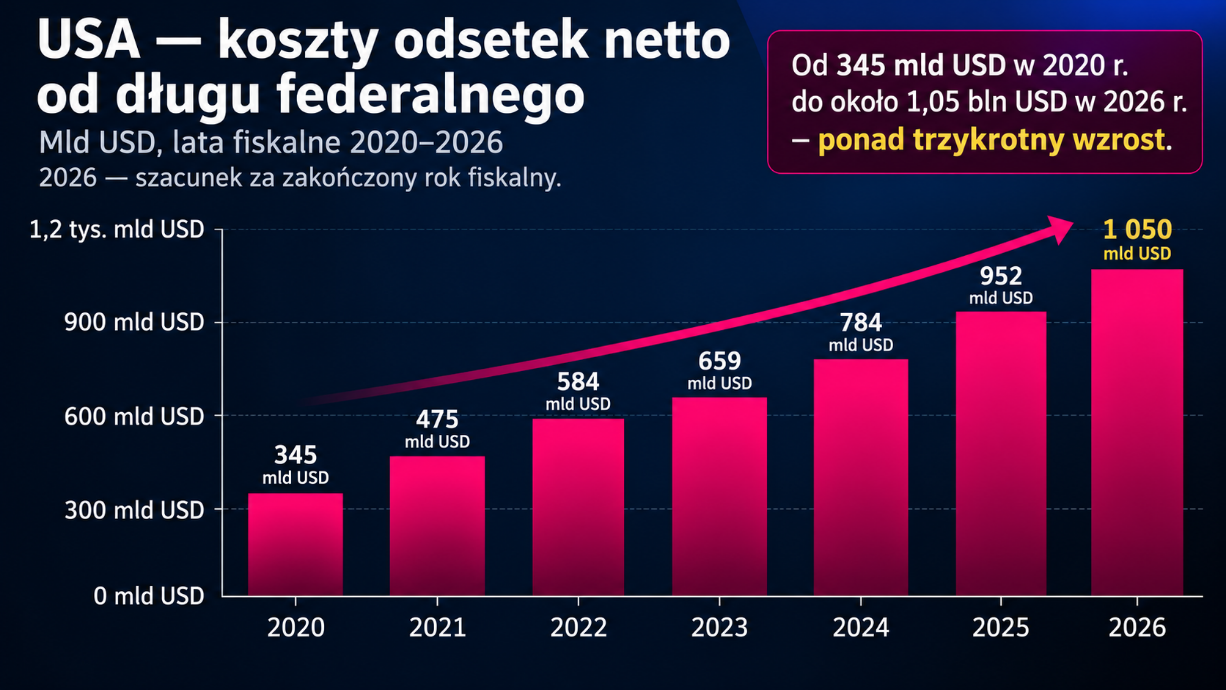
W USA wydatki na odsetki netto przekroczyły bilion dolarów rocznie. We Francji narastająca presja odsetkowa ogranicza możliwości zmniejszenia deficytu. W Polsce budżet na 2027 rok przewiduje już około 107 mld zł kosztów obsługi długu Skarbu Państwa, wobec około 90 mld zł w 2026 roku.
Japonia natomiast musi zmierzyć się z końcem epoki niemal zerowych stóp procentowych. Według prognozy japońskiego Ministerstwa Finansów koszt obsługi długu publicznego Japonii w roku fiskalnym 2027 ma wynieść rekordowe 36,64 bln jenów (około 230 mld USD). Oznacza to wzrost o około 17,1% rok do roku
Unia Europejska także płaci więcej za wspólne zadłużenie zaciągnięte na finansowanie programów odbudowy i inwestycji. Oznacza to rosnącą presję na przyszłe budżety UE.
3. Dług publiczny wzrósł i nadal rośnie
W większości krajów dług publicznych w ciągu ostatnich 20 lat istotnie przyrósł:
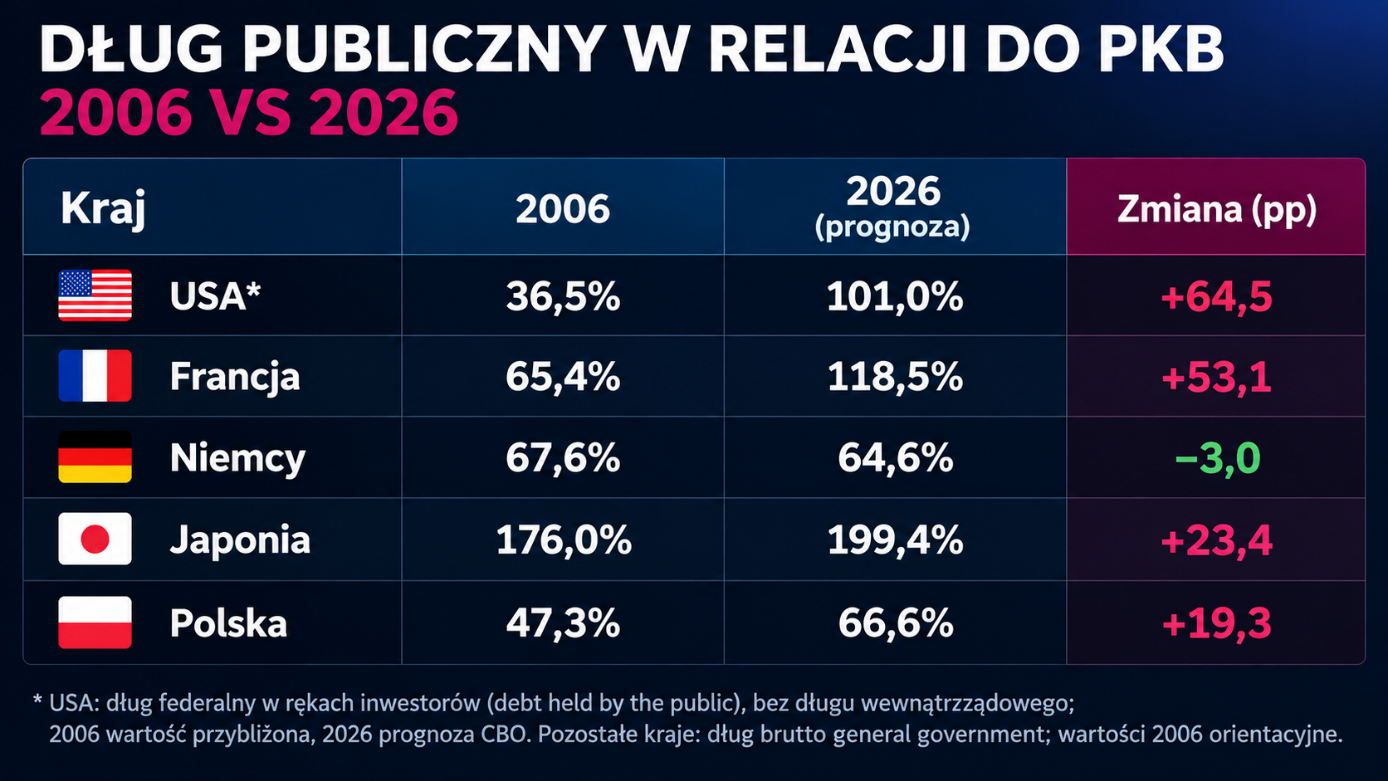
W najbliższych latach ma rosnąć zarówno nominalnie jak i w stosunku do PKB. W Stanach Zjednoczonych Congressional Budget Office przewiduje wzrost długu federalnego znajdującego się w rękach inwestorów ze 101% PKB w 2026 roku do 120% w 2036 roku. W całej UE dług sektora instytucji rządowych i samorządowych ma według prognoz wzrosnąć do około 85% PKB w 2027 roku. To oznacza, że oprócz konieczności zrolowania znacznej części wyemitowanego wcześniej długu, rządy będą musiały pozyskać nowe finansowanie.
4. Rolowanie długu jest kosztowne
Od 2020 roku wzrosły i stopy procentowe i rentowności obligacji. To oznacza, że emitowane obecnie obligacje dla rządu oznaczają wyższy koszt, niż 6 lat temu. Istotną potrzebą rządu jest rolowanie długu, czyli wymiana obligacji na nowowyemitowane, gdy ich czas życia się kończy. Średnie terminy zapadalności portfeli obligacji rządu w różnych krajach są różne.
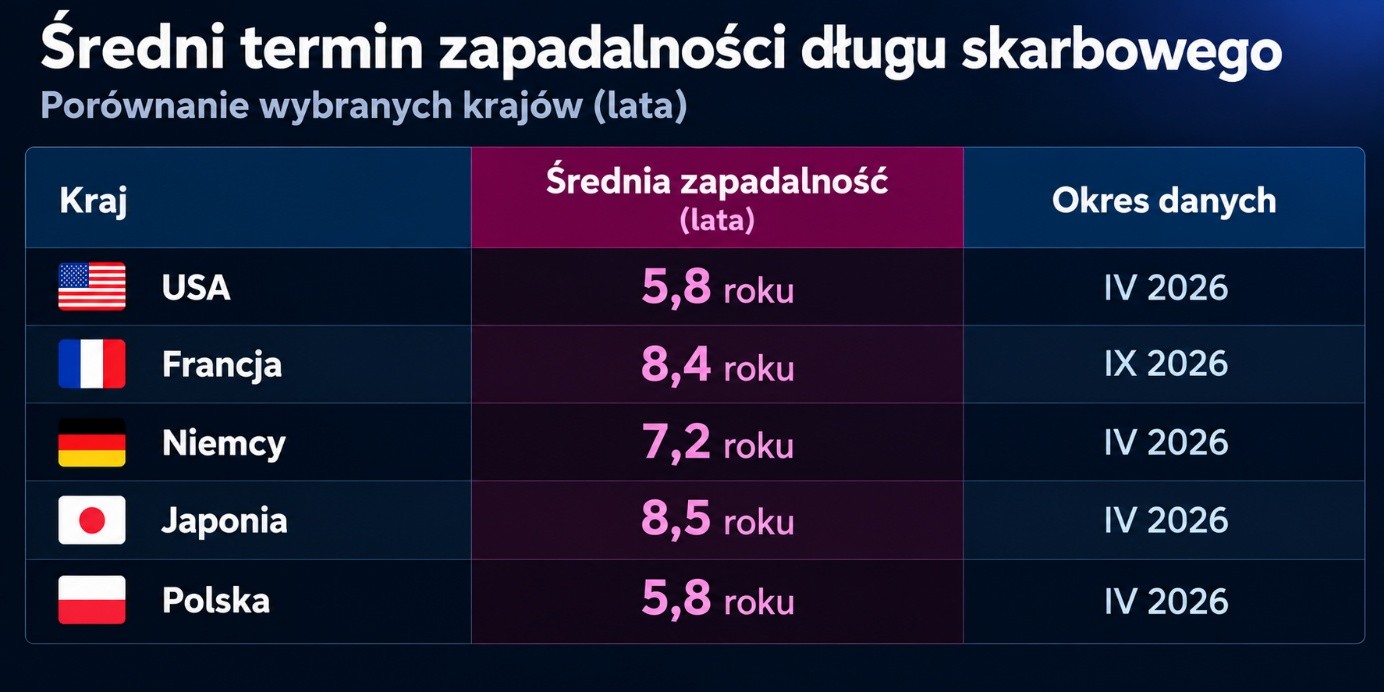
Najkrótsze średnie okresy zapadalności w tym zestawieniu mają USA i Polska. Francja i Japonia mają dłuższy profil wykupów, co spowalnia przenoszenie nowych rentowności na koszt całego portfela długu.
W analizie ryzyka fiskalnego kluczowe znaczenie ma nie tylko wielkość długu publicznego, ale również kiedy rządy muszą go refinansować.
Najważniejszy wskaźnik to Average Time to Maturity (ATM), czyli średni ważony pozostały okres do wykupu długu.
- Krótsza zapadalność oznacza szybsze przenoszenie wysokich rentowności na koszty odsetkowe budżetu.
- Dłuższa zapadalność chroni budżet przed nagłym wzrostem kosztów finansowania, ale może oznaczać wyższe oprocentowanie nowych emisji.
- Duża koncentracja wykupów w najbliższych 1–3 latach zwiększa potrzeby pożyczkowe i ryzyko refinansowania.
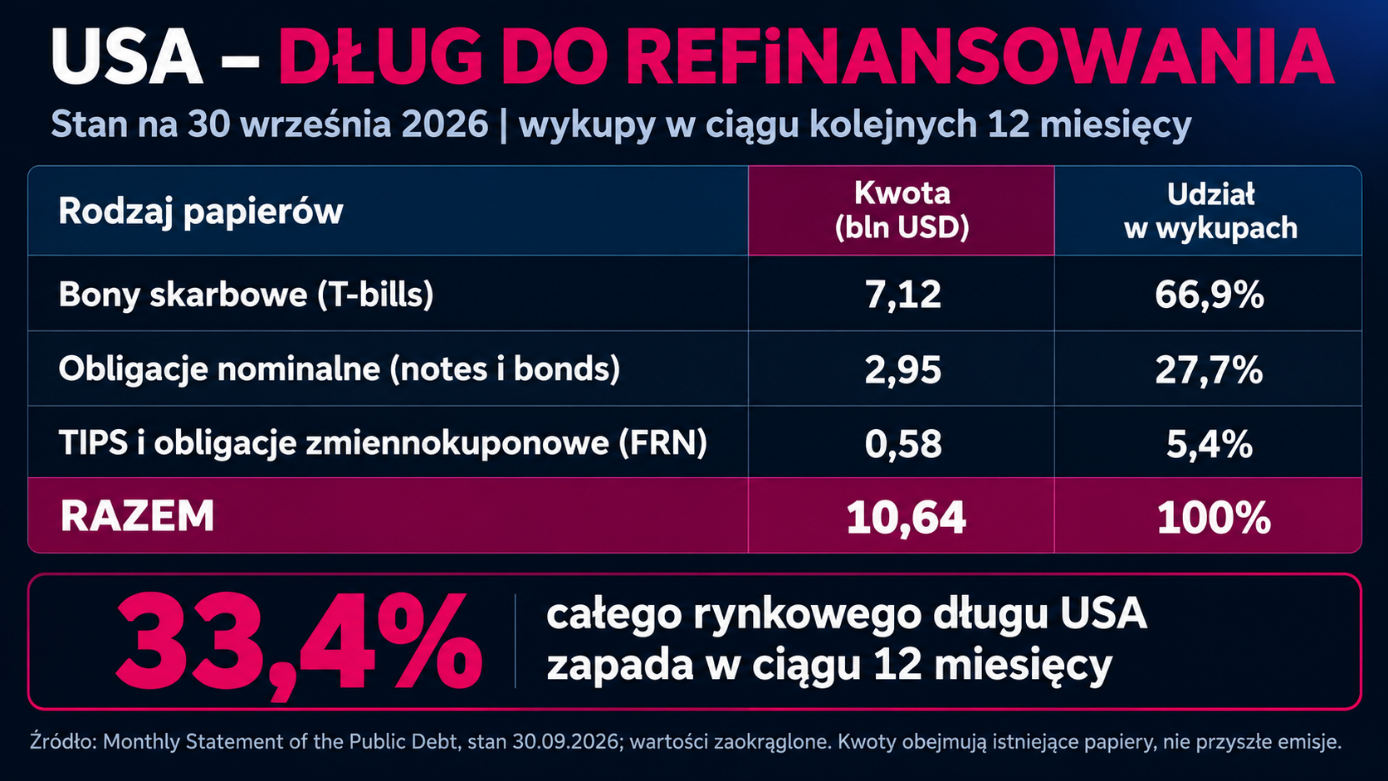
W USA rząd w ciągu roku musi rolować 1/3 długu. To dodatkowe ryzyko rynkowe.
A ogólnie im dłuższej trwa okres, gdy obecne rentowności obligacji są wyższe, niż kupony płacone, przez te obligacje które są w portfelach, to koszt obsługi długu będzie rósł.
Dodatkowo pozostaje jeszcze bezpieczeństwo takich portfeli. Im krótsze terminy zapadalności portfeli, tym większe ryzyko rolowania, bo tym bardziej rząd jest zależny od koniunktury rynkowej.
5. Jakie są największe ryzyka?
Najpoważniejszym zagrożeniem jest powstanie spirali zadłużenia: wysokie deficyty zwiększają dług, wyższe rentowności podnoszą koszty odsetek, a rosnące wydatki odsetkowe utrudniają ograniczenie deficytów.
Drugim problemem jest wypieranie inwestycji prywatnych. Rządy konkurują z przedsiębiorstwami o kapitał, podnosząc koszt kredytu i ograniczając potencjał wzrostu gospodarczego.
Trzecim zagrożeniem jest presja na rynki akcji. Wysokie rentowności obligacji zwiększają stopę dyskontową, obniżając atrakcyjność wysoko wycenianych spółek, zwłaszcza technologicznych. Dodatkowo podnoszą koszt finansowania inwestycji.
Czwartym ryzykiem jest kryzys zaufania do obligacji poszczególnych państw. Widać to szczególnie we Francji, gdzie premia za ryzyko względem Niemiec osiągnęła poziomy kojarzone z europejskim kryzysem zadłużeniowym.
6. Co to oznacza dla inwestorów?

W najbliższych latach o zachowaniu rynków finansowych mogą decydować nie tylko stopy banków centralnych, lecz także wielkość deficytów budżetowych, podaż obligacji i wiarygodność fiskalna państw. Najbardziej niebezpieczny byłby scenariusz, w którym rentowności długoterminowych obligacji nadal rosną mimo spowolnienia gospodarczego. Oznaczałoby to jednoczesną presję na budżety państw, wyceny akcji i koszty kredytu.
Wniosek: świat nie stoi automatycznie przed kryzysem niewypłacalności państw, ale kończy się okres, w którym rządy mogły bez większych konsekwencji zwiększać zadłużenie. Rosnące koszty jego obsługi mogą stać się jednym z najważniejszych czynników ograniczających wzrost gospodarczy i hossę na giełdach w kolejnych latach. Również mało prawdopodobna jest wielka hossa na obligacjach skarbowych. Największe zyski przynoszą obligacje długoterminowe, gdy spadają ich rentowności. Dodatkowy zysk inwestorów w krótszych terminach to wzrost ceny obligacji. Ze względu na ryzyka fiskalne, premia za ryzyko czasu inwestycji będzie się raczej utrzymywała na wysokich poziomach, nawet gdyby spadła inflacja.
Warto jednak zwrócić uwagę, że obecnie rentowności długoterminowych obligacji są na wysokich poziomach. Dla inwestorów, którzy nie boją się krótkoterminowych wahań cen obligacji, zapewnienie sobie stopy zwrotu na poziomie około 5% średniorocznie przez 10 lat przy inwestycji w obligacje amerykańskie, czy powyżej 6% przy inwestycji w obligacje polskie może być atrakcyjne.
27.10.2026

Źródło: ChatGPT


Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania