


Chiny kontra Europa, USA kontra Iran. Czy giełdy czeka wielki wstrząs? | Analizy LIVE
Bruksela próbuje zatrzymać napór chińskich towarów, Pekin ostrzega przed odwetem, a Waszyngton przygotowuje scenariusze kolejnych uderzeń na Iran. Pozornie odległe konflikty spotykają się w jednym miejscu – w portfelu inwestora.
Bo jeśli wojna handlowa przyhamuje gospodarkę, a eskalacja na Bliskim Wschodzie znów podbije ceny ropy, banki centralne dostaną wyjątkowo niewygodne zadanie: walczyć z inflacją, nie dusząc wzrostu. RPP właśnie pozostawiła stopy bez zmian, choć inflacja wróciła do 4%. Czy rynki czeka podwójny szok, czy po raz kolejny najczarniejsze scenariusze się nie sprawdzą?
W Analizy LIVE porozmawiamy m.in. o:
➡️ 🇨🇳🇪🇺 CHINY KONTRA UNIA – WOJNA O EUROPEJSKI PRZEMYSŁ? Deficyt handlowy UE z Chinami sięga 360 mld euro. Maroš Šefčovič negocjuje w Pekinie. Czy Europa potrafi obronić swoje fabryki przed chińską konkurencją?
➡️ 🚗 CŁA, SUBSYDIA I SUROWCE – KTO MA MOCNIEJSZE KARTY? Niemcy i Francja chcą ostrzejszej ochrony europejskiego rynku. Chiny dysponują potężną kartą przetargową: kontrolą nad metalami ziem rzadkich. Czy grozi nam spirala działań odwetowych?
➡️ 🇺🇸🇮🇷 USA SZYKUJĄ NOWY ATAK NA IRAN? Według Axios Pentagon przygotowuje wariant dużej operacji militarnej. Donald Trump nie podjął jeszcze decyzji. Jakie cele mogą znaleźć się na liście i co oznaczałaby kolejna eskalacja?
➡️ 🛢️ ROPA I CIEŚNINA ORMUZ – NAJWIĘKSZY PUNKT ZAPALNY? Irański odwet może zagrozić dostawom energii z całego regionu. Droższa ropa to wyższa inflacja, presja na obligacje i nowe kłopoty dla banków centralnych.
➡️ 🏦 RPP I ADAM GLAPIŃSKI – PAUZA PRZED PODWYŻKAMI? Stopy pozostają na poziomie 3,75%, choć inflacja wzrosła do 4%. Glapiński ostrzegał przed utrwaleniem szoku energetycznego. Czy listopadowa projekcja inflacji zmieni nastawienie Rady? Co ze złotym i obligacjami?
➡️ 📉 PODWÓJNY SZOK CZY KOLEJNY FAŁSZYWY ALARM? Trzy scenariusze: deeskalacja, długotrwałe napięcia albo jednoczesna wojna handlowa i energetyczna. Który jest najbardziej prawdopodobny i jak mogą zareagować giełdy?

Reklama
Geopolityka i globalny kryzys paliwowy
Deklaracje polityczne Donalda Trumpa wykazują bardzo wysoką zmienność, co generuje skokową zmienność na rynkach finansowych:
Sondaże i poparcie: średnie wskaźniki aprobaty dla Donalda Trumpa spadły poniżej 37% (wskaźnik aprobaty netto wynosi -26 pp.). Presja polityczna przed wyborami połówkowymi (3 listopada) sprawia, że ewentualny atak na Iran groziłby ukaraniem Partii Republikańskiej przez wyborców ze względu na wzrost cen paliw na stacjach.
Strategia wobec Iranu: mimo wcześniejszych zapowiedzi natychmiastowych uderzeń na instalacje naftowe, elektrownie i bazy dronów w Iranie, Trump zadeklarował odłożenie ataku do czasu po wyborach. Taka deklaracja nie jest jednak traktowana przez inwestorów długoterminowych jako całkowite wykluczenie ryzyka przed 3 listopada.
Diesel i surowce
Ceny ropy naftowej reagują w mniejszym stopniu na same wypowiedzi polityczne, a w większym na fizyczne zakłócenia w transporcie i rafinacji:
Skok cen diesla: kontrakty terminowe na diesel (Low Sulphur Gas Futures) wzrosły w ciągu dwóch dni o 13%, a w skali roku o 130–140%.
Zagrożenia transportowe: Iran rozszerzył swoje ataki odwetowe z cieśniny Ormuz na obszar Oceanu Indyjskiego, uderzając w statki handlowe i tankowce.
Rurociągi i rezerwy: chociaż saudyjski rurociąg Wschód-Zachód osiągnął pełną przepustowość, globalny poziom rezerw naftowych jest mocno wyczerpany.
Wpływ konfliktu ukraińskiego: skuteczne uderzenia Ukrainy w rosyjskie rafinerie trwale ograniczają globalne moce przerobowe diesla.
Możliwe działania USA: Stany Zjednoczone mogą rozważyć wprowadzenie zakazu eksportu ropy i jej destylatów w celu stabilizacji rynku wewnętrznego, co wprawdzie utrzyma niskie ceny w USA, ale wywoła potężny szok cenowy u partnerów handlowych (zwłaszcza w Europie).
Efekt bazy a wygaśnięcie impulsu inflacyjnego
Utrzymywanie się wysokich cen ropy naftowej przez dłuższy czas wywoła tzw. efekt bazy:
Jeśli ceny paliw utrzymają się na obecnym, wysokim poziomie (ok. 100–110 USD za baryłkę) bez kolejnych gwałtownych skoków, wskaźniki inflacji mierzonej rok do roku (YoY) zaczną wyraźnie spadać w marcu i kwietniu przyszłego roku.
Rynek obligacji i akcji: USA vs. Polska
Na rynku obligacji w USA panika wyprzedażowa z poprzednich tygodni uległa wyciszeniu:
Obligacje 10-letnie (US10Y): rentowności spadły z poziomów powyżej 5,30% do przedziału 5,20%–5,30%.
Model wyceny: prosty model wyceny porównuje rentowność 10-latek do nominalnego tempa wzrostu PKB (Wzrost Realny PKB ~2,0% + Inflacja CPI ~3,3% = 5,30%). Daje to punkt równowagi dla inwestorów instytucjonalnych.
Obligacje 30-letnie (US30Y): rentowność kształtuje się na poziomie ok. 5,60%–5,62%. Poziomy zbliżające się do 6,00% stanowią silny magnes dla inwestorów długoterminowych, gwarantując wysoki dochód w perspektywie trzydziestu lat przy minimalnym ryzyku niewypłacalności USA.
Fundusze ETF (np. TLT / iShares 20+ Year Treasury Bond): po gwałtownej przecenie nastąpiło techniczne odbicie cen jednostek, jednak inwestorzy zachowują ostrożność przed wyborami w USA.
Sytuacja na polskim rynku długu
Rentowności 10-letnich obligacji (PL10Y) wynoszą obecnie około 6,30%.
Wrażliwość na surowce: Polska oraz cała Europa są bezpośrednimi importerami netto surowców energetycznych. Ewentualny skok cen ropy o 20–30% wypchnie rentowności polskich obligacji w okolice 7,00%, osłabiając jednocześnie wzrost gospodarczy i podbijając inflację (zjawisko stagflacyjne).
Rynek akcji i sektor technologiczny
Odporność rynku w USA: duże spółki technologiczne (np. Nvidia) wykazują silną odporność na zjawiska geopolityczne, co wynika z realnego wzrostu zysków (szacowanego na min. 15% w kolejnym roku) oraz z trwającego boomu inwestycyjnego w infrastrukturę sztucznej inteligencji (AI).
Ryzyko korekty: dalszy wzrost rentowności obligacji w USA może stać się pretekstem do spadku indeksu Nasdaq o 5% do 10%. Będzie to jednak jedynie korekta w ramach długoterminowej hossy.
Wojna handlowa: Unia Europejska kontra Chiny
Niemiecki przemysł motoryzacyjny stracił przewagi na rynku chińskim z powodu gigantycznej nadprodukcji lokalnych wytwórców. Chińscy producenci pojazdów elektrycznych (EV) oraz hybrydowych intensyfikują ekspansję w Europie. W konsekwencji Niemcy zaniechały dotychczasowej polityki ugodowej i wraz z Francją dążą do twardej ochrony rynku Unii Europejskiej.
Deficyt handlowy Unii Europejskiej z Chinami wynosi ponad 360 miliardów euro rocznie (ok. 1 miliard euro dziennie).
Komisarz UE ds. handlu, Maroš Šefčovič, prowadzi rozmowy w Pekinie. Do głównych obszarów sporu należą:
- subsydiowanie przemysłu: Bezpośrednie wsparcie rządowe w Chinach oraz sztuczne zaniżanie kursu Juana (CNY) w celu wspierania eksportu.
- cła i obostrzenia: dążenie UE do wprowadzenia ceł ochronnych na chińskie samochody elektryczne i hybrydowe.
- metale ziem rzadkich: Chiny kontrolują ponad 60% globalnego rynku przerobu i rafinacji metali ziem rzadkich. Pekin grozi ograniczeniem eksportu tych surowców strategicznych w odpowiedzi na europejskie cła. Dywersyfikacja dostaw przez Europę wymagałaby inwestycji rzędu 6–10 mld USD w ciągu 2 lat, ale sam proces rafinacji pozostaje wąskim gardłem.
Stan gospodarki niemieckiej
Pomimo problemów strukturalnych w niemieckiej gospodarce widoczne są pierwsze efekty stymulacji fiskalnej:
- indeks IFO wykazuje wzrostowy trend od kwietnia.
- wskaźnik PMI dla przemysłu utrzymuje się powyżej progu 50 punktów od stycznia.
- wskaźnik PMI dla usług w ostatnim odczycie również przekroczył poziom 50 punktów. Eskalacja wojny handlowej z Chinami ujawni swoje negatywne skutki w danych gospodarczych z opóźnieniem (od stycznia przyszłego roku).
Trzy scenariusze rozwoju sytuacji
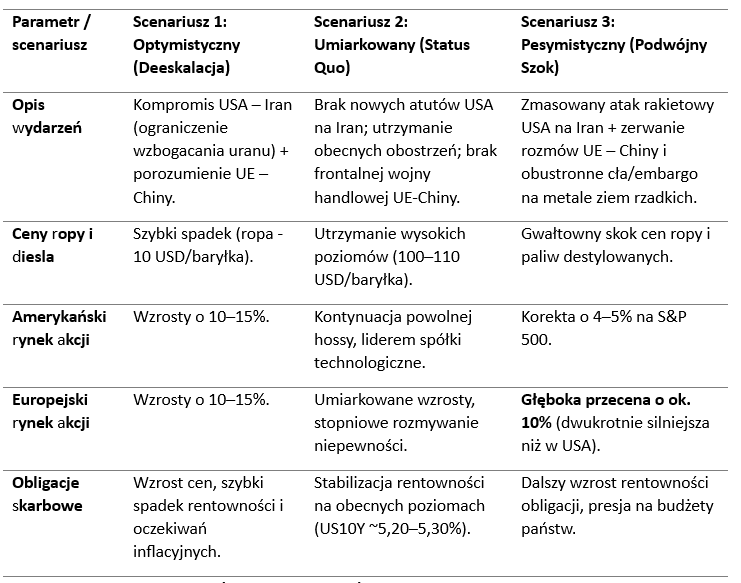
Poniższa tabela przedstawia przewidywane w analizie scenariusze rozwoju wydarzeń na świecie oraz ich bezpośredni wpływ na poszczególne klasy aktywów:
Krajowa polityka pieniężna (RPP i kurs złotego)
Brak podwyżek stóp procentowych w listopadzie jest uzależniony od tego, że rząd administracyjnie obniżył/zamroził ceny paliw.
Perspektywa stycznia: RPP sygnalizuje gotowość do podwyżki stóp na początku przyszłego roku (np. w styczniu), jeśli administracyjne tarcze paliwowe wygasną.
Rozbieżność z rynkiem: rynki finansowe wyceniają od 3 do 4 podwyżek stóp o 25 pp. w ciągu najbliższych 9 miesięcy.
Ocena analityczna: scenariusz rynkowy jest przesadzony. Wymagane będą maksymalnie dwie podwyżki stóp (docelowo stopa depozytowa na poziomie 4,25%).
Ryzyko walutowe jako zapalnik
Głównym czynnikiem, który może zmusić RPP do wcześniejszego jastrzębiego ruchu (nawet w listopadzie), jest kurs walutowy. W przypadku umocnienia dolara i osłabienia złotego (przekroczenie poziomu 4,50–4,60 PLN za EUR), RPP będzie musiała podnieść stopy procentowe w celu obrony waluty.
Trendy inwestycyjne i sektorowe
Podczas branżowej konferencji Fund Forum 2026 organizowanej przez Analizy Online zwrócono uwagę na trend wydłużania się życia ludzkiego, który diametralnie zmienia podejście do alokacji aktywów:
- zmieniający się horyzont inwestycyjny wymaga przewartościowania tradycyjnych modeli inwestycyjnych w miarę starzenia się inwestorów.
- obligacje oferują obecnie znaczącą poduszkę bezpieczeństwa przy atrakcyjnych rentownościach nominalnych.
Osobiste Konto Inwestycyjne (OKI) – wyzwania regulacyjne
Nowe propozycje legislacyjne dotyczące Osobistego Konta Inwestycyjne (OKI) budzą kontrowersje w branży TFI:
- limity portfelowe narzucają wymóg posiadania co najmniej 70% aktywów kwalifikowanych.
- aktywa niekwalifikowane (powyżej limitu 30%) lub portfele przekraczające wartość 100 000 PLN podlegają opodatkowaniu ryczałtowemu (od majątku), co jest uciążliwe zwłaszcza w okresach rynkowej bessy. Towarzystwa Funduszy Inwestycyjnych (np. PKO TFI) nie planują tworzenia dedykowanych funduszy wyłącznie pod ten limit.

🎙️ Rafał Bogusławski i Robert Stanilewicz
📅 Piątek, 9 października 2026 r.
⏰ Start: 8:45 | Analizy LIVE na YouTube, FB i na X
☕ Poranna kawa, rynki, gospodarka i Wasze pytania!
Zapraszamy na żywo! 🔴
09.10.2026

Źródło: analizy.pl



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania