


Rentowności obligacji znów w górę. Polskie 10-latki już przy 6,5 proc.
Globalna wyprzedaż długu przyspiesza. Rentowność 10-letnich obligacji USA przekroczyła 5 proc. i jest najwyższa od 2007 r. W Polsce 10-latki przekraczają już 6,5 proc. – ponad 40 pb więcej niż na koniec sierpnia.
Rentowność 10-letnich obligacji skarbowych USA wzrosła we wtorek do 5,03 proc., przebijając szczyt z 2023 r. i osiągając najwyższy poziom od 2007 r. Jeszcze pod koniec ubiegłego tygodnia amerykańskie 10-latki dawały 4,9 proc. Na rynek długu jednocześnie oddziałują drożejąca ropa, ponowny wzrost obaw inflacyjnych oraz coraz większa podaż długu publicznego i korporacyjnego.
Jednym z głównych impulsów do ostatniego ruchu jest sytuacja na Bliskim Wschodzie i wzrost cen surowców energetycznych. Cena ropy Brent przekroczyła 107 USD za baryłkę, zwiększając obawy, że wyższe koszty energii utrudnią dalszy spadek inflacji.
Rynek jednocześnie przygotowuje się do środowej decyzji Rezerwy Federalnej. Większość ekonomistów ankietowanych przez Reutersa oczekuje podwyżki stóp procentowych o 25 pb., do przedziału 3,75-4,00 proc. Jeszcze niedawno taki scenariusz nie był przesądzony, jednak uporczywa inflacja i wzrost cen ropy wyraźnie zmieniły oczekiwania inwestorów.
– Spodziewamy się podwyżki stóp procentowych o 25 pb – nieznacznie wyższa niż oczekiwano inflacja w sierpniu zmniejsza niepewność wokół decyzji banku. Mocniejszy odczyt miary bazowej, która wzrosła do przekraczającego konsensus poziomu 0,3 proc. w skali miesiąca, sugeruje, że bazowa presja cenowa pozostaje nieco bardziej uporczywa, niż wskazywałaby na to narracja o dezinflacji. Powinien być to naszym zdaniem wystarczający argument, by przekonać sceptyków w komitecie do podwyżki stóp – ocenia Matthew Ryan, szef działu analiz rynkowych Ebury. Inwestorzy podzielają ten pogląd: w kontraktach futures prawdopodobieństwo ruchu w górę w środę wyceniane jest na ok. 90 proc.
Paradoksalnie ryzykiem dla rynku obligacji mogłoby być również pozostawienie stóp bez zmian. Inwestorzy mogliby bowiem odebrać taką decyzję jako sygnał, że Fed nie reaguje wystarczająco zdecydowanie na ponowny wzrost presji inflacyjnej. W takim scenariuszu premia wymagana za trzymanie długoterminowych obligacji mogłaby wzrosnąć jeszcze bardziej.
– Najsilniejszy argument za podwyżką niekoniecznie tkwi w danych, a w wiarygodności Fedu – zarówno w kwestii utrzymania niezależności, jak i walki z inflacją. Nadzwyczajny wybuch Trumpa, podczas którego groził zerwaniem relacji z partnerami handlowymi, chyba że Fed obniży stopy – dodatkowo zwiększył obawy o niezależność banku centralnego, które jeszcze by się pogłębiły, gdyby FOMC utrzymał stopy na niezmienionym poziomie. Biorąc pod uwagę, że rynki niemal w pełni wyceniają podwyżkę, niespodziewany brak zmiany mógłby im również sygnalizować, że komitet będzie tolerować wolniejszy niż sugeruje jego mandat powrót inflacji do celu, co prawdopodobnie przyniosłoby więcej szkody niż pożytku – argumentuje Matthew Ryan.
Do tego dochodzi czynnik strukturalny. Rząd USA emituje ogromne ilości długu, a dodatkowa podaż pochodzi z rynku korporacyjnego, gdzie firmy finansują m.in. wielomiliardowe inwestycje związane z rozwojem sztucznej inteligencji. Jednocześnie banki centralne nie są już tak dużymi nabywcami obligacji jak w okresie luzowania ilościowego.

Reklama
Polska 10-latka przy 6,5 proc.
Globalna przecena nie omija również polskiego rynku. Rentowność krajowych obligacji 10-letnich wzrosła w poniedziałek powyżej 6,5 proc. Dla porównania na koniec sierpnia wynosiła 6,08 proc. Oznacza to wzrost o 42 pb w ciągu nieco ponad dwóch tygodni. Jeszcze w połowie sierpnia rentowność polskich 10-latek znajdowała się poniżej 5,9 proc. Obecny poziom oznacza więc powrót w okolice rentowności obserwowanych na początku 2023 r.
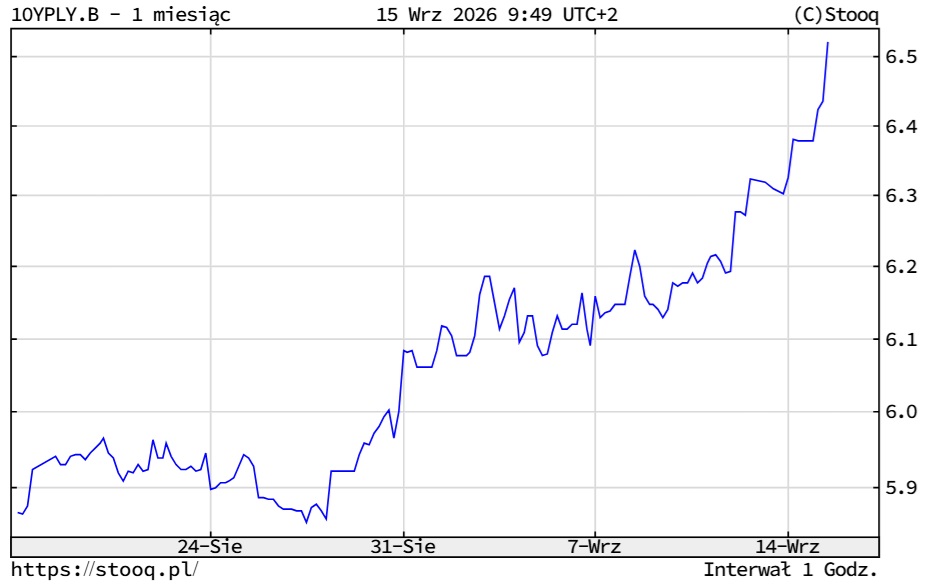
Przecena widoczna jest również na innych odcinkach krzywej. Rentowność pięcioletnich polskich obligacji wzrosła do 6 proc., podczas gdy na koniec sierpnia wynosiła około 5,55 proc.
Za wzrostem rentowności polskich obligacji stoją jednak nie tylko czynniki globalne. Rynek coraz wyraźniej kwestionuje również scenariusz długiej stabilizacji stóp procentowych sygnalizowany przez NBP. RPP we wrześniu pozostawiła stopę referencyjną na poziomie 3,75 proc., a prezes NBP Adam Glapiński wskazywał, że stopy mogą pozostać bez zmian nawet do połowy 2027 r. Tymczasem rynek terminowy wycenia zupełnie inny scenariusz. Jak zwracają uwagę analitycy XTB, przy WIBOR 3M w okolicach 3,83 proc. kontrakty FRA 3x6 są wyceniane na 4,05 proc., a FRA 9x12 na 4,56 proc. Oznacza to, że inwestorzy dopuszczają powrót RPP do podwyżek stóp procentowych w kolejnych kwartałach.
Źródłem tego rozdźwięku są przede wszystkim obawy inflacyjne. Sierpniowa inflacja wyniosła 3,4 proc. w ujęciu rocznym i znalazła się tuż poniżej górnej granicy pasma odchyleń od celu NBP. Rosnące ceny surowców energetycznych zwiększają jednocześnie ryzyko, że presja cenowa okaże się bardziej uporczywa, niż obecnie zakłada bank centralny.
Przesunięcie oczekiwań dotyczących przyszłej ścieżki stóp jest dodatkowym obciążeniem dla krajowego rynku długu. W przypadku obligacji długoterminowych dochodzą do tego wzrost rentowności na rynkach bazowych oraz wysoka podaż polskiego długu związana z potrzebami finansowymi państwa. Projekt budżetu na 2027 r. zakłada 977,6 mld zł wydatków i deficyt budżetu państwa sięgający 282,6 mld zł.
Obligacje znów konkurują z akcjami
Przekroczenie 5 proc. przez amerykańską 10-latkę ma też znaczenie dla giełd. Obligacje skarbowe zaczynają oferować inwestorom rentowność, która staje się coraz poważniejszą konkurencją dla akcji i innych ryzykownych aktywów.
Przy rentowności Treasuries rzędu 5 proc. inwestor otrzymuje relatywnie wysokie oprocentowanie bez konieczności podejmowania ryzyka charakterystycznego dla rynku akcji. Im wyższe stopy wolne od ryzyka, tym trudniej uzasadniać również wysokie wyceny spółek – szczególnie tych, których znaczna część oczekiwanych zysków przypada na odległą przyszłość.
Z kolei dla posiadaczy funduszy obligacji obecny ruch ma dwa oblicza. W krótkim terminie wzrost rentowności oznacza spadek wycen obligacji i uderza przede wszystkim w strategie o długim duration. Od początku września fundusze dłużne polskie skarbowe straciły średnio -1,05 proc. W całym sierpniu zanurkowały o -1 proc.
Z drugiej strony wyższe rentowności podnoszą dochodowość portfeli i zwiększają potencjał przyszłych stóp zwrotu, jeżeli sytuacja na rynku się ustabilizuje.
Najbliższym testem będzie środowa decyzja Fed. Rynek będzie patrzył przede wszystkim na komunikację dotyczącą dalszej ścieżki polityki pieniężnej.
– Natychmiastowa podwyżka stóp procentowych w połączeniu z retoryką, która nie byłaby wyraźnie jastrzębia, mogłaby sugerować, że decydenci postrzegają ją raczej jako niemal końcową korektę, a nie początek agresywnego cyklu zacieśniania polityki monetarnej. Spodziewamy się podkreślenia przez prezesa Kevina Warsha, że Fed skupia się na inflacji i jak dotąd nie widzi jednoznacznych dowodów na jej powrót do celu w wystarczająco szybkim czasie. Ponownie jednak powstrzyma się od udzielenia klarownego forward guidance, celowo pozostawiając niepewność w kwestii kolejnej decyzji banku i pozwalając rynkom na samodzielną ocenę, w jakim kierunku zmierza ich zdaniem polityka monetarna – inwestorzy będą musieli się z tym oswoić w tej nowej erze, bez względu na to, czy im się to podoba, czy też nie – wskazuje Matthew Ryan.
Przypomina, że wrzesień to również miesiąc publikacji dot plotu. Inwestorzy będą mogli więc przeanalizować najnowsze projekcje makroekonomiczne. W obliczu przeciągającej się bez porozumienia pokojowego wojny w Iranie możliwa jest nieznaczna rewizja w górę, która pokazywałaby jeszcze jedną podwyżkę stóp procentowych w 2026 r.
– Nie jest to jednak nasz scenariusz bazowy, Fed bowiem preferował w przeszłości raczej ostrożne zapowiedzi i pozytywne zaskoczenia w razie potrzeby. Interesującym wątkiem pobocznym jest kwestia tego, czy Warsh przedstawi własne prognozy – podejrzewamy, że nie. Spodziewamy się również niewielkiej rewizji w górę projekcji inflacji PCE, która odzwierciedlałaby fakt, że ceny energii pozostają podwyższone na dłużej niż zakładano – przewiduje Matthew Ryan.

15.09.2026

Źródło: Shutterstock.com



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania