


Popyt i podaż złota. Dlaczego rynek złota pozostaje mocny?
Złoto pozostaje jednym z najważniejszych aktywów obecnego cyklu inwestycyjnego. Za jego siłą nie stoi jednak prosty „brak złota”. Znacznie ważniejsza jest zmiana struktury popytu: ogromną rolę odgrywają dziś banki centralne, inwestorzy finansowi i ETF-y, podczas gdy podaż z kopalń zwiększa się bardzo powoli.
Podaż złota nie nadąża za zmianami popytu
Najnowsze dane World Gold Council pokazują, że strukturalna nierównowaga nadal wspiera rynek. Jedną z najważniejszych cech rynku złota jest mała elastyczność jego podaży. W II kwartale 2026 r. światowe kopalnie wyprodukowały około 966 ton złota, zaledwie o 2% więcej niż rok wcześniej. W całym pierwszym półroczu produkcja kopalń wyniosła około 1 867 ton. Nie jest to przypadek. Nawet bardzo wysoka cena złota nie pozwala producentom szybko zwiększyć wydobycia. Od odkrycia złoża do rozpoczęcia komercyjnej produkcji mogą minąć lata. Potrzebne są pozwolenia, finansowanie, budowa infrastruktury i ogromne nakłady inwestycyjne. Dlatego podaż złota reaguje na wzrost ceny znacznie wolniej niż w przypadku wielu innych surowców.

Reklama

Drugim ważnym źródłem metalu jest recycling. Co ciekawe, także tutaj nie obserwujemy eksplozji podaży. W II kwartale odzyskano około 326 ton złota, czyli o 6% mniej niż rok wcześniej i o 13% mniej niż w pierwszym kwartale. Oznacza to, że nawet bardzo wysokie ceny nie spowodowały dotychczas masowej sprzedaży złota przez jego dotychczasowych właścicieli.
Popyt pozostaje bardzo wysoki
Według World Gold Council całkowity światowy popyt na złoto, uwzględniający rynek OTC, wyniósł w II kwartale około 1 269 ton i był praktycznie taki sam jak rok wcześniej. W całym pierwszym półroczu osiągnął 2 522 tony, o około 2% więcej niż rok wcześniej. Jeszcze ciekawiej wygląda wartość tych zakupów. W pierwszej połowie 2026 r. wartość globalnego popytu na złoto osiągnęła rekordowe około 380 mld dolarów. To pokazuje istotną zmianę zachodzącą na rynku. Wysoka cena ogranicza liczbę kupowanych gramów złota w niektórych segmentach rynku, ale jednocześnie inwestorzy są gotowi przeznaczać na metal coraz większe kwoty.
Banki centralne pozostają jednym z filarów rynku
Najbardziej strukturalną zmianą ostatnich lat pozostają zakupy banków centralnych. Po słabszym początku 2026 r. w II kwartale banki centralne kupiły netto aż 289 ton złota. Było to o 62% więcej niż rok wcześniej i około pięć razy więcej niż w I kwartale. W całym pierwszym półroczu zakupy netto wyniosły około 345 ton. To mniej niż w rekordowych latach poprzednich, ale nadal bardzo dużo na tle historycznym.
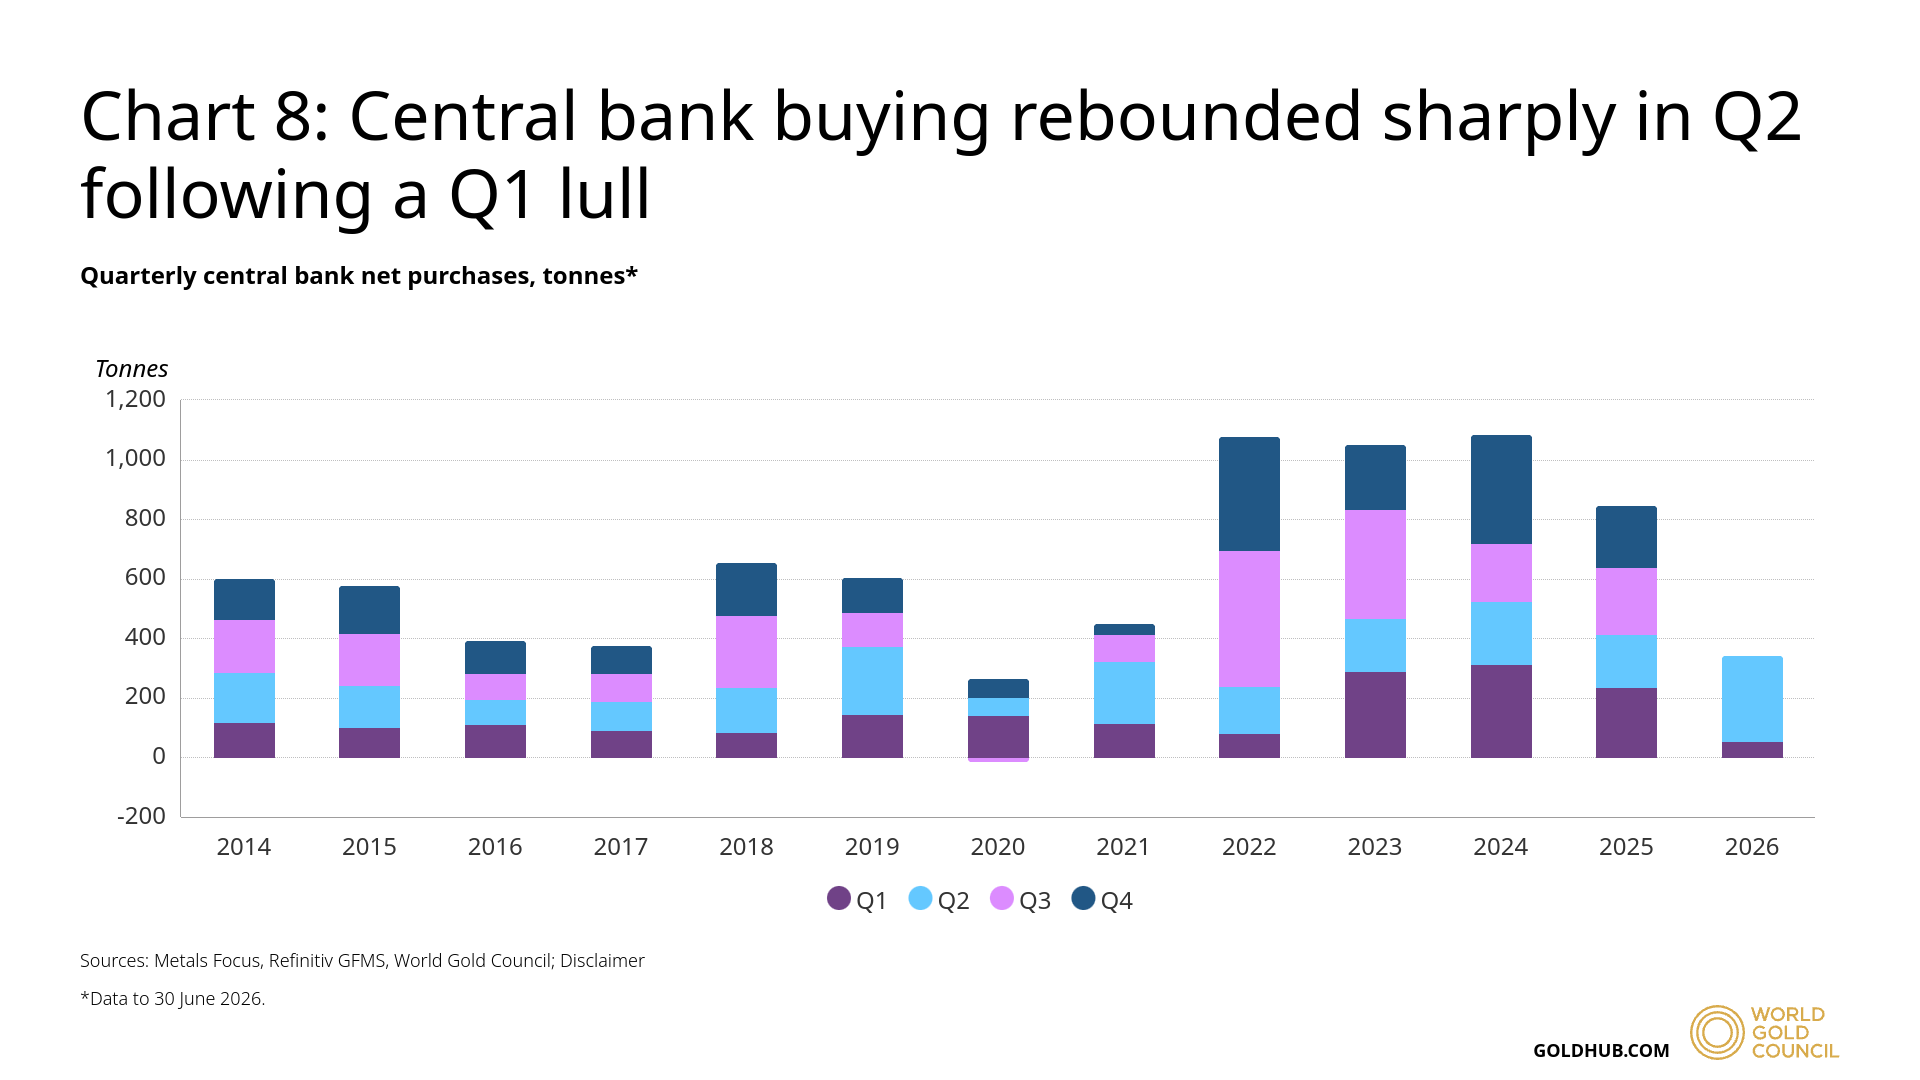
Dlaczego banki centralne kupują złoto? Przede wszystkim chodzi o dywersyfikację rezerw walutowych, zmniejszenie uzależnienia od dolara i innych walut rezerwowych, zabezpieczenie przed ryzykiem geopolitycznym oraz posiadanie aktywa, które nie jest jednocześnie zobowiązaniem innego państwa.
Złoto nie posiada ryzyka kredytowego kontrahenta. W świecie rosnącego zadłużenia publicznego, napięć geopolitycznych i coraz częstszego wykorzystywania systemu finansowego jako instrumentu polityki zagranicznej jest to dla części banków centralnych coraz ważniejsza cecha.
Polska największym kupującym
Szczególnie interesująco wyglądają dane dotyczące Polski. Według World Gold Council Narodowy Bank Polski był największym raportowanym nabywcą złota na świecie w pierwszej połowie 2026 r. NBP kupił w II kwartale około 51 ton, a w całym pierwszym półroczu około 82 ton. Na koniec czerwca polskie rezerwy złota osiągnęły około 648 ton (według danych NBP).
Drugim ważnym kupującym pozostawały Chiny. People's Bank of China zwiększył swoje zasoby o około 33 tony w II kwartale, a o 40 ton w całym pierwszym półroczu. Oficjalnie raportowane chińskie rezerwy wzrosły tym samym do około 2 346 ton. Zakupy nie ograniczają się jednak do Polski i Chin. Złoto zwiększały w swoich rezerwach również m.in. Uzbekistan, Kazachstan, Czechy, Jordania, Ghana czy Zjednoczone Emiraty Arabskie. Co więcej, w badaniu World Gold Council aż 89% ankietowanych banków centralnych oczekiwało wzrostu światowych rezerw złota w kolejnych 12 miesiącach, a rekordowe 45% deklarowało możliwość zwiększenia własnych zasobów. To pokazuje, że mamy do czynienia raczej ze zmianą strukturalną niż krótkotrwałą falą zakupów.
ETF-y ponownie zaczęły kupować
Drugim kluczowym elementem układanki jest popyt inwestycyjny. Tutaj sytuacja w 2026 r. była początkowo znacznie bardziej zmienna. W II kwartale fundusze ETF zabezpieczone fizycznym złotem sprzedały netto około 45 ton metalu. Szczególnie słaby był czerwiec, kiedy odpływy sięgnęły około 74 ton. Sytuacja zaczęła się jednak gwałtownie zmieniać.
W sierpniu globalne ETF-y na złoto przyciągnęły około 18 mld dolarów nowego kapitału – był to drugi największy miesięczny napływ w historii pod względem wartości. Ich zasoby zwiększyły się w ciągu jednego miesiąca aż o 121 ton, osiągając rekordowe 4 189 ton złota.
Wartość aktywów zarządzanych przez fundusze złota wzrosła do około 615 mld dolarów. Od początku roku do końca sierpnia napływy do ETF-ów wyniosły około 29 mld dolarów, a ich fizyczne zasoby zwiększyły się o około 160 ton. To niezwykle ważne dla dalszego zachowania ceny złota.
Inwestor finansowy może przesunąć rynek znacznie szybciej niż kopalnia
W tym miejscu dochodzimy do sedna obecnej sytuacji. Produkcja kopalń może zwiększyć się w ciągu roku o kilkadziesiąt ton. Tymczasem globalne ETF-y zwiększyły swoje zasoby w samym sierpniu o 121 ton. To doskonale pokazuje asymetrię rynku.
Podaż reaguje bardzo powoli. Popyt finansowy może zmienić się niemal natychmiast. Jeżeli duzi inwestorzy zdecydują się zwiększyć udział złota w portfelach choćby o kilka punktów procentowych, rynek fizycznego metalu nie jest w stanie szybko odpowiedzieć dodatkową produkcją. Dostosowanie musi więc w znacznej mierze nastąpić poprzez cenę.
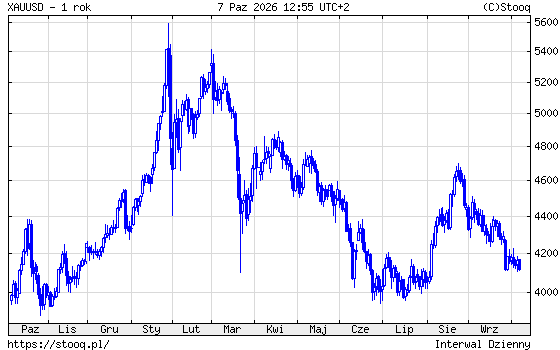
Kurs złota w ostatnich 12 miesiącach był dość zmienny:
Wysokie ceny niszczą jednak część popytu
Rynek posiada również naturalny mechanizm hamujący wzrost ceny. Jest nim przede wszystkim biżuteria. Globalny popyt jubilerski spadł w II kwartale do około 278 ton, czyli aż o 17% rok do roku. Był to jeden z najsłabszych drugich kwartałów w historii danych World Gold Council. W Chinach popyt jubilerski spadł aż o 28%, a w Indiach o około 15%.
Konsumenci reagują więc dokładnie tak, jak można oczekiwać przy rekordowo drogim złocie: kupują lżejszą biżuterię, wybierają produkty o niższej zawartości złota albo odkładają zakupy. Co ciekawe, wartość wydatków pozostaje wysoka. W pierwszym półroczu światowi konsumenci wydali na złotą biżuterię około 86 mld dolarów, o 22% więcej niż rok wcześniej, mimo spadku ilości kupowanego metalu.
Rynek złota zmienił swoją strukturę
To prawdopodobnie najważniejszy wniosek płynący z danych World Gold Council. Jeszcze kilkanaście lat temu rynek złota był w znacznie większym stopniu zależny od konsumentów kupujących biżuterię w Chinach i Indiach. Dzisiaj coraz większe znaczenie mają trzy grupy: banki centralne, inwestorzy finansowi oraz ETF-y.
Ma to ogromne znaczenie dla zachowania ceny. Popyt jubilerski jest bardzo wrażliwy na cenę. Im droższe złoto, tym mniej metalu kupują konsumenci. Bank centralny kieruje się natomiast inną logiką. Jeżeli chce zmniejszyć udział dolara w rezerwach albo zwiększyć bezpieczeństwo swoich aktywów, wysoka cena złota nie musi automatycznie zatrzymać zakupów. Podobnie zachowują się inwestorzy finansowi w okresach wzrostu ryzyka.
Co może dalej napędzać złoto?
Dalsza hossa będzie zależała przede wszystkim od tego, czy utrzymają się trzy główne źródła popytu. Pierwszym są banki centralne. Jeżeli nadal będą zwiększać rezerwy, kilkaset ton metalu rocznie może być w praktyce wycofywane z płynnego rynku. Drugim są ETF-y i inwestorzy instytucjonalni. Sierpniowe dane pokazują, jak szybko ten kapitał może wrócić na rynek. Trzecim jest Azja, gdzie oprócz tradycyjnego popytu na biżuterię coraz większą rolę odgrywa popyt inwestycyjny na sztabki, monety i produkty finansowe.
Po drugiej stronie mamy podaż kopalń, której wzrost World Gold Council nadal ocenia jako ograniczony.
Co może zakończyć hossę?
Największym zagrożeniem dla złota nie jest obecnie gwałtowny wzrost światowego wydobycia. Znacznie większym ryzykiem byłaby zmiana zachowania inwestorów. Wzrost realnych rentowności amerykańskich obligacji zwiększa koszt alternatywny posiadania złota. Podobnie działa silniejszy dolar. Jeżeli jednocześnie zmniejszyłoby się ryzyko geopolityczne i inwestorzy zaczęliby przenosić pieniądze ze złota do obligacji lub akcji, przepływy ETF mogłyby ponownie stać się ujemne.
I właśnie dlatego dla ceny złota warto obecnie obserwować nie tylko inflację czy stopy procentowe, ale przede wszystkim realne rentowności obligacji USA, dolara, zakupy banków centralnych oraz przepływy do ETF-ów.
Złota nie brakuje. Zmienił się jego nabywca
Obecnej hossy na złocie nie należy więc sprowadzać do prostego hasła o niedoborze metalu. Złota jest wystarczająco dużo. Problem polega na tym, że podaż zwiększa się bardzo wolno, podczas gdy popyt inwestycyjny może wzrosnąć niezwykle szybko. Banki centralne pozostają dużym strukturalnym nabywcą. ETF-y ponownie przyciągają miliardy dolarów. Azjatyccy inwestorzy coraz częściej traktują złoto nie jako biżuterię, lecz jako aktywo finansowe. W takim otoczeniu to cena musi równoważyć rynek.
I właśnie dlatego najważniejszym pytaniem dla inwestorów nie jest dzisiaj: „ile złota zostanie wydobyte?” Znacznie ważniejsze brzmi: „ile złota będą chcieli posiadać inwestorzy i banki centralne?”. Jeżeli odpowiedź brzmi „więcej”, przy niemal sztywnej krótkoterminowo podaży wzrost ceny złota może utrzymywać się znacznie dłużej, niż sugerowałyby historyczne poziomy wyceny. Co nie zmienia faktu, że obecna konsolidacja może jeszcze potrwać. Banki centralne nie muszą się z zakupami spieszyć.
08.10.2026

Źródło: Shutterstock AI



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania