


Nvidia jak Ikar? J.P. Morgan o wycenie akcji i zmianie liderów hossy AI
Akcje Nvidii po przecenie wyglądają atrakcyjnie na tle prognoz zysków. Jednocześnie AMD, Google i Amazon zdobywają kontrakty na dostawy mocy obliczeniowej dla laboratoriów AI. Michael Cembalest z J.P. Morgan Asset Management wskazuje, że boom na sztuczną inteligencję może trwać, choć zmienią się jego najwięksi beneficjenci.
Nvidia na szczycie. Historia ostrzega
W raporcie „The Icarus Files” Michael Cembalest, szef strategii rynkowej i inwestycyjnej J.P. Morgan Asset Management, porównuje sytuację Nvidii do losów największych spółek w historii amerykańskiego rynku akcji. Od 1960 roku zaledwie dziesięć firm zajmowało pozycję największego przedsiębiorstwa w indeksie S&P 500. Nie wszystkie potrafiły utrzymać swoją dominację.
Cisco stało się symbolem internetowej hossy końca lat 90., ale po pęknięciu bańki technologicznej nigdy nie odzyskało dawnej pozycji giełdowej. IBM utracił przewagę w wyniku zmian technologicznych, a General Electric został osłabiony przez problemy swojej działalności finansowej. Z drugiej strony Microsoft i Apple udowodniły, że lider może przez wiele lat utrzymywać wysoką rentowność i skutecznie dostosowywać się do kolejnych zmian technologicznych.
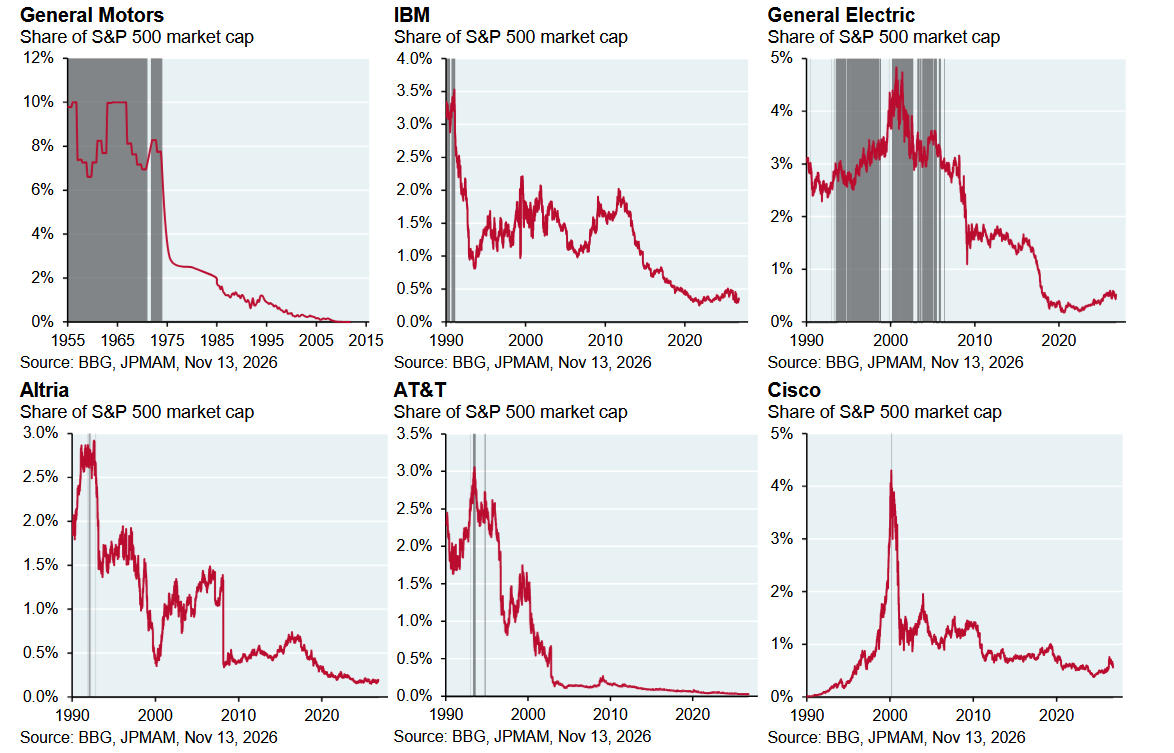
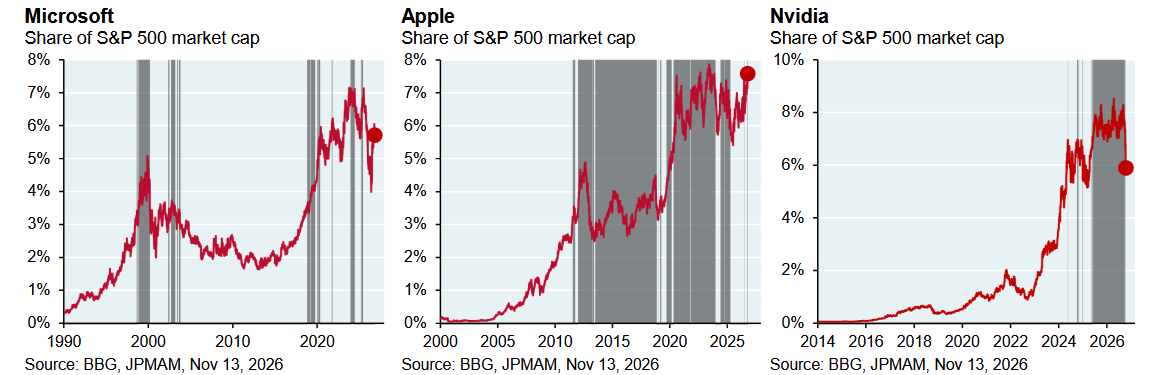
Nvidia znalazła się na szczycie w wyjątkowo krótkim czasie. Jej udział w kapitalizacji S&P 500 wzrósł z około 1% pod koniec 2022 roku do 8,5% w maju 2026 roku. Tak silna koncentracja wartości indeksu w jednej spółce pokazuje skalę oczekiwań inwestorów wobec rozwoju sztucznej inteligencji. Cembalest stawia jednak pytanie, czy Nvidia będzie kolejnym Microsoftem, czy raczej powtórzy historię Cisco. Tytuł raportu nawiązuje do mitu o Ikarze, którego lot zakończył się upadkiem po zbliżeniu się zbyt blisko słońca.
Zyski Nvidii wciąż imponują. Jak wygląda wycena akcji po przecenie?
Paradoks obecnej sytuacji polega na tym, że fundamentalna kondycja Nvidii pozostaje bardzo dobra. Firma osiąga marżę brutto na poziomie około 75% i marżę operacyjną sięgającą 66%. To wyniki wyjątkowe nawet na tle największych przedsiębiorstw technologicznych. Według danych przytoczonych w raporcie Nvidia odpowiadała za około 83% przychodów rynku procesorów AI w latach 2023–2025. Jej pozycja pozwalała nie tylko zwiększać sprzedaż w bardzo szybkim tempie, lecz także utrzymywać wysokie ceny i generować ogromne przepływy pieniężne. Po ostatniej przecenie akcje spółki stały się jednak znacznie tańsze. Cembalest zwraca uwagę na wskaźnik PEG, który zestawia wycenę mierzoną relacją ceny do zysku z oczekiwanym tempem wzrostu zysków. W przypadku Nvidii wynosi on według raportu zaledwie 0,2. Tak niska wartość sugeruje, że inwestorzy płacą relatywnie niewiele za prognozowany wzrost wyników.
Oczywiście atrakcyjność tej wyceny zależy od realizacji prognoz. Jeżeli konkurencja doprowadzi do spadku marż lub ograniczenia dynamiki przychodów, obecne oczekiwania dotyczące zysków mogą okazać się zbyt optymistyczne. Nvidia ma jednak istotną przewagę nad wieloma innymi uczestnikami boomu AI. Podczas gdy Microsoft, Amazon, Meta i Alphabet przeznaczają ogromne kwoty na budowę centrów danych, Nvidia pozostaje przede wszystkim dostawcą technologii niezbędnej do ich wyposażenia. Korzysta więc bezpośrednio ze wzrostu nakładów inwestycyjnych innych firm.

Reklama
Czy Nvidia utrzyma dominację na rynku procesorów AI?
Najbardziej niepokojące dla akcjonariuszy Nvidii są zmiany zachodzące na rynku procesorów sztucznej inteligencji. Choć Nvidia zdominowała pierwszą fazę boomu AI, jej pozycja w nowych kontraktach jest już znacznie słabsza. Według zestawienia przedstawionego przez J.P. Morgan udział Nvidii w ogłoszonych umowach dotyczących przyszłej mocy obliczeniowej największych laboratoriów AI wynosi około 28%. Google TPU odpowiada za 23%, Amazon Trainium za 18%, AMD za 16%, a rozwiązania ASIC Broadcomu za około 14%.
Nie oznacza to, że Nvidia już utraciła większość rynku. Dane dotyczą nowych, ogłoszonych kontraktów, a nie całej zainstalowanej infrastruktury czy bieżących przychodów. Pokazują jednak, że największe firmy technologiczne intensywnie poszukują alternatywy dla jej procesorów. Szczególnie interesująco wygląda postęp AMD. W przytoczonych przez Cembalesta testach układ MI455X osiąga bardzo dobre wyniki w zadaniach związanych z inferencją, czyli generowaniem odpowiedzi przez wytrenowane modele AI. Również procesory TPU rozwijane przez Google mogą oferować korzystniejszą relację wydajności do kosztu w wybranych zastosowaniach.
Zmniejsza się także znaczenie jednej z największych przewag Nvidii, czyli ekosystemu oprogramowania CUDA. Przez lata stanowił on istotną barierę dla konkurentów, ponieważ przeniesienie aplikacji na inne procesory wymagało dużych nakładów pracy. Rozwój narzędzi programistycznych wykorzystujących AI może radykalnie skrócić ten proces. To potencjalnie przełomowa zmiana. Jeżeli klienci będą mogli łatwiej przechodzić między różnymi architekturami procesorów, Nvidia może stopniowo tracić zdolność do utrzymywania wyjątkowo wysokich marż.
Dla inwestorów kluczowe staje się więc nie tylko pytanie o tempo wzrostu rynku AI, ale również o to, jaka część tego wzrostu przypadnie Nvidii i jak rentowna będzie przyszła sprzedaż.
Chiny i polityka mogą zmienić zasady gry
Drugim poważnym zagrożeniem jest polityka amerykańska wobec Chin. Przez lata Jensen Huang przekonywał, że ograniczanie dostępu chińskich przedsiębiorstw do amerykańskich procesorów może przynieść skutki odwrotne od zamierzonych. Zmusza bowiem Chiny do szybszego rozwijania własnych technologii, a jednocześnie ogranicza przychody amerykańskich producentów półprzewodników. Cembalest zwraca uwagę, że dostęp do zaawansowanych procesorów nie musi oznaczać ich fizycznego importu do Chin. Chińskie firmy mogą korzystać z mocy obliczeniowej centrów danych zlokalizowanych w innych państwach, między innymi w Azji Południowo-Wschodniej.
Proponowane w Stanach Zjednoczonych regulacje mogłyby ograniczyć również taki model korzystania z amerykańskich technologii. Dla Nvidii oznaczałoby to ryzyko utraty części popytu, którego skala jest trudna do precyzyjnego oszacowania. Dodatkowym czynnikiem niepewności są kontrowersje związane z działalnością firmy i odejściem Jensena Huanga. Zmiana kierownictwa w przedsiębiorstwie tak silnie utożsamianym ze swoim założycielem może wpłynąć zarówno na strategię biznesową, jak i relacje z administracją amerykańską.
CoreWeave, Nebius i IREN. Kto ucierpi na zmianie strategii Nvidii?
Raport J.P. Morgan zawiera również ważne ostrzeżenie dotyczące spółek budujących infrastrukturę AI. W ostatnich latach Nvidia nie ograniczała się do sprzedaży procesorów. Aktywnie uczestniczyła także w finansowaniu rozwoju ekosystemu sztucznej inteligencji, inwestując w przedsiębiorstwa, które następnie kupowały jej technologie. Cembalest wskazuje, że w ostatnich trzech kwartałach Nvidia przeznaczyła na inwestycje kapitałowe i przejęcia kwotę odpowiadającą 58% operacyjnych przepływów pieniężnych.
Wśród firm szczególnie narażonych na ewentualną zmianę tej strategii wymienia CoreWeave, Nebius, IREN oraz Applied Digital. Problemem może być mechanizm określany jako circular financing, czyli wzajemne finansowanie uczestników rynku AI. Producent technologii inwestuje w przedsiębiorstwo rozwijające centra danych, a to wykorzystuje pozyskany kapitał do zakupu jego produktów. Mechanizm taki przyspiesza rozwój infrastruktury, ale może również zwiększać zależność całego sektora od dostępności finansowania. Jeżeli nowe kierownictwo Nvidii ograniczy inwestycje kapitałowe, część firm może stanąć przed koniecznością pozyskiwania pieniędzy na mniej korzystnych warunkach. W przypadku przedsiębiorstw prowadzących bardzo kapitałochłonne projekty oznacza to ryzyko opóźnień inwestycji, większego zadłużenia lub emisji nowych akcji.

Nie oznacza to automatycznie pogorszenia perspektyw wszystkich wymienionych spółek. Ich sytuacja zależy od struktury finansowania, zawartych kontraktów i zdolności do generowania gotówki. Raport przypomina jednak, że szybki wzrost przychodów nie zawsze przekłada się na atrakcyjną stopę zwrotu dla akcjonariuszy.
Czy boom AI dobiega końca?
Pomimo wskazanych zagrożeń Cembalest nie uważa, że cykl inwestycyjny związany ze sztuczną inteligencją zbliża się do końca. Dane dotyczące wykorzystania infrastruktury nadal wskazują na bardzo silny popyt. Ceny wynajmu starszych procesorów Nvidii utrzymują się na wysokim poziomie, a eksport półprzewodników z Tajwanu i Korei Południowej rośnie.
To argumenty przemawiające za kontynuacją inwestycji w infrastrukturę AI. Pojawiają się jednak nowe ograniczenia. Budowa kolejnych centrów danych wymaga dostępu do energii elektrycznej, odpowiedniej infrastruktury przesyłowej i zgody lokalnych społeczności. Rosnące koszty energii oraz zużycie wody wywołują coraz większy sprzeciw wobec nowych inwestycji. Paradoksalnie może to sprzyjać Nvidii. Jeżeli dostępna moc energetyczna stanie się głównym ograniczeniem rozwoju centrów danych, operatorzy będą bardziej zainteresowani wymianą starszych procesorów na wydajniejsze układy, pozwalające uzyskać większą moc obliczeniową przy podobnym zużyciu energii.
Ostatecznie o sukcesie producentów procesorów będzie jednak decydować nie tylko ich wydajność, ale także całkowity koszt obliczeń.
Nowa faza hossy AI. Kto będzie zwycięzcą?
Raport J.P. Morgan sugeruje, że rynek sztucznej inteligencji może wchodzić w nową fazę. W pierwszym etapie największym beneficjentem był dostawca procesorów, na które popyt zdecydowanie przewyższał podaż. W kolejnych latach coraz większe znaczenie mogą mieć konkurencja cenowa, efektywność energetyczna oraz zdolność do uzyskiwania zwrotu z ogromnych nakładów inwestycyjnych. Dla Nvidii oznacza to trudniejsze otoczenie, ale niekoniecznie koniec okresu szybkiego wzrostu. Firma nadal dysponuje silnym bilansem, ogromną bazą klientów i rozwiniętym ekosystemem technologicznym. Jeżeli utrzyma wysokie tempo wzrostu zysków, obecna wycena może okazać się atrakcyjna.
Jednocześnie inwestorzy powinni uważniej przyglądać się konkurentom, takim jak AMD i Broadcom. W przypadku dostawców infrastruktury coraz większe znaczenie będą miały koszty finansowania, zadłużenie i zdolność do generowania wolnych przepływów pieniężnych.
Najważniejszy wniosek z raportu jest taki, że koniec dominacji jednej spółki nie musi oznaczać końca całej hossy. Historia rynku technologicznego pokazuje, że kolejne fale innowacji często przynoszą zmianę liderów. Nvidia może nadal rosnąć, ale jej przyszłe wyniki nie muszą już odzwierciedlać tempa wzrostu całego rynku sztucznej inteligencji.
Dla inwestorów najważniejsze pytanie brzmi zatem nie „czy AI będzie się rozwijać?”, lecz „które firmy będą w stanie zamienić ten rozwój na trwały wzrost zysków i przepływów pieniężnych?”.
Źródło: Michael Cembalest, J.P. Morgan Asset Management, „The Icarus Files”, listopad 2026. Artykuł omawia tezy raportu. Ma charakter informacyjny.
20.11.2026

Źródło: Space Wind / Shutterstock.com


Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania