


Fundusze high yield pod lupą EBC. Bufory płynności mogą okazać się niewystarczające
Według najnowszego raportu EBC około połowa największych funduszy obligacji high yield w strefie euro może mieć zbyt małe bufory płynności, by pokryć odpływy kapitału w przyjętym scenariuszu stresowym.
Europejski Bank Centralny w opublikowanym 18 listopada raporcie Financial Stability Review zwraca uwagę na utrzymujące się ryzyko niedopasowania płynnościowego w części sektora funduszy inwestycyjnych. Szczególną uwagę poświęca funduszom obligacji korporacyjnych high yield, czyli papierów emitowanych przez przedsiębiorstwa o podwyższonym ryzyku kredytowym. Choć fundusze te zwiększyły ostatnio udział płynnych aktywów wysokiej jakości (HQLA), ich bufory nadal pozostają stosunkowo niewielkie, zwłaszcza w największych podmiotach.

Reklama
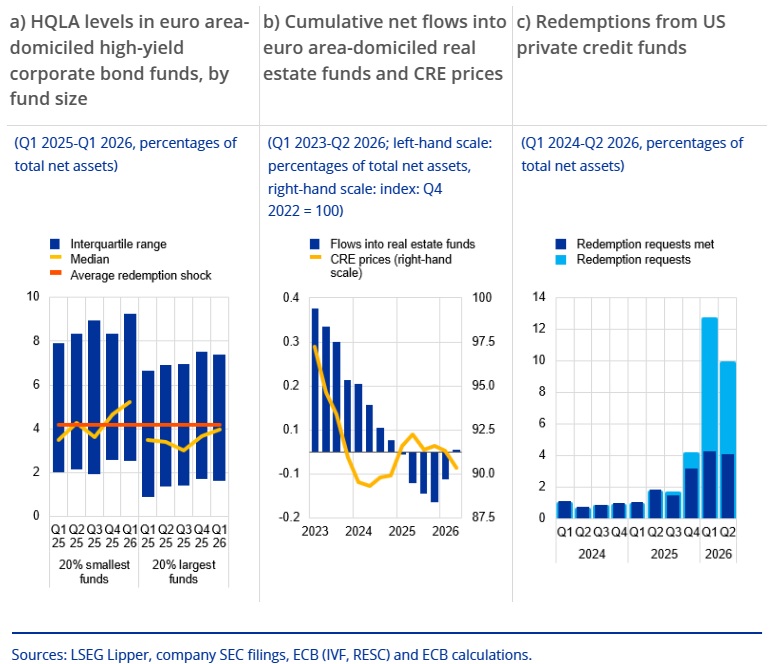
W swojej analizie EBC porównał udział aktywów HQLA w portfelach 20 proc. największych i 20 proc. najmniejszych funduszy obligacji high yield zarejestrowanych w strefie euro. Dane obejmują okres od pierwszego kwartału 2025 r. do pierwszego kwartału 2026 r. Za punkt odniesienia przyjęto historyczny szok umorzeniowy, odpowiadający średniej wartości umorzeń zaobserwowanych w 10 proc. najgorszych 30-dniowych okresów odpływów kapitału od 2007 r.
Z analizy banku centralnego wynika, że około połowa największych funduszy high yield w strefie euro posiadała na koniec badanego okresu zbyt małe zasoby HQLA, aby samodzielnie pokryć umorzenia odpowiadające przyjętemu scenariuszowi szokowemu. Wyniki wskazują, że największe fundusze z analizowanej grupy wykazywały większe niedopasowanie płynnościowe niż najmniejsze podmioty. Udział HQLA w ich portfelach częściej pozostawał poniżej poziomu odpowiadającego historycznemu szokowi. Fundusze te dysponują również innymi składnikami portfela, które mogą sprzedać, a także narzędziami zarządzania płynnością. Problem polega jednak na tym, że w warunkach napięć rynkowych sprzedaż mniej płynnych aktywów może być trudniejsza i bardziej kosztowna.
Ryzyko spirali wyprzedaży
Ryzyko wynika z połączenia charakterystyki rynku obligacji high yield z zasadami funkcjonowania funduszy otwartych. Papiery te oferują zwykle wyższą rentowność niż obligacje przedsiębiorstw o wysokiej wiarygodności kredytowej, ale są również bardziej podatne na pogorszenie koniunktury i wzrost awersji inwestorów do ryzyka. Ich płynność rynkowa może być przy tym ograniczona, szczególnie w okresach zwiększonej zmienności.
W normalnych warunkach zarządzający mają większe możliwości stopniowego dostosowywania portfeli bez wywierania silnej presji na ceny obligacji. Sytuacja komplikuje się jednak, gdy wielu inwestorów jednocześnie zaczyna wycofywać pieniądze z funduszy. Jeżeli zgromadzona gotówka i pozostałe łatwo zbywalne aktywa nie wystarczają do obsłużenia umorzeń, zarządzający mogą być zmuszeni do sprzedaży kolejnych pozycji z portfela. W przypadku mniej płynnych obligacji może to wymagać zaakceptowania niższych cen, co może dodatkowo pogłębiać spadek wartości aktywów netto funduszu.
Co więcej, jeżeli podobnie postępuje jednocześnie wiele funduszy, presja podażowa może pogłębiać przecenę na całym rynku. Spadki wycen mogą z kolei skłaniać kolejnych uczestników do wycofywania środków, uruchamiając mechanizm samonapędzającej się wyprzedaży. EBC zwraca uwagę, że takie zjawiska mogą przenosić napięcia z sektora funduszy na inne części systemu finansowego.
Wyższe stopy procentowe mogą zwiększyć presję
Bank centralny ostrzega, że ryzyko ponownych odpływów z funduszy high yield może wzrosnąć wraz ze wzrostem stóp procentowych i spadkiem wycen obligacji. Straty z wyceny mogą bowiem skłaniać inwestorów do ograniczania ekspozycji na bardziej ryzykowne instrumenty dłużne.
Już w majowym wydaniu Financial Stability Review z 2026 r. EBC zwracał uwagę, że podczas zawirowań rynkowych wywołanych amerykańskimi cłami w kwietniu 2025 r. odpływy z funduszy high yield przewyższyły ich przeciętne bufory gotówkowe. W ocenie banku mogło to skłaniać zarządzających do prewencyjnej lub wymuszonej sprzedaży obligacji w celu pozyskania środków na wypłaty.
Jednocześnie w najnowszym raporcie EBC odnotowuje, że po pierwszych tygodniach zawirowań związanych z konfliktem na Bliskim Wschodzie zainteresowanie bardziej ryzykownymi aktywami, w tym funduszami high yield, ponownie wzrosło.
EBC podkreśla potrzebę lepszego dopasowania warunków umarzania jednostek do płynności aktywów znajdujących się w portfelach funduszy otwartych. Postuluje również wyposażenie organów nadzoru w dodatkowe narzędzia pozwalające ograniczać strukturalne niedopasowanie płynności, także w całych grupach funduszy o podobnych strategiach. Jednym z rozważanych rozwiązań jest możliwość określania przez nadzór dłuższych okresów uprzedzenia o zamiarze umorzenia jednostek dla wybranych grup funduszy. Wprowadzenie takiego instrumentu wymagałoby jednak zmian w unijnych przepisach.
Wnioski z badania dotyczą funduszy zarejestrowanych w strefie euro i nie pozwalają na bezpośrednią ocenę płynności konkretnych produktów polskich TFI. Pokazują jednak mechanizm ryzyka, z którym powinni liczyć się również polscy inwestorzy lokujący pieniądze w zagranicznych funduszach obligacji wysokodochodowych.

18.11.2026

Źródło: Vitalii Vodolazskyi / Shuterstock.com


Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania