


Czy OKI się opłaca? Sprawdzamy, kiedy warto założyć Osobiste Konto Inwestycyjne
OKI może być bardzo korzystne podatkowo, szczególnie przy kwalifikowanych inwestycjach do 100 tys. zł. Nie oznacza to jednak, że zawsze będzie lepsze od zwykłego rachunku, IKE czy IKZE. O opłacalności zdecydują m.in. skład portfela, jego wartość, stopa zwrotu i koszty oferty. Pokazujemy to na przykładach.
Od stycznia 2027 roku na polski rynek kapitałowy wchodzi OKI, które może zmienić sposób, w jaki gospodarstwa domowe oszczędzają i inwestują nadwyżki finansowe. Nową zachętą jest alternatywna konstrukcja podatkowa: dochody z aktywów na OKI są wyłączone z podatku Belki, a w określonych przypadkach pojawia się podatek od wartości aktywów.
Czy OKI się opłaca?
W wielu przypadkach tak, ale nie zawsze. Podatkowo najbardziej atrakcyjna jest sytuacja, w której inwestor posiada na OKI kwalifikowane aktywa inwestycyjne o średniej wartości nieprzekraczającej 100 tys. zł i nie wykorzystuje części limitu na aktywa oszczędnościowe. Wtedy może nie płacić ani standardowego podatku od dochodów kapitałowych, ani podatku od wartości aktywów.
Inaczej wygląda sytuacja po przekroczeniu limitu albo w przypadku aktywów nieobjętych zwolnieniem. Wówczas na OKI może pojawić się coroczny podatek od wartości aktywów – w 2027 r. jego stawka wyniesie 0,85%.
Dlatego odpowiedź na pytanie „czy OKI się opłaca?” zależy przede wszystkim od czterech rzeczy:
- ile pieniędzy chcemy ulokować,
- w jakie aktywa zamierzamy inwestować,
- jakiej stopy zwrotu oczekujemy,
- z jaką alternatywą porównujemy OKI.
OKI to nie tylko ulga do 100 tys. zł
Najważniejsza różnica między OKI a zwykłym rachunkiem inwestycyjnym dotyczy sposobu opodatkowania. Na zwykłym rachunku fiskus pobiera zasadniczo 19% osiągniętego dochodu kapitałowego. Na OKI dochody z aktywów zgromadzonych na koncie – także odsetki i dywidendy – nie są objęte podatkiem Belki również po przekroczeniu 100 tys. zł. W zamian w określonych sytuacjach pojawia się podatek zależny od wartości aktywów, a nie od wypracowanego zysku.
To klucz do oceny opłacalności OKI. Limit 100 tys. zł daje bardzo atrakcyjny bonus, ale nie jest granicą, po której konto automatycznie przestaje mieć sens.
| Zwykły rachunek | OKI | |
|---|---|---|
| Co jest opodatkowane? | Dochód kapitałowy | Wartość aktywów podlegających podatkowi |
| Podstawowa stawka | 19% dochodu | 0,85% w 2027 r.; później zależna od stopy referencyjnej NBP |
| Kiedy powstaje obciążenie? | Przy osiągnięciu lub realizacji opodatkowanego dochodu | Corocznie |
| Co w roku ze stratą? | Brak podatku od nieistniejącego zysku | Podatek od wartości aktywów może nadal wystąpić |
| Zwolnienie wartości aktywów | Brak analogicznego rozwiązania | Do 100 tys. zł kwalifikowanych aktywów, w tym do 25 tys. zł części oszczędnościowej |
Dlaczego OKI może być podatkowo atrakcyjne?
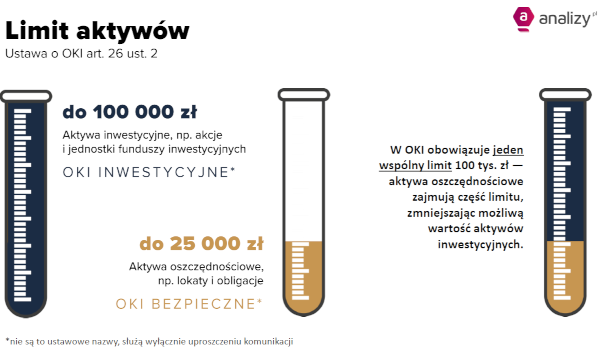
Największą przewagę podatkową daje zwolnienie z podatku od wartości aktywów. Łączna średnia wartość kwalifikowanych aktywów objętych zwolnieniem może wynieść do 100 tys. zł, przy czym maksymalnie 25 tys. zł może przypadać na określone aktywa oszczędnościowe.
W uproszczeniu:
100 tys. zł kwalifikowanych inwestycji → możliwy brak podatku od wartości aktywów albo 25 tys. zł kwalifikowanych oszczędności + 75 tys. zł kwalifikowanych inwestycji → możliwy brak podatku od wartości aktywów. To właśnie tutaj znajduje się największa potencjalna przewaga OKI.
👉Czytaj także: Podatek na OKI – jak działają limity 100 tys. i 25 tys. zł?
Masz do 100 tys. zł na inwestycje? OKI może być szczególnie atrakcyjne
Załóżmy, że inwestor posiada średnio 100 tys. zł kwalifikowanych aktywów inwestycyjnych i cała ta kwota mieści się w przysługującym mu zwolnieniu. Podatek od wartości aktywów wynosi wtedy: 0 zł.
Jeżeli inwestycje przyniosą 8% dochodu, czyli 8 tys. zł, dochód osiągnięty w ramach OKI nie będzie podlegał standardowemu polskiemu PIT od dochodów kapitałowych.
Dla porównania: gdyby identyczny dochód został zrealizowany na zwykłym rachunku i w całości podlegał 19-proc. podatkowi, danina wyniosłaby: 8000 zł × 19% = 1520 zł.
To uproszczony przykład, ale dobrze pokazuje mechanizm: im wyższa stopa zwrotu w części portfela objętej zwolnieniem, tym większa może być podatkowa korzyść z OKI.
A jeśli mam więcej niż 100 tys. zł?
Przekroczenie 100 tys. zł nie oznacza, że OKI przestaje się opłacać. Nie oznacza również, że na rachunku nie można mieć więcej pieniędzy. Po prostu część aktywów może zostać objęta podatkiem od ich wartości.
Przykład: 150 tys. zł kwalifikowanych inwestycji
Załóżmy dla uproszczenia, że średnia wartość kwalifikowanych aktywów inwestycyjnych przez rok wynosi 150 tys. zł, a cały limit 100 tys. zł jest dostępny dla tej części portfela. Podstawą podatku będzie: 150 000 zł – 100 000 zł = 50 000 zł. Przy stawce 0,85% obowiązującej w 2027 r.: 50 000 zł × 0,85% = 425 zł
Teraz załóżmy stopę zwrotu 8%. Zysk od 150 tys. zł wynosi: 12 000 zł. Gdyby został zrealizowany na zwykłym rachunku i podlegał 19-proc. podatkowi: 12 000 zł × 19% = 2280 zł.
W takim prostym, rocznym przykładzie:
- OKI: 425 zł podatku
- zwykły rachunek: 2280 zł podatku
Różnica wynosi 1855 zł na korzyść OKI.
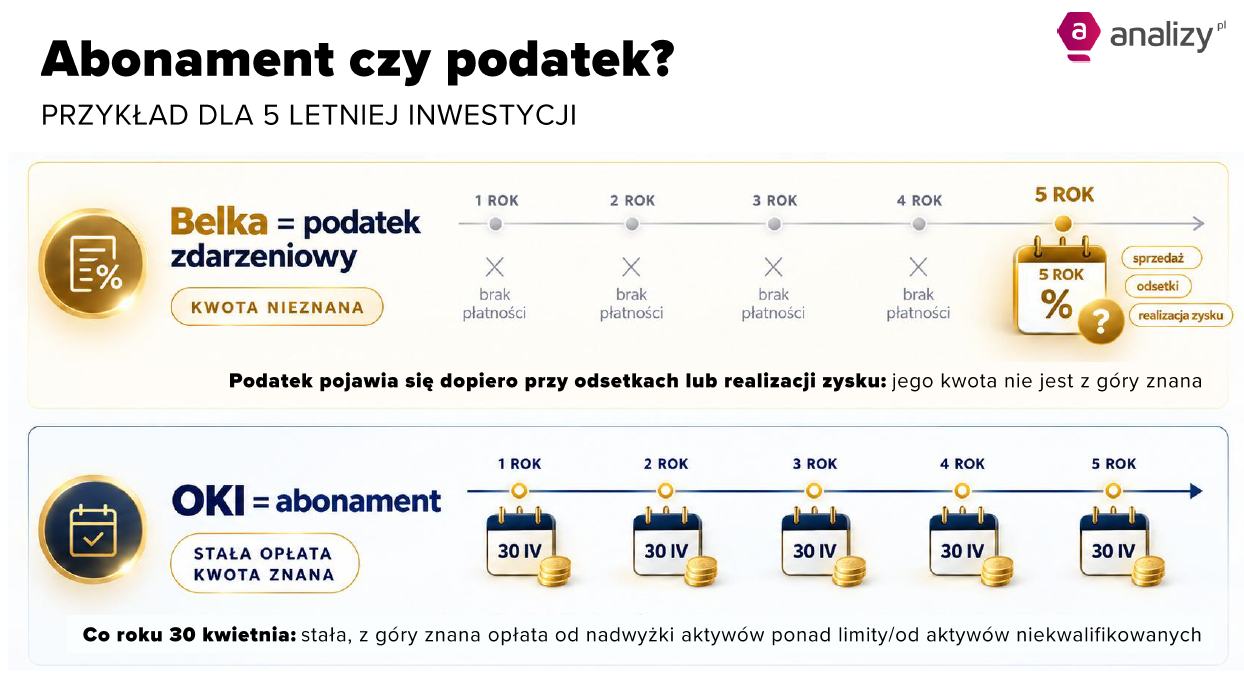
Trzeba jednak pamiętać o bardzo ważnym zastrzeżeniu: na zwykłym rachunku podatek od wzrostu wartości akcji czy funduszu nie musi pojawić się co roku. W przypadku inwestycji typu „kup i trzymaj” można odroczyć jego zapłatę do momentu sprzedaży. Podatek od wartości aktywów na OKI jest natomiast rozliczany za kolejne lata niezależnie od tego, czy inwestor sprzedał aktywa. Dlatego wieloletniego porównania nie można sprowadzać do prostego zestawienia 0,85% z 19%.
0,85% czy 19%? Skąd bierze się próg 4,5%
Na pierwszy rzut oka można dojść do wniosku, że 0,85% zawsze musi być korzystniejsze niż 19%. Tymczasem 0,85% jest naliczane od wartości aktywów podlegającej opodatkowaniu, a 19% podatku Belki jest naliczane od dochodu.
Jeżeli dla uproszczenia porównamy tylko dodatkową złotówkę kapitału, która w całości podlega podatkowi od wartości aktywów, punkt równowagi w 2027 r. wyniesie: 0,85% ÷ 19% ≈ 4,47%. Przy stopie zwrotu około 4,47% podatek wynoszący 19% rocznego dochodu odpowiada około 0,85% wartości kapitału. Nie oznacza to jednak, że „OKI opłaca się powyżej 4,5%”.
Od 2028 r. stawka podatku będzie zależna od stopy referencyjnej NBP. Przy stopie 2,5% wynosiłaby około 0,47%, przy 5% – 0,95%, a przy 7,5% – około 1,42%. W prostym jednorocznym modelu orientacyjny próg rentowności będzie więc przesuwał się razem ze stopą referencyjną.
Do tego w rzeczywistym rachunku dochodzą zwolnienie do 100 tys. zł, odroczenie podatku Belki, zmiany wartości portfela, moment realizacji dochodu oraz koszty inwestowania.
Co pokazuje pięcioletni test?
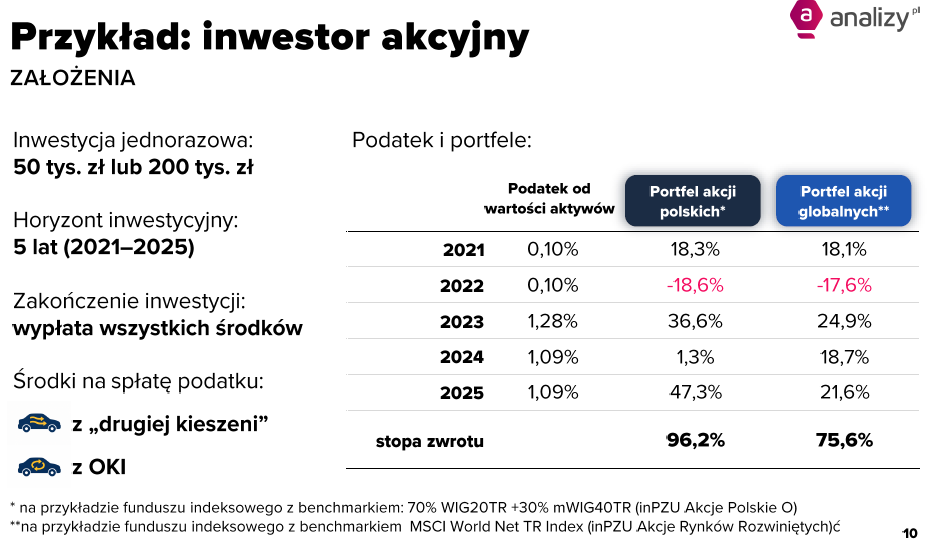
Sprawdźmy, jak oba systemy zachowałyby się przy rzeczywistych stopach zwrotu z lat 2021–2025 i hipotetycznych stawkach podatku od wartości aktywów wynikających z ówczesnych stóp referencyjnych.
Pierwszy portfel odpowiada inwestycji w polskie akcje i jest traktowany jako kwalifikowany. W badanym okresie wypracował około 96,2%. Drugi, oparty na globalnym rynku akcji, osiągnął około 75,6% i dla potrzeb kalkulacji jest traktowany jako portfel, którego wartość nie korzysta ze zwolnienia.
| Portfel i kwota początkowa | Podatek w modelu OKI | Podatek Belki |
|---|---|---|
| Kwalifikowane aktywa – 50 tys. zł | 0 zł | 9 134,53 zł |
| Kwalifikowane aktywa – 200 tys. zł | ok. 6,25–6,32 tys. zł | 36,54 tys. zł |
| Aktywa bez zwolnienia – 50 tys. zł | ok. 2,37–2,40 tys. zł | 7,18 tys. zł |
| Aktywa bez zwolnienia – 200 tys. zł | ok. 9,46–9,59 tys. zł | 28,72 tys. zł |
Dane dotyczą symulacji pięcioletniej inwestycji w latach 2021–2025. Historyczne wyniki nie stanowią prognozy przyszłych stóp zwrotu.
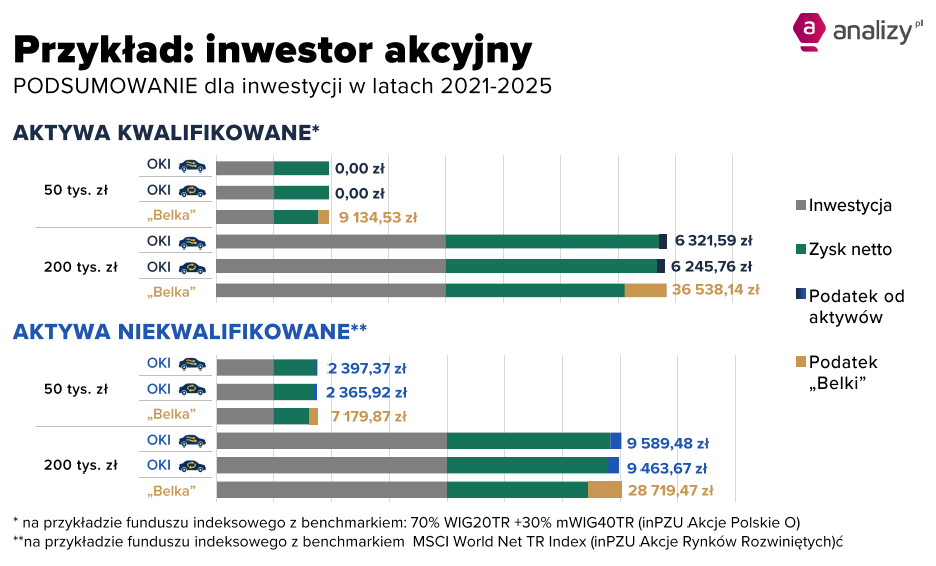
Dla kwalifikowanego portfela o wartości początkowej 50 tys. zł podatek na OKI wyniósłby zero. Przy 200 tys. zł pojawia się już podatek od aktywów ponad zwolnienie, ale łączne obciążenie w pięciu latach odpowiada tylko około 3,3% osiągniętego zysku, wobec 19% podatku Belki.
Co ciekawe, OKI wypada korzystniej także w analizowanym portfelu globalnym, mimo że podatek od jego wartości jest naliczany bez wykorzystania zwolnienia. Przy 50 tys. zł wyniósłby około 2,4 tys. zł zamiast 7,2 tys. zł podatku Belki, a przy 200 tys. zł około 9,5 tys. zł zamiast 28,7 tys. zł.
Dokładne wyliczenia są dostępne w prezentacji z Fund Forum 2026
Nie jest to jednak dowód, że OKI zawsze wygrywa. Oba portfele osiągnęły w tym okresie bardzo dobre wyniki. Im niższa stopa zwrotu, tym mniej atrakcyjna staje się zamiana podatku od dochodu na podatek od kapitału.
Czy OKI opłaca się przy stracie?
To jeden z najważniejszych mankamentów konstrukcji OKI. Podatek od wartości aktywów może wystąpić nawet wtedy, gdy inwestor ponosi stratę. Ustawa wprost przewiduje również, że strata związana z aktywami OKI nie stanowi straty podatkowej w PIT.
Na OKI podatek od wartości aktywów może natomiast wystąpić również w roku, w którym inwestor stracił pieniądze, ponieważ jego podstawą nie jest wynik inwestycyjny.
Wróćmy do przykładu 150 tys. zł kwalifikowanych aktywów. Przy dostępnych 100 tys. zł zwolnienia i stawce 0,85% podatek od pozostałych 50 tys. zł wynosi 425 zł. Jeżeli portfel zamiast zyskać 8% straci 5%, podatek od wartości aktywów nadal może wystąpić.
Taki mechanizm działa na niekorzyść OKI w słabych latach. Z drugiej strony przy wysokich stopach zwrotu stałe obciążenie liczone od wartości portfela może być znacznie niższe niż 19% osiągniętego dochodu.
Co z lokatami i częścią oszczędnościową?
Tu rachunek wygląda inaczej, ponieważ limit zwolnienia wynosi maksymalnie 25 tys. zł.
Załóżmy, że inwestor utrzymuje na OKI średnio 100 tys. zł kwalifikowanych aktywów oszczędnościowych. 25 tys. zł korzysta ze zwolnienia, natomiast: 100 000 zł – 25 000 zł = 75 000 zł może podlegać podatkowi od wartości aktywów. Przy stawce 0,85% daje to: 75 000 zł × 0,85% = 637,50 zł.
- Załóżmy teraz oprocentowanie 4% rocznie. Odsetki wyniosłyby 4000 zł. Na zwykłym opodatkowanym produkcie 19-proc. podatek od tych odsetek wyniósłby: 760 zł. W takim przykładzie OKI byłoby podatkowo korzystniejsze o 122,50 zł.
- Ale przy oprocentowaniu 3%: podatek od odsetek na zwykłym rachunku wyniósłby 570 zł, podczas gdy podatek od wartości aktywów OKI w naszym uproszczonym przykładzie nadal wynosiłby 637,50 zł.
Przy nisko oprocentowanej części oszczędnościowej przekraczającej 25 tys. zł OKI nie musi więc być korzystniejsze.
To jeden z przypadków, w których przed podjęciem decyzji szczególnie warto użyć kalkulatora.
Uwaga na aktywa zagraniczne
Możliwość posiadania danego instrumentu na OKI nie oznacza automatycznie, że jego wartość korzysta ze zwolnienia.
Ustawa pozwala inwestować również w aktywa zagraniczne spełniające określone kryteria, ale katalog aktywów objętych zwolnieniem jest węższy. Dotyczy m.in. określonych instrumentów denominowanych w złotych oraz funduszy spełniających ustawowe wymagania dotyczące struktury portfela.
Dlatego globalny portfel może znajdować się na OKI, a jednocześnie jego wartość może podlegać podatkowi bez wykorzystania zwolnienia do 100 tys. zł.
Nie oznacza to jednak automatycznie, że taki portfel na OKI jest nieopłacalny. Pokazuje to choćby pięcioletni przykład globalnych akcji: przy wysokich stopach zwrotu podatek od wartości aktywów był znacznie niższy niż 19% końcowego zysku.
Przykład: 100 tys. zł aktywów bez zwolnienia
Załóżmy, że inwestor ma średnio 100 tys. zł aktywów, do których zwolnienie nie ma zastosowania.
Przy stawce 0,85% podatek od wartości aktywów wyniesie: 850 zł.
- Przy stopie zwrotu 8% zysk to 8 tys. zł. 19-proc. podatek od zrealizowanego dochodu na zwykłym rachunku wyniósłby: 1520 zł. OKI nadal wypada lepiej.
- Ale przy stopie zwrotu 3%: zysk wynosi 3000 zł, a 19-proc. podatek to: 570 zł. W takim rocznym przykładzie podatek na OKI – 850 zł – byłby wyższy.
Dlatego w przypadku aktywów nieobjętych zwolnieniem oczekiwana stopa zwrotu staje się jednym z kluczowych parametrów decyzji.
Co z portfelem, który już mam?
To ważna kwestia szczególnie dla doświadczonych inwestorów. Na OKI nie można po prostu przenieść posiadanych wcześniej papierów wartościowych czy jednostek funduszy. Mechanizm jest przeznaczony na nowe wpłaty.
Jeżeli inwestor ma już portfel z dużym niezrealizowanym zyskiem, jego sprzedaż tylko po to, aby wpłacić pieniądze na OKI, może spowodować natychmiastowe powstanie podatku Belki.
W takim przypadku trzeba policzyć, czy przyszłe oszczędności podatkowe z OKI będą wystarczająco duże, aby zrekompensować koszt przejścia ze starego portfela.
Kiedy OKI może się najbardziej opłacać?
| Sytuacja | Ocena podatkowa |
|---|---|
| 50 tys. zł kwalifikowanych inwestycji | Bardzo korzystna – całość może mieścić się w zwolnieniu |
| 100 tys. zł kwalifikowanych inwestycji | Bardzo korzystna, jeśli cały limit jest dostępny |
| 150 tys. zł kwalifikowanych inwestycji i wysoka stopa zwrotu | Potencjalnie bardzo korzystna – opodatkowana jest tylko część ponad zwolnienie |
| 20 tys. zł kwalifikowanych oszczędności | Korzystna – wartość mieści się w limicie 25 tys. zł |
| 100 tys. zł nisko oprocentowanych oszczędności | Trzeba policzyć – 75 tys. zł może podlegać podatkowi od wartości aktywów |
| 100 tys. zł aktywów bez prawa do zwolnienia | Zależy od stopy zwrotu – podatek może być naliczany od całej wartości aktywów |
| Duży portfel z niezrealizowanym zyskiem | Wymaga kalkulacji – trzeba uwzględnić koszt przejścia i wartość odroczenia podatku Belki |
Najbardziej atrakcyjny scenariusz to inwestor, który:
- posiada do około 100 tys. zł kwalifikowanych aktywów inwestycyjnych,
- inwestuje głównie w aktywa korzystające ze zwolnienia,
- oczekuje relatywnie wysokich długoterminowych stóp zwrotu,
- otrzymuje regularne dochody kapitałowe, np. odsetki lub dywidendy,
- dokonuje transakcji, które na zwykłym rachunku powodowałyby bieżące powstawanie zobowiązania podatkowego.
W takich warunkach korzyść podatkowa może być znacząca.
Kiedy OKI może się nie opłacać?
Więcej ostrożności wymaga sytuacja, gdy:
- większość portfela nie kwalifikuje się do zwolnienia,
- wartość aktywów znacznie przekracza limit 100 tys. zł,
- inwestor oczekuje niskiej stopy zwrotu,
- znaczna część środków powyżej 25 tys. zł ma charakter oszczędnościowy,
- strategia polega na wieloletnim trzymaniu aktywów bez realizowania zysków,
- inwestor nie wykorzystał jeszcze możliwości oferowanych przez IKE lub IKZE.
OKI czy IKE i IKZE?
OKI warto porównywać nie tylko ze zwykłym rachunkiem. IKE przy spełnieniu ustawowych warunków pozwala uniknąć podatku od dochodów kapitałowych i nie wprowadza corocznego podatku od wartości portfela. Korzystanie ze zwolnienia jest jednak związane z warunkami wypłaty: co do zasady po ukończeniu 60 lat, ewentualnie po 55. roku życia w przypadku nabycia uprawnień emerytalnych, oraz z wymaganym okresem dokonywania wpłat.
IKZE dodatkowo pozwala korzystać z odliczenia wpłat od podstawy opodatkowania, ale również jest rozwiązaniem nastawionym przede wszystkim na oszczędzanie emerytalne.
OKI ma inną konstrukcję. Nie wymaga czekania do wieku emerytalnego, aby korzystać z podstawowego mechanizmu podatkowego, i może być bardziej elastycznym uzupełnieniem portfela.
Koszty mogą zmienić wynik
Preferencja podatkowa nie powinna przesłaniać opłat. Podstawowe czynności związane z OKI, takie jak otwarcie konta, wpłaty i wypłaty, mają być wolne od opłat. Nie oznacza to jednak, że samo inwestowanie będzie darmowe. Mogą występować m.in. prowizje maklerskie, opłaty za zarządzanie funduszami czy inne koszty właściwe dla danego produktu.
Jeżeli np. OKI pozwala zaoszczędzić 500 zł podatku rocznie, ale wybrana oferta kosztuje o 700 zł więcej od alternatywy, preferencja podatkowa przestaje być argumentem wystarczającym do wyboru.
Dlatego przy porównywaniu ofert potrzebne będą trzy liczby: korzyść podatkowa – podatek od wartości aktywów – dodatkowe koszty = rzeczywista korzyść z OKI.
Pięć pytań przed założeniem OKI
Przed podjęciem decyzji warto odpowiedzieć sobie na pięć pytań:
1. Ile wynosi mój portfel?
Jeżeli kwalifikowane inwestycje mieszczą się w dostępnym limicie 100 tys. zł, podatkowa przewaga OKI może być szczególnie duża.
2. Co chcę kupić?
Nie wszystkie aktywa korzystają z tego samego zwolnienia. Sama możliwość posiadania instrumentu na OKI nie oznacza zwolnienia jego wartości z podatku.
3. Jakiej stopy zwrotu oczekuję?
Im wyższa stopa zwrotu, tym relatywnie atrakcyjniejsza może być zamiana podatku od dochodu na niski podatek od wartości aktywów.
4. Jak długo chcę inwestować?
Przy wieloletnim inwestowaniu trzeba uwzględnić możliwość odroczenia podatku na zwykłym rachunku oraz coroczny charakter podatku od wartości aktywów OKI.
5. Czy wykorzystuję IKE i IKZE?
Jeżeli celem jest długoterminowe budowanie kapitału, wszystkie trzy rozwiązania warto analizować łącznie.
Czy warto założyć OKI?
Dla inwestora budującego portfel kwalifikowanych aktywów mieszczących się w limicie 100 tys. zł argument podatkowy jest bardzo mocny. To najbardziej jednoznaczny przypadek: inwestycja może nie być objęta ani podatkiem Belki, ani podatkiem od wartości aktywów. Nie warto jednak sprowadzać OKI do hasła „100 tys. zł bez podatku”.
Powyżej tego limitu oraz przy aktywach, których wartość nie korzysta ze zwolnienia, OKI staje się wyborem pomiędzy dwoma modelami: 19% podatku od dochodu oraz corocznym podatkiem od kapitału.
Przy wysokich stopach zwrotu i długim horyzoncie drugi model może być znacznie korzystniejszy – również przy dużych portfelach i inwestycjach globalnych. Przy niskiej rentowności, wysokich stopach procentowych albo możliwości wieloletniego odraczania podatku Belki wynik nie jest już tak oczywisty.
Najtrafniejsza odpowiedź brzmi więc: OKI najbardziej opłaca się wtedy, gdy inwestor maksymalnie wykorzystuje zwolnienie, a poza nim osiąga stopę zwrotu wystarczająco wysoką w stosunku do stawki podatku od wartości aktywów.
W pozostałych przypadkach warto policzyć oba warianty.

Reklama
Najczęstsze pytania
Czy przy 100 tys. zł na OKI zapłacę podatek?
Nie musi tak być. Jeżeli całość średniej wartości stanowią kwalifikowane aktywa inwestycyjne, a limit nie jest wykorzystywany przez inne aktywa, 100 tys. zł może mieścić się w zwolnieniu. W przypadku aktywów oszczędnościowych limit wynosi jednak maksymalnie 25 tys. zł w ramach wspólnego limitu 100 tys. zł.
Czy OKI opłaca się powyżej 100 tys. zł?
Może się opłacać. Od części portfela przekraczającej zwolnienie może pojawić się podatek od wartości aktywów, ale dochody z aktywów OKI pozostają wyłączone z PIT. Wynik zależy więc przede wszystkim od stopy zwrotu, struktury portfela i okresu inwestowania.
Czy OKI opłaca się do lokaty?
Do 25 tys. zł kwalifikowanych aktywów oszczędnościowych przewaga podatkowa może być wyraźna. Powyżej tej kwoty trzeba porównać oprocentowanie z podatkiem od wartości aktywów.
Czy przy stracie na OKI zapłacę podatek?
Może tak być. Podatek jest związany z wartością aktywów, a nie z osiągnięciem dochodu. Ustawa wskazuje również, że strata związana z gromadzeniem aktywów OKI nie jest stratą podatkową w PIT.

Przykłady w artykule mają charakter uproszczony i służą przedstawieniu zasad działania OKI. Nie uwzględniają wszystkich możliwych zmian wartości aktywów w ciągu roku, opłat ani indywidualnej sytuacji podatnika. Materiał ma charakter edukacyjny i nie stanowi rekomendacji inwestycyjnej ani porady podatkowej.
14.10.2026

Źródło: Analizy.pl



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania