


Banki zgodne w kwestii wyższej inflacji, ale podzielone ws. stóp procentowych
Pekao i mBank zakładają trzy podwyżki stóp NBP, ING oczekuje dwóch, a PKO BP nadal widzi przestrzeń do obniżek w przyszłym roku. Dla funduszy obligacji równie ważne jest to, że stabilne stopy banku centralnego nie muszą oznaczać spadku rentowności długiego długu.
Prognozy opublikowane do połowy października pokazują, jak bardzo ekonomiści różnią się w ocenie reakcji RPP na droższą energię.
Największe zmiany w bankowych scenariuszach dotyczą obecnie kosztu pieniądza. Wzrost gospodarczy pozostaje stosunkowo odporny, a część ekonomistów przestaje traktować podwyżki stóp wyłącznie jako ryzyko. Dla Pekao, mBanku i ING stają się one scenariuszem bazowym, choć instytucje różnią się co do terminu rozpoczęcia i skali zacieśnienia.

Reklama
Przegląd publikacji dostępnych do 19 października pokazuje jednak również drugą grupę: Erste Bank Polska nadal zakłada stabilizację stóp, a PKO BP dopuszcza nawet ich spadek w 2027 r. Ten podział ma znaczenie dla uczestników funduszy dłużnych, których wyniki zależą od zmian oczekiwań dotyczących przyszłych stóp i rentowności obligacji.
Podwyżki wracają do scenariuszy bazowych
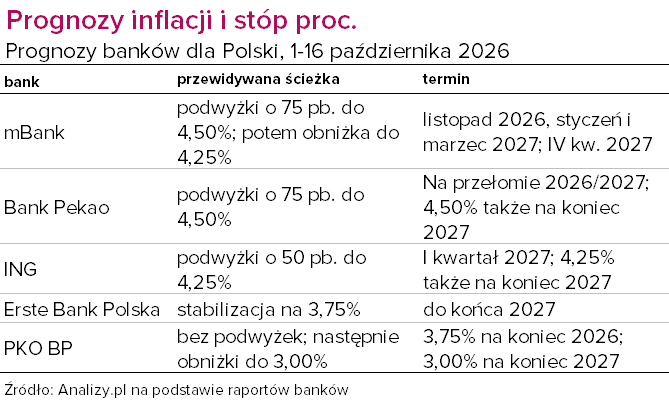
Wyraźny zwrot widać w prognozach ING. Wrześniowa tabela banku zakładała stopę referencyjną NBP na poziomie 3,25% na koniec 2027 r. W październikowej jest to już 4,25%. Oczekiwany poziom podniesiono więc o cały punkt procentowy. ING zakłada dwie podwyżki po 25 pkt bazowych w pierwszym kwartale przyszłego roku. Zdaniem banku RPP nie musi reagować natychmiast, ponieważ presja cenowa wciąż pochodzi przede wszystkim z energii, ale przedłużający się szok zwiększa ryzyko jej rozlania na pozostałe ceny.
mBank poszedł dalej. W październikowej aktualizacji zastąpił scenariusz stabilnych stóp oczekiwaniem trzech podwyżek: w listopadzie, styczniu i marcu. Łącznie dałoby to 75 pkt bazowych i wzrost stopy referencyjnej z 3,75 do 4,50% na koniec III kwartału 2027 roku. W czwartym spodziewają się jednak jednej obniżki. Ekonomiści zastrzegają jednak, że nie mają dużego przekonania do takiego przebiegu wydarzeń, a prawdopodobieństwo braku podwyżek pozostaje relatywnie wysokie.
Także Pekao w październikowym Makrokompasie zakłada 75 pkt bazowych zacieśnienia na przełomie 2026 i 2027 r. Pierwszego ruchu oczekuje w listopadzie. To rozwinięcie zwrotu sygnalizowanego już pod koniec września. W tabeli banku stopa NBP wynosi 4% na koniec tego roku i 4,50% na koniec przyszłego.
Erste i PKO BP nadal bez podwyżek
Erste Bank Polska pozostaje przy stopie 3,75% przez cały 2027 r., mimo wyraźnego pogorszenia prognozy inflacyjnej. Bank podniósł oczekiwany średnioroczny CPI na przyszły rok z 3,1 do 4,2%. Czyli według ekonomistów banku wyższa inflacja nie musi prowadzić do podwyższenia prognozy stóp.
Erste zakłada, że przy braku dalszej eskalacji na rynku surowców RPP może chcieć przeczekać przejściowy wzrost dynamiki cen. Za ostrożnością przemawia spodziewane osłabienie wzrostu gospodarczego i płac. Podwyżki mogłyby natomiast wymusić kolejne wzrosty cen surowców, silniejsza inflacja bazowa albo zacieśnienie polityki głównych banków centralnych zwiększające presję na złotego.
PKO BP również nie widzi potrzeby podwyżek. W Makro Nawigatorze z 12 października zakłada stopę 3,75% na koniec 2026 r. i 3,0% na koniec 2027 r., przy czym pierwsza obniżka nastąpić ma w II kwartale roku. Przestrzeń do łagodzenia polityki wiąże z normalizacją sytuacji na Bliskim Wschodzie. To istotny warunek: oczekiwane obniżki zależą od wygasania źródła obecnego szoku, a nie tylko od słabnięcia krajowej koniunktury.
Wspólnym punktem wielu analiz pozostaje brak wyraźnych efektów drugiej rundy, czyli szerokiego przenoszenia drogiej energii na pozostałe ceny. Spór dotyczy tego, czy RPP powinna działać wyprzedzająco, zanim takie efekty staną się widoczne, czy poczekać na mocniejsze dowody ich występowania.
Obligacje mają więcej niż jeden problem
Z perspektywy rynku długu szczególnie ciekawa jest zmiana prognoz Erste. Bank nie podniósł oczekiwanej ścieżki stóp NBP, ale podwyższył prognozę rentowności polskich obligacji dziesięcioletnich na koniec 2027 r. z 5,37% do 6,04%, czyli o 67 pkt bazowych.
Pokazuje to, że długoterminowy koszt finansowania może pozostać wysoki także przy stabilnej stopie referencyjnej. Ceny długich obligacji uwzględniają oczekiwania inflacyjne, sytuację na rynkach zagranicznych oraz premię wymaganą za ryzyko i długi termin inwestycji. Znaczenie ma również podaż długu wynikająca z potrzeb pożyczkowych państwa.

W październikowych analizach mocno wybrzmiewa kwestia finansów publicznych. PKO BP wskazuje na deficyt sektora instytucji rządowych i samorządowych przekraczający 7% PKB w latach 2026–2027. Październikowe prognozy MFW również nie przynoszą perspektywy szybkiej stabilizacji zadłużenia: relacja długu do PKB ma wzrosnąć do 82% w 2031 r., wobec 77,6% oczekiwanych w kwietniu.
Pekao zwraca z kolei uwagę, że do trwałego spadku rynkowych stóp przydałyby się słabszy wzrost gospodarczy, powrót inflacji do celu i konsolidacja fiskalna. Sam fakt, że rentowności są wysokie w porównaniu z poprzednią dekadą, nie rozstrzyga jeszcze o atrakcyjności momentu zakupu obligacji.
Co to oznacza dla funduszy dłużnych?
Dla funduszy z dużą wrażliwością (skarbowych, długoterminowych) na zmiany rentowności najważniejsza będzie relacja nowych informacji do oczekiwań już zawartych w cenach. Podwyżka stóp zgodna z wyceną rynku nie musi wywołać kolejnej przeceny. Z kolei utrzymanie stóp bez zmian może pomóc obligacjom, jeśli inwestorzy wcześniej zakładali zacieśnienie. Kierunek decyzji RPP jest więc tylko częścią odpowiedzi.
Wyższe rentowności zwiększają dochodowość nowych inwestycji, ale wzrost rentowności papierów już posiadanych obniża ich ceny. Dlatego atrakcyjniejszy punkt wejścia może przez pewien czas współistnieć ze słabymi bieżącymi wynikami funduszy obligacji.
Fundusze krótkoterminowe są zwykle mniej podatne na takie wahania niż portfele długich obligacji o stałym oprocentowaniu. Papiery zmiennokuponowe mogą korzystać z wyższych stawek przy kolejnych aktualizacjach kuponu, pozostają jednak narażone m.in. na ryzyko kredytowe i płynności. Przy tak rozbieżnych scenariuszach banków szczególnego znaczenia nabiera sprawdzenie, jak duże ryzyko stopy procentowej faktycznie przyjmuje dany fundusz.
19.10.2026

Źródło: Protasov AN / Shutterstock.com


Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania