


Liderzy funduszy na jeden sezon? Sprawdziliśmy 12 lat wyników
Czy fundusz, który w danym roku znalazł się wśród najlepszych na rynku, ma większe szanse na powtórzenie sukcesu? Sprawdziliśmy, jak trwała była przewaga liderów polskich funduszy inwestycyjnych w ostatnich kilkunastu latach.
Postanowiliśmy sprawdzić, jak trwała jest przewaga liderów polskich funduszy inwestycyjnych. Przeanalizowaliśmy roczne stopy zwrotu z lat 2014-2025 w czterech grupach: akcji polskich uniwersalnych, akcji polskich małych i średnich spółek, dłużnych polskich krótkoterminowych uniwersalnych oraz dłużnych polskich skarbowych. W każdej grupie wyodrębniliśmy 25 proc. funduszy z najwyższymi stopami zwrotu w danym roku, a następnie sprawdziliśmy, jak radziły sobie w kolejnych trzech latach. Interesowało nas zarówno to, czy utrzymywały się w czołówce nieprzerwanie, jak i to, czy potrafiły do niej powrócić po okresie słabszych wyników.
Rezultaty pokazują, że wieloletnia dominacja w rankingach jest stosunkowo rzadka. Nie oznacza to jednak, że ubiegłoroczni liderzy bezpowrotnie tracą przewagę nad konkurencją.

Reklama
Z każdym kolejnym rokiem liderów ubywa
W badaniu wyodrębniliśmy 194 przypadki, w których fundusz należał do najlepszego kwartyla swojej grupy i dysponowaliśmy jego wynikami za trzy kolejne lata. Spośród nich 79, czyli ponad 40 proc., utrzymało pozycję lidera rok później. Jednak już tylko 36 przypadków, czyli 18,6 proc., dotyczyło funduszy, które pozostawały w najlepszej ćwiartce rankingu przez dwa następne lata z rzędu. Nieprzerwaną serię przez trzy kolejne lata utrzymało zaledwie 15 przypadków, czyli jedynie 7,7 proc. funduszy. Oznacza to obecność funduszu w czołowym kwartylu przez cztery lata kalendarzowe łącznie, wliczając rok wyjściowy. Wyniki różniły się jednak w zależności od grupy.
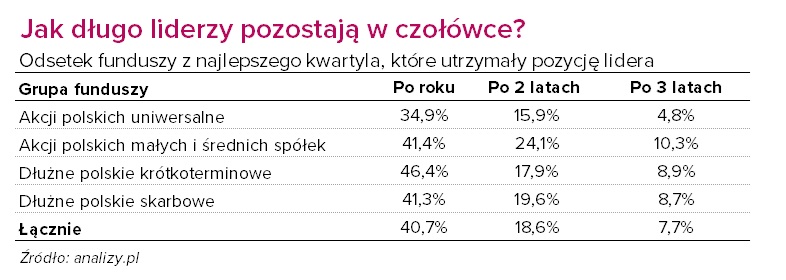
Najtrudniejsze okazało się utrzymanie wieloletniej przewagi w grupie akcji polskich. Spośród 63 obserwowanych przypadków liderów w grupie uniwersalnych tylko 3 zakończyły się nieprzerwaną obecnością w najlepszym kwartylu przez następne trzy lata. W funduszach akcji polskich małych i średnich spółek odsetek wyniósł 10,3 proc., co również oznacza zaledwie 3 na 29 przypadków. W funduszach dłużnych krótkoterminowych takich przypadków było 5 na 56, a w funduszach skarbowych 4 na 46.
W analizie wymagaliśmy, aby lider pozostawał w najlepszym kwartylu nieprzerwanie. A co, jeśli dopuścimy przejściowe pogorszenie pozycji? Spośród 194 przypadków liderów aż 66, czyli 34 proc., znajdowało się w najlepszym kwartylu także trzy lata później. Co istotne, w 51 z tych 66 przypadków fundusz przynajmniej raz po drodze wypadł z czołówki. Oznacza to, że ponad trzy czwarte liderów obecnych w najlepszym kwartylu po trzech latach nie utrzymywało tak wysokiej pozycji przez cały ten okres. Innymi słowy, brak nieprzerwanej serii sukcesów nie oznaczał, że fundusz nie był w stanie ponownie osiągnąć ponadprzeciętnego wyniku na tle swojej grupy.
Zjawisko to było widoczne szczególnie wśród funduszy dłużnych krótkoterminowych. W najlepszym kwartylu po trzech latach znajdowało się 44,6 proc. pierwotnych liderów, choć tylko 8,9 proc. pozostawało w nim przez cały okres bez przerwy. W funduszach akcji polskich uniwersalnych proporcje wynosiły odpowiednio 30,2 proc. i 4,8 proc.
Wyniki sugerują zatem, że pozycja funduszu w rocznym rankingu może być zmienna nawet wtedy, gdy w dłuższej perspektywie produkt wielokrotnie plasuje się wśród najlepszych w swojej grupie.
Cztery lata na szczycie? Są takie fundusze
Spośród 27 funduszy, które w 2022 r. znalazły się w najlepszym kwartylu swoich grup, zaledwie 3 utrzymały tę pozycję przez kolejne trzy lata, aż do końca 2025 r. Były to:
Warto przy tym pamiętać, że punktem wyjścia był rok 2022, wyjątkowo trudny zarówno dla akcji, jak i obligacji. Samo znalezienie się w najlepszym kwartylu nie musiało wówczas oznaczać dodatniej stopy zwrotu. W przypadku wspomnianej trójki było jednak inaczej. QUERCUS Dłużny Krótkoterminowy zarobił w 2022 r. 3,2 proc., PZU Energia Dłużny Krótkoterminowy 7,6 proc. (przy średniej w grupie +0,6 proc.), a Rockbridge Obligacji Aktywny 2 aż 11,79 proc. (przy średniej w grupie -6,1). Wszystkie trzy fundusze utrzymały następnie wysokie pozycje na tle konkurencji w latach 2023-2025.
Wśród takich funduszy nie znalazł się żaden fundusz akcji. Nie oznacza to jednak, że wszyscy dawni liderzy tego segmentu trwale wypadli z czołówki. Spośród 27 liderów z 2022 r. aż 11 ponownie znalazło się w najlepszym kwartylu w 2025 r. Oznacza to, że osiem funduszy, które w międzyczasie przynajmniej raz wypadły z czołówki, zdołało do niej powrócić. Wśród nich były również fundusze akcji. Przykładowo Credit Agricole Akcyjny , który należał do najlepszego kwartyla w 2022 r., w dwóch kolejnych latach plasował się w trzecim kwartylu, aby w 2025 r. ponownie znaleźć się wśród najlepszych.
Wieloletnia dominacja nie była jednak w przeszłości domeną wyłącznie funduszy dłużnych. Przykładowo AGIO Akcji Małych i Średnich Spółek znajdował się w najlepszym kwartylu swojej grupy nieprzerwanie w latach 2021-2024. W 2025 r. wypadł jednak z czołówki.
Rok 2025 przetasował ranking funduszy akcji
Jak gwałtownie potrafią zmieniać się pozycje funduszy, pokazują wyniki ostatnich dwóch pełnych lat. W grupie akcji polskich uniwersalnych spośród ośmiu funduszy należących do najlepszego kwartyla w 2023 r. aż sześć utrzymało miejsce w czołówce również w 2024 r. Rok później sytuacja zmieniła się diametralnie. Spośród ośmiu liderów z 2024 r. tylko jeden pozostał w najlepszym kwartylu w 2025 r. Co więcej, aż pięć funduszy spadło bezpośrednio do najgorszej ćwiartki rankingu.
Jedynym funduszem, który obronił pozycję, był PZU Akcji Polskich. W 2024 r. zarobił 7,3 proc., a w 2025 r. jego stopa zwrotu wyniosła 42,6 proc. Za ubiegłoroczne osiągnięcia fundusz został wyróżniony nagrodą Alfa przyznawaną przez Analizy Online.
Podobne przetasowanie nastąpiło wśród funduszy akcji polskich małych i średnich spółek. Żaden z pięciu liderów z 2024 r. nie utrzymał miejsca w najlepszym kwartylu w roku następnym. Dla porównania, w grupie funduszy dłużnych krótkoterminowych sześciu z dziewięciu liderów z 2024 r. pozostało w czołówce także w 2025 r.
Warto przy tym pamiętać, że pogorszenie pozycji w rankingu nie musi oznaczać poniesienia straty przez inwestora. Dobrym przykładem jest QUERCUS Agresywny. W 2024 r. fundusz zarobił 5,1 proc. i znalazł się w najlepszym kwartylu grupy akcji polskich uniwersalnych. Za wyniki osiągnięte w latach 2023 i 2024 został również wyróżniony nagrodami Alfa. W 2025 r. jego stopa zwrotu wzrosła do 24,6 proc., ale fundusz przesunął się do najgorszego kwartyla. Oznacza to, że choć wypracował znacznie wyższy zysk niż rok wcześniej, konkurenci poradzili sobie jeszcze lepiej.
Czy warto wybierać ubiegłorocznych zwycięzców?
Przeprowadzona analiza pokazuje, że na pytanie o trwałość przewagi liderów funduszy w danym roku nie ma jednej odpowiedzi. Jeśli wymagamy nieprzerwanej obecności wśród najlepszych przez kilka kolejnych lat, takich przypadków jest niewiele. Jednak istotna część funduszy potrafi ponownie znaleźć się w czołówce po okresie słabszych wyników relatywnych.
Nie oznacza to automatycznie, że za powtarzalnością dobrych wyników stoją ponadprzeciętne umiejętności zarządzających. Znaczenie mogą mieć także różnice w strategiach, poziomie podejmowanego ryzyka, ekspozycji na określone segmenty rynku czy wysokości kosztów.
Roczne rankingi pokazują zatem ważną, ale niepełną część obrazu. Fundusz, który wypada z czołówki, niekoniecznie przestaje dobrze zarabiać. Z kolei produkt zajmujący wysokie miejsce w zestawieniu przez kilka lat może zawdzięczać to również określonej ekspozycji na czynniki ryzyka sprzyjające mu w badanym okresie. Dlatego przy wyborze funduszu warto analizować nie tylko ostatnią stopę zwrotu, lecz również wyniki osiągane w różnych warunkach rynkowych (na tle benchmarków) oraz konsekwencję realizowanej strategii.
Metodologia: Badanie opiera się na rocznych stopach zwrotu z lat 2014-2025. Fundusze porównywano w ramach czterech grup, przyjmując za liderów najlepszą ćwiartkę rankingu w danym roku. Z obliczeń wyłączono FIZ-y i fundusze będące w likwidacji.

21.10.2026

Źródło: karen roach / Shutterstock.com


Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania