


Krwawy wrzesień funduszy obligacji. Różnice w wynikach zaskakują
Dwa trudne miesiące z rzędu wystawiły fundusze obligacji skarbowych krótkoterminowych na ciężką próbę. We wrześniu różnica między najlepszym a najgorszym wynikiem sięgnęła aż 0,85 pkt proc. W wymagających warunkach rynkowych o sukcesie decydowała przede wszystkim konstrukcja portfela i podejście do ryzyka.
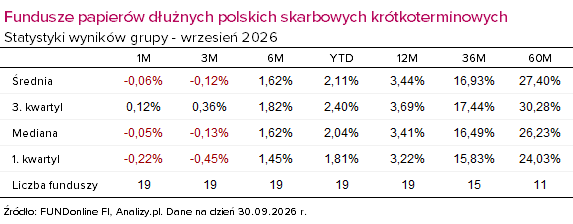
Dynamiczna sytuacja na rynku obligacji sprawia, że utrzymują się duże różnice w stopach zwrotu funduszy, które na pierwszy rzut oka mogą wydawać się bardzo podobne. Najlepsze 25% produktów wypracowało we wrześniu wyniki na poziomie co najmniej 0,12%, podczas gdy na drugim końcu zestawienia straty przekraczały 0,2%. Różnica między liderem a najsłabszym funduszem wyniosła aż 0,85 pkt proc. To bardzo dużo, zwłaszcza na tle wyników osiągniętych od początku roku (średnio 2,1%). Pokazuje to, że nawet w tak pozornie „spokojnej” grupie wybór konkretnego funduszu ma duże znaczenie, a koncentracja kapitału w jednym produkcie zwiększa ryzyko nietrafionego wyboru.
Po dwóch kolejnych miesiącach bardzo słabych wyników, może się okazać, że bieżący rok okaże się jednym z mniej udanych dla funduszy dłużnych skarbowych krótkoterminowych. Niestety, nawet wysiłki zespołów zarządzających nie zawsze pozwalają uchronić portfele przed niekorzystnymi zmianami na rynku. A warunki w ostatnich tygodniach były wyjątkowo wymagające.
Krwawy wrzesień
Wrzesień przyniósł kontynuację złej passy z sierpnia, ale tym razem role się odwróciły. O ile miesiąc wcześniej największa presja dotyczyła obligacji długoterminowych, o tyle we wrześniu znalazł się pod nią krótszy odcinek krzywej dochodowości. Szczególnie wyraźna przecena dotknęła papiery zapadające w latach 2028–2030. Mogło to odzwierciedlać obawy inwestorów przed potencjalną podwyżką stóp procentowych przez RPP w listopadzie. W rezultacie rentowność obligacji zapadających w styczniu 2029 r. wzrosła we wrześniu z 4,71% do 5,19%, czyli o 48 pkt baz. To bardzo duży ruch jak na jeden miesiąc. Dzięki relatywnie krótkiej duracji tych papierów spadki ich cen były jednak ograniczone w porównaniu z tymi, jakie przy podobnym wzroście rentowności mogłyby wystąpić w przypadku obligacji długoterminowych.
Powodów tak trudnego września nie brakowało. Wśród najważniejszych można wymienić podwyżki stóp procentowych zarówno przez Fed, jak i EBC, obniżenie ratingu kredytowego Polski przez Moody’s oraz stosunkowo wysoki odczyt inflacji za sierpień. Istotnym źródłem niepewności pozostawał również przyszły kierunek polityki RPP. W październiku Rada pozostawiła stopy procentowe bez zmian, choć późniejsza konferencja prezesa NBP, Adama Glapińskiego, przyniosła nieco łagodniejszy przekaz, niż mogła tego oczekiwać część inwestorów.

Reklama
Obrona przede wszystkim
Wrześniowy układ sił w grupie przypominał ten sprzed miesiąca. Co prawda tym razem na czele zestawienia znalazł się Generali Konserwatywny, ale poprzedni lider ustąpił mu zaledwie o 0,07 pkt proc. Pierwsza czwórka poradziła sobie bardzo dobrze, przede wszystkim dzięki niskiemu ryzyku stopy procentowej – nawet jak na standardy tej grupy – oraz zaangażowaniu w obligacje korporacyjne. Ograniczona ekspozycja na przecenione papiery skarbowe pozwoliła tym funduszom wypracować wyraźną przewagę nad konkurentami. Innymi słowy, im trudniejsza sytuacja na rynku obligacji skarbowych, tym większe znaczenie dla ich relatywnych wyników miała odmienna konstrukcja portfeli.
Gorszą passę kontynuował PZU Sejf+, choć tym razem jeszcze niżej uplasował się Rockbridge Obligacji Aktywny 1. Oba fundusze wyróżniają się bardziej ofensywnym podejściem do zarządzania – oczywiście na tle pozostałych produktów z tej grupy. Nie zaskakuje więc, że w tak trudnych warunkach rynkowych poniosły znacznie większe straty niż przeciętny jej reprezentant. Łącznie aż 5 z 19 funduszy straciło ponad 0,3%. Wyniki pozostałych były jednak znacznie bardziej wyrównane, a ich przeciętna stopa zwrotu pozostała dodatnia.
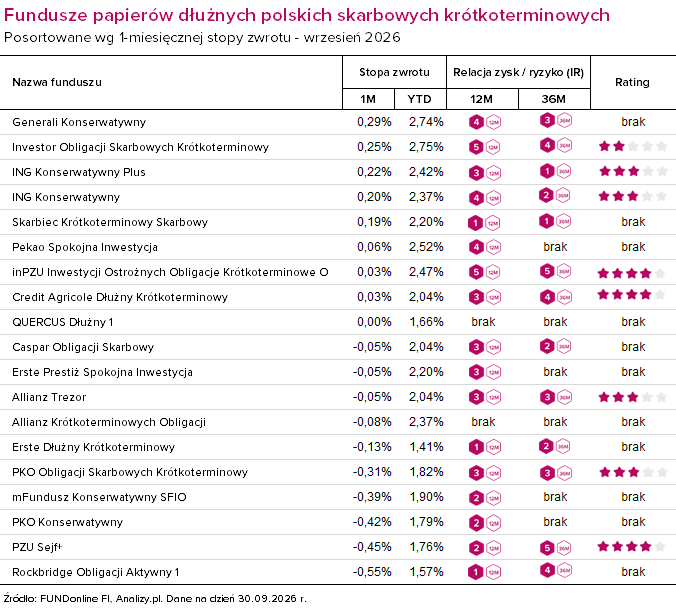
Z perspektywy pierwszych dziewięciu miesięcy roku liderem pozostaje Investor Obligacji Skarbowych Krótkoterminowy, który utrzymuje niewielką przewagę nad Generali Konserwatywnym. Na końcu zestawienia znajduje się natomiast Erste Dłużny Krótkoterminowy, którego stopa zwrotu jest niższa o blisko 1,3 pkt proc., co oznacza wynik mniej więcej o połowę gorszy od rezultatu lidera. Przy obecnym poziomie stóp procentowych to znacząca dysproporcja. Tegoroczne rezultaty wyraźnie pokazują, że nawet w grupie funduszy uznawanych za zachowawcze różnice między strategiami zarządzających mogą być bardzo duże. Dlatego inwestorzy powinni pamiętać o dywersyfikacji, również przy wyborze rozwiązań o stosunkowo niskim poziomie ryzyka.
Uwaga metodologiczna: Do analizy przyjęliśmy te fundusze, które sklasyfikowane są jako fundusze dłużne polskie skarbowe krótkoterminowe, jednocześnie zaliczające się do średniej obliczanej przez nas dla grupy (tj. fundusze działające w formule FIO i SFIO).

13.10.2026

Źródło: ImageFlow / Shutterstock.com



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania