


Pułapka wzrostu na kredyt. CoreWeave pokazuje ryzyka boomu na sztuczną inteligencję?
Dynamiczny wzrost przychodów, miliardy dolarów w nowych kontraktach i ogromny popyt na infrastrukturę sztucznej inteligencji. CoreWeave ma niemal wszystko, czego inwestorzy oczekują od spółki technologicznej. Ma jednak również coś, co coraz bardziej niepokoi rynek: gigantyczne zadłużenie i konieczność nieustannego pozyskiwania kapitału.
Przypadek amerykańskiej firmy pokazuje, że nawet przedsiębiorstwo działające w najszybciej rozwijającej się branży może znaleźć się w kryzysie finansowym. Wystarczy, że inwestycje będą rosły szybciej niż zdolność do ich finansowania.
Kiedy sukces biznesowy staje się zagrożeniem finansowym
Historia rynków finansowych zna wiele przedsiębiorstw, które nie upadły z powodu braku klientów czy spadku sprzedaży. Ich problemem było zbyt szybkie tempo ekspansji, finansowane coraz większym zadłużeniem. Mechanizm jest stosunkowo prosty. Przedsiębiorstwo dostrzega ogromny popyt na swoje produkty lub usługi i rozpoczyna intensywne inwestycje. Buduje nowe zakłady, kupuje maszyny, rozwija infrastrukturę i zatrudnia pracowników. Ponieważ bieżące przepływy pieniężne nie wystarczają na pokrycie wydatków, korzysta z kredytów i emisji obligacji.

Reklama
Początkowo strategia przynosi znakomite rezultaty. Przychody rosną, portfel zamówień się powiększa, a inwestorzy chętnie dostarczają kapitał. Problem pojawia się wtedy, gdy koszty finansowania zaczynają rosnąć szybciej niż zdolność przedsiębiorstwa do generowania gotówki. W pewnym momencie spółka może potrzebować nowych kredytów nie tylko na dalszą ekspansję, ale również na obsługę istniejących zobowiązań.
W ten sposób sukces operacyjny może przerodzić się w kryzys płynności.
CoreWeave jest obecnie jednym z najciekawszych przykładów tego zjawiska. CoreWeave dostarcza infrastrukturę obliczeniową wykorzystywaną do trenowania i uruchamiania modeli sztucznej inteligencji. Jej klientami są największe przedsiębiorstwa technologiczne, w tym Microsoft, Meta i OpenAI. Model biznesowy polega na budowaniu infrastruktury wyposażonej w zaawansowane procesory graficzne, przede wszystkim firmy Nvidia, a następnie udostępnianiu mocy obliczeniowej klientom.
W przeciwieństwie do wielu tradycyjnych przedsiębiorstw technologicznych CoreWeave musi ponosić ogromne wydatki inwestycyjne, zanim zacznie osiągać przychody z nowo uruchamianej infrastruktury.
Według danych historycznych i prognoz analityków nakłady inwestycyjne spółki wynoszą:
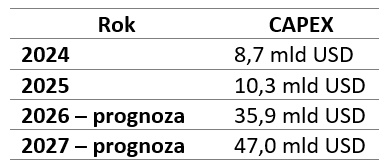
W ciągu zaledwie trzech lat roczne nakłady inwestycyjne mogą wzrosnąć ponad pięciokrotnie. Łączny CAPEX w latach 2026–2027 może zbliżyć się do 83 mld USD. To kwota porównywalna z wartością największych projektów infrastrukturalnych na świecie. Nie byłoby w tym nic niepokojącego, gdyby spółka mogła finansować inwestycje przede wszystkim z własnych przepływów pieniężnych.
CoreWeave jest jednak w zupełnie innej sytuacji.
Rosnące przychody nie oznaczają rosnącej gotówki
Jednym z najważniejszych błędów popełnianych przez inwestorów jest utożsamianie wzrostu przychodów z poprawą sytuacji finansowej przedsiębiorstwa. Tymczasem firma może raportować rekordową sprzedaż i jednocześnie potrzebować coraz większych zastrzyków kapitału. W pierwszym półroczu 2026 roku CoreWeave wygenerował około 3,7 mld USD dodatnich przepływów operacyjnych. Jednocześnie wydatki inwestycyjne pochłonęły około 14,1 mld USD. Oznacza to ujemne wolne przepływy pieniężne rzędu 10,4 mld USD, liczone jako przepływy operacyjne pomniejszone o CAPEX. Innymi słowy, działalność operacyjna nie była w stanie sfinansować nawet jednej trzeciej inwestycji.
Według prognoz analityków ujemne wolne przepływy pieniężne mogą wynieść około 29 mld USD w 2026 roku i kolejne 32 mld USD w 2027 roku. Jeżeli te szacunki się sprawdzą, spółka będzie musiała pokryć w ciągu dwóch lat ponad 60 mld USD ujemnych przepływów pieniężnych.
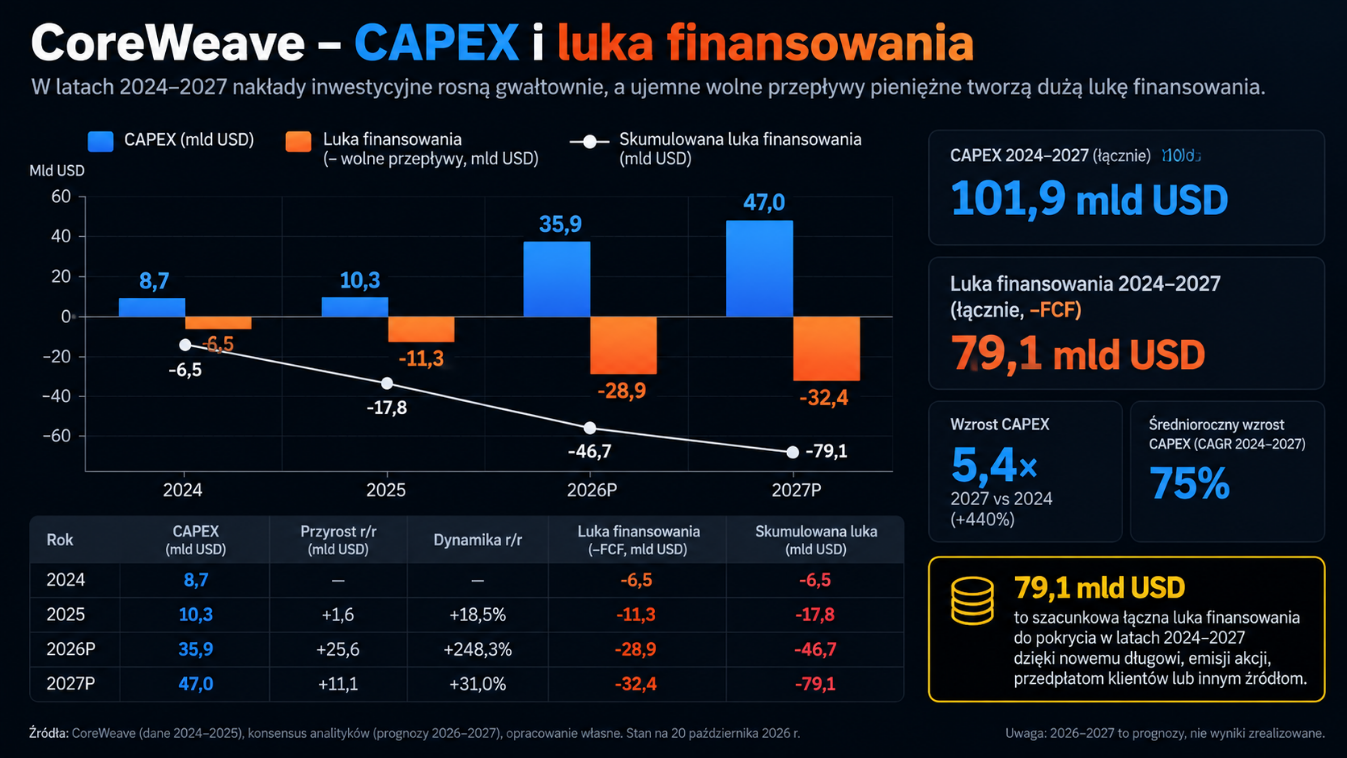
Nie oznacza to automatycznie konieczności pozyskania takiej samej kwoty nowego długu. Część potrzeb może zostać pokryta istniejącą gotówką, dostępnymi liniami finansowania, emisją akcji czy przedpłatami klientów. Pokazuje jednak skalę uzależnienia przedsiębiorstwa od zewnętrznego kapitału.
Największym zagrożeniem nie jest brak popytu na usługi CoreWeave, lecz możliwość, że spółce zabraknie finansowania, zanim inwestycje zaczną generować wystarczającą gotówkę.
Pułapka zadłużenia – kiedy wierzyciele zaczynają dyktować warunki
Według informacji Reutersa łączna skala zadłużenia CoreWeave, w szerokim ujęciu obejmującym różne formy finansowania, sięga około 50 mld USD. Jeszcze bardziej niepokojące są sygnały płynące z rynku obligacji. W październiku 2026 roku rentowności niektórych obligacji spółki wzrosły do około 15–16%. To bardzo wysoki poziom, charakterystyczny dla emitentów postrzeganych przez rynek jako obciążeni znacznym ryzykiem kredytowym.
Dlaczego ma to tak duże znaczenie? Wyobraźmy sobie przedsiębiorstwo, które musi pozyskać kolejne 10 mld USD finansowania. Przy oprocentowaniu 6% roczny koszt odsetkowy wynosi 600 mln USD. Przy 10% wzrasta do miliarda dolarów, a przy 15% osiąga już 1,5 mld USD. Wysokie koszty finansowania mogą więc pochłonąć znaczną część przyszłych korzyści wynikających ze wzrostu przychodów.
Co więcej, pojawia się mechanizm samonapędzający. Wzrost zadłużenia zwiększa obawy inwestorów. Rosnące obawy powodują spadek cen obligacji i wzrost wymaganych rentowności. Droższe finansowanie pogarsza przyszłe przepływy pieniężne, co jeszcze bardziej zwiększa postrzegane ryzyko kredytowe. To klasyczna spirala zadłużenia.
Trzeba jednak pamiętać, że rentowność obligacji na rynku wtórnym nie jest automatycznie kosztem całego finansowania przedsiębiorstwa. CoreWeave korzysta również z kredytów zabezpieczonych aktywami i kontraktami, których oprocentowanie może być istotnie niższe. Niemniej gwałtowny wzrost rentowności obligacji stanowi wyraźny sygnał ostrzegawczy. I takie ryzyko gwałtownego wzrostu rentowności obligacji emitowanych przez firmy finansujące się długiem by rozwijać produkty związane z boomem AI dotyczy wielu spółek.
Czy 104 miliardy dolarów zamówień wystarczą, żeby uratować firmę?
Najsilniejszym argumentem przemawiającym na korzyść CoreWeave jest ogromny portfel zakontraktowanych przyszłych przychodów. Na koniec drugiego kwartału 2026 roku backlog spółki wynosił około 104 mld USD. Dla wielu inwestorów jest to dowód, że przedsiębiorstwo dysponuje stabilną podstawą do dalszego rozwoju.
Problem polega na tym, że portfel zamówień nie jest tym samym co gotówka dostępna na spłatę zadłużenia. Przychody z wieloletnich kontraktów będą wpływały stopniowo. Tymczasem procesory, serwery, instalacje energetyczne i centra danych trzeba finansować znacznie wcześniej. Powstaje niedopasowanie terminów przepływów pieniężnych.
Co więcej, podpisane kontrakty nie eliminują ryzyka operacyjnego. Infrastruktura musi zostać ukończona i uruchomiona zgodnie z harmonogramem, a usługi dostarczone na uzgodnionych warunkach. Opóźnienia mogą oznaczać przesunięcie wpływów, podczas gdy odsetki od kredytów trzeba płacić niezależnie od tempa realizacji inwestycji. Z tego powodu nawet bardzo duży backlog nie stanowi gwarancji wypłacalności.
Kolejne ryzyko: technologia starzeje się szybciej niż spłaca zadłużenie
W przypadku CoreWeave pojawia się jeszcze jeden problem, charakterystyczny dla infrastruktury sztucznej inteligencji. Znaczna część inwestycji jest związana z zakupem procesorów graficznych. W przeciwieństwie do elektrowni, autostrady czy infrastruktury przesyłowej procesory GPU mogą stosunkowo szybko tracić przewagę technologiczną.
Nowe generacje układów oferują większą wydajność i lepszą efektywność energetyczną. W konsekwencji starsze procesory mogą wymagać obniżenia cen wynajmu mocy obliczeniowej. Jeżeli wartość ekonomiczna infrastruktury będzie spadała szybciej, niż zakładają modele finansowe, przedsiębiorstwo może stanąć przed koniecznością kolejnej rundy inwestycji. To oznacza dodatkowy CAPEX w momencie, gdy wcześniejsze zobowiązania nadal pozostają do spłaty. Powstaje pytanie, czy okres ekonomicznej użyteczności sprzętu będzie wystarczająco długi, aby wygenerowane przychody pokryły koszty zakupu, finansowania i eksploatacji.
Dla wierzycieli istotne jest również to, że część finansowania jest zabezpieczona właśnie sprzętem. Spadek jego wartości może zmniejszać jakość zabezpieczeń i ograniczać możliwości pozyskiwania kolejnych kredytów.
Co się stanie, jeśli boom inwestycyjny w AI wyhamuje?
Największe ryzyko pojawia się w sytuacji, gdy przedsiębiorstwo zakłada dalszy dynamiczny rozwój rynku, a rzeczywisty popyt zaczyna rosnąć wolniej. Nie musi nawet dojść do załamania zainteresowania sztuczną inteligencją. Wystarczy, że największe firmy technologiczne ograniczą tempo inwestycji, wydłużą okres wykorzystywania posiadanej infrastruktury lub zaczną bardziej agresywnie negocjować ceny usług. Dla przedsiębiorstwa finansującego rozwój przede wszystkim z własnych zysków takie spowolnienie może oznaczać jedynie niższą rentowność. Dla spółki silnie zadłużonej konsekwencje mogą być znacznie poważniejsze.
Niższe przychody ograniczają zdolność obsługi długu, a wysokie koszty stałe utrudniają szybkie dostosowanie działalności do nowych warunków. Jeżeli dodatkowo inwestorzy ograniczą dostępność kapitału, przedsiębiorstwo może zostać zmuszone do sprzedaży aktywów, emisji nowych akcji lub renegocjacji warunków zadłużenia. W skrajnym przypadku może dojść do restrukturyzacji zobowiązań.
Nie oznacza to, że taki scenariusz musi zrealizować się w CoreWeave. Pokazuje jednak, jak niewielki margines błędu może mieć przedsiębiorstwo rozwijające się dzięki intensywnemu wykorzystaniu dźwigni finansowej.
Dlaczego akcjonariusze mogą stracić nawet wtedy, gdy firma przetrwa?
To jeden z najważniejszych aspektów ryzyka, często niedoceniany przez inwestorów giełdowych. Przetrwanie przedsiębiorstwa nie oznacza automatycznie ochrony wartości jego akcji. W przypadku pogorszenia sytuacji finansowej spółka może pozyskać nowy kapitał poprzez emisję akcji po cenie znacznie niższej od wcześniejszych notowań.
Prowadzi to do rozwodnienia udziałów dotychczasowych akcjonariuszy.
Może również dojść do restrukturyzacji długu, w której wierzyciele otrzymają część kapitału własnego w zamian za redukcję zobowiązań. W takim scenariuszu działalność przedsiębiorstwa może być kontynuowana, ale wartość przypadająca dotychczasowym akcjonariuszom zostanie istotnie ograniczona.
Dlatego w przypadku wysoko zadłużonych spółek nie wystarczy analizować przyszłych przychodów czy potencjału rynku. Trzeba również oceniać, jaka część przyszłych przepływów pieniężnych przypadnie wierzycielom, a jaka pozostanie dla właścicieli akcji.
CoreWeave może jednak wygrać ten wyścig
Obraz sytuacji nie jest jednoznacznie negatywny. CoreWeave działa na rynku, na którym popyt na moc obliczeniową pozostaje bardzo wysoki. Spółka ma wieloletnie kontrakty z dużymi odbiorcami, dostęp do zaawansowanej technologii Nvidii oraz możliwość korzystania z finansowania zabezpieczonego infrastrukturą i przyszłymi przychodami.
Niektóre instytucje finansowe uważają, że rynek przesadnie reaguje na wzrost rentowności niezabezpieczonych obligacji. Goldman Sachs wskazuje na możliwość finansowania inwestycji za pomocą struktur projektowych, których koszty mogą być niższe od rentowności obligacji notowanych na rynku wtórnym. Z kolei JPMorgan ocenia, że ekspozycja dużych banków na ryzyko związane z CoreWeave jest w większości dobrze zabezpieczona.
Są to istotne argumenty, ponieważ pokazują, że spółka nie jest całkowicie uzależniona od emisji tradycyjnych obligacji. Jednocześnie nawet korzystne warunki finansowania nie eliminują ryzyka niedopasowania terminów inwestycji i wpływów od klientów.
O przyszłości CoreWeave zadecyduje więc nie tylko tempo wzrostu przychodów, lecz przede wszystkim relacja pomiędzy rentownością nowych inwestycji a kosztem kapitału potrzebnego do ich realizacji.
Pięć sygnałów ostrzegawczych dla inwestorów
Przypadek CoreWeave pokazuje, na jakie wskaźniki warto zwracać uwagę przy analizowaniu szybko rozwijających się przedsiębiorstw finansowanych długiem.
Po pierwsze – wolne przepływy pieniężne. Jeżeli przychody rosną dynamicznie, ale ujemny FCF pogłębia się z roku na rok, warto ustalić, kiedy przedsiębiorstwo osiągnie samowystarczalność finansową.
Po drugie – koszt zadłużenia. Wzrost rentowności obligacji może sygnalizować pogorszenie zaufania wierzycieli jeszcze przed pojawieniem się problemów z obsługą zobowiązań.
Po trzecie – harmonogram zapadalności długu. Szczególnie niebezpieczna jest koncentracja dużych spłat w okresie, gdy przedsiębiorstwo nadal potrzebuje kapitału na inwestycje.
Po czwarte – jakość zabezpieczeń i dostępność finansowania. Warto sprawdzać, jaka część linii kredytowych jest rzeczywiście dostępna, a jaka zależy od spełnienia dodatkowych warunków.
Po piąte – relacja pomiędzy CAPEX a przyszłymi przepływami pieniężnymi. Nawet bardzo atrakcyjny rynek nie gwarantuje sukcesu, jeśli koszty budowy infrastruktury przewyższają ekonomiczne korzyści z jej wykorzystania.

Wnioski: największym zagrożeniem dla boomu AI może być koszt pieniądza
CoreWeave jest symbolem nowego etapu rozwoju rynku sztucznej inteligencji. W pierwszej fazie boomu dominowały przedsiębiorstwa technologiczne finansujące inwestycje przede wszystkim z ogromnych zasobów gotówki i wysokich zysków operacyjnych. Obecnie coraz większą rolę odgrywają podmioty, które budują infrastrukturę dzięki kredytom, obligacjom i finansowaniu projektowemu. Oznacza to, że rozwój sztucznej inteligencji staje się coraz bardziej zależny od kondycji rynku kredytowego.
Jeżeli kapitał pozostanie dostępny, a popyt na usługi AI będzie rósł zgodnie z oczekiwaniami, CoreWeave może przekształcić gigantyczne inwestycje w znaczące przyszłe przepływy pieniężne. Jeżeli jednak koszty finansowania utrzymają się na wysokim poziomie, a realizacja przychodów okaże się wolniejsza od prognoz, zadłużenie może stać się barierą dalszego rozwoju.
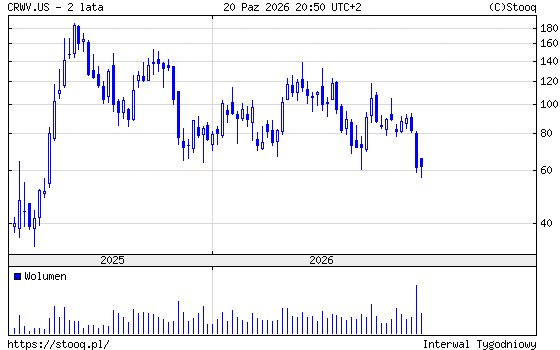
Na razie inwestorzy są przestraszeni i notowania CoreWeave spadły od szczytu o 2/3.
Najważniejsza lekcja płynąca z historii CoreWeave jest uniwersalna: nawet najlepszy produkt i najszybciej rozwijający się rynek nie gwarantują sukcesu finansowego, jeżeli przedsiębiorstwo rozwija się szybciej, niż pozwalają na to jego przepływy pieniężne.
Na giełdzie można mieć rację co do przyszłości całej branży, a mimo to stracić pieniądze na spółce, która nie przetrwa wzrostu kosztów finansowania własnego wzrostu lub nie zgra w czasie inwestycji, przychodów i finansowania.
21.10.2026

Źródło: Summit Art Creations / Shutterstock.com


Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania