


Ankieta BofA: optymizm słabnie, ale technologia nadal przyciąga zarządzających
Zarządzający funduszami ostrożniej oceniają perspektywy gospodarki, lecz nie rezygnują z akcji. Udział gotówki w portfelach pozostaje niski, a przeważenie technologii jest największe od ponad 6 lat. Największe obawy budzą gwałtowny wzrost rentowności obligacji oraz bańka związana ze sztuczną inteligencją – wynika z październikowej ankiety BofA.
W październikowej edycji Global Fund Manager Survey uczestniczyło 161 zarządzających instytucjonalnych, którzy odpowiadają za aktywa o wartości 453 mld dolarów. Wyniki pokazują stopniowe schładzanie nastrojów, choć nadal daleko im do pesymizmu.
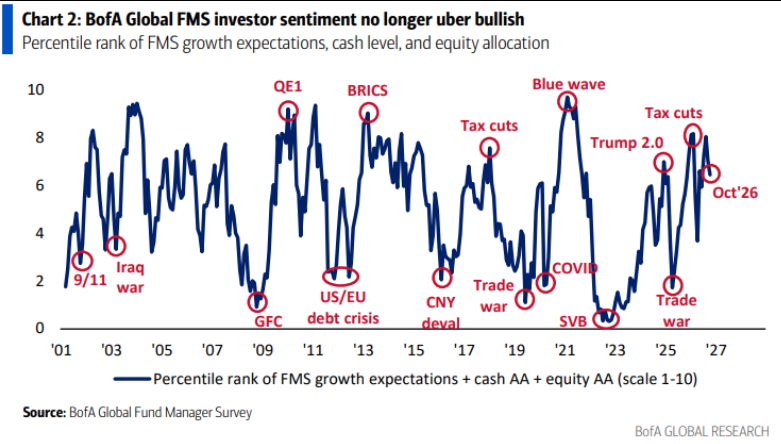
Szeroki wskaźnik sentymentu BofA, oparty na oczekiwaniach dotyczących globalnego wzrostu, poziomie gotówki i alokacji w akcje, obniżył się z 7 do 6,4 pkt. To najmniej optymistyczny odczyt od czerwca 2026 r.
Słabsze oczekiwania gospodarcze, recesja wciąż na marginesie
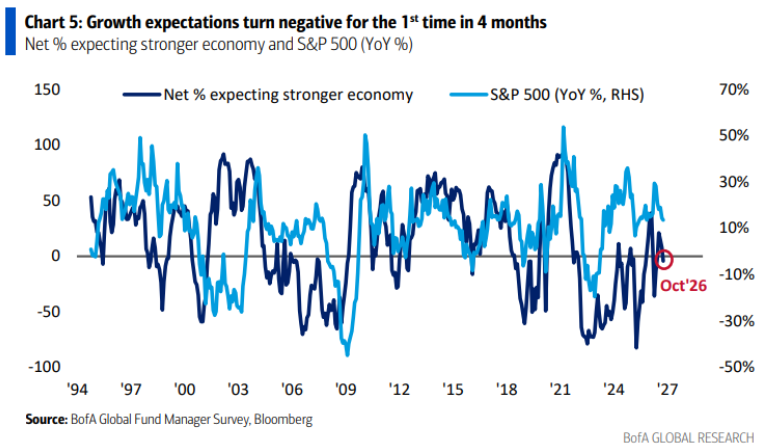
Po raz pierwszy od czterech miesięcy saldo oczekiwań dotyczących światowej gospodarki stało się ujemne. Odsetek zarządzających spodziewających się osłabienia koniunktury w ciągu najbliższych 12 miesięcy przewyższył odsetek oczekujących poprawy o 4 pkt proc. We wrześniu przewagę mieli optymiści – o 8 pkt proc.
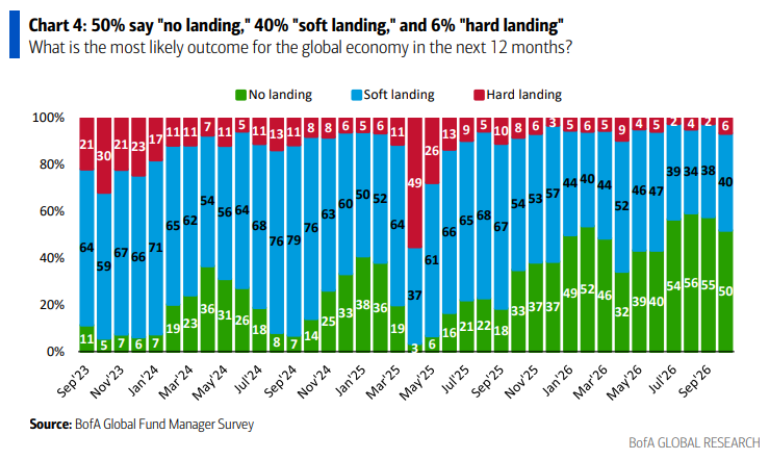
Nie oznacza to jednak, że zarządzający zaczęli powszechnie oczekiwać recesji. Połowa ankietowanych nadal wskazuje scenariusz „no landing”, czyli utrzymania wzrostu bez wyraźnego schłodzenia gospodarki. Miesiąc wcześniej było to 55 proc. „Miękkiego lądowania”, a więc spowolnienia bez głębokiego załamania, oczekuje 40% respondentów. „Twarde lądowanie” przewiduje zaledwie 6%.
Osłabła również wiara w dynamiczną poprawę wyników przedsiębiorstw. Saldo odpowiedzi wskazujących na wzrost globalnych zysków spółek o co najmniej 10% w kolejnych 12 miesiącach wyniosło 21 pkt proc. – najmniej od czterech miesięcy. Nadal jest dodatnie, ale pokazuje mniejsze przekonanie do tego scenariusza.
Gotówki niewiele, kontrariański sygnał nadal ostrzega
Średni udział gotówki w portfelach utrzymał się na poziomie 3,9%. To więcej niż sierpniowe 3,5%, lecz nadal poniżej progu 4%, przy którym kontrariańska „reguła gotówkowa BofA” wskazuje na sygnał sprzedaży. Niski poziom gotówki sugeruje bowiem, że zarządzający już mocno zaangażowali się w rynek. Pozostaje im więc mniej środków na kolejne zakupy. Taki odczyt sygnalizuje podatność na rozczarowanie, choć sam w sobie nie wyznacza momentu korekty.

Reklama
Ostrożność widać natomiast w deklarowanym poziomie ryzyka. Saldo wskazań zarządzających podejmujących ryzyko niższe niż zwykle wyniosło 9 pkt proc., wobec 2 pkt proc. miesiąc wcześniej.
Technologia na szczycie
Technologia pozostaje najbardziej preferowanym sektorem. Odsetek zarządzających przeważających go względem benchmarku przewyższa odsetek niedoważających o 37 pkt proc. To największa przewaga od sierpnia 2020 r.
Na przeciwnym biegunie znajdują się spółki związane z konsumpcją uznaniową, czyli wydatkami na dobra i usługi inne niż podstawowe. Saldo ich niedoważenia wynosi 34 pkt proc. – najwięcej od lipca 2008 r. Niechęć obejmuje także sektor podstawowych dóbr konsumpcyjnych, gdzie saldo niedoważenia sięga 32 pkt proc.
W październiku zarządzający zwiększali alokację w obligacje, akcje japońskie i brytyjskie oraz spółki użyteczności publicznej. Ograniczali natomiast zaangażowanie w banki, akcje amerykańskie i konsumpcję uznaniową. Pomimo tej rotacji akcje nadal należą do najbardziej przeważanych klas aktywów, a obligacje – do najbardziej niedoważanych.
Półprzewodniki najbardziej zatłoczoną inwestycją
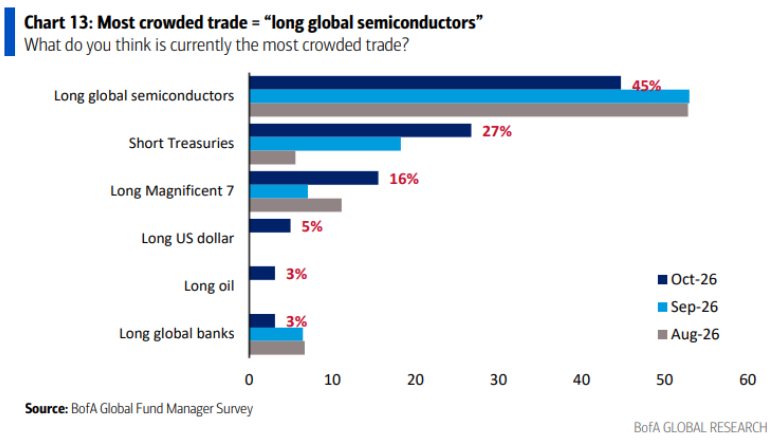
Za najbardziej zatłoczoną strategię 45% ankietowanych uważa pozycje nastawione na wzrost cen akcji globalnych producentów półprzewodników. Na drugim miejscu znajdują się krótkie pozycje w amerykańskich obligacjach skarbowych, wskazane przez 27% respondentów wobec 18% we wrześniu. Trzecie miejsce zajmuje inwestowanie we wzrosty „Magnificent 7”, z wynikiem 16%.
„Zatłoczenie” oznacza przekonanie, że wielu inwestorów obstawia ten sam scenariusz. Może to zwiększać skalę ruchu cen, gdy pojawi się impuls do jednoczesnego zamykania pozycji.
Rentowności obligacji większym zagrożeniem niż bańka AI
Największym skrajnym ryzykiem dla rynków pozostaje niekontrolowany wzrost rentowności obligacji. Wskazało go 31% zarządzających. Bańkę AI wybrało 23%, drugą falę inflacji – 20%, a zdarzenie kredytowe dotyczące wielkich dostawców infrastruktury chmurowej i AI – 11%.

Jednocześnie obligacje mogłyby przyciągnąć więcej kapitału przy odpowiednio wysokiej rentowności. Na pytanie, jaki poziom rentowności amerykańskich dziesięciolatek skłoniłby do przesunięcia alokacji z akcji do obligacji, 37% respondentów wskazało 6%. Kolejne 19% uznało, że już obecne poziomy już uzasadniają taką zmianę.
Październikowa ankieta pokazuje więc rynek nadal nastawiony na wzrosty, ale coraz bardziej selektywny. Zarządzający utrzymują silne przekonanie do technologii, jednocześnie dostrzegając zagrożenia związane z AI i kosztami finansowania. Dla posiadaczy funduszy istotne jest, jak mocno te same popularne sektory i spółki powtarzają się w poszczególnych portfelach.
14.10.2026

Źródło: Monkey Business Images / Shutterstock.com



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania