


Indie ostrzeżeniem dla Polski?
Indie należą do najszybciej rozwijających się dużych gospodarek świata, a mimo to ich rynek akcji znalazł się pod silną presją. Rupia osłabła, rentowności obligacji wzrosły do wieloletnich maksimów, a zagraniczni inwestorzy wycofują miliardy dolarów. Kiedy słabnąca waluta, drożejące obligacje i odpływ kapitału uderzają w giełdę?
To ważna lekcja również dla Polski. Choć obie gospodarki znacząco się różnią, mechanizmy prowadzące do destabilizacji rynków finansowych są podobne. Szczególnie niebezpieczne okazuje się połączenie wysokich cen energii, presji inflacyjnej, rosnących kosztów obsługi długu i odpływu zagranicznego kapitału.
Indie – szybki wzrost gospodarczy nie chroni przed wyprzedażą
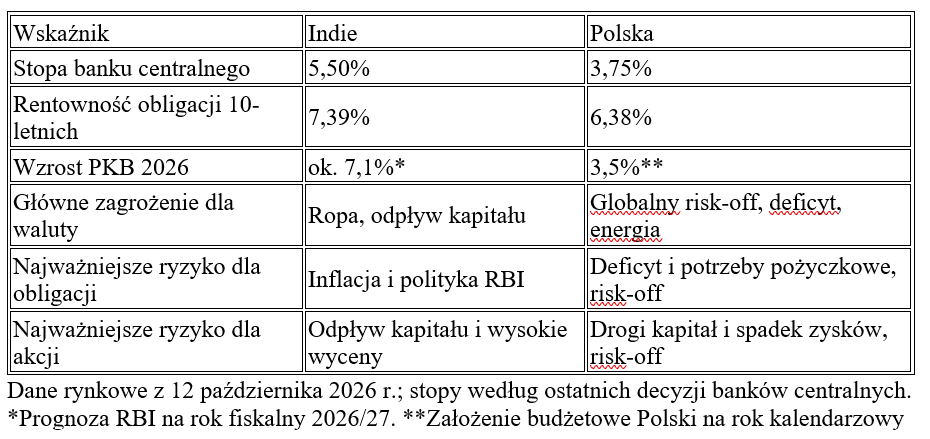
Jeszcze niedawno Indie były jednym z ulubionych rynków inwestorów poszukujących ekspozycji na wzrost gospodarczy. Rosnąca klasa średnia, inwestycje infrastrukturalne, rozwój przemysłu oraz przenoszenie części produkcji z Chin miały zapewniać gospodarce wieloletnią ekspansję. I rzeczywiście, fundamenty wzrostu pozostają stosunkowo mocne. Bank centralny Indii prognozuje wzrost PKB w roku fiskalnym 2026/2027 na około 7,1%. Problem polega jednak na tym, że szybki wzrost gospodarczy nie gwarantuje wzrostu cen akcji, ani stabilności waluty.
Od początku roku indeksy Nifty 50 i Sensex straciły po około 14%.
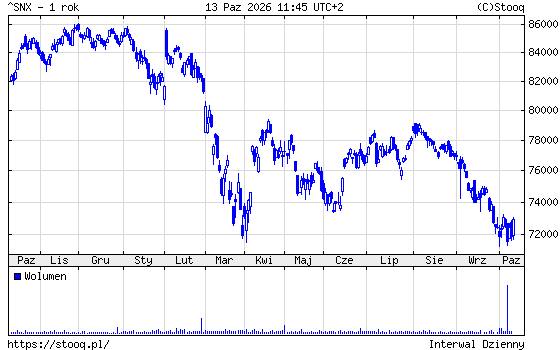
Zagraniczni inwestorzy wycofali z indyjskiego rynku akcji ponad 3 biliony rupii, czyli równowartość ponad 30 mld dolarów. To skala odpływu kapitału, której nie zdołały w pełni zrównoważyć zakupy krajowych funduszy i inwestorów indywidualnych. Główną przyczyną problemów jest połączenie kilku negatywnych zjawisk. Wysokie ceny ropy zwiększają koszty importu i presję inflacyjną. Osłabienie rupii dodatkowo podnosi ceny importowanych surowców, a wzrost rentowności amerykańskich obligacji zwiększa atrakcyjność lokowania kapitału poza Indiami.
Powstaje mechanizm, w którym spadająca waluta, rosnące rentowności obligacji i wyprzedaż akcji wzajemnie się wzmacniają.
Rupia pod presją. Bank centralny broni waluty
Jednym z najbardziej niepokojących sygnałów jest sytuacja na indyjskim rynku walutowym. Wysokie ceny energii zwiększają zapotrzebowanie importerów na dolary, a odpływ inwestorów zagranicznych dodatkowo osłabia rupię.
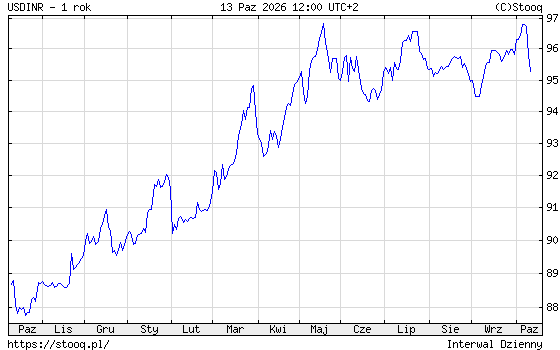
Bank centralny Indii zdecydował się na działania stabilizacyjne. Oprócz interwencji na rynku walutowym wprowadził ograniczenia dotyczące instrumentów pochodnych i specjalne rozwiązania zapewniające dolary importerom ropy. Działania te przyniosły krótkoterminowe umocnienie rupii, która 13 października osiągnęła poziom około 95,25 za dolara. To pokazuje, że presja walutowa stała się istotnym problemem dla polityki gospodarczej.
Dla Polski sytuacja ta ma szczególne znaczenie. Złoty, podobnie jak rupia, jest walutą gospodarki wschodzącej, podatną na zmiany globalnego apetytu na ryzyko. W okresach niepewności międzynarodowi inwestorzy często ograniczają zaangażowanie w aktywa rynków emerging markets, niezależnie od ich indywidualnych fundamentów. Osłabienie złotego mogłoby zwiększyć koszty importu ropy, gazu i innych surowców rozliczanych w dolarach. W konsekwencji wyższe ceny energii mogłyby przełożyć się na wzrost inflacji i ograniczyć przestrzeń do obniżania stóp procentowych przez NBP.

Reklama
Obligacje – rosnące rentowności mogą być groźniejsze niż spadki akcji
Szczególnie interesujące wydarzenia rozgrywają się na indyjskim rynku długu. Rentowność dziesięcioletnich obligacji skarbowych wzrosła 12 października do około 7,39%, osiągając najwyższy poziom od marca 2023 roku. W ciągu jednej sesji rentowność podniosła się o około 9 punktów bazowych.
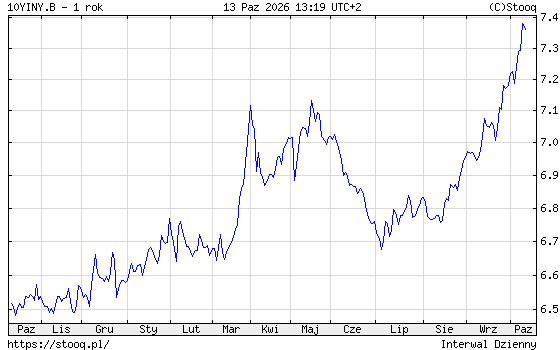
Wzrost rentowności oznacza spadek cen obligacji oraz wyższy koszt pozyskiwania nowego finansowania przez państwo. Dla inwestorów posiadających długoterminowe papiery wartościowe oznacza to straty kapitałowe. Indyjski bank centralny znalazł się w trudnej sytuacji. Z jednej strony gospodarka potrzebuje stabilnych kosztów finansowania, z drugiej inflacja i presja na walutę wymagają bardziej restrykcyjnej polityki pieniężnej. W październiku RBI podniósł stopę repo o 25 punktów bazowych, do 5,50%.
Podobny mechanizm może wystąpić w Polsce. Wysoki deficyt budżetowy i rosnące potrzeby pożyczkowe państwa oznaczają konieczność regularnej sprzedaży dużych wolumenów obligacji. Jeżeli inwestorzy zaczną żądać wyższej premii za ryzyko, rentowności polskiego długu mogą wzrosnąć nawet bez podwyżek stóp procentowych NBP. Co więcej, wzrost rentowności obligacji może negatywnie wpływać również na giełdę. Wyższa stopa wolna od ryzyka obniża bieżącą wartość przyszłych zysków przedsiębiorstw, a droższe finansowanie ogranicza inwestycje i marże.
W efekcie akcje i obligacje mogą tracić jednocześnie, utrudniając ochronę wartości portfela poprzez tradycyjną dywersyfikację.
Polska – podobne zagrożenia, ale inne fundamenty
Polska gospodarka znajduje się w innej sytuacji niż Indie. Jest znacznie silniej zintegrowana z Unią Europejską, korzysta z napływu funduszy europejskich i ma inną strukturę handlu zagranicznego. Nie jest też tak silnie uzależniona od importu ropy jak Indie, choć ceny surowców energetycznych pozostają dla niej ważnym czynnikiem inflacyjnym.
Jednak pod względem finansów publicznych Polska ma własne, poważne źródło ryzyka. Według założeń budżetowych na 2026 rok deficyt budżetu państwa ma wynieść 271,7 mld zł, a dług sektora instytucji rządowych i samorządowych, liczony według metodologii unijnej, ma wzrosnąć do 66,2% PKB. Co istotne, Polska już doświadcza wzrostu kosztów finansowania. Rentowność dziesięcioletnich obligacji skarbowych wynosiła 12 października około 6,38%, mimo że stopa referencyjna NBP pozostaje na poziomie 3,75%.
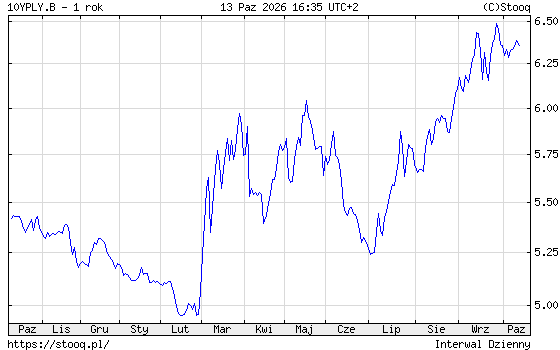
Tak duża różnica między stopą banku centralnego a rentownością długoterminowego długu pokazuje, że inwestorzy wymagają istotnej rekompensaty za ryzyko inflacyjne, fiskalne i rynkowe.
Indie i Polska – porównanie najważniejszych wskaźników
Czy polską giełdę może spotkać podobny scenariusz?
Indyjski przykład pokazuje, że nawet silny wzrost gospodarczy nie zabezpiecza rynku akcji przed korektą. W przypadku Polski dodatkowym problemem może być struktura indeksu WIG20, w którym duży udział mają banki, spółki energetyczne i przedsiębiorstwa kontrolowane przez Skarb Państwa. Banki są szczególnie wrażliwe na zmiany oczekiwań dotyczących stóp procentowych, jakości portfela kredytowego i koniunktury. Spółki przemysłowe mogą odczuć wzrost kosztów energii, a firmy konsumenckie – ograniczenie realnej siły nabywczej gospodarstw domowych.
Warto jednak podkreślić, że polska giełda nie musi powtórzyć scenariusza indyjskiego. Polska korzysta z funduszy unijnych, a inwestycje infrastrukturalne i wydatki na obronność mogą podtrzymywać aktywność gospodarczą. Również niższe wyceny części polskich spółek mogą ograniczać skalę ewentualnej korekty w porównaniu z rynkiem, na którym inwestorzy wcześniej płacili bardzo wysoką premię za przyszły wzrost. Największym zagrożeniem byłoby jednak jednoczesne wystąpienie trzech zjawisk: osłabienia złotego, dalszego wzrostu rentowności polskich obligacji i odpływu kapitału zagranicznego z GPW. W takim scenariuszu nawet relatywnie dobre wyniki polskich przedsiębiorstw mogłyby nie wystarczyć do utrzymania cen akcji.
Co powinno zaniepokoić inwestorów?
Szczególną uwagę warto zwracać na zachowanie polskich obligacji względem niemieckich Bundów. Jeżeli rentowności polskiego długu rosną znacznie szybciej niż niemieckiego, może to świadczyć o wzroście premii za ryzyko specyficzne dla Polski.
Drugim sygnałem byłoby osłabienie złotego przy jednoczesnym wzroście rentowności obligacji. Taka kombinacja oznaczałaby, że inwestorzy wymagają większej rekompensaty za utrzymywanie polskich aktywów, a jednocześnie ograniczają ekspozycję walutową.
Trzecim elementem jest polityka pieniężna. Jeżeli inflacja pozostanie podwyższona, NBP może zostać zmuszony do utrzymywania wysokich stóp dłużej, niż wcześniej zakładano. To z kolei oznaczałoby utrzymanie wysokich kosztów kredytu dla przedsiębiorstw i gospodarstw domowych.

Wnioski – Indie jako sygnał ostrzegawczy
Sytuacja Indii nie oznacza, że Polskę czeka podobna wyprzedaż aktywów. Pokazuje jednak, jak szybko może zmienić się nastawienie inwestorów do gospodarki, która jeszcze niedawno była postrzegana jako atrakcyjne miejsce lokowania kapitału. W przypadku Polski najważniejszym problemem nie jest dziś tempo wzrostu PKB, lecz połączenie wysokiego deficytu budżetowego, rosnącego zadłużenia i kosztownego finansowania państwa. Jeśli do tych czynników dołączą utrzymujące się wysokie ceny energii, słabszy złoty oraz odpływ kapitału zagranicznego, presja na polski rynek obligacji i akcji może wyraźnie wzrosnąć.
Indie przypominają o jednej z najważniejszych zasad inwestowania: dobra gospodarka nie zawsze oznacza dobrą giełdę. A szybki wzrost PKB nie gwarantuje bezpieczeństwa waluty, obligacji ani akcji.
Dla polskich inwestorów kluczowym wskaźnikiem ostrzegawczym może okazać się nie sam WIG20, lecz zachowanie złotego i rentowności dziesięcioletnich obligacji. To właśnie na tych rynkach często najwcześniej ujawnia się zmiana postrzegania ryzyka kraju.
Na szczęście ostatnie osłabienie złotego i wzrost rentowności polskich obligacji skarbowych bardziej jest związane z globalnymi ruchami kapitału, niż problemami wewnętrznymi, ale warto pamiętać, że nie da się utrzymywać wysokiego deficytu budżetowego i wysokich potrzeb finansowania w nieskończoność.
13.10.2026

Źródło: OMG_Studio / Shutterstock.com



Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania