


Kiedy dolar przegra? [Analizy LIVE]
Czy dolar może stracić koronę – i kto miałby ją przejąć? Amerykańskie inwestycje i siła gospodarki bronią jego pozycji, ale dług USA i poszukiwanie alternatyw podsycają pytania o dalszą przyszłość. Do tego banki centralne walczą z inflacją, a geopolityka przypomina, dlaczego kapitał szuka bezpiecznej przystani. Kiedy znów 4 zł za dolara?
➡️ Kto i kiedy mógłby zdetronizować dolara? Euro, juan, a może świat wielu walut? Sprawdzimy, co musiałoby się zmienić w rezerwach, handlu i zaufaniu inwestorów.
➡️ Ameryka ma czym bronić swojej waluty. Rynek pracy, inwestycje w technologie i produktywność – na ile przewaga gospodarcza USA przekłada się na siłę USD?
➡️ Fed kontra EBC: kto da przewagę swojej walucie? Inflacja komplikuje decyzje o stopach. Wyższe oprocentowanie w Europie może utrudnić dolarowi odbicie.
➡️ Czy dolarowi bardziej zaszkodzą rywale, czy dług USA? Deficyt, wielkie emisje obligacji i ograniczanie zakupów przez Chiny: kiedy wyższe rentowności przestają przyciągać, a zaczynają ostrzegać?
➡️ Geopolityka pomaga dolarowi… ale na jak długo? Droższa energia może podtrzymywać inflację i popyt na USD, a później osłabiać gospodarkę.
➡️ Dolar po 4 zł – jeszcze w 2026 czy dopiero w 2027? Omówimy scenariusz z materiałów i warunki jego realizacji. Odbicie kursu i utrzymanie światowej dominacji to dwa różne wyzwania.

Reklama
Filary potęgi dolara
Analiza wskazuje na cztery główne obszary, które determinują obecną siłę waluty amerykańskiej i sprawiają, że „miażdży ona konkurencję”.
1. Przewaga stóp procentowych
Tradycyjnie stopy procentowe w USA są wyższe niż w strefie euro. Obecna różnica między stopą referencyjną Fed a EBC wynosi około 138 punktów bazowych. Wyższe oprocentowanie sprawia, że dolar jest atrakcyjniejszy dla inwestorów szukających bezpiecznego zysku. Europejski Bank Centralny ma znacznie mniejsze pole manewru w kwestii podwyżek, gdyż zbyt restrykcyjna polityka mogłaby doprowadzić do recesji w słabszych gospodarkach strefy euro.
2. Atrakcyjność rynku obligacji
Rynek amerykańskich papierów skarbowych (Treasuries) pozostaje najpłynniejszym i najbezpieczniejszym rynkiem dłużnym na świecie.
Zadłużenie: Choć dług skumulowany wynosi nominalnie 41 bilionów USD, po odliczeniu rozliczeń między departamentami realne zadłużenie rządu wynosi około 32–33 biliony USD (ok. 100% PKB). Jest to poziom porównywalny z wieloma krajami europejskimi (Francja, Wielka Brytania).
Rentowności: Obligacje 10-letnie USA oferują rentowność bliską 4,80%, podczas gdy niemieckie bundy około 3,34%.
3. Napływ kapitału (FDI i inwestycje portfelowe)
USA przyciągają kapitał dwiema drogami:
Inwestycje portfelowe: dane za czerwiec wykazują napływ netto na poziomie 133,5 mld USD.
Bezpośrednie inwestycje zagraniczne (FDI): napływ netto waha się między 250 a 300 mld USD rocznie. Obecnie kluczowym motorem napędowym jest boom na sztuczną inteligencję (AI), który skłania inwestorów do kupowania amerykańskich firm i akcji.
4. Status waluty rezerwowej i bezpieczeństwo
Dolar pełni rolę „safe haven” (bezpiecznej przystani). W sytuacjach kryzysów geopolitycznych kapitał naturalnie ucieka w stronę USD. Dodatkową gwarancją wartości dolara jest potęga armii amerykańskiej oraz fakt, że większość surowców (w tym złoto i ropa) jest wyceniana i rozliczana w tej walucie.
Analiza porównawcza: dolar vs. świat
Sytuacja w strefie euro
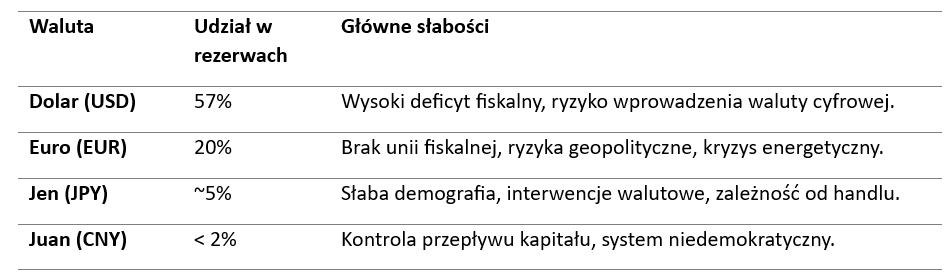
Euro jest postrzegane jako „zlepek krajów”, a nie jednolity organizm gospodarczy. Bez pełnej unii fiskalnej waluta ta zawsze będzie przegrywać z dolarem w kategorii bezpieczeństwa. Dodatkowo, Europa jest bardziej narażona na skutki kryzysu energetycznego i napięcia geopolityczne (konflikt RosjaUkraina), co osłabia postrzeganie euro jako stabilnego nośnika wartości.
Wyzwanie ze strony Chin
Mimo ambicji Pekinu, juan nie spełnia warunków waluty rozliczeniowej świata. Brak pełnej swobody przepływu kapitału oraz ryzyko arbitralnych decyzji politycznych (np. zamrożenie aktywów) skutecznie zniechęcają banki centralne do zwiększania udziału juana w rezerwach powyżej obecnych marginalnych poziomów.
Mit dedolaryzacji
Analiza podważa tezę o gwałtownym upadku dolara. Choć udział USD w rezerwach walutowych spadł z 71% na początku lat 90. do obecnych 57%, proces ten jest powolny i wynika m.in. z fluktuacji kursowych oraz dywersyfikacji portfeli o waluty bardziej egzotyczne.
Podaż obligacji: Chiny zredukowały swój portfel amerykańskich obligacji z 1,2 biliona USD do ok. 633 mld USD, jednak ich miejsce zajęli inni kupcy, np. Wielka Brytania, Belgia oraz inwestorzy z rynków wschodzących.
Złoto: choć banki centralne kupują złoto, to wciąż jest ono wyceniane i najczęściej kupowane za dolary, co paradoksalnie potwierdza siłę amerykańskiej waluty.
Perspektywy dla kursu USD/PLN
Prognozy wskazują na umocnienie dolara w stosunku do złotego w perspektywie najbliższych 12 miesięcy.
Prognozowany poziom: przekroczenie granicy 4,00 zł, prawdopodobnie w pierwszej połowie 2027 roku.
Czynniki wzrostu:
- Utrzymanie stóp procentowych w USA na obecnym poziomie przez Fed przy jednoczesnym braku przegrzania gospodarki.
- Potencjalna eskalacja konfliktów na Bliskim Wschodzie lub Ukrainie (ucieczka do „bezpiecznej przystani”).
- Ryzyko wzrostu cen surowców energetycznych, które uderzy w Europę silniej niż w USA.
- Inwestycje w sektorze technologicznym (AI), które nadal będą przyciągać kapitał do Stanów Zjednoczonych.
Kiedy dolar może realnie przegrać?
Zidentyfikowano teoretyczne scenariusze, które mogłyby trwale podważyć pozycję USD:
- Wprowadzenie przez rząd USA wyłącznie cyfrowego dolara i wycofanie banknotów papierowych (których 45-65% znajduje się poza granicami kraju). Mogłoby to wywołać spektakularną wyprzedaż.
- Trwałe osłabienie gospodarki USA przy jednoczesnym wzroście atrakcyjności innych rynków (np. Indii lub zreformowanej strefy euro).
- Błędy polityki Fed: agresywne obniżki stóp procentowych poniżej poziomów w innych krajach rozwiniętych przy jednoczesnej wysokiej inflacji.
- Sukces walut lokalnych: masowe odejście od dolara w handlu między krajami EM na rzecz walut lokalnych (scenariusz obecnie mało prawdopodobny na dużą skalę).
W obecnej sytuacji rynkowej żaden z powyższych scenariuszy nie jest dominujący, co pozwala uznać pozycję dolara za niezagrożoną w dającej się przewidzieć przyszłości.

📅 7 września 2026, godz. 8:45
🎙️ Rafał Bogusławski i Robert Stanilewicz
☕ Zapraszamy na Analizy LIVE!
07.09.2026

Źródło: analizy.pl


Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania