


Silna hossa… a zmienność za progiem? Łukasz Kałwak z Franklin Templeton Institute
We wtorek wraca do nas Łukasz Kałwak, CFA, strateg rynkowy z Franklin Templeton Institute 🎙️z kolejną potężną porcją giełdowych analiz i danych! Hossa poszerzyła skład, ale jednocześnie podniosła poprzeczkę. I o tym będzie w rozmowie, którą poprowadzi Robert Stanilewicz. Czy nadchodzi korekta, czy tylko bardziej wymagający etap hossy?
Mag 7 nie jest już jedynym silnikiem wzrostów, AI napędza nie tylko technologię, lecz także inwestycje i gospodarkę, a zyski spółek wciąż wspierają indeksy. Tyle że pod spokojną powierzchnią rynku przybywa gwałtownych rotacji, banki centralne zaczynają odbierać płynność, a kalendarz wyborczy w USA sprzyja zmienności.
W programie:
➡️ 📊 Hossa już nie tylko dla Mag 7. Od końca 2024 r. rynki wschodzące zyskały ok. 62%, Russell 1000 Value 40%, a Mag 7 około 25%. Czy zmiana liderów jest trwała?
➡️ 💵 Zyski ważniejsze od wycen. S&P 500 rósł, mimo że mnożniki spadały – głównym paliwem były wyniki spółek. Jak długo ten silnik może pracować?
➡️ 🤖⚡ AI stała się historią gospodarczą. Centra danych, półprzewodniki, energetyka i infrastruktura coraz mocniej wspierają inwestycje oraz wzrost PKB.
➡️ 🏦 Banki centralne zmieniają kierunek. Coraz więcej z nich podnosi stopy, a mniej przyjazna płynność może z opóźnieniem osłabić dynamikę zysków.
➡️ 🌍 Geopolityka straszy, ale zyski rozstrzygają. Historycznie większość szoków wywoływała przejściowe przeceny – trwały problem zaczynał się dopiero wtedy, gdy cierpiały fundamenty.
➡️ 🎢🔍 Spokojny indeks, nerwowy rynek. Wyjątkowo niskie korelacje między spółkami oznaczają mocne rotacje i coraz większą rolę selekcji.
➡️ 🗳️📉 Rok wyborów połówkowych w USA. Druga połowa takich lat bywała zmienna, ale historyczne dołki często otwierały atrakcyjny okres dla akcji.

Reklama
Hossa: od koncentracji do dywersyfikacji
Przez długi czas rynek obawiał się nadmiernej koncentracji indeksu S&P 500. Obecne dane potwierdzają jednak, że kapitał zaczął przepływać do tańszych segmentów rynku.
Indeks równoważony vs. wzrostowy: w bieżącym roku indeks S&P 500 równoważony (reprezentujący przeciętną spółkę) radził sobie w pewnych okresach lepiej niż duże spółki wzrostowe.
Zasięg globalny: hossa dojrzała i objęła rynki wschodzące, małe spółki oraz różnorodne regiony geograficzne.
Nagroda za nudę: szeroka hossa nagrodziła inwestorów zdywersyfikowanych, którzy nie musieli precyzyjnie wybierać jednego lidera (np. Nvidii), aby osiągnąć satysfakcjonujące stopy zwrotu.
Zyski korporacyjne: główny silnik wzrostu
Analiza dekompozycji stopy zwrotu indeksu S&P 500 za ostatnie 12 miesięcy (łącznie ok. 25%) wykazuje dominującą rolę zysków:
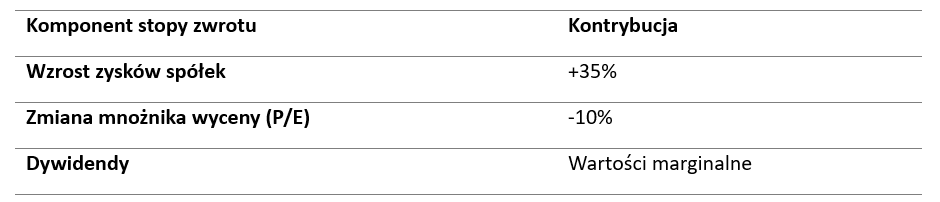
Ujemna kontrybucja mnożnika wynika z rosnących rentowności obligacji, które podnoszą stopę dyskontową. Oznacza to, że gdyby nie wzrost rentowności, indeksy mogłyby znajdować się jeszcze wyżej. Ryzykiem pozostaje jednak fakt, że rynek wycenia obecnie bardzo optymistyczne scenariusze (dynamika 13-14% w kolejnych latach), co pozostawia mały margines na rozczarowania.
Ekosystem AI: nowa infrastruktura fizyczna
Rynek AI ewoluuje z fazy inwestycji w czystą moc obliczeniową (procesory GPU) w stronę fizycznej infrastruktury. Beneficjentów należy szukać w pięciu warstwach zdefiniowanych przez liderów branży:
- Energia: kluczowa dla zasilania centrów danych.
- Chipy: nie tylko procesory, ale i pamięci.
- Infrastruktura: centra danych, sieci przesyłowe, transformatory, okablowanie (sektory takie jak Industrials).
- Modele: rozwój oprogramowania bazowego.
- Aplikacje: wykorzystanie AI w produktach końcowych.
Dane z drugiego kwartału pokazują, że inwestycje przedsiębiorstw (w tym w AI) były obok konsumpcji najważniejszym czynnikiem wspierającym PKB USA. Amerykański przemysł przechodzi zmianę strukturalną – sektory tradycyjne słabną, podczas gdy zaawansowany przemysł (chemia, maszyny, elektronika) dynamicznie rośnie.
Makroekonomia: Fed, inflacja i dług
Sytuacja makroekonomiczna USA pozostaje złożona, a Fed jest wewnętrznie podzielony co do dalszych kroków.
Inflacja: miara PCE pozostaje powyżej celu Fedu przez 64 miesiące. Choć ostatnie odczyty są pozytywne, jedna „jaskółka” nie rozwiązuje problemu trwałości inflacji.
Rynek pracy pozostaje stabilny, choć dane bywają mylące. Spadek stopy bezrobocia do 4,1% przy jednoczesnym spadku zatrudnienia o 200 tys. wynika ze zmniejszenia liczby osób aktywnie uczestniczących w rynku pracy, a nie z masowego znajdowania zatrudnienia.
Płynność i dług: amerykański dług wynosi 40 bilionów dolarów, a koszty jego obsługi sięgają 1 biliona dolarów rocznie. Wysokie rentowności obligacji 30-letnich (najwyższe od lat 2006-2007) wyceniają ryzyka, których rynek akcji zdaje się jeszcze nie dostrzegać.
Analiza sygnałów i ryzyk
Mimo niskiej zmienności na poziomie indeksów (VIX), zmienność na poziomie indywidualnych spółek (dyspersja) jest rekordowo wysoka. Spółki poruszają się coraz bardziej niezależnie od siebie.
Kluczowe sygnały ostrzegawcze:
Negatywna dywergencja: S&P 500 notuje nowe szczyty, podczas gdy Nasdaq od ponad 50 dni nie jest w stanie pobić swoich rekordów. Historycznie poprzedzało to korekty.
Sezonowość: wrzesień i październik to tradycyjnie miesiące o podwyższonym ryzyku zmienności (cykl VIX).
Sygnały sektorowe: sektor ochrony zdrowia (defensywny) zaczął bić spółki technologiczne, co często zwiastuje schłodzenie nastrojów.
Surowce: jednoczesny wzrost cen ropy i złota przy indeksach blisko szczytów bywa sygnałem ostrzegawczym.
Statystyka wyborcza: dane od 1942 roku pokazują silną korelację między cyklem wyborczym a rynkiem. Inwestycja w S&P 500 w dniu wyborów połówkowych przynosiła zysk 9 miesięcy później w 20 na 21 przypadków (średnio +16,7%). Sugeruje to, że ewentualna jesienna zmienność może być okazją do zakupów przed silnym 2027 rokiem.

📅 Analizy LIVE – wtorek, 25 sierpnia 2026 r., godz. 8.45
🎙️ Prowadzi: Robert Stanilewicz
💥 Gość: Łukasz Kałwak, CFA, Franklin Templeton Institute 📈
💥Inwestowanie 💥 Rynki finansowe 💥 Gospodarka 💥 Świat 💥 Opinie 💥 Zero rekomendacji!
Zapraszamy! ☕📺
25.08.2026

Źródło: analizy.pl


Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania