


Czy 4-letnia hossa na GPW przerodzi się w Wielką Hossę? S. Buczek, Quercus | Analizy Live
Hossa na warszawskiej giełdzie trwa już od końcówki 2022 roku. Czy przed nami jej kolejny etap, czy raczej czas na większą ostrożność? I jak na rynki wpłynie wrzesień, statystycznie jeden z trudniejszych miesięcy dla akcji? W najbliższym Analizy Live z Sebastianem Buczkiem porozmawiamy o tym, co może czekać inwestorów w dalszej części 2026 roku.
Już w najbliższy wtorek, 18 sierpnia 2026 na tytułowe pytanie oraz na Wasze pytania będzie odpowiadał
Sebastian Buczek, prezes Quercus TFI
w rozmowie, którą poprowadzi Robert Stanilewicz.
Przyjrzymy się sytuacji na polskim rynku akcji i Wall Street, wysokim rentownościom obligacji w Polsce i USA oraz temu, czy fundusze dłużne nadal mają szansę pokonywać oprocentowanie bankowych depozytów. Nie zabraknie też ropy, na której notowania wpływa napięta sytuacja geopolityczna, oraz złota i srebra – po mocnej korekcie oba metale próbują wrócić do wzrostów, a większy potencjał Sebastian Buczek dostrzega obecnie w srebrze.
Porozmawiamy również o najważniejszych ryzykach: geopolityce, kondycji finansów publicznych, możliwym odwróceniu trendu na AI i kryptowalutach oraz sytuacji na rynku kredytowym.
Czy nadal warto stawiać na akcje? Gdzie szukać okazji na rynku obligacji? I które aktywa mogą najlepiej poradzić sobie do końca roku?

Reklama
Czy nadchodzi „Wielka Hossa”?
Obecna hossa, trwająca od jesieni 2022 roku, doprowadziła indeks WIG z poziomu 45 000 do ponad 150 000 punktów. Według analizy, rynek znajduje się obecnie w fazie dojrzałej, gdzie ceny odzwierciedlają realną wartość spółek takich jak banki, PKN Orlen, KGHM, Allegro czy Żabka.
Charakterystyka „Wielkiej Hossy”
W historii warszawskiego parkietu odnotowano dotychczas dwa okresy określane mianem „Wielkiej Hossy”:
Lata 1992–1994: wzrost indeksu WIG o blisko 3000% (z poziomu ok. 600 do ponad 20 000 punktów).
Lata 2003–2007: wzrost WIG o 400%, napędzany m.in. napływami z Otwartych Funduszy Emerytalnych (OFE).
Cechą wspólną tych okresów było przejście od wycen fundamentalnych do skrajnego przewartościowania, kończącego się euforią inwestycyjną, a następnie głęboką bessą. W scenariuszu „Wielkiej Hossy” indeks WIG mógłby dążyć do poziomu 200 000 punktów w perspektywie roku 2027.
Relacja GPW do rynków światowych (S&P 500)
W perspektywie ostatnich 30 lat stopy zwrotu z WIG i S&P 500 są zbliżone.
W ostatnich czterech latach polski rynek radził sobie lepiej niż amerykański mimo rewolucji AI w USA.
W 2025 r. WIG odnotował wzrost o ok. 30%, podczas gdy S&P 500 o ok. 13%.
Przegląd sektorów i wybranych spółek
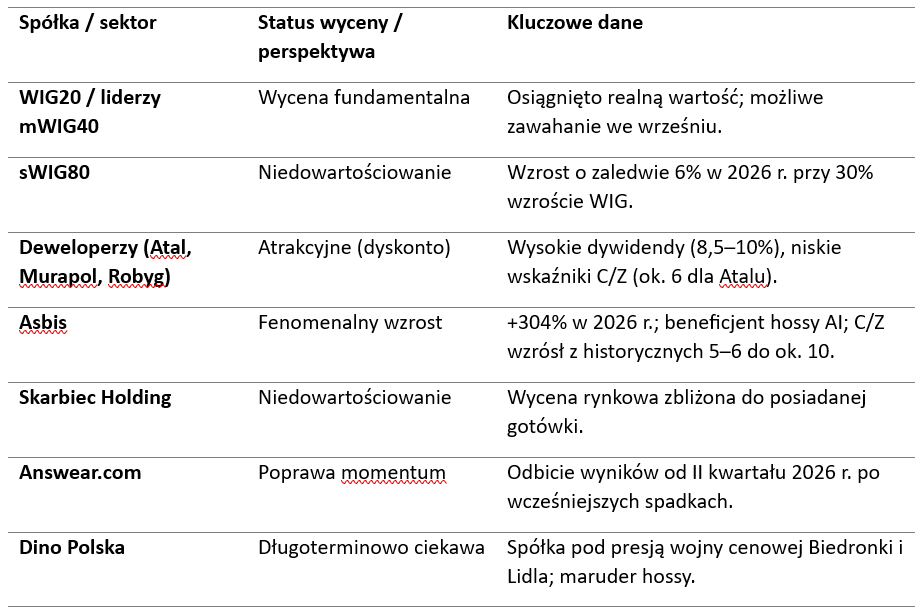
Mimo ogólnego wzrostu rynku, identyfikuje się znaczące rozbieżności w wycenach poszczególnych podmiotów. Szanse na ponadprzeciętne zyski upatruje się w rotacji kapitału w stronę spółek niedowartościowanych.
Obligacje i ropa
Sytuacja na rynku długu oceniana jest jako trudna, ale stwarzająca okazje długoterminowe. Rentowności obligacji są obecnie "niekompatybilne" z hossą na rynkach akcji, co generuje ryzyko korekty.
USA: rentowności 10-letnich obligacji oscylują wokół 4,7%, a 30-letnich przy 5,3%. Przebicie 5% na 10-latkach mogłoby wywołać falę strachu na giełdach.
Polska: rentowność obligacji skarbowych wynosi ok. 5,8%. Istnieje ryzyko wzrostu do 7% w przypadku przebicia poziomu 6%.
Ropa naftowa: cena powyżej 80 USD za baryłkę (wpływ konfliktu na Bliskim Wschodzie) podtrzymuje presję inflacyjną i ogranicza potencjał do wzrostu cen obligacji.
Złoto i srebro po pęknięciu bańki
W styczniu 2025 roku na rynku metali szlachetnych doszło do pęknięcia bańki spekulacyjnej. Obecne poziomy cenowe są oceniane jako znacznie przewyższające fundamenty, które wynikają z rentowności firm wydobywczych.
Złoto: cena rynkowa wynosi ok. 4500 USD, podczas gdy wartość fundamentalna jest szacowana na 3000 USD. Przewiduje się powolne opadanie w stronę tego poziomu w 2027 roku.
Srebro: wartość fundamentalna szacowana na 40-50 USD, przy obecnych notowaniach powyżej 60 USD.
Banki centralne: popyt ze strony banków centralnych (w tym NBP, który zwiększył udział złota z 10% do 30%) może słabnąć wraz z osiąganiem celów rezerwowych (np. 700 ton w Polsce).
Oszczędnościowe Konta Inwestycyjne (OKI) i napływy do funduszy
Nowy instrument podatkowy OKI, wprowadzany od 1 stycznia 2026 r., jest postrzegany jako kluczowy katalizator dla polskiego rynku kapitałowego.
Mechanizm OKI: do 100 000 PLN brak podatku; powyżej tego limitu podatek majątkowy 0,85% liniowo (zamiast 19% podatku Belki).
Prognozy: spodziewane otwarcie ok. 1 miliona kont w pierwszym roku i transfer środków z nieoprocentowanych depozytów bankowych.
Ryzyko: możliwość wejścia szerokiego grona inwestorów indywidualnych na rynek w momencie szczytowych wycen po czterech latach hossy, co wymaga odpowiedzialności ze strony instytucji finansowych.
Sytuacja sektora funduszy: w lipcu 2026 r. napływy netto do funduszy w Polsce wyniosły blisko 6 mld PLN, z czego ponad 750 mln PLN trafiło do funduszy akcyjnych. Banki, ze względu na wysoką nadpłynność (wskaźnik kredyty/depozyty ok. 65%), nie walczą o depozyty, co sprzyja rynkowi kapitałowemu.

Analizy LIVE we wtorek 18.08.2026 o godzinie 8.45.
💥Inwestowanie 💥Rynki finansowe 💥Gospodarka 💥Świat 💥Opinie 💥Poglądy💥Zero rekomendacji!
Zapraszamy!!
17.08.2026

Źródło: analizy.pl


Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania