


Schroders: spada przewaga akcji nad obligacjami. Ostrożnie z wyciąganiem wniosków
Amerykańskie akcje przez 155 lat przynosiły średnio 9,4% rocznie, a długoterminowe obligacje skarbowe USA 4,6%. Takie zestawienie może zachęcać do utrzymywania dużego udziału akcji w portfelu. Analiza Schrodersa pokazuje jednak, jak wiele zależy od momentu rozpoczęcia inwestycji i relacji wycen obu klas aktywów.
Rosnące rentowności obligacji sprawiają, że akcjom trudniej uzasadnić obecne wyceny, nawet przy mocnym wzroście zysków spółek. W październikowym raporcie Equity Lens Schroders zwraca też uwagę na koncentrację hossy na rynkach wschodzących. Wysoka stopa zwrotu indeksu może znacząco odbiegać od doświadczeń inwestora posiadającego bardziej równomiernie rozłożony portfel.
Historyczna przewaga nie jest stałą premią
Amerykańskie akcje przez 155 lat przynosiły średnio 9,4% rocznie, a długoterminowe obligacje skarbowe USA 4,6%. Różnica wynosiła więc 4,8 pkt proc. rocznie. W kolejnych dziesięcioletnich okresach różnica między wynikami akcji i obligacji mocno się zmieniała. Autorzy raportu porównują rentowność zysków spółek, czyli odwrotność wskaźnika cena do zysku, z rentownością dziesięcioletnich obligacji skarbowych USA. Im wyższa była pierwsza wielkość względem drugiej, tym większą przewagę akcje zwykle osiągały w następnej dekadzie.

Reklama
Obecnie ta różnica jest niska. Według Schrodersa to niekorzystny sygnał dla względnej atrakcyjności akcji w średnim i długim terminie. Nawet uwzględnienie mocnych prognoz wzrostu zysków nie zmienia głównego wniosku: wzrost rentowności obligacji zmniejszył przewagę oczekiwanej stopy zwrotu z amerykańskich akcji nad papierami skarbowymi.
To jednak słaba podstawa do przewidywania najbliższej korekty. W badaniu Schrodersa korelacja między początkową różnicą rentowności a późniejszym relatywnym wynikiem akcji wynosiła 0,5 dla dziesięciu lat, ale minus 0,2 dla roku. Wskaźnik przydaje się więc do planowania struktury portfela na lata, znacznie mniej do wyboru momentu zakupu lub sprzedaży.
Zyski mogą pomóc akcjom
Historia zna okresy, w których niska początkowa różnica rentowności nie przeszkodziła akcjom zdecydowanie wyprzedzić obligacji. Z analizy Schrodersa wynika, że takie przypadki zwykle wiązały się z silnym wzrostem realnego zysku na akcję. Wyceny, mierzone mnożnikami, często w tym czasie spadały. Dobre wyniki inwestycji mogły zatem wynikać z poprawy rezultatów przedsiębiorstw, nawet gdy inwestorzy płacili mniej za jednostkę ich zysku.
Obecny konsensus również zakłada mocny wzrost. Dla indeksu MSCI USA prognozy przytoczone w raporcie wskazują na wzrost zysku na akcję o około 34% w 2026 r. oraz po 17% w latach 2027 i 2028. To oczekiwania analityków, których realizacja pozostaje warunkiem, a nie pewnym elementem przyszłych stóp zwrotu.
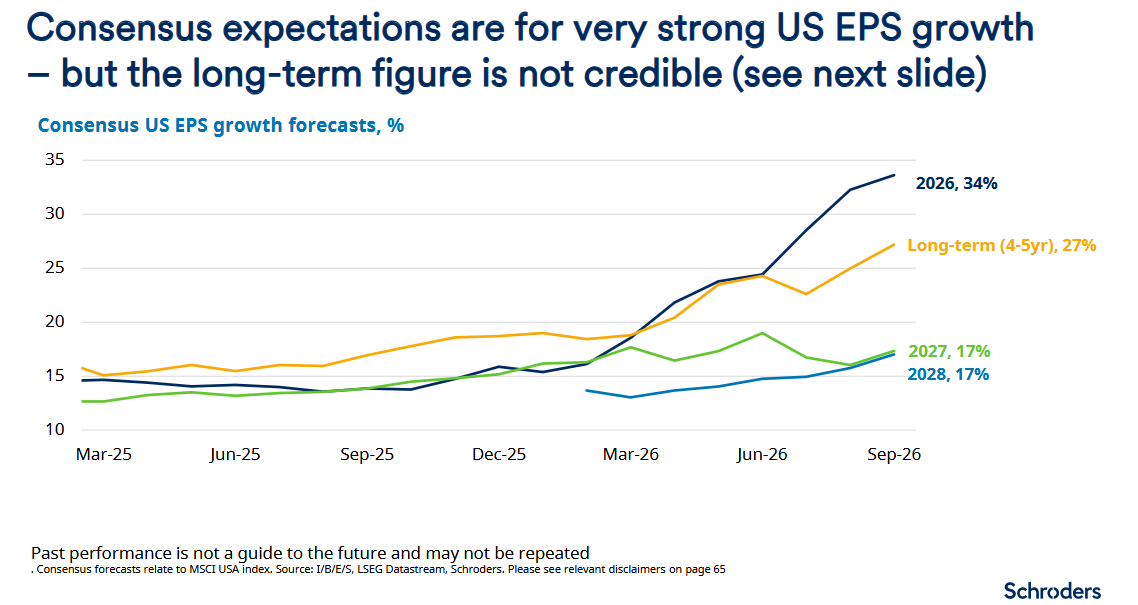
Schroders przestrzega szczególnie przed nadmiernym zaufaniem do prognoz odległych o kilka lat. Im dalszy horyzont, tym mniej analityków dostarcza szacunki. W efekcie liczba opisywana jako długoterminowy konsensus może opierać się na niewielkiej próbie.
Tańszy rynek zależy od realizacji prognoz
Silny wzrost zysków częściowo obniżył wskaźniki cena do zysku. Na koniec września amerykańskie akcje były wyceniane na około 19-krotność prognozowanych zysków, czyli 16% powyżej dwudziestoletniej mediany. Dla rynków wschodzących wskaźnik wynosił około 10 i był o 18% niższy od mediany. Wielka Brytania, ze wskaźnikiem około 12, znajdowała się na poziomie swojej historycznej mediany.
Niska wycena oparta na przyszłych zyskach wymaga jednak uważnej interpretacji. Autorzy zaznaczają, że w przypadku rynków wschodzących wynika ona z bardzo mocnych oczekiwań dotyczących wyników. Jeśli spółki ich nie spełnią, pozorna atrakcyjność może zmaleć bez wzrostu cen akcji.

Od początku roku do 30 września MSCI Emerging Markets przyniósł około 24% całkowitej stopy zwrotu w dolarach. Wersja indeksu z równymi wagami spółek zyskała tylko około 6%. Różnica 18 pkt proc. pokazuje, jak duży wpływ na wynik miały największe przedsiębiorstwa. Mniej niż jedna czwarta spółek z indeksu osiągnęła wynik lepszy od jego stopy zwrotu.
Koncentracja ma bezpośrednie znaczenie dla oceny funduszy. Portfel z mniejszym udziałem największych spółek mógł wyraźnie odstawać od standardowego indeksu, mimo dodatnich wyników wielu inwestycji. Sam rezultat benchmarku nie wystarcza więc do opisania kondycji całego rynku ani wyjaśnienia różnic między funduszami.
Dobór spółek wymaga oceny ryzyka
Schroders dostrzega szanse dla aktywnego zarządzania tam, gdzie pokrycie analityczne jest mniejsze: poza USA, na rynkach wschodzących i wśród małych spółek. Słabsza dostępność analiz może tworzyć okazje do znalezienia niedoszacowanych przedsiębiorstw, ale nie gwarantuje przewagi zarządzającego.
Dla uczestników funduszy raport jest przede wszystkim argumentem za kontrolą źródeł wyniku. W funduszu akcyjnym znaczenie mają koncentracja portfela i założenia dotyczące wzrostu zysków. W mieszanym dochodzi relacja atrakcyjności akcji do obligacji. Wzrost rentowności długu poprawia punkt wyjścia dla nowych inwestycji, choć istniejące portfele obligacyjne pozostają narażone na spadek cen, jeśli rentowności wzrosną dalej.
Źródło: Schroders Equity Lens, październik 2026
19.10.2026

Źródło: Raywoo / Shutterstock.com


Komentarze mogą dodawać tylko zalogowani użytkownicy.
Przejdź do logowania